
Edelmetall-Morgenbericht 7. Oktober 2026
Dollar und hohe Renditen bremsen Gold und Silber – Fed-Protokoll rückt am Mittwoch in den Mittelpunkt
Die Edelmetallmärkte starten am Mittwoch, 7. Oktober 2026, mit Abgaben in den europäischen Morgen. Nach der zwischenzeitlichen Stabilisierung am Dienstag dreht das Umfeld wieder gegen Gold, Silber, Platin und Palladium. Ein festerer US-Dollar und erneut steigende Renditen amerikanischer Staatsanleihen erhöhen den Druck auf unverzinste Edelmetalle. Gleichzeitig bleibt die geopolitische Lage im Nahen Osten ein wichtiger Gegenpol: steigende Ölpreise und die Spannungen rund um Saudi-Arabien, die Huthi und Iran verhindern bislang einen stärkeren Rückzug aus sicheren Anlagen.
Gold gibt am Morgen nach
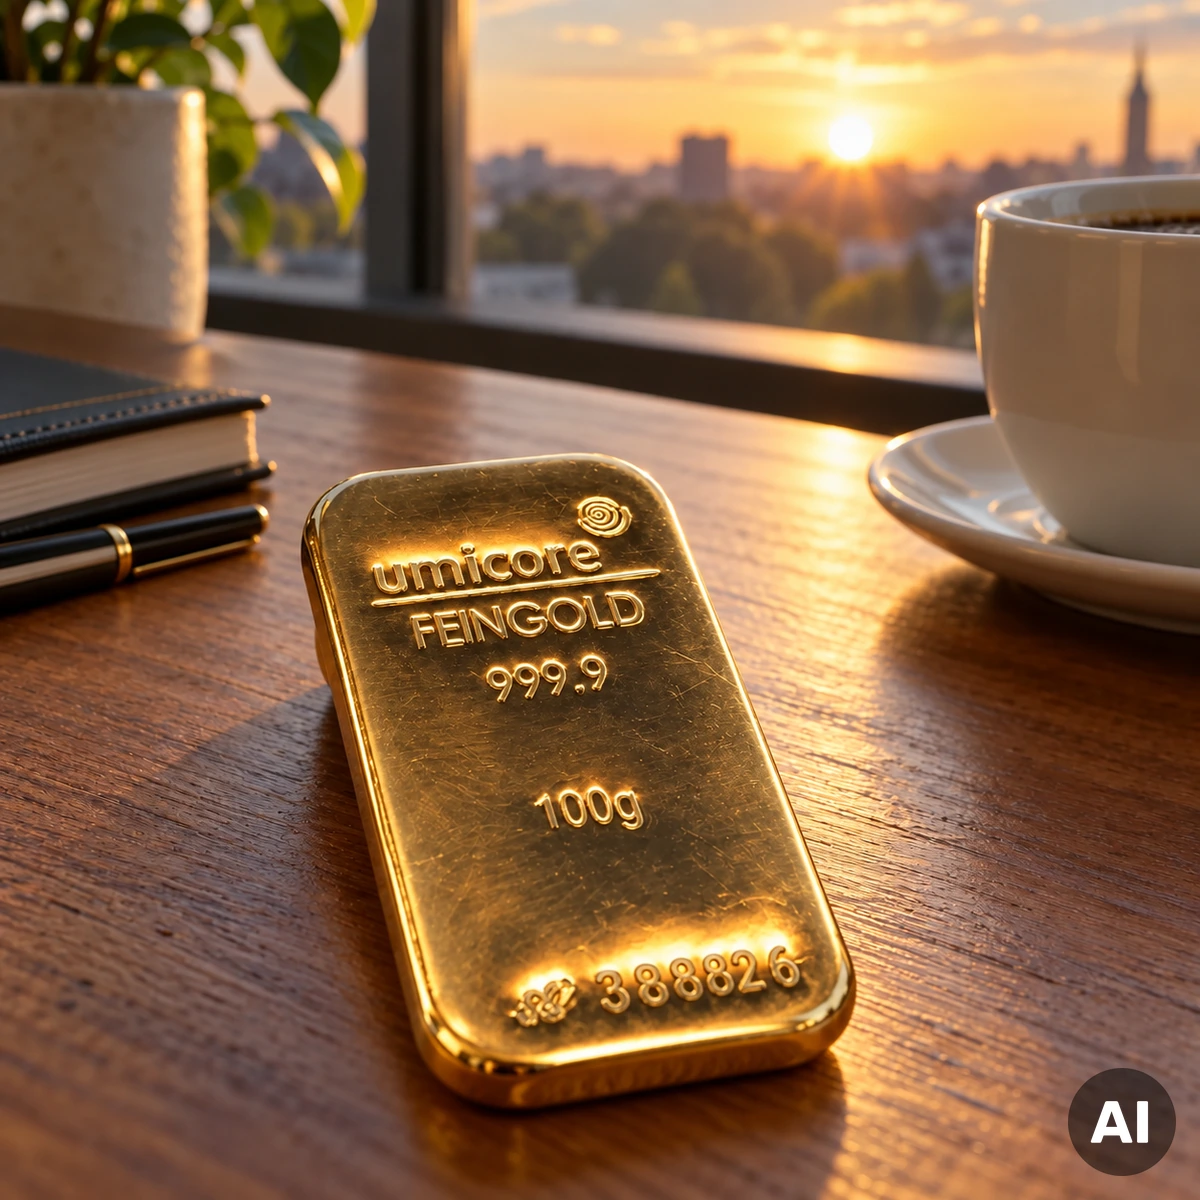
Gold notiert am frühen Morgen bei rund 4.138 US-Dollar je Feinunze und damit etwa 0,6 Prozent unter dem vorherigen Niveau. Noch am Dienstag hatte das Metall von einer vorübergehenden Entspannung bei Dollar und Renditen profitiert. Diese Unterstützung ist in der asiatischen Sitzung wieder schwächer geworden. Der Dollarindex legte am Morgen zu, während die Rendite zehnjähriger US-Staatsanleihen zeitweise auf rund 5,31 Prozent stieg.
Damit bleibt ein ungewöhnliches Spannungsfeld bestehen: Einerseits belasten sehr hohe Kapitalmarktzinsen Gold erheblich, weil verzinsliche Anlagen attraktiver werden. Andererseits hält sich der Goldpreis weiterhin deutlich oberhalb der Marke von 4.000 Dollar. Geopolitische Risiken, Inflationssorgen und die Unsicherheit über die weitere Entwicklung der Staatsfinanzen sorgen weiterhin für strukturelle Nachfrage nach Gold.
Aktuelle internationale Marktbewegungen fasst auch der Reuters-Bericht zum Goldmarkt am 7. Oktober zusammen.
Silber reagiert stärker als Gold
Silber zeigt am Morgen erneut seine höhere Schwankungsanfälligkeit. Der Spotpreis lag im frühen Handel bei etwa 60,8 US-Dollar je Feinunze und damit rund 1,5 Prozent niedriger. Neben Dollar und Zinsen spielt bei Silber die konjunkturelle Komponente eine größere Rolle als bei Gold.
Die schwächere Stimmung an mehreren asiatischen Aktienmärkten liefert deshalb keine zusätzliche Unterstützung. Gleichzeitig bleibt der längerfristige industrielle Bedarf ein wichtiger Faktor. Kurzfristig dominiert jedoch die Reaktion auf Dollar, Renditen und die allgemeine Risikobereitschaft. Bewegungen von mehr als einem Prozent innerhalb kurzer Zeit bleiben in diesem Marktumfeld wenig ungewöhnlich.
Platin relativ stabil, Palladium schwächer
Platin kann sich am Mittwochmorgen vergleichsweise besser behaupten. Der Spotpreis bewegte sich um etwa 1.697 US-Dollar je Feinunze und lag rund 0,3 Prozent niedriger. Palladium verlor dagegen ungefähr ein Prozent und notierte um 1.160 Dollar.
Bei beiden Metallen treffen derzeit mehrere Faktoren aufeinander. Hohe Zinsen und konjunkturelle Unsicherheit wirken belastend, während die Angebotsseite bei den Platingruppenmetallen weiterhin aufmerksam beobachtet wird. Palladium bleibt wegen seiner starken Verbindung zur Automobilindustrie besonders empfindlich gegenüber Veränderungen der Konjunkturerwartungen.
US-Anleiherenditen werden zum entscheidenden Faktor
Für den heutigen Handel dürfte der US-Rentenmarkt fast ebenso wichtig werden wie der Dollar. Die Rendite zehnjähriger US-Staatsanleihen stieg im asiatischen Handel um mehrere Basispunkte auf rund 5,31 Prozent. Damit bewegen sich langfristige US-Zinsen weiterhin auf einem außergewöhnlich hohen Niveau.
Am Mittwoch steht zudem eine Auktion zehnjähriger US-Staatsanleihen über 39 Milliarden Dollar an. Am Donnerstag folgt die nächste Belastungsprobe mit 30-jährigen Papieren. Eine schwache Nachfrage könnte die Renditen weiter nach oben treiben und Gold erneut belasten. Eine überzeugende Auktion und sinkende Renditen würden den Edelmetallen dagegen etwas Luft verschaffen.
Fed-Protokoll steht heute im Mittelpunkt
Der wichtigste geldpolitische Termin des Tages ist die Veröffentlichung des Protokolls der Fed-Sitzung vom 15. und 16. September. Die Märkte versuchen daraus abzulesen, wie groß innerhalb der US-Notenbank die Bereitschaft zu weiteren Zinserhöhungen tatsächlich ist.
Die Erwartungen für eine unmittelbare Zinserhöhung im Oktober sind zuletzt deutlich zurückgegangen. Für Dezember wird eine weitere Straffung der Geldpolitik am Markt jedoch weiterhin mit hoher Wahrscheinlichkeit eingepreist. Genau diese Kombination erklärt einen Teil der aktuellen Nervosität: kurzfristig hat der Zinserhöhungsdruck nachgelassen, gleichzeitig gibt es noch kein klares Signal für ein Ende des Straffungszyklus.
Zusätzlich stehen heute mehrere Auftritte von Fed-Vertretern auf dem Programm. Neue Aussagen zur Inflation und zur notwendigen Höhe der Leitzinsen können deshalb bereits vor Veröffentlichung des Protokolls Bewegung in Dollar, Anleihen und Edelmetalle bringen.
Euro bleibt gegenüber dem Dollar unter Druck
Auch aus Sicht europäischer Edelmetallkäufer ist der Devisenmarkt wichtig. Der Euro bewegte sich am Morgen um etwa 1,123 US-Dollar. Die europäischen Devisen- und Anleihemärkte werden weiterhin von fiskalischen Sorgen insbesondere in Frankreich beeinflusst.
Ein schwächerer Euro kann Kursverluste von Gold in Dollar teilweise abfedern, wenn der Goldpreis in Euro betrachtet wird. Deshalb müssen Bewegungen des internationalen Dollar-Goldpreises nicht eins zu eins bei den Euro-Notierungen ankommen.
Öl und Nahostkonflikt bleiben Risikofaktoren
Parallel dazu steigen die Ölpreise wieder. Brent bewegte sich am Morgen oberhalb von 100 US-Dollar je Barrel. Angriffe der Huthi auf Saudi-Arabien sowie anhaltende Spannungen mit Iran erhöhen die Risikoprämie am Energiemarkt. Zusätzlich werden mögliche Produktionsbeeinträchtigungen durch einen Sturm in wichtigen nordamerikanischen Förderregionen beobachtet.
Für Gold ist diese Entwicklung zweischneidig. Eine geopolitische Eskalation kann unmittelbar die Nachfrage nach sicheren Anlagen erhöhen. Steigende Energiepreise können gleichzeitig den Inflationsdruck verstärken und damit die Argumente für eine weiterhin straffe Geldpolitik der Zentralbanken stützen. Genau diese gegenläufigen Kräfte prägen derzeit den Markt.
Einen Überblick über die internationalen Märkte und die aktuelle Entwicklung bei Öl, Anleihen und Währungen bietet der globale Marktbericht von Reuters.
Ausblick für den Handel am 7. Oktober
Gold startet mit einer leichten Abwärtstendenz in den Tag. Solange Dollar und langfristige US-Renditen steigen, bleibt die Oberseite zunächst begrenzt. Gleichzeitig sprechen die geopolitischen Risiken gegen eine vorschnelle Interpretation der morgendlichen Verluste als Beginn einer ausgeprägten Schwächephase.
Silber dürfte weiterhin größere Ausschläge als Gold zeigen. Bei Platin und insbesondere Palladium bleiben neben dem allgemeinen Zinsumfeld die Erwartungen für Industrie und Automobilproduktion entscheidend.
Für den weiteren Mittwoch sind vor allem drei Einflussgrößen zu beobachten: die Entwicklung der zehnjährigen US-Rendite, die Reaktion des Dollars auf neue Fed-Signale und mögliche Nachrichten aus dem Nahen Osten. Am Abend kann das Fed-Protokoll schließlich den entscheidenden Impuls für die zweite Tageshälfte und den Übergang in den Donnerstag liefern.
Der Morgen des 7. Oktober zeigt damit keinen grundsätzlichen Stimmungswechsel bei Edelmetallen, wohl aber eine erneute Belastungsprobe. Hohe Renditen sprechen kurzfristig gegen Gold und Silber, während geopolitische Risiken und die weiterhin erhöhte Unsicherheit im internationalen Finanzsystem den Markt nach unten absichern können.
07.10.2026 - Eleonora Bajrami - info@muenzkauf.de
Weitere Artikel aus Börse & Märkte
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare