
Goldsparplan oder Gold direkt kaufen?
Monatlich Gold sparen klingt bequem. Doch Gebühren, Aufgelder, Lagerung und Auslieferung können den Vorteil kleiner Sparraten schnell aufzehren
Jeden Monat 50, 100 oder 200 Euro automatisch in Gold investieren: Goldsparpläne von Banken und Edelmetallanbietern wirken zunächst wie eine einfache Lösung. Der Kunde muss nicht auf mehrere Tausend Euro für eine ganze Feinunze warten und kauft regelmäßig kleine Goldanteile. Doch Bequemlichkeit allein sagt wenig darüber aus, wie viel Gold am Ende tatsächlich für das eingezahlte Geld übrig bleibt.
Die Alternative ist erstaunlich simpel: Das Geld zunächst ansparen und in größeren Abständen eine handelsübliche Goldmünze oder einen Goldbarren bei einem Edelmetallhändler kaufen. Welche Variante günstiger ist, hängt vom konkreten Sparplan, der Sparrate, den Aufgeldern und den Nebenkosten ab. Gerade bei langfristigen Verträgen lohnt deshalb ein genauer Blick auf jede einzelne Kostenposition.
Warum Goldsparpläne überhaupt attraktiv erscheinen
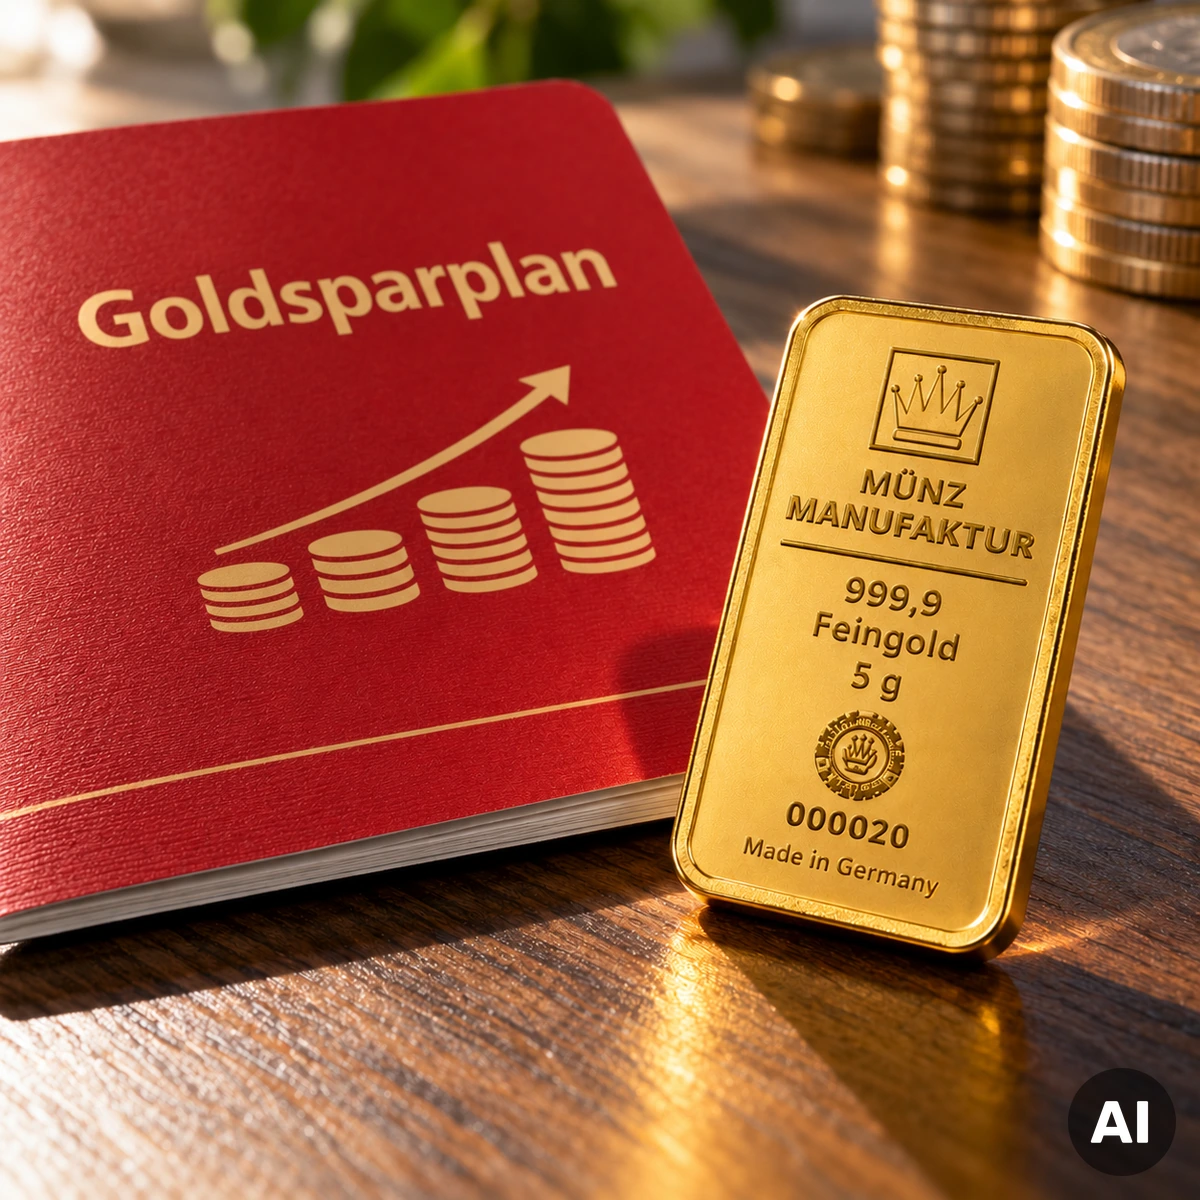
Das Grundprinzip eines Goldsparplans ist leicht verständlich. Statt beispielsweise eine ganze Unze Gold auf einmal zu kaufen, zahlt der Kunde regelmäßig einen festen Eurobetrag ein. Dafür werden entsprechend dem jeweiligen Goldpreis Goldanteile erworben.
Das löst zunächst ein praktisches Problem. Eine Feinunze Gold kostete Ende August 2026 laut World Gold Council rund 3.938 Euro. Für viele Haushalte ist ein solcher Einzelkauf eine erhebliche Ausgabe. 100 Euro monatlich lassen sich dagegen leichter in das Haushaltsbudget integrieren.
Hinzu kommt die Automatisierung. Ist der Sparplan einmal eingerichtet, muss der Anleger nicht jeden Monat neu entscheiden, ob und wann er Gold kauft. Gerade diese Kombination aus niedriger Einstiegshürde und regelmäßigem Kauf macht die Angebote attraktiv.
Das Problem beginnt bei den Kosten
Bei Gold zählt nicht nur, wie viele Euro monatlich eingezahlt werden. Entscheidend ist, wie viele Gramm Feingold nach Abzug sämtlicher Kosten tatsächlich dem Kunden gehören.
Je nach Konstruktion können bei einem Sparplan Kaufaufschläge, Abschluss- oder Vermittlungskosten, Verwaltungsgebühren, Verwahrkosten, Versicherungs- und Transportkosten sowie Gebühren für eine spätere physische Auslieferung entstehen. Nicht jeder Sparplan verlangt alle diese Gebühren und die Konditionen unterscheiden sich erheblich. Genau deshalb ist ein pauschaler Kostenvergleich einzelner Anbieter wenig sinnvoll.
Die Verbraucherzentralen beurteilen Goldsparpläne kritisch und weisen insbesondere auf hohe Kosten beim regelmäßigen Erwerb kleiner Goldmengen hin. Bei einzelnen problematischen Angeboten wurden nach Angaben der Verbraucherzentrale sogar Abschlusskosten von zehn Prozent und mehr festgestellt. Das ist kein allgemeingültiger Wert für Goldsparpläne, zeigt aber, warum das Preis- und Leistungsverzeichnis vor Vertragsabschluss genau gelesen werden sollte.
Die Verbraucherzentrale nennt zusätzlich mögliche Schwierigkeiten bei der Auslieferung. Je nach Vertrag können Mindestmengen gelten oder die physische Lieferung zusätzliche Kosten verursachen.
Auch physisches Gold hat einen Aufpreis
Der direkte Kauf beim Edelmetallhändler ist allerdings ebenfalls nicht kostenlos. Niemand kauft eine Goldmünze zum internationalen Goldkurs und verkauft sie später zum exakt gleichen Kurs zurück.
Zwischen dem Verkaufspreis des Händlers und seinem Ankaufspreis liegt eine Spanne. Darin stecken unter anderem Herstellung, Logistik, Handel und Marge. Die Verbraucherzentrale nennt für eine Feinunze Gold bei seriösen Angeboten als Orientierung eine Spanne von ungefähr sechs Prozent zwischen An- und Verkaufspreis. Bei kleineren Einheiten kann die relative Differenz deutlich größer sein.
Genau hier liegt ein häufiger Denkfehler: Wer statt eines Sparplans jeden Monat einen winzigen Goldbarren kauft, hat das Kostenproblem nicht automatisch gelöst. Im Gegenteil. Sehr kleine Stückelungen sind pro Gramm häufig wesentlich teurer als größere Standardbarren oder verbreitete Anlagemünzen.
100 Euro monatlich müssen nicht 100 Euro Gold bedeuten
Ein sinnvoller Vergleich beginnt deshalb nicht mit der monatlichen Sparrate, sondern mit dem tatsächlich erworbenen Feingold.
Angenommen, zwei Sparer stellen jeweils 100 Euro monatlich zur Verfügung. Der erste verwendet einen Goldsparplan. Der zweite legt die 100 Euro zunächst auf die Seite und kauft erst dann physisches Gold, wenn genug Geld für eine wirtschaftlich interessante Stückelung vorhanden ist.
Nach einem Jahr haben beide 1.200 Euro bereitgestellt. Beim Sparplan muss nun geprüft werden, welcher Anteil dieser 1.200 Euro tatsächlich in Gold geflossen ist und welche Kosten bereits abgezogen wurden. Beim Direktkäufer muss dagegen der konkrete Aufpreis der gewählten Münze oder des Barrens berücksichtigt werden. Hinzu kommen gegebenenfalls Versandkosten.
Nach fünf Jahren wären nominal 6.000 Euro eingezahlt beziehungsweise angespart. Jetzt werden selbst scheinbar kleine laufende Gebühren interessant. Eine jährliche Verwahrgebühr oder ein dauerhaft höherer Kaufaufschlag wirkt nicht nur einmal, sondern über Jahre.
Die entscheidende Frage lautet daher nicht: „Wie hoch ist meine monatliche Rate?“ Sondern: „Wie viele Gramm Feingold bekomme ich netto für meine gesamten Einzahlungen?“
Größere Stückelungen können Kosten reduzieren
Wer physisches Gold möglichst kosteneffizient erwerben möchte, stößt auf einen grundlegenden Zusammenhang: Die Herstellung eines Barrens oder einer Münze verursacht Kosten, unabhängig davon, wie viel Gold darin steckt. Diese Kosten verteilen sich bei größeren Einheiten auf mehr Gramm Gold.
Deshalb kann es wirtschaftlicher sein, beispielsweise zwölf Monate lang jeweils 100 Euro anzusparen und anschließend eine größere Einheit zu kaufen, statt jeden Monat einen sehr kleinen Barren zu bestellen.
Mit steigender Stückelung nimmt allerdings auch die Flexibilität beim späteren Verkauf ab. Wer einen großen Barren besitzt und nur einen kleinen Geldbetrag benötigt, kann nicht einfach fünf Gramm davon abschneiden. Mehrere mittelgroße Einheiten können deshalb trotz eines etwas höheren Aufgelds praktischer sein als ein einziger großer Barren.
Bei der Auswahl sollte also nicht ausschließlich das niedrigste Aufgeld zählen. Handelbarkeit, bekannte Hersteller, gängige Gewichte und die geplante spätere Veräußerung gehören ebenfalls in die Überlegung.
Münze oder Barren?
Für regelmäßige physische Käufe kommen sowohl Goldbarren als auch bekannte Anlagemünzen infrage. Bei Barren sind beispielsweise 10 Gramm, 20 Gramm, eine Feinunze, 50 Gramm und 100 Gramm verbreitete Größen. Bei Anlagemünzen gehören eine Feinunze sowie kleinere Teilstücke zu den üblichen Varianten.
Entscheidend ist weniger die grundsätzliche Frage „Münze oder Barren“ als der tatsächliche Preis pro Gramm Feingold. Eine populäre Anlagemünze kann zu bestimmten Zeitpunkten preislich attraktiver sein als ein vergleichbarer Barren – und umgekehrt.
Wer regelmäßig physisches Gold kauft, sollte deshalb vor jedem Kauf den Verkaufspreis durch das enthaltene Feingoldgewicht teilen. So lassen sich Produkte unterschiedlicher Stückelung wesentlich sinnvoller miteinander vergleichen.
Versand kann kleine Käufe unwirtschaftlich machen
Ein weiterer Kostenfaktor wird gerne übersehen: der Versand. Wer jeden Monat für einen kleinen Betrag physisches Gold online bestellt, bezahlt möglicherweise zwölfmal pro Jahr Versand- und gegebenenfalls Versicherungskosten.
Wer dieselbe Summe sammelt und nur ein- oder zweimal jährlich bestellt, verteilt diese Kosten auf einen wesentlich größeren Warenwert. Bei einer Abholung vor Ort können Versandkosten vollständig entfallen.
Das bedeutet nicht, dass seltene Käufe grundsätzlich besser sind. Während der Ansparphase verändert sich schließlich der Goldpreis. Steigt Gold stark, erhält derjenige, der auf einen größeren Kauf wartet, später weniger Gold für sein Geld. Fällt der Kurs, kann das Gegenteil eintreten. Der Zeitpunkt lässt sich nicht zuverlässig vorhersehen.
Regelmäßiges Kaufen verteilt dieses Preisrisiko auf verschiedene Kaufzeitpunkte. Dafür dürfen die zusätzlichen Transaktionskosten den Vorteil dieser Verteilung nicht auffressen.
Beim Sparplan muss geklärt sein, wem das Gold gehört
Neben den Kosten gibt es einen zweiten entscheidenden Punkt: die rechtliche Konstruktion. „Goldsparplan“ ist kein einheitliches Produkt.
Interessenten sollten vor Vertragsabschluss nachvollziehen können, ob tatsächlich physisches Gold gekauft wird, ob dieses Gold dem Kunden eindeutig zugeordnet ist, wie es verwahrt wird und was im Fall einer Insolvenz des Anbieters geschieht. Ebenso wichtig ist die Frage, ob jederzeit eine physische Auslieferung verlangt werden kann, welche Mindestmenge dafür erforderlich ist und welche Kosten entstehen.
Wer diese Fragen aus den Vertragsunterlagen nicht eindeutig beantworten kann, sollte nicht allein aufgrund einer niedrigen monatlichen Mindestsparrate unterschreiben.
Physisches Gold ist tatsächlich verfügbar – braucht aber einen sicheren Ort
Beim klassischen Kauf einer Münze oder eines Barrens ist die Situation greifbarer: Der Käufer erhält das Produkt und entscheidet selbst über dessen Aufbewahrung.
Damit verlagert sich allerdings ein Teil der Kosten und Risiken zum Eigentümer. Gold zu Hause sollte gegen Einbruch angemessen gesichert und der Versicherungsschutz geprüft werden. Ein Bankschließfach verursacht wiederum laufende Kosten und auch dort sollte geklärt werden, in welchem Umfang der Inhalt versichert ist.
Die Lagerkosten eines Goldsparplans dürfen deshalb nicht isoliert betrachtet werden. Wer die Alternative im Bankschließfach verwahrt, muss dessen Kosten ebenfalls in den Vergleich aufnehmen.
Ein wichtiger Vorteil von Anlagegold: keine Umsatzsteuer
Qualifiziertes Anlagegold ist in Deutschland grundsätzlich von der Umsatzsteuer befreit. Die gesetzlichen Voraussetzungen definiert § 25c Umsatzsteuergesetz. Bei Barren oder Plättchen ist unter anderem ein Feingehalt von mindestens 995 Tausendstel erforderlich. Für Goldmünzen gelten weitere gesetzliche Voraussetzungen.
Der aktuelle Gesetzestext kann beim Bundesministerium der Justiz eingesehen werden.
Für Privatpersonen ist außerdem die Haltedauer beim späteren Verkauf relevant. § 23 Einkommensteuergesetz erfasst private Veräußerungsgeschäfte mit anderen Wirtschaftsgütern grundsätzlich dann, wenn zwischen Anschaffung und Veräußerung nicht mehr als ein Jahr liegt. Bei physischem Gold im Privatvermögen können Gewinne nach Ablauf dieser Frist daher grundsätzlich außerhalb dieser Besteuerung liegen. Die persönliche steuerliche Situation sollte im Zweifel individuell geprüft werden.
Die Kostenrechnung muss bis zum Verkauf reichen
Ein fairer Vergleich endet nicht beim Kauf. Wer Gold irgendwann wieder zu Geld machen möchte, sollte bereits vorher wissen, wie das funktioniert.
Beim physischen Gold ist der Weg relativ transparent: Ein Händler nennt für eine bestimmte Münze oder einen bestimmten Barren einen Ankaufspreis. Der Unterschied zwischen dem ursprünglichen Kaufpreis und dem später erzielbaren Ankaufspreis gehört zu den tatsächlichen Kosten des Investments.
Bei einem Sparplan können dagegen weitere Fragen hinzukommen: Wird das Gold intern verkauft? Welcher Kurs wird verwendet? Gibt es Verkaufsgebühren? Kann das Gold alternativ ausgeliefert werden? Wie hoch sind dann Präge-, Konfektionierungs-, Versand- und Versicherungskosten?
Erst wenn Kauf, laufende Verwahrung und Ausstieg gemeinsam betrachtet werden, lässt sich ein Sparplan sinnvoll mit dem direkten Goldkauf vergleichen.
Eine einfache Vergleichsrechnung hilft mehr als Werbeversprechen
Vor Abschluss eines Goldsparplans kann eine kleine Tabelle erstaunlich aufschlussreich sein. Auf die eine Seite gehören sämtliche Zahlungen des Sparplans: Kaufaufschlag, Abschlusskosten, Verwaltung, Lagerung, Versicherung, Verkauf und gegebenenfalls physische Auslieferung.
Auf die andere Seite gehören beim Direktkauf das Aufgeld auf Münze oder Barren, Versand beziehungsweise Fahrtkosten sowie gegebenenfalls Kosten für Tresor, Versicherung oder Schließfach.
Anschließend sollte für beide Varianten berechnet werden, wie viele Gramm Feingold nach beispielsweise einem, fünf und zehn Jahren tatsächlich vorhanden wären. Für einen sauberen Kostenvergleich kann dabei mit einem unveränderten Goldpreis gerechnet werden. So wird verhindert, dass eine angenommene Kursentwicklung die tatsächlichen Produktkosten verschleiert.
Besonders aufschlussreich ist die Frage, zu welchem Betrag das Gold unmittelbar nach dem Kauf wieder verkauft werden könnte. Dadurch werden Aufgeld und Handelsspanne sichtbar.
Bequemlichkeit hat einen Preis – aber auch einen Wert
Ein Goldsparplan ist nicht automatisch schlecht und der direkte Kauf beim Händler nicht automatisch günstiger. Ein transparenter Sparplan mit niedrigen Kosten und eindeutig zugeordnetem physischen Gold kann für jemanden interessant sein, der kleine Beträge regelmäßig automatisiert investieren möchte.
Problematisch wird es, wenn hohe Abschlusskosten, große Aufschläge, laufende Gebühren und teure Auslieferungsbedingungen zusammentreffen. Dann kann ein erheblicher Teil der Einzahlungen verloren gehen, bevor der Goldpreis überhaupt eine Rolle spielt.
Wer dagegen bereit ist, seine monatliche Sparrate zunächst anzusammeln und nur gelegentlich eine größere, marktgängige Goldmünze oder einen Goldbarren zu kaufen, kann bestimmte laufende Kosten und die hohen relativen Aufgelder sehr kleiner Einheiten vermeiden. Dafür trägt er selbst Verantwortung für Kaufzeitpunkt, Lagerung und Sicherheit.
Die wichtigste Kennzahl bleibt deshalb erstaunlich bodenständig: Nicht die monatliche Rate, nicht der Name des Sparplans und nicht das Werbeversprechen zählen, sondern wie viele Gramm physisches Gold nach allen Kosten tatsächlich vorhanden sind – und welchen Betrag man bei einem Verkauf dafür erhält.
Gold selbst zahlt weder Zinsen noch Dividenden. Kosten wirken deshalb unmittelbar gegen die Wertentwicklung. Gerade bei einem Sparplan über viele Jahre lohnt es sich, jeden einzelnen Prozentpunkt zu hinterfragen.
26.09.2026 - Tobias Dalacker - info@muenzkauf.de
Weitere Artikel aus Wissenswertes
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare