
Warum die Silberminen nicht mehr liefern
Silber erreicht historische Höchstpreise, doch die weltweite Förderung stagniert. Nebenproduktgewinnung, sinkende Erzgehalte und lange Entwicklungszeiten bremsen das Angebot.
Der Silbermarkt erlebt eine außergewöhnliche Entwicklung: Während die Preise historische Höchststände erreicht haben, reagieren die Bergbauunternehmen kaum mit einer Ausweitung ihrer Produktion. Was auf den ersten Blick widersprüchlich erscheint, hat handfeste geologische, wirtschaftliche und technische Ursachen. Denn Silber lässt sich nicht einfach nach Bedarf fördern. Ein großer Teil des Edelmetalls entsteht als Nebenprodukt beim Abbau anderer Rohstoffe.
Die Zahlen verdeutlichen das Problem. Nach dem World Silver Survey 2026 des Silver Institute stieg die weltweite Minenproduktion 2025 zwar um rund drei Prozent auf 846,6 Millionen Feinunzen. Für 2026 rechnen die Marktforscher jedoch mit einer nahezu unveränderten Fördermenge von etwa 844,1 Millionen Feinunzen. Gleichzeitig bleibt der globale Silbermarkt voraussichtlich im sechsten Jahr hintereinander im Defizit.
Der entscheidende Unterschied: Hohe Silberpreise verbessern zwar die Einnahmen der Produzenten, schaffen aber weder neue Lagerstätten noch zusätzliche Förderkapazitäten über Nacht.
Das größte Problem: Silber ist häufig nur ein Nebenprodukt
Anders als Gold wird Silber überwiegend nicht in Bergwerken gewonnen, die ausschließlich oder hauptsächlich auf dieses Edelmetall ausgerichtet sind. Ein erheblicher Teil der weltweiten Silberförderung stammt aus Blei-, Zink-, Kupfer- und Goldminen.
Nach Einschätzung des Silver Institute entfielen 2025 nur ungefähr 28 Prozent der Minenproduktion auf primäre Silberbergwerke. Der überwiegende Rest entstand bei der Gewinnung anderer Metalle.
Für die Angebotsentwicklung hat das weitreichende Folgen. Ein Kupferproduzent entscheidet über seine Fördermenge vor allem anhand der Kupfernachfrage, seiner Erzvorkommen und der Wirtschaftlichkeit des Kupfergeschäfts. Selbst ein stark steigender Silberpreis führt deshalb nicht zwangsläufig dazu, dass mehr Erz abgebaut wird.
Besonders deutlich zeigt sich diese Abhängigkeit bei Blei- und Zinkminen. Sinkende Preise für die Hauptprodukte können Investitionen bremsen oder die Stilllegung einzelner Anlagen begünstigen. Das dabei gewonnene Silber fehlt anschließend ebenfalls am Markt.
Die Silberförderung reagiert daher wesentlich weniger unmittelbar auf den Silberpreis, als es bei einem überwiegend eigenständigen Förderprodukt zu erwarten wäre.
Neue Silberminen brauchen Jahre bis zur Produktion
Selbst wenn Bergbauunternehmen angesichts hoher Preise neue Projekte entwickeln möchten, ist der Weg von einer entdeckten Lagerstätte bis zur kommerziellen Förderung lang.
Geologische Untersuchungen, Explorationsbohrungen, Machbarkeitsstudien, Umweltverträglichkeitsprüfungen, Genehmigungen und Finanzierung müssen abgeschlossen werden. Anschließend folgen der Bau von Schächten oder Tagebauen, Aufbereitungsanlagen, Energieversorgung und Transportinfrastruktur.
Je nach Standort und Projektkomplexität kann dieser Prozess viele Jahre beanspruchen. Besonders anspruchsvoll sind Vorhaben in abgelegenen Regionen oder Gebieten mit schwierigen politischen und infrastrukturellen Bedingungen.
Ein kurzfristiger Preisanstieg kann deshalb bestehende Projekte wirtschaftlich attraktiver machen. Er führt jedoch nicht automatisch zu einer entsprechenden Produktionssteigerung innerhalb weniger Monate.
Sinkende Erzgehalte erhöhen den Förderaufwand
Ein weiteres strukturelles Hindernis ist die Qualität der verfügbaren Lagerstätten. Bei zahlreichen Bergbauprojekten müssen zunehmend größere Gesteinsmengen bewegt und verarbeitet werden, um eine bestimmte Menge Metall zu gewinnen.
Entscheidend ist dabei der Erzgehalt, der bei Silber häufig in Gramm je Tonne Gestein angegeben wird. Sinkt dieser Wert, erhöht sich bei ansonsten gleichen Bedingungen die erforderliche Verarbeitungsmenge.
Das bedeutet zusätzlichen Energiebedarf, höheren Verschleiß der Maschinen und größere Mengen an Aufbereitungsrückständen. Gleichzeitig steigen die Anforderungen an Wasserwirtschaft, Abfallmanagement und Umwelttechnik.
Allerdings entwickeln sich Erzgehalte nicht überall gleich. Neue hochgradige Lagerstätten oder technische Verbesserungen können solche Nachteile teilweise ausgleichen. Für die gesamte Branche bleibt die wirtschaftliche Erschließung geeigneter Vorkommen dennoch eine zentrale Herausforderung.
Mexiko, Peru und China bestimmen wichtige Teile des Angebots
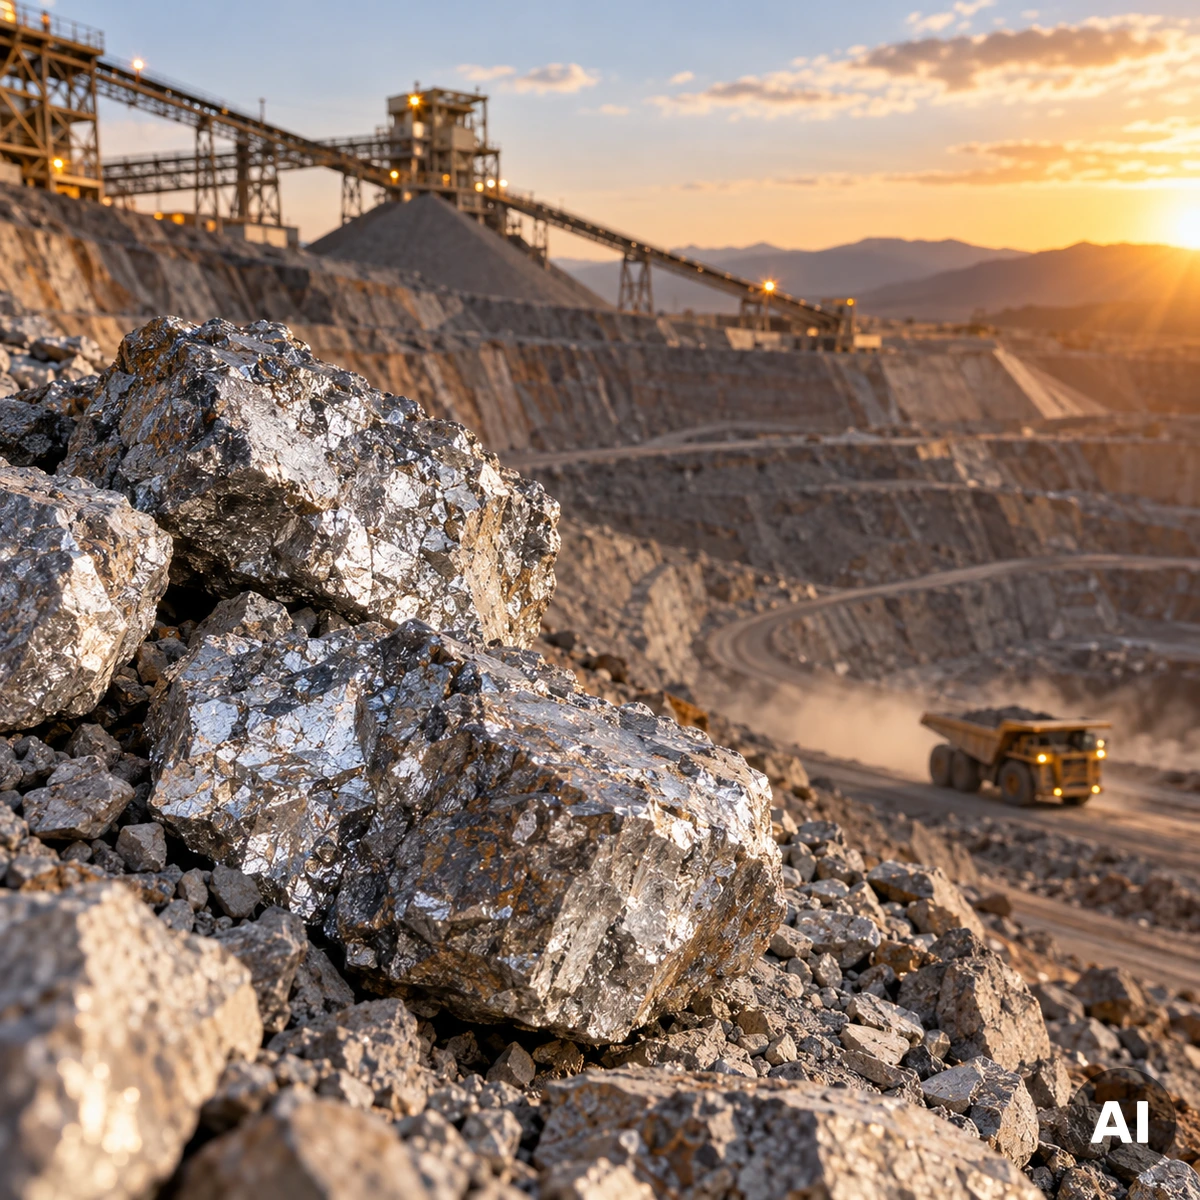
Die internationale Silberproduktion konzentriert sich auf mehrere bedeutende Bergbauregionen. Mexiko gehört zu den wichtigsten Förderländern. Auch Peru, China, Bolivien, Chile und Polen spielen eine wesentliche Rolle.
Gerade diese geografische Konzentration macht das Angebot anfällig für regionale Störungen. Arbeitskonflikte, Genehmigungsverfahren, Wasserknappheit, technische Probleme oder Veränderungen der Bergbaugesetzgebung können erhebliche Auswirkungen auf einzelne Produktionsstandorte haben.
Im Jahr 2025 profitierte die globale Silberförderung insbesondere von einer höheren Nebenproduktgewinnung in peruanischen Kupferminen und dem Produktionshochlauf der russischen Prognoz-Mine. Rückgänge bei wichtigen Betrieben in Mexiko und Indonesien begrenzten dagegen das Wachstum.
Für 2026 erwarten die Analysten zwar Verbesserungen in Mexiko, gleichzeitig aber Rückgänge in anderen Regionen, insbesondere bei bestimmten Blei- und Zinkbetrieben in Peru.
Die Entwicklungen zeigen, weshalb selbst bei günstigen Silberpreisen kein gleichmäßiger globaler Produktionsanstieg zu erwarten ist.
Hohe Preise allein reichen nicht für neue Investitionen
Die wirtschaftliche Situation vieler primärer Silberproduzenten hat sich durch die Preissteigerungen erheblich verbessert. Laut World Silver Survey 2026 sanken deren durchschnittliche nachhaltige Gesamtkosten, die sogenannten All-in Sustaining Costs, im Jahr 2025 auf rund 12,21 US-Dollar je Feinunze.
Diese Kennzahl erfasst wichtige laufende Produktions- und Erhaltungsaufwendungen. Sie ist jedoch nicht mit den vollständigen Kosten für die Erschließung eines neuen Bergwerks gleichzusetzen.
Bei Investitionsentscheidungen berücksichtigen Unternehmen außerdem langfristige Preisannahmen, Finanzierungskosten, politische Risiken und mögliche Veränderungen der Nachfrage.
Ein Projekt, das nur bei außergewöhnlich hohen Silberpreisen wirtschaftlich erscheint, kann bei einer späteren Preiskorrektur erhebliche Probleme bekommen. Bergbauunternehmen müssen deshalb abwägen, ob eine neue Anlage auch unter weniger günstigen Marktbedingungen tragfähig bleibt.
Hinzu kommen Fachkräftemangel, steigende Baukosten und teilweise lange Lieferzeiten für spezialisierte Bergbaumaschinen.
Warum Recycling die Förderlücke nicht vollständig schließt
Wenn neue Minen nicht schnell genug zusätzliches Silber bereitstellen, gewinnt das Recycling an Bedeutung. Das Edelmetall lässt sich grundsätzlich wiederholt zurückgewinnen, ohne seine charakteristischen Materialeigenschaften zu verlieren.
Wichtige Recyclingquellen sind Schmuck, Silberwaren, industrielle Rückstände, Elektronikschrott und bestimmte verbrauchte Katalysatoren.
2025 stieg die weltweite Silberrückgewinnung nach Angaben des Silver Institute auf 197,6 Millionen Feinunzen. Das entsprach einem Zwölfjahreshoch. Für 2026 wird ein weiterer Anstieg erwartet.
Allerdings ist ein erheblicher Teil des industriell verwendeten Silbers nur mit großem Aufwand zurückzugewinnen. In elektronischen Bauteilen liegen oft geringe Mengen vor, die über zahlreiche Produkte verteilt sind. Sammlung, Trennung und metallurgische Aufbereitung verursachen Kosten.
Bei langlebigen Produkten gelangt das enthaltene Silber außerdem erst nach vielen Jahren wieder in den Recyclingkreislauf. Selbst hohe Marktpreise können diese zeitlichen und technischen Grenzen nicht vollständig beseitigen.
Recycling ist damit ein unverzichtbarer Bestandteil der Silberversorgung, aber kein kurzfristig unbegrenzt verfügbares Ersatzangebot für die Minenproduktion.
Die Industrienachfrage verändert sich ebenfalls
Auf der Nachfrageseite steht Silber vor einer besonderen Herausforderung. Das Metall ist gleichzeitig Anlageedelmetall und wichtiger industrieller Rohstoff.
Seine hohe elektrische Leitfähigkeit macht es für Kontakte, elektronische Komponenten, Energieinfrastruktur und zahlreiche industrielle Anwendungen interessant. Auch die Automobilindustrie und bestimmte Technologien im Bereich künstlicher Intelligenz tragen zum Bedarf bei.
Die Nachfrage wächst allerdings nicht in allen Segmenten kontinuierlich. Nach vier Jahren mit steigender industrieller Silberverarbeitung sank diese 2025 um drei Prozent auf 657,4 Millionen Feinunzen.
Eine wichtige Ursache war die Photovoltaikindustrie. Hersteller reduzierten den Silberverbrauch je Solarzelle und setzten verstärkt auf alternative Materialien. Dieser Prozess wird als Materialeinsparung beziehungsweise Substitution bezeichnet.
Das Beispiel verdeutlicht, dass hohe Silberpreise auch eine Gegenreaktion auslösen: Unternehmen versuchen, weniger Silber einzusetzen oder es durch andere Werkstoffe zu ersetzen.
Für die langfristige Marktentwicklung kommt es daher nicht nur auf die Zahl neu installierter Solaranlagen oder produzierter Elektrofahrzeuge an, sondern ebenso auf die tatsächlich benötigte Silbermenge je Anwendung.
Das Angebotsdefizit belastet die vorhandenen Silberbestände
Die entscheidende Marktgröße ist das Verhältnis zwischen dem gesamten verfügbaren Silberangebot und der Nachfrage. Neben der Minenförderung zählen auch Recycling und weitere Angebotskomponenten dazu.
Nach dem World Silver Survey 2026 überstieg die globale Silbernachfrage das Angebot 2025 bereits im fünften aufeinanderfolgenden Jahr. Für 2026 prognostizieren die Analysten ein weiteres Defizit von rund 46,3 Millionen Feinunzen.
Solche Defizite müssen durch die Mobilisierung vorhandener Bestände ausgeglichen werden. Silber aus Lagerhäusern, privaten Vorräten oder anderen oberirdischen Beständen kann dadurch eine wichtige Rolle übernehmen.
Ein rechnerisches Marktdefizit bedeutet allerdings nicht, dass Silber unmittelbar ausgeht. Entscheidend ist vielmehr, wie viel Metall tatsächlich verfügbar ist, an welchen Standorten es lagert und zu welchen Konditionen Besitzer bereit sind, es abzugeben.
Die zeitweise angespannte Liquidität des physischen Silbermarktes und die starken Preisschwankungen der vergangenen Monate zeigen, wie empfindlich das Marktgleichgewicht auf Veränderungen der verfügbaren Bestände reagieren kann.
Kann die Silberförderung langfristig wieder deutlich wachsen?
Grundsätzlich können höhere Preise neue Investitionen anstoßen, bisher unwirtschaftliche Lagerstätten attraktiv machen und die Erweiterung bestehender Minen unterstützen.
Auch technische Fortschritte bei der Erzaufbereitung können dazu beitragen, die Ausbeute zu erhöhen. Besonders interessant sind Projekte, bei denen Silber gemeinsam mit wirtschaftlich bedeutenden Mengen anderer Metalle gewonnen wird.
Eine kräftige Ausweitung des weltweiten Angebots setzt jedoch voraus, dass genügend wirtschaftlich erschließbare Vorkommen vorhanden sind und neue Kapazitäten tatsächlich gebaut werden.
Die hohe Abhängigkeit von der Kupfer-, Blei-, Zink- und Goldförderung dürfte deshalb auch künftig ein prägendes Merkmal des Silbermarktes bleiben.
Hinzu kommt die Unsicherheit über die zukünftige Nachfrage. Sollte die industrielle Substitution schneller voranschreiten oder die Investitionsnachfrage deutlich nachlassen, könnte sich das Marktgleichgewicht auch ohne stark steigende Minenförderung verändern.
Umgekehrt könnten neue industrielle Anwendungen oder zusätzliche physische Nachfrage das Angebot erneut unter Druck setzen.
Das vermeintliche Silber-Rätsel lässt sich damit erklären: Der Preis kann sehr schnell steigen, die weltweite Minenproduktion dagegen nur langsam reagieren. Solange Silber überwiegend als Nebenprodukt anderer Metalle anfällt und neue Bergwerke lange Vorlaufzeiten benötigen, bleibt die Angebotsseite vergleichsweise unflexibel.
Ob daraus dauerhaft höhere Silberpreise entstehen, hängt jedoch nicht allein von den Minen ab, sondern ebenso von Recycling, industriellen Einsparungen, Investitionsnachfrage und den verfügbaren Lagerbeständen.
Als Grundlage der Produktions- und Marktdaten dient der World Silver Survey 2026 des Silver Institute. Ergänzende Informationen zur Entwicklung von Angebot und Nachfrage veröffentlicht das Institut unter Silver Supply & Demand.
14.10.2026 - Tobias Dalacker - info@muenzkauf.de
Weitere Artikel aus Rohstoffe
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare