
Börsen unter Druck – Ölpreis und KI-Sorgen belasten
Börsenbericht vom 22. Oktober 2026: DAX und Europas Aktienmärkte verlieren, Wall Street erwartet einen schwachen Start. Öl, Anleihen und Unternehmensbilanzen bestimmen den Handel.
Die internationalen Finanzmärkte erleben am Donnerstag, dem 22. Oktober 2026, einen angespannten Handelstag. An den europäischen Börsen überwiegen die Kursverluste, während die amerikanischen Aktienmärkte vor ihrer regulären Eröffnung ebenfalls deutliche Abschläge erwarten lassen. Im Mittelpunkt stehen erneut steigende Energiepreise, die hohen Investitionskosten der künstlichen Intelligenz und die Unsicherheit über die weitere Zinspolitik der Notenbanken.
Besonders auffällig ist die zunehmende Nervosität bei Technologieunternehmen. Noch am Mittwoch hatten starke Unternehmenszahlen die Begeisterung für künstliche Intelligenz gestützt. Einen Tag später rücken wieder die enormen Finanzierungskosten, anspruchsvolle Bewertungen und die Frage nach der tatsächlichen Rentabilität der Investitionen in den Vordergrund.
Hinzu kommen geopolitische Spannungen im Nahen Osten. Der Ölpreis steigt deutlich und verschärft damit die Befürchtung, dass die Inflation länger erhöht bleiben könnte. Für die Notenbanken entsteht daraus ein schwieriges Umfeld: Einerseits benötigen Unternehmen und Verbraucher stabile Finanzierungskosten, andererseits können steigende Energiepreise eine restriktive Geldpolitik erforderlich machen.
Redaktionsstand: 22. Oktober 2026, 15:26 Uhr MESZ. Die genannten Marktbewegungen beziehen sich auf verfügbare Intraday-Daten beziehungsweise vorbörsliche Indikationen und sind keine Schlusskurse.
Deutschland und Europa – DAX verliert an Boden
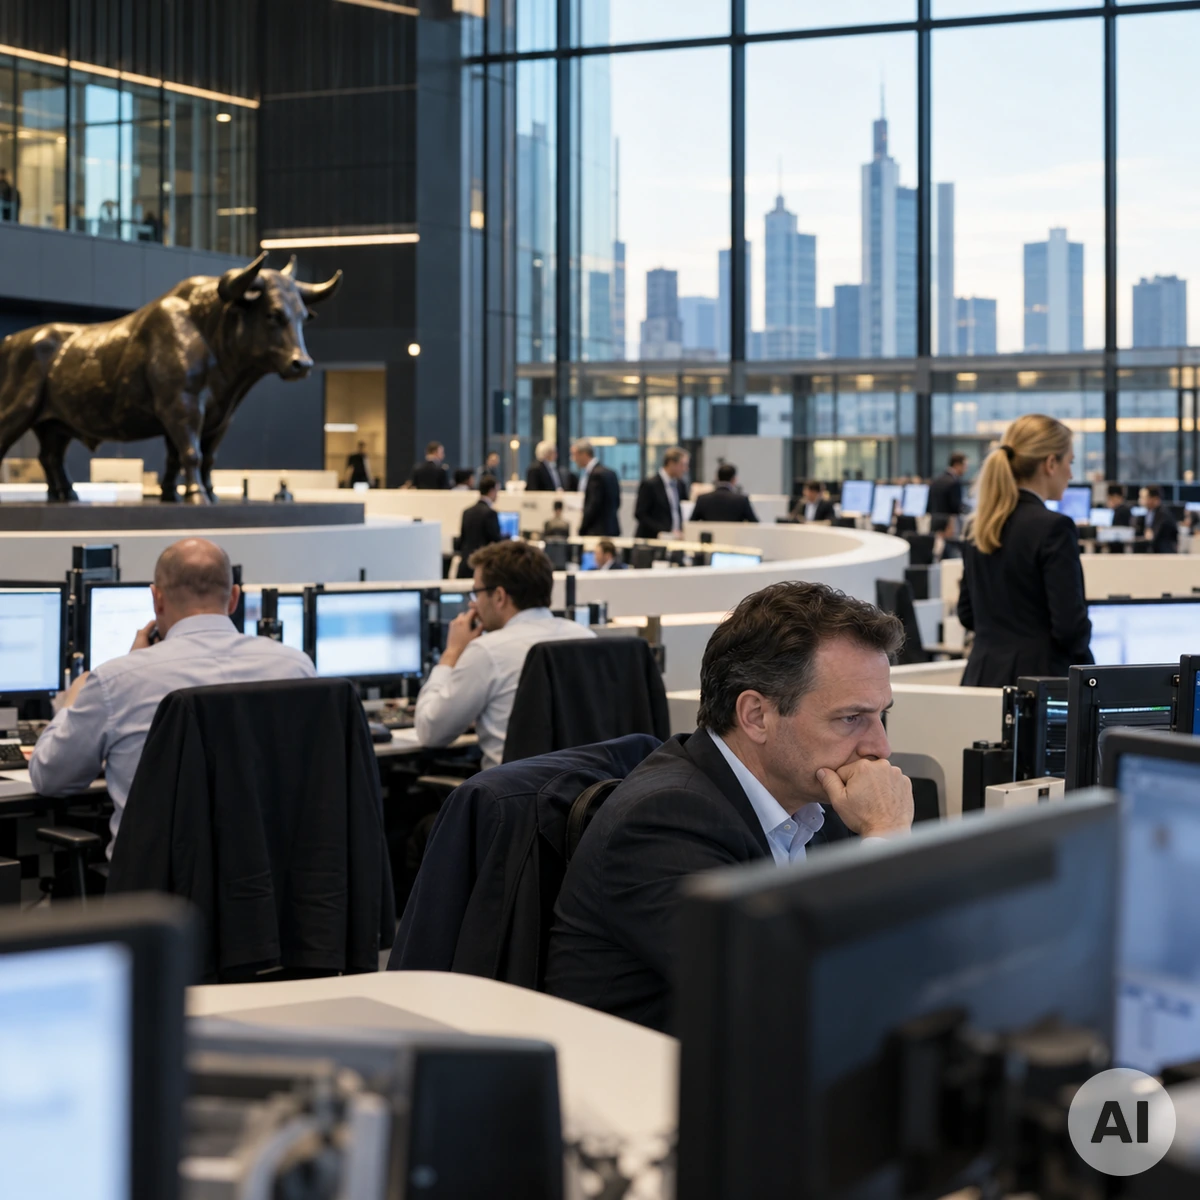
Am deutschen Aktienmarkt bestimmt die internationale Risikoaversion das Geschehen. Der DAX steht unter Verkaufsdruck und kann sich der schwächeren Entwicklung an den europäischen Börsen nicht entziehen. Besonders Unternehmen mit hohen Bewertungen und einer starken Abhängigkeit von günstigen Finanzierungsbedingungen geraten in den Blickpunkt.
Eine Marktübersicht vom Donnerstagvormittag zeigte den deutschen Leitindex bei rund 25.326 Punkten und damit etwa 1,2 Prozent unter dem vorherigen Schlussstand. Diese Momentaufnahme ist ausdrücklich kein offizieller Tagesendstand.
Auch an anderen europäischen Handelsplätzen überwiegen die Verluste. Der britische FTSE 100 und weitere wichtige Aktienindizes geben nach. Damit zeigt sich, dass die Belastung nicht auf einzelne deutsche Unternehmen begrenzt ist, sondern mehrere europäische Branchen erfasst.
Für die exportorientierte deutsche Wirtschaft ist die Kombination aus hohen Energiepreisen, internationaler Unsicherheit und anspruchsvollen Finanzierungskosten besonders problematisch. Automobilhersteller, Chemiekonzerne und energieintensive Industriebetriebe reagieren empfindlich auf Veränderungen ihrer Produktionskosten und der weltweiten Nachfrage.
Gleichzeitig können einzelne Unternehmen mit widerstandsfähigen Geschäftsmodellen, stabilen Margen und einer geringen Verschuldung in einem solchen Marktumfeld vergleichsweise robust bleiben. Die Unterschiede zwischen den Branchen und einzelnen Aktien gewinnen deshalb an Bedeutung.
Wall Street – Technologieaktien vor schwachem Handelsstart
Auch an der Wall Street deutet sich ein schwieriger Handelstag an. Die amerikanischen Aktienindex-Futures notierten am frühen Nachmittag deutscher Zeit deutlich im Minus. Nach Angaben der Nachrichtenagentur Reuters verloren die Terminkontrakte auf den Dow Jones zeitweise rund 0,5 Prozent, auf den S&P 500 etwa 0,9 Prozent und auf den Nasdaq 100 ungefähr 1,6 Prozent.
Die stärkeren Verluste beim Nasdaq verdeutlichen, dass die Verkaufsbereitschaft besonders im Technologiesektor ausgeprägt ist. Unternehmen, deren Börsenwert stark von langfristigen Wachstumserwartungen abhängt, stehen erneut unter besonderer Beobachtung.
Der Markt befindet sich damit in einer Phase, in der gute Geschäftszahlen allein nicht immer ausreichen, um weitere Kurssteigerungen auszulösen. Entscheidend wird zunehmend, ob die Unternehmen ihre hohen Investitionen auch in entsprechende Gewinne und freie Zahlungsüberschüsse umwandeln können.
Für den breiten amerikanischen Aktienmarkt ist dies von erheblicher Bedeutung. Große Technologieunternehmen besitzen ein hohes Gewicht in den wichtigsten Aktienindizes. Bereits vergleichsweise moderate Kursverluste einzelner Schwergewichte können deshalb die Gesamtentwicklung deutlich beeinflussen.
Künstliche Intelligenz – Investitionsboom wird kritischer bewertet
Die Euphorie rund um künstliche Intelligenz wird zunehmend von betriebswirtschaftlichen Fragen begleitet. Zwar investieren Technologieunternehmen weiterhin erhebliche Summen in Rechenzentren, Halbleiter, Software und neue Anwendungen. Doch Anleger prüfen genauer, wie schnell diese Ausgaben zusätzliche Einnahmen und Gewinne ermöglichen.
Besonders die jüngsten Unternehmensmeldungen von Tesla und Meta haben diese Diskussion verstärkt.
Tesla geriet vorbörslich unter Druck, nachdem der Elektroautohersteller seine Prognose für die jährlichen Investitionsausgaben reduziert hatte. Die Aktie verlor zeitweise rund 3,5 Prozent. Marktteilnehmer hinterfragen nun, welche Folgen dies für die Entwicklung neuer KI- und Robotikprojekte haben könnte.
Meta stand ebenfalls unter Verkaufsdruck. Das Unternehmen hatte neue Aktien ohne Stimmrecht vorgestellt, die im Zusammenhang mit der Finanzierung seiner umfangreichen KI-Expansion stehen. Vorbörslich gab der Kurs zeitweise um etwa 2,4 Prozent nach.
Auch bei Nvidia, Amazon und mehreren Halbleiterunternehmen überwogen die Kursverluste. Besonders deutlich wurde die Schwäche bei einzelnen Chipherstellern, deren Aktien vor Handelsbeginn teilweise mehrere Prozent verloren.
Die grundlegende Frage lautet inzwischen nicht mehr ausschließlich, wie groß der Markt für künstliche Intelligenz werden kann. Entscheidend ist vielmehr, welcher Anteil der erwarteten Umsätze tatsächlich bei den Unternehmen ankommt und ob die Gewinne ausreichen, um die hohen Investitionen wirtschaftlich zu rechtfertigen.
Ein Rückgang der Aktienkurse bedeutet allerdings nicht automatisch, dass die technologische Entwicklung ins Stocken gerät. Er kann ebenso Ausdruck einer Neubewertung der erwarteten Renditen und der bereits eingepreisten Wachstumsaussichten sein.
Ölpreis steigt – Energieversorgung erneut im Mittelpunkt
Am Rohstoffmarkt sorgt insbesondere Erdöl für Unruhe. Die Nordseesorte Brent verteuerte sich am Donnerstag zeitweise um mehr als 2,8 Prozent auf ungefähr 111 US-Dollar je Barrel und näherte sich damit einem Fünfmonatshoch.
Auslöser sind neue Sorgen um die Versorgungssicherheit im Nahen Osten. Meldungen über weitere Angriffe der Huthi auf Ziele in Saudi-Arabien verstärkten die Befürchtung, dass Energieinfrastruktur und internationale Lieferketten erneut beeinträchtigt werden könnten.
Die wirtschaftlichen Auswirkungen eines länger anhaltenden Ölpreisanstiegs reichen weit über die Mineralölindustrie hinaus. Höhere Treibstoffkosten belasten Fluggesellschaften, Logistikunternehmen und private Haushalte. In der chemischen Industrie kann Rohöl zudem unmittelbar als Ausgangsstoff oder indirekt über die Energiekosten die Produktion verteuern.
Für die Verbraucherpreise entsteht dadurch ein zusätzlicher Risikofaktor. Sollten Unternehmen höhere Kosten an ihre Kunden weitergeben, könnte sich die Inflationsentwicklung erneut verschlechtern.
Allerdings führt ein steigender Ölpreis nicht zwangsläufig zu einer dauerhaft höheren allgemeinen Inflation. Entscheidend sind unter anderem die Dauer der Preisbewegung, die Entwicklung anderer Energieträger und die Fähigkeit der Unternehmen, zusätzliche Kosten aufzufangen.
Für die Aktienmärkte ist die aktuelle Kombination dennoch ungünstig: Höhere Energiepreise können die Gewinnmargen belasten, während gleichzeitig die Aussicht auf niedrigere Zinsen geschwächt wird.
Anleihemärkte – Frankreich bleibt ein besonderer Risikofaktor
Neben den Aktienmärkten verdient der internationale Anleihehandel besondere Aufmerksamkeit. Staatsanleihen reagieren derzeit empfindlich auf Inflationserwartungen, Haushaltsrisiken und die Geldpolitik der Notenbanken.
In den Vereinigten Staaten fiel die Rendite zehnjähriger Staatsanleihen am Donnerstag zeitweise auf ungefähr 5,04 Prozent. Die Nachfrage nach als vergleichsweise sicher geltenden Anleihen nahm angesichts der schwächeren Aktienmärkte zu.
Sinkende Anleiherenditen bedeuten grundsätzlich steigende Kurse bereits ausgegebener festverzinslicher Wertpapiere. Allerdings bleibt das Renditeniveau amerikanischer Staatsanleihen im längerfristigen Vergleich hoch.
In Europa richtet sich der Blick besonders auf Frankreich. Die angespannte Situation der französischen Staatsfinanzen hat die Finanzierungskosten des Landes auf außergewöhnlich hohe Niveaus getrieben. Während amerikanische Anleiherenditen am Donnerstag zeitweise nachgaben, blieb der französische Anleihemarkt unter Druck.
Die Entwicklung ist für die gesamte Eurozone relevant. Frankreich zählt zu den größten Volkswirtschaften und bedeutendsten Emittenten von Staatsanleihen innerhalb der Währungsunion. Steigende Risikoprämien können die Finanzierung des Staates verteuern und zugleich Banken sowie institutionelle Investoren belasten, die französische Schuldpapiere halten.
Ein weiterer wichtiger Indikator ist deshalb der Renditeabstand zwischen französischen und deutschen Staatsanleihen vergleichbarer Laufzeit. Vergrößert sich dieser Abstand, deutet dies auf eine höhere Risikobewertung französischer Staatsfinanzen durch die Marktteilnehmer hin.
Die Entwicklung zeigt, dass Staatsanleihen nicht ausschließlich von den Leitzinsen abhängen. Auch die Glaubwürdigkeit der Finanzpolitik und die langfristige Tragfähigkeit öffentlicher Schulden spielen eine zentrale Rolle.
Federal Reserve und EZB – Schwierige Entscheidungen für die Geldpolitik
Die amerikanische Notenbank Federal Reserve steht vor der Aufgabe, Inflationsrisiken und die wirtschaftliche Entwicklung miteinander abzuwägen. Der erneute Ölpreisanstieg erschwert diese Aufgabe, weil höhere Energiekosten den Preisauftrieb verstärken können.
Gleichzeitig deuten die jüngsten amerikanischen Arbeitsmarktdaten weiterhin auf eine bemerkenswerte Widerstandsfähigkeit hin. Die wöchentlichen Erstanträge auf Arbeitslosenhilfe gingen überraschend zurück. Dies spricht zumindest kurzfristig nicht für einen abrupten Einbruch der Beschäftigung.
Die Finanzmärkte rechnen deshalb damit, dass die Federal Reserve bei ihrer Sitzung in der kommenden Woche die Leitzinsen unverändert lassen könnte. Eine endgültige Entscheidung ist damit selbstverständlich nicht vorweggenommen.
Auch die Europäische Zentralbank muss die Folgen der Energiepreisentwicklung berücksichtigen. Besonders für den Euroraum besteht die Gefahr, dass höhere Importpreise die Kaufkraft der privaten Haushalte schwächen und zugleich den Inflationsdruck erhöhen.
Ein solches Umfeld erschwert geldpolitische Lockerungen. Selbst wenn die wirtschaftliche Dynamik nachlässt, können steigende Preise den Spielraum für Zinssenkungen begrenzen.
Für die Börsen bedeutet dies, dass Konjunkturdaten, Inflationszahlen und Äußerungen der Notenbankvertreter weiterhin unmittelbare Kursreaktionen auslösen können.
Unternehmensbilanzen – Gewinner und Verlierer der Berichtssaison
Die laufende amerikanische Berichtssaison zeigt ein differenziertes Bild. Einerseits bleiben die aggregierten Gewinnerwartungen für die großen börsennotierten Unternehmen hoch. Andererseits reagieren Anleger ausgesprochen empfindlich auf enttäuschende Ausblicke und steigende Kosten.
Nach Daten von LSEG wurde das erwartete Gewinnwachstum der Unternehmen im S&P 500 für das dritte Quartal auf 32,3 Prozent angehoben, nachdem zuvor 30,7 Prozent erwartet worden waren. Dabei handelt es sich um eine aggregierte Schätzung und nicht um das bereits endgültig feststehende Quartalsergebnis.
IBM verlor vorbörslich zeitweise rund 6,6 Prozent, obwohl das Unternehmen seine Prognose für den Softwareumsatz angehoben und die Erwartungen für das dritte Quartal übertroffen hatte. Offenbar waren die Anforderungen der Investoren an die Qualität und Nachhaltigkeit des Wachstums besonders hoch.
Auch Blackstone geriet unter Druck. Der Vermögensverwalter berichtete über einen Rückgang des Quartalsgewinns. Die Aktie gab vorbörslich zeitweise um etwa 3,2 Prozent nach.
American Airlines verlor ebenfalls deutlich. Die Fluggesellschaft stellte für das Gesamtjahr einen Verlust in Aussicht. Hohe Kerosinpreise belasten die Kostenstruktur, während sich diese zusätzlichen Aufwendungen nicht vollständig durch höhere Ticketpreise ausgleichen lassen.
Ein Gegenbeispiel lieferte Spotify. Die Aktie stieg vorbörslich zeitweise um rund 6,6 Prozent, nachdem der Musikstreaminganbieter einen positiven Gewinnausblick für das vierte Quartal veröffentlicht hatte. Das Unternehmen setzt unter anderem auf neue KI-gestützte Funktionen zur Stärkung seines Geschäfts.
Die Beispiele zeigen, wie unterschiedlich Unternehmen auf das aktuelle wirtschaftliche Umfeld reagieren. Entscheidend sind nicht nur Umsatzwachstum und Marktposition, sondern zunehmend auch Kapitalbedarf, Kostenkontrolle und die Fähigkeit, zusätzliche Investitionen in Gewinne umzuwandeln.
Asien – Deutliche Verluste an wichtigen Handelsplätzen
Bereits im asiatischen Handel hatten sich die internationalen Belastungsfaktoren bemerkbar gemacht. Der japanische Nikkei 225 und der chinesische Aktienmarkt verzeichneten deutliche Rückgänge.
Eine am Donnerstagvormittag veröffentlichte Marktübersicht wies für den Nikkei 225 einen Rückgang von rund 2,7 Prozent aus. Der Shanghai Composite lag in derselben Übersicht ungefähr 1,5 Prozent im Minus.
Für die asiatischen Volkswirtschaften sind insbesondere die Energiepreise und die Nachfrage nach Technologieprodukten von Bedeutung. Japan ist in hohem Maße auf Energieimporte angewiesen, während zahlreiche asiatische Unternehmen eng in die internationale Halbleiter- und Elektronikproduktion eingebunden sind.
Schwächere Technologiewerte in den Vereinigten Staaten können deshalb auch die Bewertung asiatischer Zulieferer beeinflussen. Gleichzeitig erhöhen steigende Ölpreise die Importkosten vieler Länder und können deren Handelsbilanzen belasten.
Die Kursverluste in Asien verdeutlichen, dass die gegenwärtige Nervosität nicht allein auf die amerikanischen und europäischen Börsen beschränkt ist.
Devisenmarkt – Dollar, Euro und internationale Kapitalströme
Am Devisenmarkt stehen die unterschiedlichen Zinsperspektiven und die Nachfrage nach sicheren Anlagen im Mittelpunkt. Der US-Dollar profitiert grundsätzlich von vergleichsweise hohen amerikanischen Renditen, kann bei einer stärkeren Flucht in Sicherheit aber auch durch gegenläufige Kapitalbewegungen beeinflusst werden.
Für den Euro sind insbesondere die Entwicklung der europäischen Konjunktur, die Energieimportkosten und die geldpolitischen Erwartungen entscheidend.
Ein stärkerer Dollar verteuert Rohstoffe, die international in amerikanischer Währung gehandelt werden, für Käufer aus dem Euroraum. Dies betrifft insbesondere Erdöl und zahlreiche Industriemetalle.
Dadurch können sich die Auswirkungen steigender Rohstoffpreise auf europäische Unternehmen zusätzlich verstärken. Umgekehrt kann ein schwächerer Euro die preisliche Wettbewerbsfähigkeit europäischer Exporteure auf internationalen Märkten verbessern.
Die Wechselkursentwicklung bleibt deshalb ein wichtiger Bestandteil der wirtschaftlichen Gesamtlage. Eine verlässliche aktuelle Euro-Dollar-Notierung wird hier bewusst nicht genannt, da für den Redaktionszeitpunkt kein ausreichend abgesicherter einheitlicher Kursstand vorliegt.
Gold und Edelmetalle – Zwischen Sicherheitsbedarf und Zinsdruck
Auch die Edelmetallmärkte stehen im Spannungsfeld unterschiedlicher Einflussfaktoren. Politische Unsicherheit und eine erhöhte Risikoaversion können die Nachfrage nach Gold als Wertaufbewahrungsmittel unterstützen.
Gleichzeitig wirken hohe reale Anleiherenditen und ein starker US-Dollar häufig belastend auf den Goldpreis. Da Gold selbst keine laufenden Zinsen abwirft, steigen bei höheren Realzinsen die Opportunitätskosten seiner Haltung.
Diese gegenläufigen Kräfte erklären, weshalb Gold nicht in jeder Phase fallender Aktienmärkte automatisch steigt. Kurzfristige Liquiditätsbedürfnisse großer Marktteilnehmer können zusätzlich zu Verkäufen führen.
Bei Silber kommt neben der Bedeutung als Edelmetall die industrielle Nachfrage hinzu. Veränderungen der Erwartungen für Elektronik, Solartechnik und die allgemeine Industrieproduktion können den Silbermarkt beeinflussen.
Platin und Palladium reagieren ebenfalls auf die industrielle Nachfrage, insbesondere aus dem Automobilsektor. Hier spielen neben der Konjunktur auch technologische Veränderungen und die Entwicklung der weltweiten Fahrzeugproduktion eine Rolle.
Für die Einordnung der Edelmetallmärkte ist daher eine getrennte Betrachtung von Investmentnachfrage, industriellem Verbrauch und Angebotsentwicklung erforderlich. Eine pauschale Gleichsetzung sämtlicher Edelmetalle mit sicheren Häfen würde ihren unterschiedlichen Marktstrukturen nicht gerecht.
Was die Börsen in den kommenden Tagen bewegen könnte
Die weitere Marktentwicklung hängt wesentlich davon ab, ob sich die geopolitische Lage im Nahen Osten stabilisiert und ob die Ölpreise ihre jüngsten Gewinne behaupten.
Ein länger anhaltender Energiepreisanstieg könnte die Inflationserwartungen erhöhen und die Hoffnung auf eine baldige geldpolitische Entlastung dämpfen. Eine Entspannung an den Energiemärkten würde dagegen zumindest einen wichtigen Belastungsfaktor reduzieren.
Parallel dazu wird die amerikanische Berichtssaison weiter darüber entscheiden, ob die hohen Bewertungen vieler Technologieunternehmen durch die tatsächliche Geschäftsentwicklung gerechtfertigt erscheinen.
Besondere Aufmerksamkeit verdienen die Investitionspläne großer KI-Unternehmen. Sollte sich zeigen, dass die erwarteten Erträge langsamer wachsen als die Ausgaben, könnte dies zu weiteren Bewertungsanpassungen führen.
Auch die Anleihemärkte bleiben ein wichtiger Frühindikator. Vor allem die amerikanischen Staatsanleiherenditen und die Risikoprämien französischer Staatsanleihen können Hinweise auf Veränderungen der Inflationserwartungen und des Vertrauens in die öffentlichen Finanzen liefern.
Für den restlichen Donnerstag wird zudem entscheidend sein, ob sich die vorbörslichen Verluste an der Wall Street nach der regulären Handelseröffnung bestätigen oder ob Käufer die niedrigeren Kurse für neue Positionen nutzen.
Fazit – Die Märkte verlangen wirtschaftliche Substanz
Der 22. Oktober 2026 verdeutlicht, wie eng Aktienmärkte, Energiepreise, Staatsanleihen und Geldpolitik inzwischen miteinander verflochten sind. Die erneuten Kursverluste bei Technologieunternehmen zeigen, dass hohe Wachstumserwartungen allein nicht mehr ausreichen, um steigende Bewertungen dauerhaft zu rechtfertigen.
Gleichzeitig entwickelt sich der Ölpreis erneut zu einem wichtigen Risiko für die Weltwirtschaft. Höhere Energiekosten treffen Unternehmen und Verbraucher und können den geldpolitischen Handlungsspielraum der Notenbanken begrenzen.
Die Schwierigkeiten am französischen Anleihemarkt unterstreichen zudem, dass die Tragfähigkeit staatlicher Finanzen wieder stärker in den Mittelpunkt der Kapitalmarktbewertung rückt.
Für die kommenden Handelstage dürfte deshalb weniger die allgemeine Begeisterung für einzelne Zukunftstechnologien entscheidend sein als die Frage, welche Unternehmen und Volkswirtschaften auch unter anspruchsvollen Finanzierungsbedingungen nachhaltig wirtschaften können.
Eine dauerhafte Stabilisierung der Börsen würde vor allem von einer Entspannung der Energiepreise, verlässlichen Unternehmensgewinnen und einer Beruhigung der Anleihemärkte profitieren. Bis dahin ist mit einer erhöhten Schwankungsanfälligkeit zu rechnen.
Dieser Marktbericht dient ausschließlich der journalistischen Information und stellt keine individuelle Anlageberatung oder Aufforderung zum Kauf beziehungsweise Verkauf von Finanzinstrumenten dar.
Quellen und weiterführende Informationen: Reuters – Internationale Finanzmärkte am 22. Oktober 2026, Wall Street Journal – Aktueller Börsenhandel und Europäische Zentralbank.
22.10.2026 - Rina Teitscheid - info@muenzkauf.de
Weitere Artikel aus Börse & Märkte
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare