
Börse & Märkte: DAX gewinnt zum Wochenschluss
16. Oktober 2026 – Deutsche Aktien legen deutlich zu, die Wall Street zeigt ein gemischtes Bild. Automobilwerte profitieren von politischen Nachrichten, während die Unsicherheit im KI-Sektor anhält
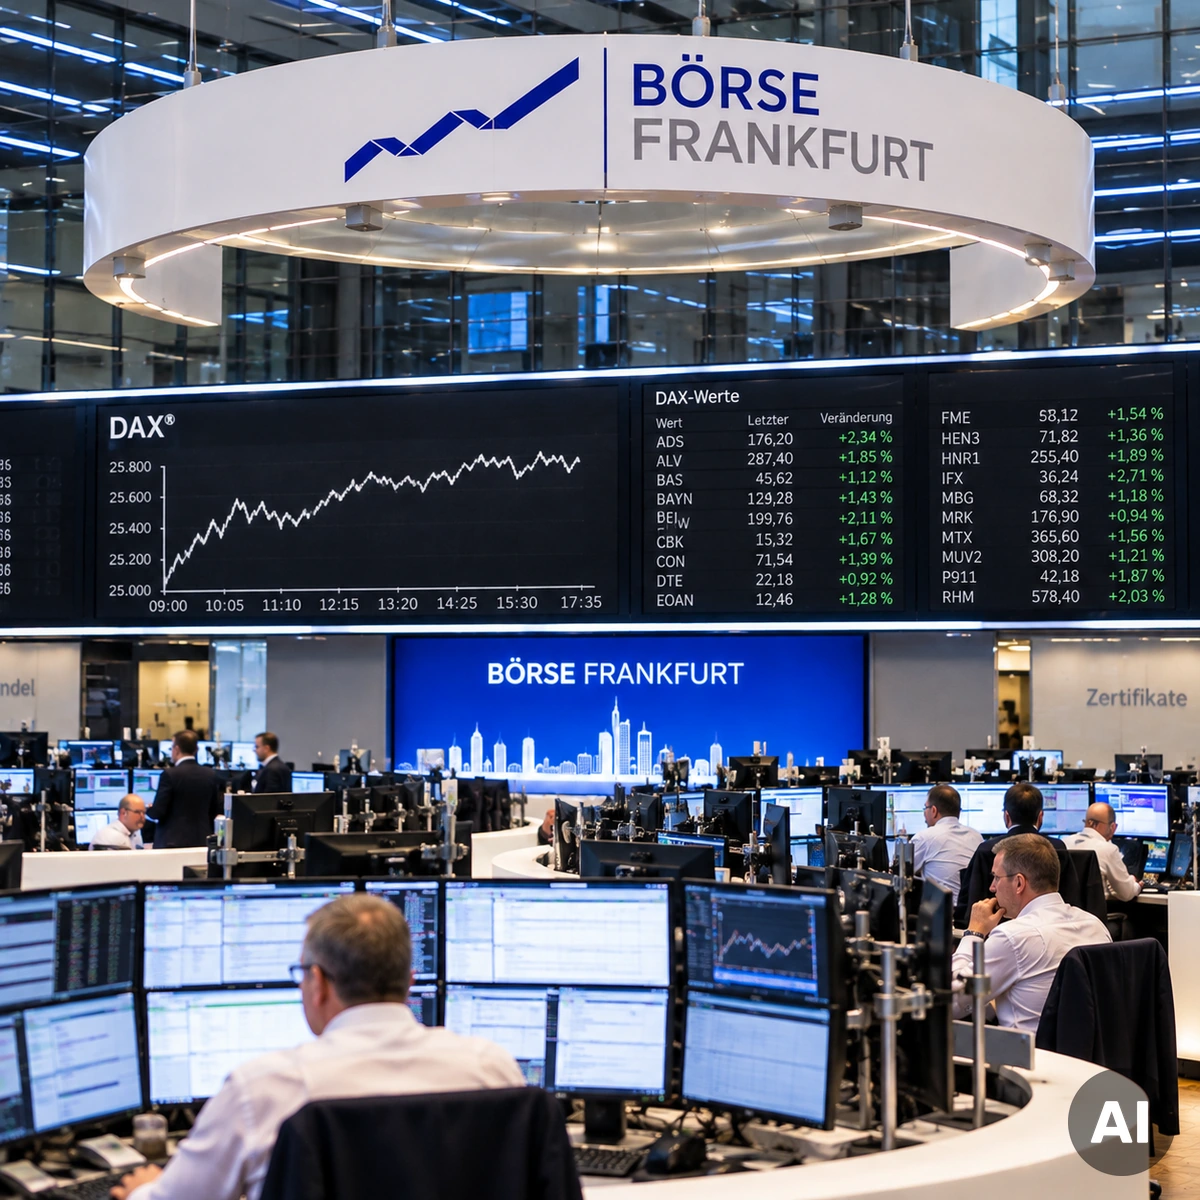
Die europäischen Aktienmärkte zeigen sich am Freitag, dem 16. Oktober 2026, überwiegend freundlich. Nach einer turbulenten Handelswoche mit deutlichen Kursverlusten bei Technologie- und Halbleiterunternehmen gewinnt der deutsche Leitindex DAX wieder an Boden. Unterstützung kommt von positiven Unternehmensnachrichten, einer Erholung einzelner Industriewerte und neuen Hoffnungen auf eine Entspannung der internationalen Finanzmärkte. Allerdings bleibt die Nervosität hoch: An der Wall Street stehen vor allem KI-Unternehmen weiterhin unter Verkaufsdruck.
Der DAX erreichte am Nachmittag gegen 15:08 Uhr rund 25.646 Punkte und lag damit etwa 1,04 Prozent über dem Vortag. Der MDAX gewann zum gleichen Zeitpunkt rund 1,75 Prozent und notierte bei etwa 30.745 Punkten. Die Kursgewinne zeigen, dass sich die Erholung nicht allein auf die großen Standardwerte beschränkt.
Für zusätzliche Bewegung sorgen politische Entscheidungen zur europäischen Automobilindustrie, neue Inflationsrisiken und die laufende Berichtssaison. Anleger müssen deshalb weiterhin zwischen kurzfristigen Erholungssignalen und den längerfristigen Belastungen für Unternehmen unterscheiden.
DAX steigt deutlich – Automobilaktien profitieren
Am deutschen Aktienmarkt gehören Automobilhersteller und ihre Zulieferer zu den besonders beachteten Unternehmen. Hintergrund ist eine politische Verständigung zwischen Deutschland und Frankreich über eine mögliche Lockerung der europäischen Vorgaben für neue Fahrzeuge mit Verbrennungsmotoren nach 2035.
Die Nachricht sorgte am Freitag für steigende Aktienkurse mehrerer Automobilhersteller. Anleger verbinden mit einer flexibleren Regulierung die Hoffnung, dass Unternehmen ihre bestehenden Produktionskapazitäten länger nutzen und den technologischen Umbau schrittweise gestalten könnten.
Allerdings handelt es sich bei der deutsch-französischen Verständigung noch nicht um eine abschließende Änderung des europäischen Rechtsrahmens. Die weiteren Entscheidungen auf EU-Ebene bleiben abzuwarten.
Auch unabhängig davon steht die deutsche Automobilindustrie vor erheblichen Herausforderungen. Der Wettbewerb mit chinesischen Herstellern, hohe Entwicklungskosten, eine schwankende Nachfrage und die Transformation zur Elektromobilität beeinflussen die langfristigen Geschäftsaussichten.
Dass der DAX am Freitag deutlich steigt, ist deshalb zunächst als positive Marktreaktion zu bewerten. Ob daraus eine nachhaltige Erholung entsteht, hängt auch davon ab, wie sich Auftragseingänge, Gewinne und Absatzmärkte in den kommenden Quartalen entwickeln.
Wall Street zwischen Bankgewinnen und KI-Sorgen
Während europäische Aktien überwiegend zulegen, zeigt sich an der Wall Street ein uneinheitliches Bild. Der Dow Jones Industrial Average profitiert von Kursgewinnen bei Finanzunternehmen und etablierten Industriewerten. Der technologielastige Nasdaq steht dagegen weiterhin unter Druck.
Im frühen amerikanischen Handel gewann der Dow Jones zeitweise rund 0,8 Prozent, während der Nasdaq ungefähr 0,6 Prozent verlor. Der S&P 500 bewegte sich zunächst nahe seinem Vortagesschluss. Damit setzt sich eine Entwicklung fort, die bereits während der vergangenen Handelstage zu beobachten war: Anleger unterscheiden zunehmend zwischen klassischen Geschäftsmodellen und hoch bewerteten Technologieunternehmen.
Besonders Aktien aus der Halbleiterbranche bleiben schwankungsanfällig. Unternehmen wie AMD, Micron Technology und weitere Chipproduzenten reagieren auf die Sorge, dass der enorme Investitionsbedarf im Bereich künstlicher Intelligenz kurzfristig nicht überall durch entsprechende Einnahmen gedeckt werden kann.
Auf der anderen Seite profitieren große amerikanische Banken von einer weiterhin robusten Geschäftsentwicklung. Kursgewinne bei Finanzunternehmen wie JPMorgan Chase und Goldman Sachs unterstützen den Dow Jones und verhindern bislang eine breiter angelegte Schwäche des amerikanischen Aktienmarktes.
KI-Boom steht vor einem finanziellen Belastungstest
Die Finanzierung des weltweiten Ausbaus künstlicher Intelligenz entwickelt sich zunehmend zu einem entscheidenden Börsenthema. Große Technologieunternehmen investieren Milliardenbeträge in Rechenzentren, leistungsfähige Halbleiter, Stromversorgung und Netzwerkinfrastruktur.
Diese Investitionen gelten als Grundlage für die weitere Entwicklung moderner KI-Systeme. Allerdings benötigen viele Projekte erhebliche Vorfinanzierungen, während die späteren Einnahmen teilweise noch schwer einzuschätzen sind.
Insbesondere Unternehmen, die ihre Infrastruktur mit Fremdkapital finanzieren, geraten bei hohen Zinsen unter Druck. Steigende Finanzierungskosten können die Rentabilität belasten und geplante Erweiterungen verteuern.
Am Freitag standen deshalb erneut Betreiber von KI-Rechenzentren im Mittelpunkt. Aktien von CoreWeave und weiteren Infrastrukturunternehmen verloren zeitweise deutlich an Wert. Die Entwicklung verdeutlicht, dass Anleger inzwischen stärker zwischen der technologischen Bedeutung künstlicher Intelligenz und der wirtschaftlichen Tragfähigkeit einzelner Geschäftsmodelle unterscheiden.
Auch für europäische Unternehmen ist diese Entwicklung wichtig. Halbleiterausrüster, Stromnetzbetreiber, Energieunternehmen und Hersteller industrieller Automatisierungstechnik sind teilweise eng mit dem Ausbau der globalen KI-Infrastruktur verbunden.
Ein nachlassendes Investitionstempo könnte sich deshalb auf zahlreiche Branchen auswirken. Umgekehrt würden stabile Auftragszahlen und steigende Gewinne das Vertrauen in den Technologiesektor stärken.
Europa entwickelt sich besser als erwartet
Die europäischen Börsen profitieren am Freitag nicht ausschließlich von einer technischen Erholung nach den jüngsten Kursschwankungen. Auch Unternehmensnachrichten tragen zur freundlicheren Stimmung bei.
Der europäische Leitindex STOXX Europe 600 legte im Vormittagshandel zeitweise um rund 0,6 Prozent zu und erreichte damit ein Dreiwochenhoch. Besonders Unternehmen mit überzeugenden Quartalsergebnissen rückten in den Mittelpunkt.
Zu den auffälligen Einzelwerten zählte der Windkraftanlagenhersteller Nordex. Bessere Geschäftszahlen und eine angehobene Prognose sorgten für erhebliche Kursgewinne. Auch Technologie- und Industrieunternehmen profitierten von der Hoffnung, dass sich die wirtschaftliche Entwicklung in Europa stabilisieren könnte.
Dennoch bleibt die konjunkturelle Lage anspruchsvoll. Die hohen Energiepreise, zunehmende Handelskonflikte und gestiegene Finanzierungskosten belasten Teile der europäischen Industrie.
Hinzu kommt eine weiterhin erhöhte Inflation im Euroraum. Für die Europäische Zentralbank bedeutet dies, dass der Spielraum für eine lockerere Geldpolitik begrenzt bleibt. Die Entwicklung der Verbraucherpreise und die Auswirkungen der bisherigen Zinsschritte werden deshalb auch in den kommenden Wochen wesentliche Einflussfaktoren für europäische Aktien sein.
Asiatische Börsen erholen sich von starken Verlusten
Auch an den asiatischen Finanzmärkten zeigte sich zum Wochenschluss überwiegend eine freundlichere Stimmung. Besonders in Südkorea kam es nach dem massiven Ausverkauf des Vortages zu einer Gegenbewegung.
Der südkoreanische Kospi hatte am Donnerstag zeitweise fast acht Prozent verloren. Die starke Gewichtung großer Halbleiterunternehmen macht den Index besonders anfällig für Veränderungen der weltweiten KI-Investitionserwartungen.
Am Freitag nutzten einige Anleger die niedrigeren Kurse für neue Käufe. Auch japanische Aktien konnten sich teilweise erholen. Die Entwicklung zeigt jedoch, wie stark die asiatischen Finanzmärkte inzwischen mit der globalen Halbleiter- und Technologiebranche verflochten sind.
Neben den technologischen Risiken spielt die wirtschaftliche Entwicklung Chinas eine zentrale Rolle. Eine schwächere chinesische Nachfrage kann europäische Automobilhersteller, Maschinenbauer und Rohstoffunternehmen gleichermaßen belasten.
Für die kommenden Wochen bleibt deshalb entscheidend, ob sich die Nachfrage nach Industrieprodukten und elektronischen Bauteilen stabilisiert und ob die Investitionen in neue Produktionskapazitäten fortgesetzt werden.
US-Inflation und Zinsen bleiben ein Risiko
Die jüngsten amerikanischen Inflationsdaten haben die Unsicherheit über den weiteren geldpolitischen Kurs der Federal Reserve verstärkt. Der stärker als erwartet ausgefallene Preisauftrieb führte zunächst zu wachsenden Spekulationen über zusätzliche Zinserhöhungen.
Inzwischen hat sich die Lage am Anleihemarkt etwas beruhigt. Anleger suchen wieder verstärkt Sicherheit in amerikanischen und europäischen Staatsanleihen. Dadurch gingen die Renditen verschiedener Staatsanleihen im Wochenverlauf zurück.
Die Rendite zehnjähriger US-Staatsanleihen bewegte sich am Freitag im Bereich von rund 5,1 Prozent. Dieses vergleichsweise hohe Renditeniveau verdeutlicht, dass Unternehmen und private Haushalte weiterhin mit erheblichen Finanzierungskosten rechnen müssen.
Für Aktienmärkte sind Zinsbewegungen besonders wichtig. Steigende Renditen erhöhen die Attraktivität festverzinslicher Anlagen und können die Bewertungen von Unternehmen belasten, deren erwartete Gewinne weit in der Zukunft liegen.
Die Federal Reserve steht deshalb vor einer schwierigen Aufgabe. Einerseits soll sie die Inflation begrenzen, andererseits darf eine zu restriktive Geldpolitik die Konjunktur nicht unnötig schwächen.
Neue Hinweise auf den weiteren Kurs der amerikanischen Notenbank dürften sich unmittelbar auf den Dollar, die Anleihemärkte und die internationalen Aktienindizes auswirken.
Gold und Silber bleiben im Blick der Anleger
Am Edelmetallmarkt bleibt die Nachfrage nach sicheren Anlageformen ein wichtiges Thema. Die deutlichen Schwankungen an den Aktienmärkten, geopolitische Konflikte und die Unsicherheit über die zukünftige Geldpolitik unterstützen grundsätzlich das Interesse an Gold.
Der Goldpreis bewegte sich am Freitagnachmittag weiterhin im Bereich von rund 4.150 bis 4.200 US-Dollar je Feinunze. Die Kursentwicklung blieb dabei wechselhaft, da sich der US-Dollar und die Renditen amerikanischer Staatsanleihen ebenfalls bewegten.
Gold wird international überwiegend in US-Dollar gehandelt. Ein schwächerer Dollar kann das Edelmetall für Käufer außerhalb des Dollarraums günstiger machen und dadurch die Nachfrage unterstützen. Umgekehrt können steigende US-Anleiherenditen das Interesse an unverzinslichen Edelmetallen belasten.
Bei Silber kommt neben dem Anlageinteresse die industrielle Nachfrage hinzu. Besonders die Elektronikindustrie, die Solarwirtschaft und zahlreiche technische Anwendungen beeinflussen die Nachfrage nach dem Metall.
Im Unterschied zu Gold reagiert Silber deshalb häufig stärker auf Veränderungen der globalen Konjunkturerwartungen. Eine Erholung der Industrieproduktion könnte unterstützend wirken, während eine wirtschaftliche Abschwächung zusätzlichen Druck erzeugen kann.
Für Edelmetallanleger bleibt außerdem die Entwicklung des Euro-Dollar-Wechselkurses relevant. Der Euro zeigte sich am Freitag etwas fester und bewegte sich zeitweise im Bereich von 1,12 bis 1,13 US-Dollar. Ein stärkerer Euro kann den in Euro gerechneten Goldpreis dämpfen, selbst wenn Gold auf Dollarbasis steigt.
Ölpreis über 100 Dollar belastet die Wirtschaft
Am internationalen Ölmarkt bleibt die Situation angespannt. Die Nordseesorte Brent kostete am Freitagnachmittag rund 106 US-Dollar je Barrel. Damit liegt der Ölpreis weiterhin auf einem Niveau, das für viele Unternehmen erhebliche Kosten verursacht.
Hintergrund sind insbesondere geopolitische Spannungen im Nahen Osten und Sorgen über mögliche Beeinträchtigungen wichtiger Transportwege für Rohöl.
Steigende Energiekosten wirken sich auf zahlreiche Wirtschaftsbereiche aus. Neben Fluggesellschaften und Logistikunternehmen sind die Chemieindustrie, Teile der Metallverarbeitung und energieintensive Produktionsbetriebe betroffen.
Auch für Verbraucher bleiben höhere Ölpreise relevant. Sie können Benzin, Diesel und Heizenergie verteuern und damit den allgemeinen Preisdruck verstärken.
Für die Finanzmärkte ergibt sich daraus ein schwieriges Zusammenspiel: Hohe Energiepreise können die Inflation erhöhen, gleichzeitig aber das Wirtschaftswachstum bremsen. Die Notenbanken müssen beide Entwicklungen bei ihren geldpolitischen Entscheidungen berücksichtigen.
Eine nachhaltige Entspannung am Ölmarkt würde deshalb nicht nur die Unternehmen entlasten, sondern könnte auch die Inflationsaussichten verbessern.
Berichtssaison wird zur Bewährungsprobe
Nach den starken Schwankungen der vergangenen Tage dürfte die laufende Berichtssaison noch stärker in den Mittelpunkt rücken. Anleger erwarten konkrete Hinweise darauf, wie sich Umsätze, Gewinne und Finanzierungskosten im dritten Quartal entwickelt haben.
Besonders wichtig sind die Geschäftszahlen großer Technologieunternehmen. Investoren werden genau prüfen, ob die hohen Investitionen in künstliche Intelligenz mit entsprechendem Umsatzwachstum einhergehen.
Auch europäische Industrieunternehmen stehen vor wichtigen Veröffentlichungen. Die Entwicklung der Auftragseingänge, der Absatz in China und die Nachfrage aus den USA dürften dabei eine zentrale Rolle spielen.
In der kommenden Woche werden unter anderem Ergebnisse von SAP, ABB und Barclays erwartet. Damit könnte die Berichtssaison neue Impulse für den europäischen Aktienmarkt liefern.
Aktuelle Kursinformationen und Unternehmensnachrichten veröffentlicht die Börse Frankfurt. Internationale Marktentwicklungen dokumentiert die Nachrichtenagentur Reuters. Informationen zur Geldpolitik stellt die Europäische Zentralbank bereit.
Ausblick: DAX erholt sich, Unsicherheit bleibt
Die internationalen Aktienmärkte gehen mit unterschiedlichen Vorzeichen in die Schlussphase der Handelswoche. Während der DAX und zahlreiche europäische Aktienindizes deutlich zulegen, bleibt die Stimmung an der amerikanischen Technologiebörse Nasdaq verhalten.
Die Kursgewinne in Frankfurt zeigen, dass Anleger wieder stärker zwischen einzelnen Branchen unterscheiden. Automobilaktien profitieren von politischen Perspektiven, während Banken und ausgewählte Industrieunternehmen durch solide Geschäftszahlen überzeugen können.
Gleichzeitig sind die grundlegenden Risiken nicht verschwunden. Hohe Ölpreise, ein erhöhtes Zinsniveau und Zweifel an der Finanzierung des KI-Booms dürften die Finanzmärkte auch in der kommenden Woche beschäftigen.
Für den DAX wird entscheidend sein, ob sich die Erholung verbreitert und durch positive Unternehmensergebnisse bestätigt wird. Ein freundlicher Wochenschluss wäre ein wichtiges Stabilisierungssignal, würde die Unsicherheit über die weitere Entwicklung der Weltwirtschaft jedoch noch nicht beseitigen.
Die nächste Handelswoche könnte deshalb erneut von deutlichen Schwankungen geprägt sein. Besonders die kommenden Unternehmensberichte und neue Aussagen der Notenbanken dürften darüber entscheiden, ob sich die europäischen Aktienmärkte weiter erholen können.
16.10.2026 - Rina Teitscheid - info@muenzkauf.de
Weitere Artikel aus Börse & Märkte
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare