
Gold als Baustein der Altersvorsorge
Was physische Edelmetalle für die langfristige Vorsorge leisten können – und wo ihre Grenzen liegen
Wer für das Alter vorsorgt, denkt meist zuerst an gesetzliche und betriebliche Renten, Immobilien, Wertpapiere oder private Vorsorgeverträge. Physisches Gold verfolgt dagegen einen anderen Ansatz: Es verspricht keine laufenden Erträge und zahlt keine Rente aus. Sein möglicher Nutzen liegt vielmehr darin, einen Teil des über Jahrzehnte aufgebauten Vermögens außerhalb klassischer Forderungen und Finanzverträge aufzubewahren.
Gerade bei einem sehr langen Anlagehorizont kann diese Eigenschaft interessant sein. Altersvorsorge bedeutet schließlich nicht nur, Vermögen aufzubauen. Das aufgebaute Vermögen soll später auch verfügbar sein und möglichst unterschiedliche wirtschaftliche Phasen überstehen. Gold kann dabei ein ergänzender Sachwert sein. Als alleinige Altersvorsorge eignet es sich dagegen schon deshalb nicht, weil es weder Zinsen noch Dividenden oder andere laufende Erträge erzeugt.
Warum Gold bei langfristiger Vorsorge eine besondere Rolle spielt
Eine Goldmünze oder ein Goldbarren ist zunächst ein physischer Vermögensgegenstand. Anders als bei einer Anleihe hängt sein Bestand nicht davon ab, dass ein Schuldner seine Verpflichtungen erfüllt. Der World Gold Council beschreibt Gold unter anderem als liquiden Vermögenswert ohne Kreditrisiko und hebt dessen langfristige Diversifikationseigenschaften hervor.
Genau diese Eigenschaften erklären, warum Gold im Zusammenhang mit Altersvorsorge anders betrachtet werden sollte als eine klassische Renditeanlage. Wer heute beispielsweise einen Goldbarren erwirbt, erhält daraus in den kommenden Jahren keine Ausschüttungen. Der wirtschaftliche Erfolg hängt vollständig davon ab, welchen realen Wert das Gold später besitzt und zu welchem Preis es wieder verkauft werden kann.
Historische Wertentwicklungen können dabei Orientierung geben, sind jedoch keine Garantie für die Zukunft. Auch Gold durchläuft längere Phasen mit steigenden, fallenden oder seitwärts laufenden Preisen. Wer Edelmetalle für die Altersvorsorge nutzt, sollte deshalb nicht davon ausgehen, dass Gold jedes Jahr einen bestimmten Ertrag liefert.
Vermögensaufbau und Vermögenserhalt sind nicht dasselbe
Für eine langfristige Vorsorge ist diese Unterscheidung wichtig. Produktive Anlagen können laufende Erträge erwirtschaften und dadurch zum Vermögensaufbau beitragen. Physisches Gold besitzt diesen Mechanismus nicht. Seine Funktion kann eher darin bestehen, bereits vorhandenes Vermögen durch einen zusätzlichen, anders strukturierten Vermögenswert zu diversifizieren.
Das spricht gegen die Vorstellung, die komplette Altersvorsorge in Edelmetalle umzuschichten. Eine Altersvorsorge muss im Ruhestand schließlich laufende Ausgaben finanzieren können. Gold selbst erzeugt keinen monatlichen Zahlungsstrom. Um daraus Lebenshaltungskosten zu bestreiten, müsste ein Teil des Bestandes verkauft werden.
Andererseits kann gerade diese Trennung interessant sein: Ein Vorsorgevermögen muss nicht ausschließlich aus Anlagen bestehen, die nach demselben Prinzip funktionieren. Unterschiedliche Vermögensarten können unterschiedliche Aufgaben übernehmen.
Physisches Gold lässt sich schrittweise aufbauen
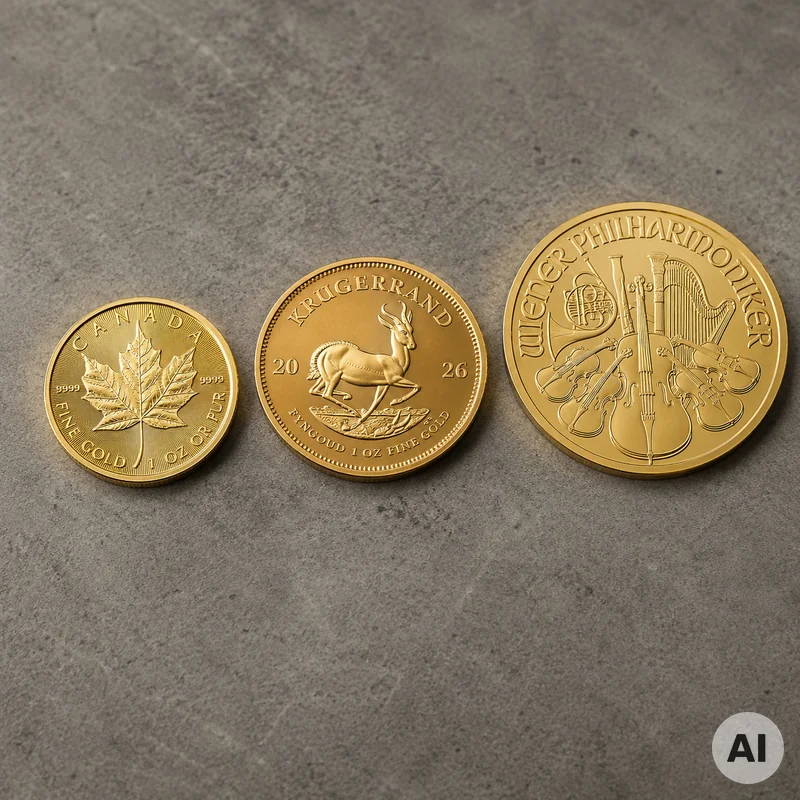
Wer über viele Jahre oder Jahrzehnte vorsorgt, muss einen Edelmetallbestand nicht auf einmal erwerben. Goldbarren und verbreitete Anlagemünzen werden in unterschiedlichen Stückelungen angeboten. Dadurch lässt sich ein physischer Bestand grundsätzlich schrittweise aufbauen.
Die Stückelung hat später auch Auswirkungen auf die Flexibilität. Wer ausschließlich einen sehr großen Barren besitzt, kann beim Verkauf nur den gesamten Barren veräußern. Ein Bestand aus mehreren kleineren Einheiten kann dagegen teilweise verkauft werden. Dieser Vorteil muss gegen die meist höheren Herstellungskosten und Aufgelder kleiner Stückelungen abgewogen werden.
Bei Münzen kommt ein weiterer Punkt hinzu. Für eine auf den Metallwert ausgerichtete Vorsorge sind international bekannte Anlagemünzen grundsätzlich leichter einzuordnen als exotische Sammlerprodukte mit hohen numismatischen Aufpreisen. Entscheidend ist, welchen Zweck der Käufer verfolgt: Metallanlage und Sammlermarkt sind nicht dasselbe.
Gold, Silber, Platin und Palladium erfüllen unterschiedliche Aufgaben
Der Begriff Edelmetallvorsorge sollte nicht darüber hinwegtäuschen, dass sich die einzelnen Metalle deutlich unterscheiden. Gold besitzt einen großen Investment- und Zentralbankmarkt und wird weltweit als Reservevermögen gehalten. Silber, Platin und Palladium sind dagegen wesentlich stärker mit industrieller Nachfrage verbunden.
Das kann ihre Preise stärker von Konjunktur, Technologie und Veränderungen einzelner Industriezweige abhängig machen. Bei Silber spielt beispielsweise die industrielle Nutzung eine bedeutende Rolle. Platin und Palladium sind unter anderem von Anwendungen in der Fahrzeug- und Chemieindustrie geprägt.
Auch steuerlich sind die Metalle beim physischen Kauf in Deutschland nicht gleichgestellt. Bestimmtes Anlagegold ist nach § 25c Umsatzsteuergesetz von der Umsatzsteuer befreit. Die Voraussetzungen dafür sind genau definiert. Bei anderen physischen Edelmetallen gelten andere umsatzsteuerliche Regeln. Wer Edelmetalle miteinander vergleicht, sollte deshalb nicht ausschließlich auf den Börsenpreis je Gramm oder Unze schauen.
Die steuerliche Behandlung von physischem Gold
Für private Käufer in Deutschland besitzt Anlagegold eine Besonderheit. Das Bundesministerium der Finanzen erläutert die Voraussetzungen der Umsatzsteuerbefreiung nach § 25c UStG. Bei Barren beziehungsweise Plättchen gehört dazu unter anderem ein Feingehalt von mindestens 995 Tausendsteln. Für Goldmünzen gelten zusätzliche gesetzliche Kriterien.
Auch beim späteren Verkauf ist die Haltedauer relevant. § 23 Einkommensteuergesetz erfasst private Veräußerungsgeschäfte bei anderen Wirtschaftsgütern grundsätzlich dann, wenn zwischen Anschaffung und Veräußerung nicht mehr als ein Jahr liegt. Daraus folgt für privat gehaltenes physisches Gold grundsätzlich, dass ein Verkauf nach Ablauf dieser Frist nicht mehr unter diesen Tatbestand fällt. Die konkrete steuerliche Behandlung hängt jedoch immer vom Einzelfall ab.
Bei einer jahrzehntelang angelegten Altersvorsorge ist außerdem eine saubere Dokumentation sinnvoll. Rechnungen und Kaufbelege sollten aufbewahrt werden. Nach vielen Jahren können Herkunft, Anschaffungszeitpunkt und ursprünglicher Kaufpreis sonst schwer nachvollziehbar sein.
Die Kosten werden bei langen Zeiträumen leicht unterschätzt
Physisches Edelmetall wird nicht zum theoretischen Börsenkurs gekauft und später automatisch zu genau diesem Kurs verkauft. Zwischen An- und Verkauf bestehen Handelsspannen. Bei kleinen Barren und Münzen können zusätzlich vergleichsweise hohe Präge-, Produktions- und Vertriebskosten ins Gewicht fallen.
Hinzu kommen mögliche Kosten für die sichere Aufbewahrung. Wer Gold zu Hause lagert, muss sich mit Einbruchschutz und Versicherung beschäftigen. Bei einem Bankschließfach oder einer professionellen Verwahrung entstehen laufende Gebühren. Über mehrere Jahrzehnte gehören diese Kosten in eine realistische Betrachtung der Altersvorsorge.
Liquidität im Ruhestand mitdenken
Ein physischer Edelmetallbestand hat einen praktischen Vorteil: Er lässt sich grundsätzlich portionsweise auflösen, sofern bei der ursprünglichen Zusammenstellung auf geeignete Stückelungen geachtet wurde. Wer im Ruhestand zusätzliches Kapital benötigt, muss dann nicht zwangsläufig den gesamten Bestand verkaufen.
Dabei gewinnt die Handelbarkeit der Produkte an Bedeutung. International verbreitete Goldbarren und bekannte Anlagemünzen lassen sich von professionellen Marktteilnehmern vergleichsweise einfach prüfen und bewerten. Bei seltenen Sammlermünzen hängt der Preis dagegen möglicherweise zusätzlich von Erhaltung, Jahrgang, Nachfrage und numismatischen Besonderheiten ab.
Für einen Bestand, dessen Hauptzweck die langfristige Vermögensreserve ist, können einfache und gut erkennbare Produkte deshalb praktische Vorteile haben.
Ein häufig übersehener Punkt: die spätere Übergabe
Altersvorsorge endet nicht zwangsläufig mit dem eigenen Verbrauch des Vermögens. Physisches Gold kann auch Teil eines Nachlasses werden. Gerade bei über Jahrzehnte aufgebauten Beständen sollte deshalb nachvollziehbar sein, was vorhanden ist, wo es verwahrt wird und welche Unterlagen dazugehören.
Das klingt selbstverständlich, wird bei privaten Edelmetallbeständen aber leicht vergessen. Ein Erbe kann mit einer bekannten Anlagemünze oder einem eindeutig gekennzeichneten Barren wesentlich einfacher umgehen als mit einer ungeordneten Sammlung unbekannter Stücke ohne Rechnungen oder Herkunftsnachweise.
Was Gold für die Altersvorsorge nicht leisten kann
Gold schützt nicht automatisch vor jedem wirtschaftlichen Risiko. Sein Preis kann erheblich schwanken. Auch längere Verlustphasen sind möglich. Wer zu einem ungünstigen Zeitpunkt verkaufen muss, kann weniger erhalten als ursprünglich bezahlt wurde.
Ebenso ersetzt ein Goldbestand weder eine ausreichende Liquiditätsreserve noch eine laufende Altersversorgung. Krankenversicherung, Wohnen, Pflege und alltägliche Ausgaben werden in Euro bezahlt. Im Ruhestand muss deshalb genügend unmittelbar verfügbares Einkommen oder Geldvermögen vorhanden sein.
Gerade darin liegt die sinnvollere Betrachtungsweise von Edelmetallen: nicht als vollständiger Ersatz für andere Vorsorgeformen, sondern als eigenständiger Sachwert innerhalb eines breiter aufgebauten Vermögens. Welche Gewichtung dafür angemessen ist, hängt von Einkommen, Vermögen, Alter, Risikobereitschaft, vorhandenen Rentenansprüchen und vielen weiteren persönlichen Faktoren ab.
Wer physische Edelmetalle über Jahrzehnte hält, setzt letztlich weniger auf regelmäßige Ausschüttungen als auf ihre dauerhafte Handelbarkeit und ihren Materialwert. Gold kann damit einen besonderen Platz in einer langfristigen Vorsorgestruktur einnehmen – aber gerade seine Stärken werden verständlicher, wenn auch seine Grenzen berücksichtigt werden.
26.09.2026 - Tobias Dalacker - info@muenzkauf.de
Weitere Artikel aus Wissenswertes

Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare