
Recycling verändert die Rohstoffmärkte
Kupfer, Silber und Batteriemetalle kommen zunehmend aus alten Produkten – und werden damit für Börsen, Industrie und Versorgungssicherheit wichtiger
Rohstoffmärkte werden normalerweise über neue Minen, Fördermengen und Nachfrage aus Industrie und Energieversorgung betrachtet. Doch ein zweiter Markt gewinnt 2026 deutlich an Bedeutung: Metalle aus Recycling. Alte Batterien, Stromkabel, Elektronik, Solarmodule und Industrieanlagen werden zunehmend zu einer Rohstoffquelle, die auf Kupfer, Silber, Lithium, Nickel und andere strategisch wichtige Materialien zurückwirkt.
Der Zeitpunkt ist bemerkenswert. Gleichzeitig wachsen Investitionen in Stromnetze, Rechenzentren, Batteriespeicher und Elektrifizierung. Neue Minen benötigen jedoch häufig viele Jahre von der Planung bis zur Produktion. Recycling kann wesentlich schneller zusätzliche Mengen bereitstellen und wird deshalb zunehmend nicht nur als Umweltfrage, sondern als Bestandteil der Versorgungssicherheit betrachtet.
Für die Börsen entsteht daraus ein eigener Markt. Neben klassischen Minengesellschaften gewinnen Recyclingunternehmen, Metallverarbeiter, Schmelzen und Betreiber spezialisierter Rückgewinnungsanlagen an Bedeutung. Bei einigen Rohstoffen kann Sekundärmaterial langfristig einen erheblichen Teil des zusätzlichen Angebots liefern.
Die IEA sieht Recycling als zunehmend wichtige Rohstoffquelle
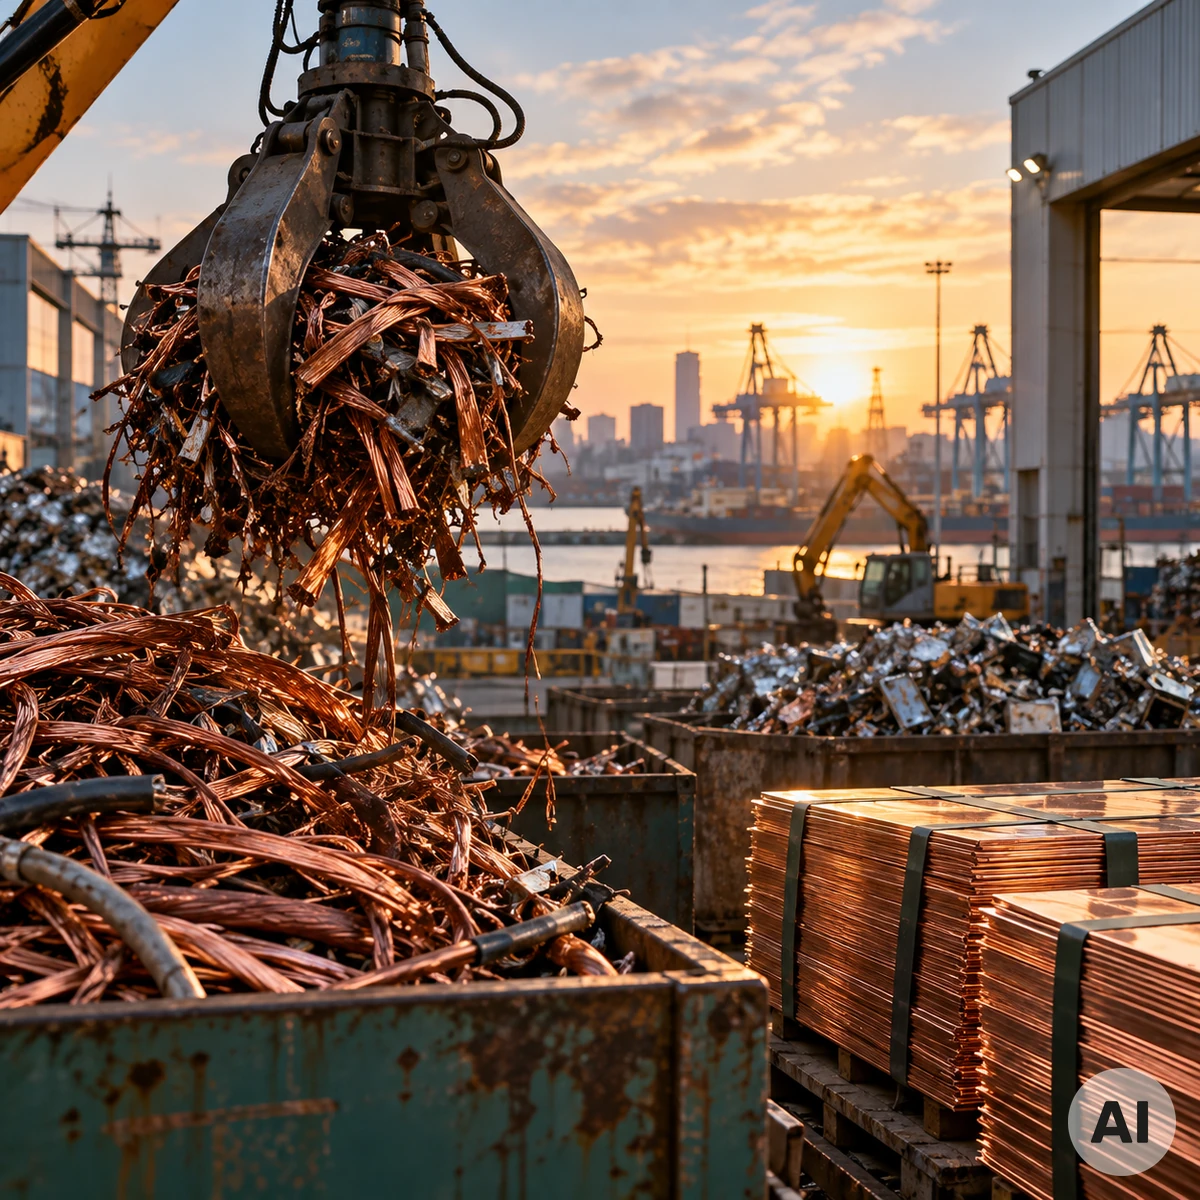
Die Internationale Energieagentur kommt in ihrem Global Critical Minerals Outlook 2026 zu dem Ergebnis, dass Sekundärrohstoffe bei wichtigen Energiemetallen deutlich stärker zur Versorgung beitragen können. Nach den derzeitigen politischen Rahmenbedingungen könnten die durchschnittlichen Recyclinganteile bei zentralen Energiemineralien von heute ungefähr zehn Prozent bis 2040 auf annähernd 20 Prozent steigen.
Damit könnte sich der Beitrag recycelter Materialien zur Versorgung in weniger als anderthalb Jahrzehnten ungefähr verdoppeln. Kupfer und Kobalt verfügen bereits heute über vergleichsweise etablierte Recyclingstrukturen. Lithium, Nickel und Magnetmaterialien aus seltenen Erden befinden sich dagegen teilweise noch am Beginn größerer industrieller Rückgewinnung.
Die aktuelle Einschätzung der Internationalen Energieagentur zeigt zugleich, dass Recycling neue Minen nicht ersetzen wird. Der weltweite Rohstoffbedarf wächst dafür in vielen Bereichen zu schnell. Sekundärmaterial kann jedoch einen zunehmend größeren Teil der Versorgung übernehmen und Abhängigkeiten verringern.
Kupfer eignet sich besonders gut für einen Kreislauf
Kupfer besitzt für Recycling einen entscheidenden Vorteil: Das Metall kann bei geeigneter Aufbereitung immer wieder verwendet werden, ohne seine wesentlichen technischen Eigenschaften zu verlieren. Alte Kabel, Transformatoren, Motoren, Gebäudetechnik und Industrieanlagen enthalten deshalb Rohstoff, der grundsätzlich erneut in den Produktionskreislauf zurückgeführt werden kann.
Gerade vor dem Hintergrund stark wachsender Investitionen in Stromnetze gewinnt dieser Punkt an Bedeutung. Der weltweite Ausbau von Rechenzentren, erneuerbaren Energien, Speichern und elektrischer Infrastruktur benötigt enorme Mengen an Leitungen, Transformatoren und elektrischen Komponenten.
Gleichzeitig wird deutlich, dass sich neue Minenkapazitäten nicht beliebig schnell schaffen lassen. Genehmigungen, Finanzierung, Infrastruktur und Bau großer Kupferminen benötigen oft viele Jahre. Ein stillgelegtes Stromkabel oder ein ausgetauschter Transformator kann dagegen wesentlich schneller wieder in den Materialkreislauf gelangen.
Alte Stromnetze werden zu Rohstofflagern
Eine interessante Entwicklung entsteht beim Ausbau alter Stromnetze. Werden Leitungen, Transformatoren oder technische Anlagen modernisiert, fällt hochwertiges Metall an. Damit erzeugt der Netzausbau nicht nur zusätzliche Kupfernachfrage, sondern stellt gleichzeitig Material für das Recycling zur Verfügung.
Dieser Effekt wird in den kommenden Jahren stärker werden. Ein großer Teil der elektrischen Infrastruktur in Europa und Nordamerika wurde vor Jahrzehnten errichtet. Modernisierung und Kapazitätserweiterung können deshalb erhebliche Mengen Kupfer zurück in den Markt bringen.
Ökonomisch entsteht damit ein Kreislauf: Hohe Metallpreise erhöhen den Wert alter Anlagen, wodurch die Sammlung und Rückgewinnung attraktiver wird. Zusätzliches Recyclingangebot kann anschließend dazu beitragen, starke Preisspitzen zumindest teilweise abzufedern.
Silberrecycling erreicht bereits hohe Mengen
Auch beim Silber ist der Sekundärmarkt längst bedeutend. Nach dem World Silver Survey 2026 stieg das weltweite Silberrecycling im Jahr 2025 um zwei Prozent auf 197,6 Millionen Feinunzen beziehungsweise rund 6.145 Tonnen. Damit erreichte das Recyclingvolumen den höchsten Stand seit 13 Jahren.
Besonders Schmuck und Silberwaren reagierten auf das hohe Preisniveau. Steigende Preise erhöhten den Anreiz, alte Gegenstände zu verkaufen und wieder einschmelzen zu lassen. Gleichzeitig stießen einzelne Raffinerien in Nordamerika und Europa zeitweise an ihre Verarbeitungskapazitäten.
Der World Silver Survey 2026 zeigt jedoch auch eine Besonderheit des Silbermarktes: Industrielles Recycling folgt anderen Regeln als das Einschmelzen von Schmuck oder Besteck.
Elektronik enthält immer weniger Silber pro Gerät
Bei Elektronik wächst zwar die Menge ausgedienter Geräte, gleichzeitig versuchen Hersteller seit Jahren, den Silberanteil je Produkt zu reduzieren. Dadurch bedeutet eine größere Menge Elektroschrott nicht automatisch einen proportional höheren Silberertrag.
Im Jahr 2025 sank das industrielle Silberrecycling laut Silver Institute leicht auf rund 110,1 Millionen Feinunzen. Ein Grund waren geringere Metallausbeuten aus einzelnen Abfallströmen.
Für den Silbermarkt ist diese Entwicklung wichtig. Recycling reagiert zwar auf steigende Preise, besitzt aber technische Grenzen. Silber befindet sich häufig nur in sehr kleinen Mengen in einzelnen Bauteilen. Das Herauslösen wird erst dann wirtschaftlich, wenn ausreichend Material gebündelt und effizient verarbeitet werden kann.
Solarmodule werden erst später zu einer größeren Quelle
Besonders interessant ist die Photovoltaik. Solarzellen gehören inzwischen zu den großen industriellen Einsatzgebieten von Silber. Dennoch stammen bislang nur relativ geringe Mengen Recycling-Silber aus ausgedienten Solarmodulen.
Der Grund liegt vor allem im Alter des Anlagenbestands. Ein großer Teil der weltweit installierten Photovoltaikleistung ist noch vergleichsweise jung und hat das Ende der technischen Lebensdauer nicht erreicht.
In den kommenden Jahrzehnten dürfte sich das ändern. Werden erste große Generationen von Solaranlagen ersetzt, entsteht ein wachsender Materialstrom aus Glas, Aluminium, Silizium, Kupfer und Silber. Damit könnten heutige Energieanlagen zu zukünftigen Rohstoffquellen werden.
Batterierecycling wächst besonders schnell
Noch dynamischer entwickelt sich das Recycling von Lithium-Ionen-Batterien. Elektrofahrzeuge und stationäre Batteriespeicher werden inzwischen in erheblichen Stückzahlen produziert. Gleichzeitig beginnen ältere Batteriesysteme zunehmend das Ende ihrer ersten Nutzungsphase zu erreichen.
Bei ihrer Aufbereitung können unter anderem Lithium, Nickel, Kobalt und Kupfer zurückgewonnen werden. Moderne Anlagen erreichen bei bestimmten Metallen bereits sehr hohe Rückgewinnungsquoten.
Die eigentliche Herausforderung liegt weniger darin, ob Recycling technisch möglich ist. Entscheidend sind Sammlung, Transport, Sortierung und ausreichend große industrielle Anlagen. Zusätzlich muss das Material anschließend wieder so aufbereitet werden, dass es die Reinheitsanforderungen neuer Batterien erfüllt.
China dominiert auch beim Batterierecycling
Die geopolitische Dimension bleibt allerdings bestehen. Nach Angaben der IEA befinden sich mehr als drei Viertel der weltweiten Kapazitäten zur Vorbehandlung ausgedienter Batterien in China. Bei der eigentlichen Rückgewinnung der enthaltenen Materialien liegt Chinas Anteil sogar bei rund 90 Prozent.
Damit entsteht bei Recycling teilweise dieselbe Konzentration, die bereits bei der Verarbeitung vieler Primärrohstoffe vorhanden ist. Rohstoffe können also in Europa oder Nordamerika gesammelt werden, während wichtige Verarbeitungsschritte weiterhin stark auf einzelne Länder konzentriert bleiben.
Recycling allein beseitigt deshalb keine Abhängigkeiten. Entscheidend ist, wo die Anlagen stehen und wer über die Technologie zur wirtschaftlichen Rückgewinnung verfügt.
Europa setzt konkrete Recyclingziele
Die Europäische Union versucht deshalb, eine eigene Sekundärrohstoffwirtschaft aufzubauen. Der Critical Raw Materials Act sieht als Richtwert vor, dass bis 2030 mindestens 25 Prozent des jährlichen europäischen Bedarfs an strategischen Rohstoffen aus Recycling gedeckt werden sollen.
Für Batterien gelten zusätzliche Vorgaben. Bis Ende 2027 sollen beim Recycling unter anderem mindestens 90 Prozent des enthaltenen Kupfers, Kobalts, Nickels und Bleis zurückgewonnen werden. Für Lithium beträgt die Vorgabe zunächst 50 Prozent. Bis Ende 2031 steigen die Ziele auf 95 Prozent bei Kupfer, Kobalt, Nickel und Blei sowie 80 Prozent bei Lithium.
Die Europäische Kommission hat diese Vorgaben im September 2026 erneut überprüft und sieht derzeit keinen Anlass, sie zu verändern. Die aktuellen Ziele erläutert die Europäische Kommission.
Hohe Rohstoffpreise verbessern die Wirtschaftlichkeit
Für Recyclingunternehmen ist der Rohstoffpreis eine entscheidende Größe. Je höher Kupfer, Silber oder andere zurückgewonnene Metalle bewertet werden, desto größer ist der wirtschaftliche Wert einer Tonne Altmaterial.
Dadurch reagiert das Recyclingangebot teilweise automatisch auf steigende Preise. Schmuck wird eher verkauft, alte Kabel werden sorgfältiger gesammelt und technische Verfahren zur Metallrückgewinnung werden wirtschaftlicher.
Dieser Mechanismus unterscheidet Sekundärrohstoffe von neuen Bergbauprojekten. Eine Mine kann auf höhere Preise nicht innerhalb weniger Monate mit erheblich größerer Produktion reagieren. Recyclingströme können sich in bestimmten Bereichen deutlich schneller verändern.
Recycling könnte Preisspitzen dämpfen
Für Börsen und Terminmärkte wird deshalb interessant, wie elastisch dieses zusätzliche Angebot tatsächlich wird. Je stärker Recycling auf hohe Preise reagiert, desto größer wird langfristig ein natürlicher Gegenmechanismus gegen extreme Rohstoffknappheit.
Bei Silber ist dieser Effekt bereits sichtbar. Steigende Preise führen regelmäßig dazu, dass mehr Schmuck, Besteck oder Altmetall in den Markt zurückkehrt. Bei Kupfer geschieht Ähnliches mit Kabeln und industriellem Schrott.
Allerdings existiert eine Grenze: Material muss zuerst einmal vorhanden sein. Stromnetze, Elektrofahrzeuge und Solarmodule, die heute neu installiert werden, stehen häufig erst nach vielen Jahren für Recycling zur Verfügung.
Neue Minen bleiben trotzdem unverzichtbar
Ein vollständig geschlossener Rohstoffkreislauf ist deshalb kurzfristig unrealistisch. Solange der weltweite Bestand an Stromnetzen, Batterien, Solaranlagen und Rechenzentren wächst, wird mehr Metall benötigt, als aus alten Anlagen zurückgewonnen werden kann.
Recycling kann vor allem den zusätzlichen Bedarf reduzieren und den vorhandenen Metallbestand länger nutzbar machen. Neue Minen bleiben trotzdem notwendig, solange der Gesamtverbrauch steigt.
Erst wenn bestimmte Märkte einen hohen Sättigungsgrad erreichen und ähnlich große Mengen alter Anlagen ausgemustert wie neue installiert werden, kann Sekundärmaterial einen wesentlich größeren Anteil des Bedarfs übernehmen.
Für die Börse entsteht ein zweiter Rohstoffsektor
Der strukturelle Wandel ist deshalb auch für Kapitalmärkte interessant. Rohstoffinvestitionen müssen künftig nicht mehr ausschließlich über Minengesellschaften gedacht werden. Recyclinganlagen, Metallraffinerien, Abfalltechnik, Batteriespezialisten und industrielle Aufbereiter bilden einen wachsenden Teil der Wertschöpfungskette.
Gleichzeitig verändern sie die Preisbildung der eigentlichen Rohstoffe. Je größer der Sekundärmarkt wird, desto weniger hängt das Angebot ausschließlich von neuen Minen ab.
Besonders deutlich dürfte dieser Effekt bei Kupfer werden, weil enorme Mengen des Metalls bereits in Gebäuden, Stromnetzen, Maschinen und Fahrzeugen gebunden sind. Bei Silber kommt hinzu, dass hohe Preise den Rücklauf aus privaten Beständen verstärken können.
Der Rohstoff von morgen liegt teilweise bereits im Markt
Die Rohstoffmärkte stehen damit vor einem grundlegenden Wandel. Neben der Frage, wo neue Kupfer-, Lithium- oder Silbervorkommen erschlossen werden, wird zunehmend entscheidend, wie effizient bereits gefördertes Metall zurückgewonnen werden kann.
Für Europa besitzt dies zusätzlich eine strategische Bedeutung. Jede Tonne Metall, die aus vorhandenen Produkten zurückgewonnen wird, reduziert zumindest teilweise die Abhängigkeit von Importen und neuen Minenprojekten in anderen Regionen.
Recycling wird Rohstoffknappheit nicht beseitigen. Es entwickelt sich aber zu einem immer wichtigeren Bestandteil des Angebots – und damit zu einem Faktor, den Börsen, Metallhändler und Industrieunternehmen künftig stärker berücksichtigen müssen.
Der bemerkenswerte Wandel besteht darin, dass ein altes Stromkabel, ein ausgedientes Elektroauto oder ein Solarmodul nicht mehr nur als Abfall betrachtet wird. In einer Welt mit wachsendem Bedarf an Kupfer, Silber und Batteriemetallen werden solche Produkte zunehmend selbst zu Rohstofflagern.
03.10.2026 - Tobias Dalacker - info@muenzkauf.de
Weitere Artikel aus Börse & Märkte
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare