
Kritische Rohstoffe werden zum strategischen Faktor
Kupfer, Lithium, Nickel und Seltene Erden sind für Industrie und Energiewende unverzichtbar. Warum nicht nur die Förderung, sondern vor allem die Verarbeitung über die Versorgung entscheidet.
Inhaltsverzeichnis
Die Weltwirtschaft benötigt immer größere Mengen strategisch wichtiger Metalle. Stromnetze werden ausgebaut, Batteriespeicher entstehen, Rechenzentren wachsen und moderne Industrien brauchen leistungsfähige Werkstoffe. Doch die entscheidende Frage lautet zunehmend nicht mehr nur, wo Rohstoffe im Boden liegen. Ebenso wichtig ist, in welchen Ländern sie verarbeitet werden und wie zuverlässig sie zu den Abnehmern gelangen.
Der Global Critical Minerals Outlook 2026 der Internationalen Energieagentur () zeigt, wie stark die weltweiten Lieferketten auf einzelne Staaten konzentriert sind. Gleichzeitig warnt die Organisation vor möglichen Angebotslücken bei Kupfer und Lithium bis 2035. Diese Projektionen sind keine Gewissheiten, sondern hängen unter anderem von Investitionen, technischen Entwicklungen und der tatsächlichen Nachfrage ab.
Für Deutschland und Europa entsteht daraus eine industriepolitische Herausforderung. Eine gesicherte Rohstoffversorgung ist für Automobilbau, Maschinenbau, Energietechnik, Elektronik und zahlreiche weitere Wirtschaftszweige von Bedeutung.
Welche Rohstoffe sind besonders wichtig?
Als kritisch gelten Rohstoffe insbesondere dann, wenn sie wirtschaftlich wichtig sind und gleichzeitig erhebliche Versorgungsrisiken bestehen. Dabei unterscheiden sich die Definitionen und Bewertungsverfahren zwischen der Europäischen Union, den USA und internationalen Organisationen.
Kupfer ist beispielsweise für elektrische Leitungen, Transformatoren und Stromnetze unverzichtbar. Lithium spielt eine zentrale Rolle bei zahlreichen Batterietechnologien. Nickel und Kobalt werden unter anderem in bestimmten Batteriekathoden eingesetzt. Seltene Erden sind für leistungsfähige Permanentmagnete wichtig, wie sie beispielsweise in Elektromotoren und Windkraftanlagen verwendet werden.
Die folgende Übersicht zeigt zentrale Einsatzbereiche und strukturelle Risiken. Sie stellt keine Rangliste der Knappheit dar.
Einordnung: IEA Global Critical Minerals Outlook 2026. Die Risiken unterscheiden sich je nach Rohstoffqualität, Verarbeitungsstufe und Endanwendung.
Warum die Verarbeitung zum eigentlichen Engpass wird
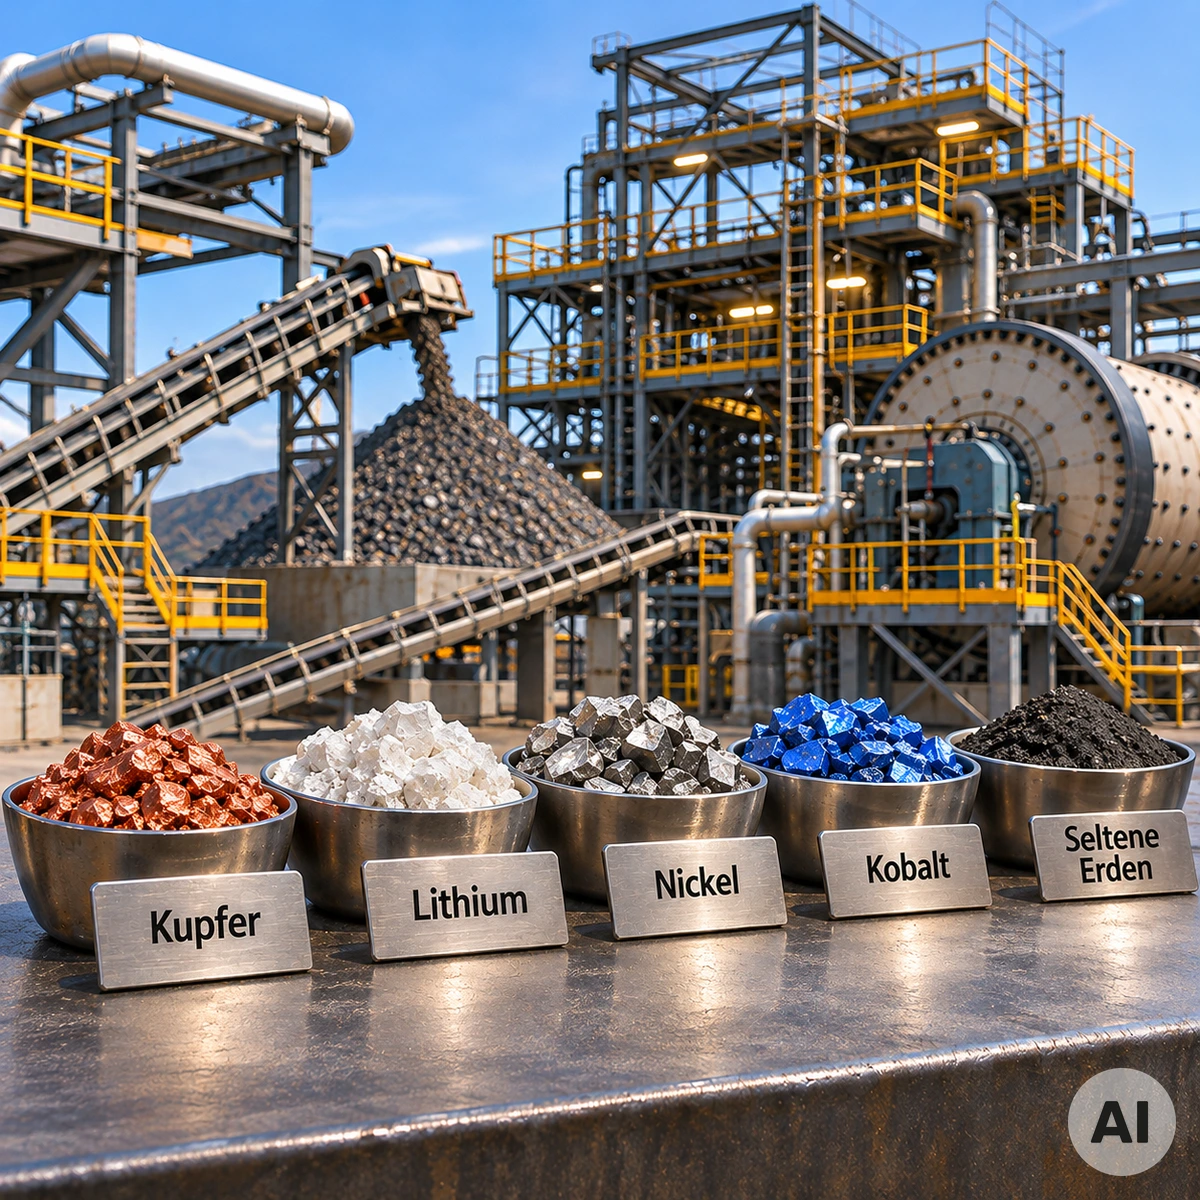
Zwischen dem Abbau eines Rohstoffs und seinem Einsatz in einem Industrieprodukt liegen häufig mehrere Verarbeitungsschritte. Erze müssen aufbereitet, Metalle raffiniert und Materialien auf die technischen Anforderungen ihrer späteren Verwendung abgestimmt werden.
Gerade diese Verarbeitung ist geografisch stark konzentriert. Laut IEA erreichte der durchschnittliche Anteil des jeweils führenden Raffinationslandes bei wichtigen Energiemineralien im Jahr 2025 rund 72 Prozent. Zwei Jahre zuvor waren es etwa 70 Prozent.
China besitzt bei zahlreichen kritischen Mineralien eine führende Stellung in der Verarbeitung. Indonesien spielt insbesondere bei Nickel eine herausragende Rolle. Damit entstehen Abhängigkeiten, die sich nicht allein durch die Erschließung neuer Lagerstätten beseitigen lassen.
Ein europäisches Unternehmen kann beispielsweise Rohstoffe aus mehreren Förderländern beziehen und dennoch von einer einzigen Verarbeitungsregion abhängig bleiben. , Energieengpässe oder technische Ausfälle können deshalb erhebliche Auswirkungen auf internationale Lieferketten haben.
Weitere Einzelheiten enthält der Global Critical Minerals Outlook 2026 der IEA.
Kupfer und Lithium bleiben langfristige Risikofaktoren
Die IEA erwartet bei mehreren kritischen Rohstoffen eine weiterhin steigende Nachfrage. Besonders deutlich ist die Entwicklung bei Lithium, dessen Bedarf sich im Szenario der derzeit beschlossenen beziehungsweise angekündigten politischen Maßnahmen bis 2040 mehr als verdreifachen könnte.
Bei Kupfer rechnet die Organisation bis 2040 mit einem zusätzlichen Bedarf von etwa sieben Millionen Tonnen. Treiber sind insbesondere Stromnetze, Elektrifizierung und neue Technologien.
Auf Basis der derzeit bekannten Projektpipeline sieht die IEA für Kupfer im Jahr 2035 eine mögliche Angebotslücke von rund 25 Prozent gegenüber dem erwarteten Bedarf. Im vorherigen Bericht lag diese Projektion noch bei etwa 30 Prozent.
Das bedeutet nicht, dass Kupfer zwangsläufig knapp oder dauerhaft teurer werden muss. Höhere Preise können neue Investitionen auslösen, Recycling wirtschaftlicher machen und Materialeinsparungen fördern. Umgekehrt können Verzögerungen bei Minenprojekten oder eine unerwartet starke Nachfrage bestehende Engpässe verschärfen.
Eine vertiefende Betrachtung der Nachfrage durch Stromnetze bietet der Beitrag Kupferpreis 2027 – Wird Kupfer durch Stromnetze knapp?.
Welche Risiken bestimmen die Rohstoffversorgung?
Nicht jeder Rohstoffengpass entsteht durch eine zu geringe Menge im Boden. Politische Entscheidungen, technische Anforderungen, Transportwege und Finanzierungskosten können ebenso entscheidend sein.
Die zweite Tabelle ordnet wesentliche Risikofaktoren und mögliche Gegenmaßnahmen ein.
Eigene qualitative Einordnung auf Grundlage der von der IEA beschriebenen Lieferketten- und Versorgungsrisiken.
Recycling wird zu einer zweiten Rohstoffquelle
Eine zunehmend wichtige Rolle spielt die Rückgewinnung bereits verwendeter Metalle. Kupfer aus Kabeln, Nickel und Kobalt aus Batterien oder Seltene Erden aus Permanentmagneten können nach geeigneter Aufbereitung erneut industriell genutzt werden.
Nach Einschätzung der IEA könnte der durchschnittliche Recyclinganteil bei wichtigen Energiemineralien unter den derzeitigen politischen Rahmenbedingungen von ungefähr zehn Prozent auf nahezu zwanzig Prozent bis 2040 steigen. Dabei handelt es sich um eine Projektion, nicht um ein feststehendes Ergebnis.
Recycling bietet mehrere Vorteile: Es reduziert die Abhängigkeit von neuen Lagerstätten, kann regionalisieren und verringert bei geeigneten Verfahren den Bedarf an zusätzlicher Primärförderung.
Allerdings stehen nicht alle verbauten Metalle kurzfristig zur Verfügung. Kupferleitungen bleiben teilweise jahrzehntelang im Einsatz. Batterien erreichen erst nach ihrer Nutzungsdauer die Recyclinganlagen. Außerdem müssen Materialien gesammelt, getrennt und wirtschaftlich aufbereitet werden.
Wie die Rückgewinnung bereits heute verschiedene Metallmärkte verändert, behandelt der Artikel Recycling verändert die Rohstoffmärkte.
Was bedeutet die Entwicklung für Europa?
Die Europäische Union versucht, ihre Rohstoffversorgung durch zusätzliche Förderung, eigene Verarbeitung, Recycling und internationale Partnerschaften widerstandsfähiger zu machen. Der Critical Raw Materials Act bildet dafür einen wesentlichen politischen Rahmen.
Die europäische Strategie verfolgt nicht das Ziel, sämtliche Rohstoffe ausschließlich innerhalb der EU zu gewinnen. Vielmehr sollen einseitige Abhängigkeiten verringert und mehrere verlässliche Bezugsquellen aufgebaut werden.
Für die Industrie ist das besonders wichtig, weil eine Unterbrechung bei vergleichsweise kleinen Materialmengen ganze Produktionsprozesse beeinträchtigen kann. Ein fehlender Spezialwerkstoff kann unter Umständen ebenso problematisch sein wie ein Mangel an großen Mengen eines Basismetalls.
Neue Bergbau- und Verarbeitungsprojekte erfordern jedoch erhebliche Investitionen, geeignete Infrastruktur, qualifizierte Arbeitskräfte und Umweltgenehmigungen. Der Aufbau alternativer Lieferketten dürfte deshalb ein längerfristiger Prozess bleiben.
Warum steigende Nachfrage nicht automatisch steigende Preise bedeutet
Eine wachsende industrielle Bedeutung ist nicht gleichbedeutend mit einer sicheren Preissteigerung. Rohstoffpreise reagieren sowohl auf langfristige Angebots- und Nachfragetrends als auch auf kurzfristige Konjunkturerwartungen, Lagerbestände, Wechselkurse und Finanzierungsbedingungen.
Ein Metall kann langfristig stark nachgefragt sein und dennoch zeitweise deutlich im Preis fallen. Das ist beispielsweise möglich, wenn neue Produktionskapazitäten schneller entstehen als erwartet oder die industrielle Nachfrage konjunkturell nachlässt.
Hinzu kommt der technologische Wandel. Batterien mit Lithium-Eisenphosphat-Kathoden benötigen beispielsweise kein Nickel oder Kobalt in der Kathode. Eine zunehmende Verbreitung solcher Technologien kann die Nachfrageentwicklung einzelner Metalle verändern.
Entscheidend ist daher nicht allein die erwartete Nachfrage, sondern das Verhältnis zwischen tatsächlichem Verbrauch, verfügbarer Produktion, Lagerbeständen und den Kosten zusätzlicher Kapazitäten.
Ausblick auf die Rohstoffmärkte bis 2035
Die aktuellen Analysen der IEA deuten darauf hin, dass die Versorgung mit kritischen Rohstoffen eine zentrale Herausforderung der kommenden Jahre bleibt. Besonders bei Kupfer können lange Projektlaufzeiten und der steigende Materialbedarf erhebliche Anpassungen erforderlich machen.
Bei anderen Rohstoffen hängt die Marktentwicklung stärker von technologischen Veränderungen, Exportregelungen und der geografischen Verteilung der Verarbeitungskapazitäten ab.
Für Europa wird entscheidend sein, ob es gelingt, neue Projekte wirtschaftlich umzusetzen, Recyclingkapazitäten auszubauen und internationale Partnerschaften dauerhaft zu sichern.
Der wichtigste Unterschied zur früheren Rohstoffpolitik liegt darin, dass nicht allein der Zugang zu Lagerstätten zählt. Die gesamte vom Bergbau bis zum fertigen Industriematerial wird zu einer Frage der wirtschaftlichen Wettbewerbsfähigkeit.
Häufige Fragen zu kritischen Rohstoffen
1. Was versteht man unter kritischen Rohstoffen?
Kritische Rohstoffe sind Materialien, die für die Wirtschaft besonders wichtig sind und deren Versorgung mit erhöhten Risiken verbunden ist. Die Einstufung hängt von der jeweiligen Bewertungsmethode ab.
2. Warum ist Kupfer für die Energiewende so wichtig?
Kupfer besitzt eine hohe elektrische Leitfähigkeit und wird für Stromleitungen, Transformatoren, Elektromotoren und zahlreiche weitere elektrische Anwendungen benötigt. Der Ausbau der Stromnetze erhöht den langfristigen Bedarf.
3. Welche Rolle spielt China bei kritischen Rohstoffen?
China besitzt bei der Verarbeitung zahlreicher kritischer Mineralien eine führende Stellung. Dadurch können internationale Lieferketten selbst dann abhängig bleiben, wenn die Rohstoffe in anderen Ländern gefördert werden.
4. Können Lithium und Kupfer bis 2035 knapp werden?
Die IEA sieht auf Grundlage derzeit angekündigter Projekte mögliche Angebotslücken bei beiden Rohstoffen. Ob diese tatsächlich entstehen, hängt von neuen Investitionen, Nachfrageentwicklung, Recycling und technologischem Fortschritt ab.
5. Kann Recycling neue Rohstoffminen ersetzen?
Recycling kann den Bedarf an neuer Förderung verringern, aber nicht vollständig ersetzen. Besonders bei stark wachsender Nachfrage reicht die Menge verfügbarer Altmaterialien häufig nicht aus.
6. Warum sind Seltene Erden strategisch wichtig?
Bestimmte Seltene Erden werden für leistungsfähige Permanentmagnete benötigt. Diese kommen unter anderem in Elektromotoren, Windkraftanlagen und industriellen Anwendungen zum Einsatz.
7. Bedeutet eine steigende Rohstoffnachfrage automatisch höhere Preise?
Nein. Rohstoffpreise hängen auch von der Produktionsentwicklung, Konjunktur, Lagerbeständen und technologischen Veränderungen ab. Eine langfristig steigende Nachfrage garantiert deshalb keine steigenden Marktpreise.
07.11.2026 - Tobias Dalacker - edelmetalle-aktuell@muenzkauf.de
Weitere Artikel
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare
Quelle: https://blog.muenzkauf.de/Kritische-Rohstoffe-2026---Versorgung--Engpaesse-und-Chancen-07112026t