
Welche Rohstoffe stecken in Windrädern?
Von Stahl und Kupfer bis zu Seltenen Erden: Welche Länder und Unternehmen die Windindustrie beliefern und wo gefährliche Abhängigkeiten entstehen
Ein modernes Windrad ist nicht nur eine Maschine zur Stromerzeugung, sondern auch ein gewaltiges Rohstoffprojekt. Stahl für den Turm, Kupfer für Generatoren und Leitungen, Kunststoffe und Glasfasern für die Rotorblätter sowie spezielle Metalle für leistungsfähige Magnete: Hinter jeder Windkraftanlage steht eine internationale Lieferkette, die vom Bergwerk über die Raffinerie bis zum Komponentenhersteller reicht.
Besonders interessant ist dabei die unterschiedliche Bedeutung der Rohstoffe. Stahl macht den größten Teil der Anlagenmasse aus. Kupfer ist für die elektrische Funktion unverzichtbar. Seltene Erden werden dagegen nur in vergleichsweise kleinen Mengen benötigt, können aber bei bestimmten Generatortypen zu einem entscheidenden Engpass werden.
Für Europa stellt sich deshalb eine wirtschaftspolitische Frage: Wer liefert die Materialien für den weiteren Ausbau der Windenergie, und wie abhängig sind europäische Hersteller von einzelnen Ländern?
Stahl, Beton und Kupfer bilden das Fundament
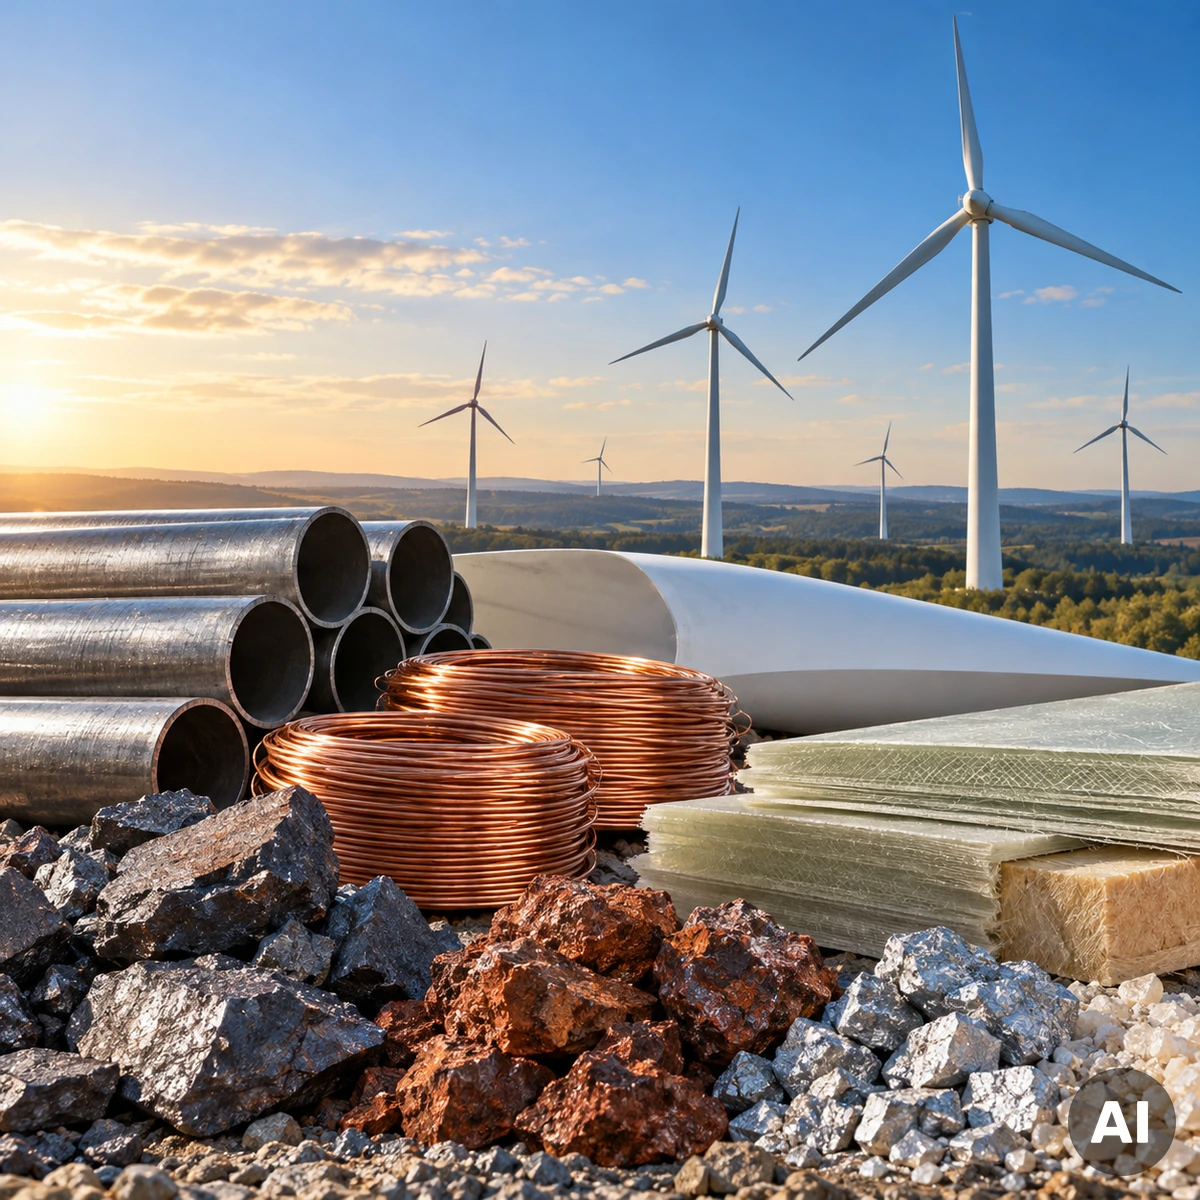
Nach Angaben des US Geological Survey bestehen Windkraftanlagen je nach Bauart zu etwa 66 bis 79 Prozent ihrer Masse aus Stahl. Hinzu kommen Gusseisen, glasfaserverstärkte Kunststoffe, Harze, Kupfer und kleinere Mengen Aluminium. Fundamente und Offshore-Unterkonstruktionen benötigen zusätzlich erhebliche Mengen Beton beziehungsweise Stahl.
Der Rohstoffbedarf unterscheidet sich allerdings zwischen einer kleineren Windkraftanlage an Land und einer großen Offshore-Anlage. Auch die verwendete Generatortechnik beeinflusst, welche Metalle eingesetzt werden.
Bei den wichtigsten Grundstoffen lassen sich mehrere internationale Lieferketten unterscheiden:
- Stahl und Eisenerz: Große Eisenerzlieferanten sind Australien und Brasilien. Bedeutende Unternehmen sind BHP, Rio Tinto, Vale und Fortescue. Die Weiterverarbeitung zu Stahl erfolgt unter anderem durch ArcelorMittal, thyssenkrupp Steel und zahlreiche asiatische Stahlkonzerne.
- Kupfer: Chile und Peru gehören zu den wichtigsten Förderländern. Bedeutende Bergbauunternehmen sind Codelco, BHP, Freeport-McMoRan, Antofagasta und Southern Copper. Aurubis zählt zu den wichtigen europäischen Kupferverarbeitern.
- Aluminium: Ausgangsstoff ist Bauxit, das unter anderem in Guinea und Australien gewonnen wird. Zu den bedeutenden Produzenten und Verarbeitern gehören Rio Tinto, Alcoa und Norsk Hydro.
- Zink: Wird unter anderem zum Korrosionsschutz von Stahlbauteilen eingesetzt. Bedeutende Unternehmen der internationalen Zinkproduktion sind Glencore und Hindustan Zinc.
Diese Unternehmen sind Beispiele für Produzenten entlang der Rohstoffketten. Daraus folgt nicht automatisch, dass sie einen bestimmten Windradhersteller direkt beliefern. Zwischen Bergbauunternehmen und Anlagenproduzenten liegen häufig mehrere Handels- und Verarbeitungsstufen.
Seltene Erden machen die Lieferkette besonders empfindlich
Ein strategisch wichtiger Bereich sind Permanentmagnete. Sie kommen in bestimmten Windkraftgeneratoren zum Einsatz, insbesondere bei direkt angetriebenen Anlagen. Nicht jedes Windrad benötigt solche Magnete: Andere Generatorbauarten funktionieren ohne Seltene-Erden-Permanentmagnete.
Für besonders leistungsfähige Magnetwerkstoffe werden vor allem Neodym und Praseodym verwendet. Dysprosium und Terbium können die Temperaturbeständigkeit verbessern.
Die Europäische Kommission sieht hier eine ausgeprägte Abhängigkeit von China. Das Land nimmt sowohl bei der Aufbereitung Seltener Erden als auch bei der Herstellung leistungsfähiger Permanentmagnete eine beherrschende Stellung ein.
Wichtige Unternehmen dieser Wertschöpfungskette sind:
- China Northern Rare Earth: Ein bedeutender chinesischer Produzent und Verarbeiter Seltener Erden.
- JL MAG Rare-Earth: Chinesischer Hersteller leistungsfähiger Permanentmagnete.
- Ningbo Yunsheng: Hersteller magnetischer Werkstoffe und Komponenten.
- Lynas Rare Earths: Australischer Produzent mit Aufbereitungsaktivitäten außerhalb Chinas.
- MP Materials: US-amerikanischer Produzent Seltener Erden, der den Aufbau einer weitergehenden heimischen Verarbeitung vorantreibt.
- TDK: Japanischer Technologiekonzern mit Aktivitäten im Bereich magnetischer Werkstoffe und Komponenten.
Ein konkretes Beispiel für die Veränderung der Beschaffungsstrategie lieferte Siemens Gamesa im Juni 2025. Das Unternehmen vereinbarte eine Magnetbelieferung durch den japanischen Hersteller TDK und führte Gespräche über zusätzliche Fertigungskapazitäten in Europa.
Die Internationale Energieagentur warnt in ihrem Rohstoffausblick 2026, dass konzentrierte Verarbeitungsstrukturen erhebliche wirtschaftliche Risiken schaffen. Besonders deutlich wurde dies durch chinesische Exportkontrollen für bestimmte Seltene Erden. Für europäische Windradhersteller kann daher nicht nur der Rohstoffpreis, sondern bereits die Verfügbarkeit verarbeiteter Magnetwerkstoffe entscheidend sein.
Rotorblätter benötigen Glasfasern, Harze und Balsaholz
Rotorblätter müssen gleichzeitig leicht, stabil und widerstandsfähig sein. Deshalb bestehen sie überwiegend aus Faserverbundwerkstoffen. Glasfasern werden mit Kunstharzen kombiniert, bei besonders beanspruchten Bauteilen kommen auch Carbonfasern zum Einsatz.
Die Lieferkette beginnt unter anderem bei Quarzsand und weiteren mineralischen Ausgangsstoffen für Glasfasern sowie bei chemischen Grundstoffen für Harzsysteme. Bedeutende Unternehmen entlang dieser Wertschöpfungskette sind Owens Corning, Jushi Group, Gurit und Hexcel.
Auch Kernmaterialien spielen eine wichtige Rolle. Dazu gehören spezielle Schaumstoffe und Balsaholz. Die Gemeinsame Forschungsstelle der Europäischen Kommission identifizierte 2025 Ecuador als besonders wichtigen Ursprung für das in Rotorblättern eingesetzte Balsaholz.
Damit entsteht eine bemerkenswerte Abhängigkeit: Selbst ein technisch hochentwickeltes europäisches Windrad kann bei einzelnen Komponenten auf natürliche Rohstoffe aus Südamerika angewiesen sein.
Eine weitere Herausforderung ist das Recycling. Während Stahl, Kupfer und Aluminium vergleichsweise gut wiederverwertet werden können, ist die stoffliche Rückgewinnung aus glasfaserverstärkten Rotorblättern technisch aufwendiger.
Welche Unternehmen liefern die fertigen Komponenten?
Zwischen der Rohstoffförderung und dem fertigen Windrad befinden sich zahlreiche industrielle Zulieferer. Stahl muss gewalzt und geschweißt, Kupfer zu Leitungen verarbeitet und Magnetmaterial in die passende Form gebracht werden.
Zu den bekannten Unternehmen der europäischen Windindustrie gehören unter anderem:
- Flender und Winergy: Antriebstechnik und Getriebelösungen für Windkraftanlagen.
- SKF und Schaeffler: Lagertechnik und industrielle Komponenten für Windkraftanwendungen.
- LM Wind Power: Hersteller von Rotorblättern.
- Gurit: Verbundwerkstoffe, Kernmaterialien und technische Lösungen für Rotorblattstrukturen.
- Siemens Gamesa, Vestas und Nordex: Windkraftanlagenhersteller, die umfangreiche internationale Zuliefernetzwerke nutzen.
Die genannten Unternehmen übernehmen unterschiedliche Aufgaben. Einige produzieren Materialien oder Komponenten, andere integrieren diese in komplette Anlagen. Eine allgemeingültige Lieferantenliste für sämtliche Windradmodelle gibt es deshalb nicht.
Wo die größten Rohstoffrisiken liegen
Die Risiken der Windindustrie lassen sich in zwei Bereiche unterteilen. Bei Stahl und Beton geht es hauptsächlich um Produktionskapazitäten, Energiepreise, Transportkosten und die Verfügbarkeit großer Mengen. Bei Seltenen Erden steht dagegen die geografische Konzentration der Verarbeitung im Vordergrund.
Auch Kupfer verdient besondere Aufmerksamkeit. Der Rohstoff wird nicht nur für Windkraftanlagen benötigt, sondern ebenso für Stromnetze, Elektrofahrzeuge, Industrieanlagen und zahlreiche weitere elektrische Anwendungen.
Die Internationale Energieagentur erwartet im Szenario der bereits beschlossenen politischen Maßnahmen bis 2035 eine erhebliche Lücke zwischen dem erwarteten Kupferangebot aus angekündigten Bergbauprojekten und dem prognostizierten Bedarf. Solche Projektionen sind keine sichere Vorhersage, verdeutlichen aber den möglichen Investitionsbedarf im Bergbau.
Für Europa bedeutet das: Zusätzliche Windkraftanlagen allein reichen nicht aus, wenn gleichzeitig die erforderlichen Stromnetze, Transformatoren, Kabel und elektrischen Komponenten nicht rechtzeitig bereitstehen.
Europa versucht seine Rohstoffversorgung breiter aufzustellen
Mit dem Critical Raw Materials Act und dem Net-Zero Industry Act verfolgt die Europäische Union das Ziel, kritische Rohstoffketten widerstandsfähiger zu machen und industrielle Fertigungskapazitäten zu stärken.
Eine wichtige Rolle spielen dabei neue Bezugsquellen, europäische Verarbeitungsanlagen und das Recycling wertvoller Materialien. Besonders bei Magneten ist der Aufbau alternativer Lieferketten allerdings anspruchsvoll. Eine neue Mine allein genügt nicht: Auch Trennung, Raffination, Legierungsherstellung und Magnetproduktion müssen wirtschaftlich funktionieren.
Hinzu kommt ein zeitliches Problem. Viele heute errichtete Windkraftanlagen bleiben jahrzehntelang in Betrieb. Größere Mengen ausgedienter Permanentmagnete werden deshalb erst mit entsprechender Verzögerung für das Recycling verfügbar.
Nach Einschätzung des europäischen Windenergieverbandes WindEurope kann Recycling die benötigten neuen Magnetmengen kurzfristig noch nicht vollständig ersetzen.
Die eigentliche Herausforderung liegt hinter dem Windrad
Der Ausbau der Windenergie ist damit zugleich ein Ausbau internationaler Rohstoff- und Industrieketten. Während die sichtbaren Anlagen überwiegend aus alltäglichen Industriematerialien bestehen, entscheiden bei einzelnen Bauteilen hochspezialisierte Lieferanten über Produktionsfähigkeit und Kosten.
Für die europäische Industrie werden künftig drei Fragen besonders wichtig sein: Bleiben Stahl und Kupfer zu wettbewerbsfähigen Bedingungen verfügbar? Lassen sich zusätzliche Lieferanten für Permanentmagnete aufbauen? Und gelingt es, wertvolle Materialien aus alten Anlagen wirtschaftlich zurückzugewinnen?
Die Windkraft ist somit nicht allein von Windverhältnissen, Genehmigungen und Strompreisen abhängig. Ihre industrielle Zukunft wird auch in Kupferminen, Stahlwerken, Chemiebetrieben und Magnetfabriken entschieden.
Weiterführende Fachquellen: US Geological Survey zur Materialzusammensetzung von Windkraftanlagen, EU-Kommission zur Rohstoffversorgung der Windindustrie und IEA Global Critical Minerals Outlook 2026.
19.10.2026 - Tobias Dalacker - info@muenzkauf.de
Weitere Artikel aus Rohstoffe
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare