
Kupferpreis 2027 – Wird Kupfer durch Stromnetze knapp?
Netzausbau, Elektromobilität und Rechenzentren erhöhen den Kupferbedarf. Was Marktberichte für 2027 erwarten und warum Engpässe nicht zwangsläufig steigende Preise bedeuten.
Inhaltsverzeichnis
Ohne Kupfer funktioniert die moderne Stromversorgung kaum. Das Metall steckt in Kabeln, Transformatoren, Elektromotoren und zahlreichen elektrischen Anlagen. Mit dem Ausbau der Stromnetze, der Elektrifizierung der Industrie und dem wachsenden Energiebedarf von Rechenzentren nimmt seine strategische Bedeutung zu. Gleichzeitig lassen sich neue Kupferminen nicht innerhalb weniger Monate erschließen. Für die Kupferpreis Prognose 2027 ergibt sich daraus eine entscheidende Frage: Wächst die Nachfrage schneller als das verfügbare Angebot?
Eine weltweite Kupferknappheit im Jahr 2027 ist keineswegs sicher. Zwischen langfristigen Versorgungsrisiken, kurzfristigen Lagerbeständen und tatsächlich verfügbaren Mengen liegen erhebliche Unterschiede. Aktuelle Marktanalysen zeigen zwar strukturelle Herausforderungen, aber auch neue Förderprojekte, zusätzliche Recyclingkapazitäten und konjunkturelle Unsicherheiten. Entscheidend ist deshalb nicht allein, wie viel Kupfer künftig benötigt wird, sondern wann diese Nachfrage entsteht und wie schnell die Industrie darauf reagieren kann.
Kupferpreis Prognose 2027 – Was die Marktberichte zeigen
Die Internationale Energieagentur (IEA) betrachtet Kupfer in ihrem Global Critical Minerals Outlook 2026 als einen der zentralen Rohstoffe der Elektrifizierung. Nach ihrem Szenario auf Basis angekündigter politischer Maßnahmen steigt die weltweite Kupfernachfrage bis 2040 um rund sieben Millionen Tonnen. Besonders wichtig sind Stromnetze und neue Technologien.
Die IEA weist zugleich darauf hin, dass die erwartete Produktion bestehender und angekündigter Bergbauprojekte den längerfristigen Bedarf nicht vollständig decken könnte. Für 2035 ergibt sich in ihrem Basisszenario eine rechnerische Lücke von ungefähr 25 Prozent gegenüber dem benötigten Primärkupferangebot. Frühere Projektionen hatten noch rund 30 Prozent ergeben. Die Verringerung zeigt, dass zusätzliche Investitionen die Versorgungsperspektive verbessern können.
Diese Zahlen sind allerdings keine Prognose für ein Kupferdefizit von 25 Prozent im Jahr 2027. Sie beschreiben eine längerfristige, szenariobasierte Differenz zwischen erwartetem Minenangebot und benötigter Primärversorgung. Die tatsächliche Marktlage im kommenden Jahr kann davon erheblich abweichen.
Die zugrunde liegenden Annahmen und Projektionen veröffentlicht die IEA in ihrem Global Critical Minerals Outlook 2026.
Für 2027 ist daher eine Prognose in Szenarien aussagekräftiger als ein einzelnes Kursziel. Ein schneller Netzausbau bei gleichzeitig schwacher Minenproduktion könnte die Preise stützen. Steigende Fördermengen, ein schwächerer Industriesektor oder höhere Recyclingmengen könnten dagegen für Entlastung sorgen.
Warum der Ausbau der Stromnetze so viel Kupfer benötigt
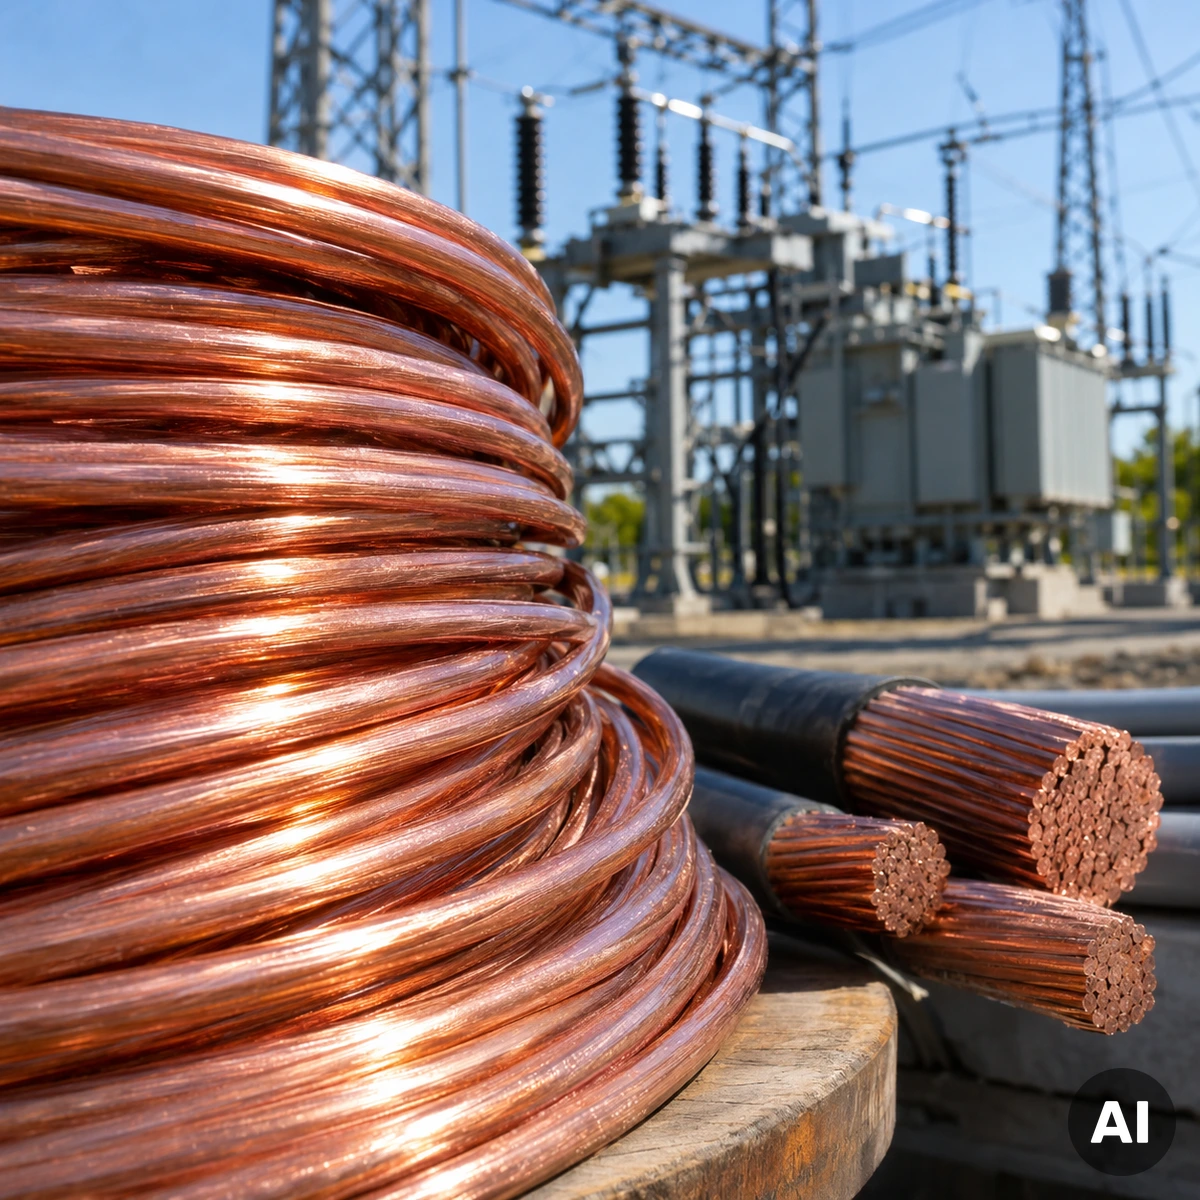
Die Energiewende verändert nicht nur die Stromerzeugung, sondern auch die Verteilung elektrischer Energie. Windparks und Solaranlagen entstehen häufig weit entfernt von großen Verbrauchszentren. Gleichzeitig erhöhen Wärmepumpen, Elektrofahrzeuge und industrielle Elektrifizierungsprojekte die Anforderungen an die Verteilnetze.
Kupfer wird unter anderem für Transformatoren, Schaltanlagen, Kabelverbindungen, Generatoren und Elektromotoren benötigt. Seine hohe elektrische Leitfähigkeit, gute Verarbeitbarkeit und vergleichsweise hohe Korrosionsbeständigkeit machen es für viele Anwendungen besonders geeignet.
Allerdings bedeutet nicht jeder Kilometer neuer Stromleitung automatisch eine entsprechend große zusätzliche Kupfernachfrage. In Hochspannungsfreileitungen kommt häufig Aluminium zum Einsatz. Auch bei anderen Anwendungen können technische Entwicklungen und Materialeinsparungen den Kupfereinsatz verändern.
Entscheidend ist die gesamte Netzinfrastruktur. Besonders Transformatoren, Umspannwerke und die Verstärkung bestehender Verteilnetze können den Kupferbedarf erhöhen. Hinzu kommen Netzanschlüsse für neue Industrieanlagen und Rechenzentren.
Der Ausbau elektrischer Infrastruktur ist damit ein struktureller Nachfragetreiber, dessen Auswirkungen auf den Kupfermarkt über mehrere Jahre verteilt auftreten.
Neue Kupferminen brauchen Jahre bis zur Produktion
Während Stromnetze vergleichsweise kurzfristig erweitert werden können, erfordert die Entwicklung einer neuen Kupfermine häufig einen langen Vorlauf. Zwischen der Entdeckung einer Lagerstätte und der kommerziellen Förderung liegen geologische Untersuchungen, Machbarkeitsstudien, Umweltprüfungen, Genehmigungsverfahren, Finanzierungsentscheidungen und umfangreiche Bauarbeiten.
Große Projekte benötigen dafür oftmals deutlich mehr als zehn Jahre. Die tatsächliche Dauer hängt von Standort, Lagerstätte, Infrastruktur und regulatorischen Rahmenbedingungen ab. Erweiterungen bestehender Minen können dagegen schneller zusätzliche Mengen bereitstellen.
Für den Kupferpreis 2027 bedeutet dies, dass ein großer Teil des kurzfristig verfügbaren Minenangebots bereits heute durch bestehende Anlagen und weit fortgeschrittene Projekte bestimmt wird. Selbst deutlich höhere Marktpreise könnten nicht sofort genügend neue Förderkapazitäten schaffen.
Zusätzlich erschweren sinkende Erzgehalte in manchen Lagerstätten die Produktion. Wenn weniger Kupfer pro Tonne Gestein gewonnen werden kann, steigen häufig die Anforderungen an Förderung, Aufbereitung, Energie und Wasser.
Zu den wichtigen Förderländern zählen Chile, die Demokratische Republik Kongo und Peru. Produktionsstörungen, Arbeitskonflikte, Wasserknappheit oder infrastrukturelle Probleme können deshalb Auswirkungen auf den internationalen Markt haben.
Allerdings ist zwischen Kupferkonzentrat, raffiniertem Kupfer und tatsächlich lieferbarem Börsenmetall zu unterscheiden. Ein Engpass bei der Minenförderung muss nicht sofort zu einem gleich großen Defizit bei raffiniertem Kupfer führen. Lagerbestände, Schmelzkapazitäten und Handelsströme können die Auswirkungen zeitweise abfedern.
Recycling kann die Versorgung verbessern – aber nicht beliebig schnell
Kupfer besitzt einen wichtigen Vorteil gegenüber zahlreichen anderen Rohstoffen: Es lässt sich bei geeigneter Aufbereitung wiederholt recyceln, ohne seine grundlegenden Materialeigenschaften zu verlieren.
Recyceltes Kupfer stammt beispielsweise aus alten Stromkabeln, Gebäuden, Industrieanlagen, Fahrzeugen und Produktionsabfällen. Es kann die Abhängigkeit von neuen Minen verringern und den Energiebedarf gegenüber der Primärgewinnung reduzieren.
Für die kommenden Jahre gibt es jedoch eine praktische Grenze. Ein großer Teil des bereits verbauten Kupfers bleibt jahrzehntelang in Gebäuden und Stromnetzen gebunden. Dieses Material steht dem Recyclingmarkt erst zur Verfügung, wenn die entsprechenden Anlagen ersetzt oder zurückgebaut werden.
Auch die Sammlung, Sortierung und Aufbereitung von Kupferschrott erfordern funktionierende industrielle Strukturen. Verunreinigungen, Materialverluste und unterschiedliche Qualitätsanforderungen begrenzen die unmittelbar nutzbaren Mengen.
Recycling ist daher ein wesentlicher Bestandteil der langfristigen Kupferversorgung. Einen kurzfristigen Nachfrageanstieg im Jahr 2027 kann es jedoch nicht vollständig ausgleichen.
China, Weltwirtschaft und US-Dollar beeinflussen den Kupferpreis
Ob der Kupferpreis 2027 steigt oder fällt, hängt nicht ausschließlich vom Netzausbau ab. Kupfer ist zugleich ein klassisches Industriemetall. Bauwirtschaft, Maschinenbau, Elektronikindustrie und Fahrzeugproduktion beeinflussen seinen Verbrauch erheblich.
Besonders wichtig bleibt China als bedeutender Verbraucher und Verarbeiter von Kupfer. Veränderungen bei Bauinvestitionen, industrieller Produktion und Infrastrukturprojekten können die internationale Nachfrage spürbar beeinflussen.
Auch die Geldpolitik spielt eine Rolle. Hohe Finanzierungskosten können Investitionen in Bauprojekte, Produktionsanlagen und Infrastruktur verzögern. Sinkende Zinsen können umgekehrt die Investitionstätigkeit unterstützen, ohne automatisch steigende Kupferpreise auszulösen.
Da Kupfer international überwiegend in US-Dollar gehandelt wird, beeinflussen Wechselkursbewegungen die Kosten für Käufer außerhalb des Dollarraums. Ein stärkerer Dollar kann die Nachfrage belasten, während ein schwächerer Dollar unter sonst gleichen Bedingungen unterstützend wirken kann.
Hinzu kommen Lagerbestände und Handelsströme. Sinkende verfügbare Bestände an wichtigen Metallbörsen können auf eine angespannte Versorgung hinweisen. Steigende Lagerbestände können dagegen Entspannung signalisieren. Dabei müssen regionale Verschiebungen und mögliche Handelsverzerrungen berücksichtigt werden.
Für die Preisbildung ist deshalb entscheidend, wie sich die tatsächliche Nachfrage und das verfügbare Angebot gleichzeitig entwickeln.
Drei mögliche Entwicklungen für den Kupferpreis 2027
Szenario 1 – Anhaltend hohe Kupferpreise: Der Ausbau von Stromnetzen, Rechenzentren und elektrischen Anlagen bleibt dynamisch. Gleichzeitig verzögern sich wichtige Minenprojekte oder bestehende Förderanlagen produzieren weniger als erwartet. In diesem Umfeld könnten sinkende Lagerbestände und höhere Beschaffungskosten den Kupferpreis zusätzlich stützen.
Szenario 2 – Schwankender Markt ohne dauerhafte Knappheit: Die Nachfrage wächst weiter, neue Fördermengen und Recyclingkapazitäten gleichen einen Teil des zusätzlichen Verbrauchs jedoch aus. Einzelne Versorgungsengpässe führen zu Preissprüngen, ohne dass sich ein dauerhaftes globales Defizit entwickelt. Dieses Szenario verdeutlicht, warum langfristig steigender Bedarf nicht zwangsläufig kontinuierlich steigende Preise bedeutet.
Szenario 3 – Deutliche Preiskorrektur: Eine schwächere Weltkonjunktur, geringere chinesische Industrienachfrage oder verschobene Infrastrukturinvestitionen treffen auf steigende Produktionsmengen. Die Lagerbestände nehmen zu und der Preisdruck lässt nach. Selbst bei langfristig positiven Nachfrageperspektiven wären dann sinkende Kupferpreise möglich.
Eine belastbare Kupferpreis Prognose 2027 sollte diese Möglichkeiten gegeneinander abwägen. Ohne eine klar definierte Prognosemethode und aktuelle Angebots- und Nachfrageannahmen wäre die Angabe eines vermeintlich sicheren Zielpreises in US-Dollar je Tonne wenig seriös.
Welche Marktdaten für 2027 besonders wichtig sind
Für die Beurteilung des Kupfermarktes sind mehrere Informationsquellen relevant. Die International Copper Study Group (ICSG) veröffentlicht Marktanalysen zur Kupferproduktion, zum Verbrauch und zum Gleichgewicht zwischen Angebot und Nachfrage. Dabei wird zwischen Minenkupfer und raffiniertem Kupfer unterschieden.
Die International Copper Study Group ist deshalb eine wichtige Anlaufstelle für die kurzfristige Marktbeobachtung. Ihre Prognosen sollten allerdings stets mit dem jeweiligen Veröffentlichungsdatum und den verwendeten Annahmen gelesen werden.
Ergänzend veröffentlicht die Weltbank im Commodity Markets Outlook Einschätzungen zur Entwicklung internationaler Rohstoffpreise. Diese berücksichtigen neben branchenspezifischen Faktoren auch Konjunktur, Energiepreise und globale Handelsbedingungen.
Die Rohstoffanalysen der Weltbank ermöglichen damit eine Einordnung des Kupfermarktes in das gesamtwirtschaftliche Umfeld.
Besonders aussagekräftig ist die gemeinsame Betrachtung von tatsächlicher Minenproduktion, Raffinerieausstoß, chinesischer Nachfrage, Börsenlagerbeständen, Recyclingmengen und dem Fortschritt großer Stromnetzprojekte.
Eine langfristige IEA-Projektion und eine kurzfristige ICSG-Marktbilanz beantworten unterschiedliche Fragen. Beide sollten deshalb nicht als unmittelbar vergleichbare Prognosen behandelt werden.
Fazit – Kupfer bleibt strategisch wichtig, eine Knappheit 2027 ist aber nicht sicher
Der steigende Strombedarf und die Elektrifizierung sprechen für eine langfristig hohe Bedeutung von Kupfer. Stromnetze, Transformatoren, Elektromotoren und Rechenzentren schaffen zusätzliche Nachfrage, während neue Minen häufig lange Entwicklungszeiten benötigen.
Für das Jahr 2027 lässt sich daraus jedoch keine unvermeidbare Versorgungskrise ableiten. Neue Förderprojekte, Recycling, technische Materialeinsparungen und die konjunkturelle Entwicklung können das Marktgleichgewicht verändern.
Die zentrale Erkenntnis lautet deshalb: Langfristige Kupferversorgungsrisiken sind gut begründet, eine konkrete Preisexplosion im Jahr 2027 dagegen nicht. Wer den Markt verstehen möchte, sollte weniger auf spektakuläre Kursziele und stärker auf überprüfbare Produktionsdaten, Verbrauchsentwicklungen und Lagerbestände achten.
Häufige Fragen zur Kupferpreis Prognose 2027
Wird Kupfer im Jahr 2027 knapp?
Eine weltweite Kupferknappheit im Jahr 2027 ist nicht gesichert. Der wachsende Bedarf durch Stromnetze und Elektrifizierung erhöht das Versorgungsrisiko, während neue Minen, Recycling und die Konjunktur das tatsächliche Marktgleichgewicht beeinflussen.
Warum kann der Kupferpreis trotz steigender Nachfrage fallen?
Wenn die Minenproduktion schneller wächst als der Verbrauch oder sich die Weltkonjunktur abschwächt, kann der Kupferpreis sinken. Auch höhere Lagerbestände und ein stärkerer US-Dollar können den Markt belasten.
Kann Recycling eine Kupferknappheit verhindern?
Recycling kann die Versorgung deutlich verbessern und den Bedarf an neu gefördertem Kupfer reduzieren. Kurzfristig sind die verfügbaren Mengen jedoch begrenzt, weil große Teile des Kupfers langfristig in Gebäuden, Kabeln und Anlagen gebunden bleiben.
Welche Faktoren sind für die Kupferpreis Prognose 2027 entscheidend?
Besonders wichtig sind der Ausbau der Stromnetze, die industrielle Nachfrage in China, die Entwicklung der Minenproduktion, Recyclingmengen und internationale Lagerbestände. Zusätzlich beeinflussen die Weltkonjunktur und der US-Dollar den Kupferpreis.
06.11.2026 - Tobias Dalacker - edelmetalle-aktuell@muenzkauf.de
Weitere Artikel
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare
Quelle: https://blog.muenzkauf.de/Kupferpreis-Prognose-2027---Stromnetze--Nachfrage-und-Risiken-06112026t