
Phosphat – der unterschätzte Rohstoff
China führt die Förderung an, Marokko besitzt die größten Reserven. Warum Phosphat für die Ernährung unverzichtbar ist und Europa auf Recycling setzt.
Inhaltsverzeichnis
Ohne Phosphor können Pflanzen nicht wachsen. Das chemische Element gehört neben Stickstoff und Kalium zu den wichtigsten Nährstoffen der Landwirtschaft. Seine bedeutendste mineralische Quelle ist Phosphatgestein. Was zunächst wie ein gewöhnlicher Bergbaurohstoff erscheint, ist damit eine wesentliche Grundlage der weltweiten Nahrungsmittelproduktion.
Die internationale Versorgung ist allerdings ungleich verteilt. China stellt einen großen Teil der jährlichen Förderung, während Marokko den mit Abstand größten Anteil der bekannten wirtschaftlich gewinnbaren Reserven besitzt. Für die Europäische Union entsteht daraus eine strategische Herausforderung: Eine zuverlässige Versorgung hängt nicht nur von ausreichend Lagerstätten ab, sondern auch von funktionierenden Handelswegen, industriellen Verarbeitungskapazitäten und geeigneten Recyclingverfahren.
Die jüngsten umfassenden Zahlen des US Geological Survey (USGS) zeigen für 2025 eine weltweite Förderung von geschätzten 250 Millionen Tonnen marktfähigem Phosphatgestein. Eine unmittelbar bevorstehende geologische Erschöpfung erwartet die Behörde nicht. Das bedeutet jedoch keineswegs, dass regionale oder erhebliche Preisschwankungen ausgeschlossen wären.
Wo Phosphat gefördert wird und wo die Reserven liegen
Die globale Verteilung von Phosphatgestein weist eine Besonderheit auf: Das Land mit den größten Reserven ist nicht zugleich der größte Produzent. Nach den Mineral Commodity Summaries 2026 des USGS entfallen rund 44 Prozent der weltweiten Förderung auf China. Marokko erreicht dagegen etwa 14 Prozent, verfügt aber über rund 68 Prozent der weltweit ausgewiesenen Reserven.
Die folgende Tabelle verdeutlicht diesen Unterschied. Die Fördermengen für 2025 sind Schätzungen des USGS; Reserveangaben beziehen sich auf den Datenstand der Veröffentlichung 2026.
Warum große Reserven keine Liefersicherheit garantieren
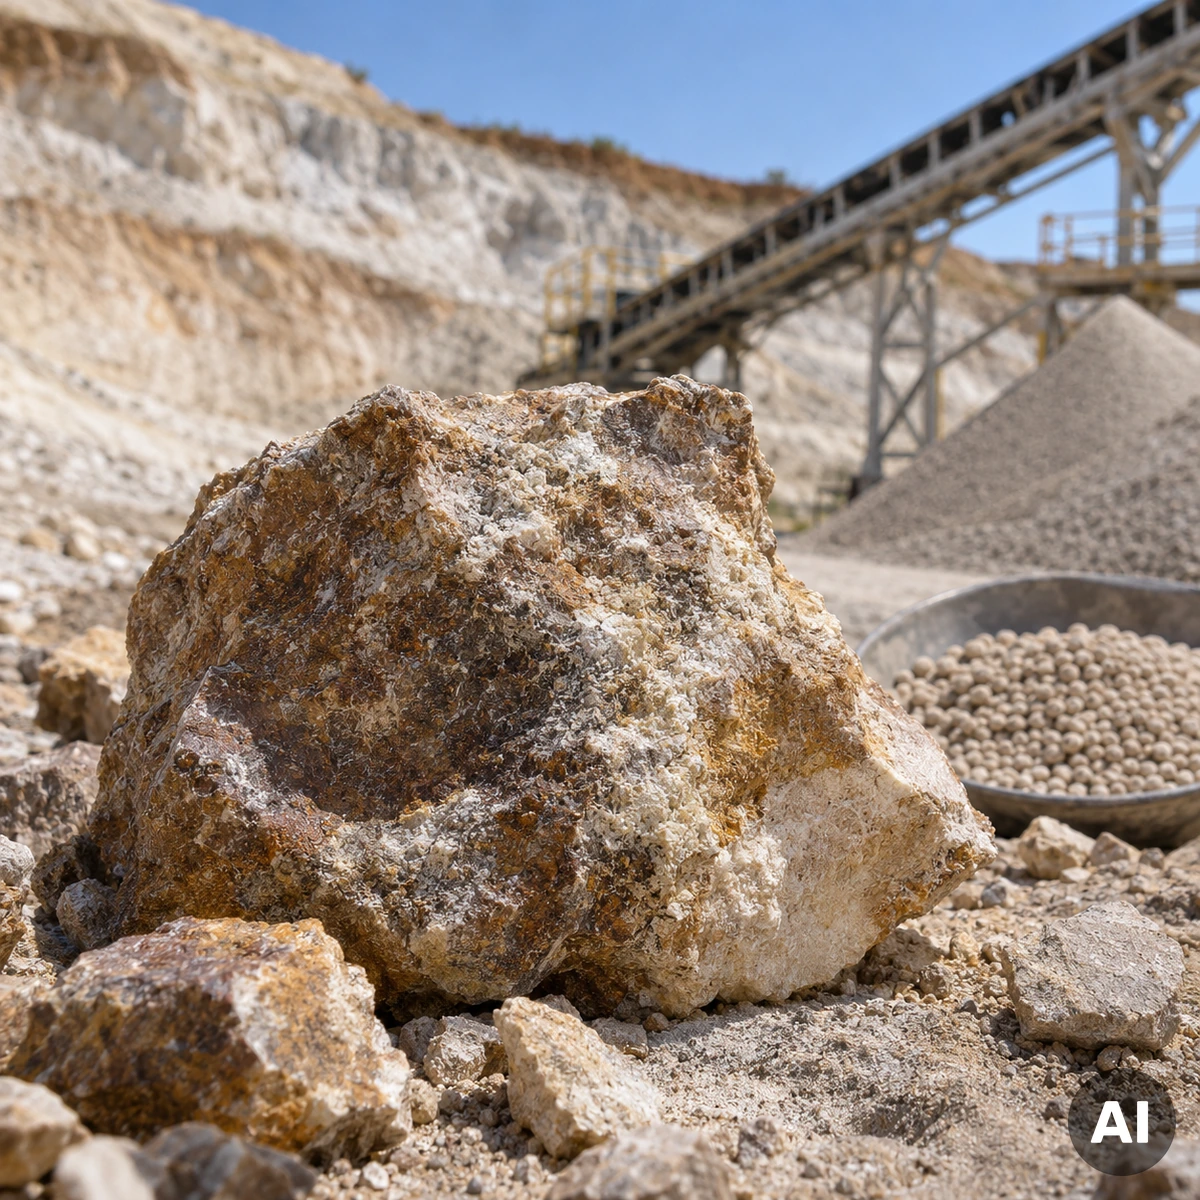
Zwischen einer geologisch nachgewiesenen Lagerstätte und einer tatsächlich verfügbaren Tonne Phosphatgestein liegen oft umfangreiche Investitionen. Bergwerke benötigen geeignete Infrastruktur, Energie, Wasser, Transportmöglichkeiten und Anlagen zur Aufbereitung des Erzes.
Die ausgewiesenen Reserven sind zudem keine unveränderliche Größe. Sie beschreiben jenen Teil der bekannten Vorkommen, der nach geltenden geologischen, technischen und wirtschaftlichen Kriterien als gewinnbar eingestuft wird. Neue Untersuchungen, veränderte Rohstoffpreise und technische Fortschritte können diese Einschätzung verändern.
Die starke Konzentration der Reserven auf Marokko zeigt daher vor allem die langfristige strategische Stellung des Landes. Sie bedeutet nicht, dass Marokko bereits den Weltmarkt für Phosphatprodukte allein kontrolliert. Entscheidend sind auch die Verarbeitungskapazitäten, die Exportmengen und die Handelsbeziehungen anderer Förderländer.
Für Europa ist diese Unterscheidung wesentlich. Phosphatgestein und Phosphor stehen im Anhang II des europäischen Critical Raw Materials Act auf der Liste kritischer Rohstoffe. Die Einstufung berücksichtigt sowohl die wirtschaftliche Bedeutung als auch Risiken für die Versorgung.
Wie die EU ihre industrielle Rohstoffbasis insgesamt breiter aufstellen möchte, behandelt auch unser Beitrag über die europäische Rohstoffoffensive und neue strategische Projekte.
Von Phosphatgestein zum fertigen Düngemittel
Der größte Teil des wirtschaftlichen Interesses an Phosphatgestein hängt mit der Landwirtschaft zusammen. Pflanzen benötigen Phosphor unter anderem für ihren Energiestoffwechsel, den Aufbau von Zellbestandteilen und die Wurzelentwicklung. Ein gleichwertiger Ersatz für dieses Element existiert in der Pflanzenernährung nicht.
Das geförderte Gestein wird deshalb industriell aufbereitet. Ein verbreitetes Verfahren ist die Herstellung von Phosphorsäure unter Einsatz von Schwefelsäure. Aus Phosphorsäure lassen sich wiederum wichtige Düngemittel wie Monoammoniumphosphat (MAP) und Diammoniumphosphat (DAP) herstellen.
Damit wird deutlich, weshalb der Preis eines fertigen Phosphatdüngers nicht einfach mit dem Preis des Rohgesteins gleichgesetzt werden kann. Neben den Rohstoffkosten spielen Schwefel beziehungsweise Schwefelsäure, Ammoniak, Energie, Transport, Verarbeitung und die jeweils verfügbaren Produktionskapazitäten eine Rolle.
Der USGS schätzte den weltweiten Verbrauch des in Düngemitteln enthaltenen Phosphorpentoxids (P₂O₅) für 2025 auf 47,8 Millionen Tonnen. In der Veröffentlichung wird bis 2029 ein Anstieg auf 51,5 Millionen Tonnen prognostiziert. Das ist eine Projektion und keine bereits feststehende Nachfrageentwicklung. Zudem handelt es sich bei diesen Mengen um P₂O₅-Nährstoffäquivalente und nicht um die Masse des geförderten Phosphatgesteins.
Ein weiterer Aspekt ist die Rohstoffqualität. Sedimentäre Phosphatvorkommen können natürliche Begleitstoffe wie Cadmium und Uran enthalten. Bei der Herstellung und Verwendung von Düngemitteln müssen deshalb auch Schadstoffanforderungen und mögliche Umweltauswirkungen berücksichtigt werden.
Deutschland will Phosphor aus Klärschlamm zurückgewinnen
Phosphor gelangt über Lebensmittel und andere Stoffströme in Abwassersysteme. Bei der Abwasserreinigung wird ein Teil im Klärschlamm gebunden. Statt diesen Nährstoff dauerhaft aus dem Wirtschaftskreislauf zu entfernen, soll er künftig stärker zurückgewonnen und wieder nutzbar gemacht werden.
Deutschland hat hierfür bereits verbindliche Vorgaben geschaffen. Die Klärschlammverordnung des Bundesumweltministeriums sieht ab 2029 weitreichende Pflichten zur Phosphorrückgewinnung vor. Diese greifen insbesondere dann, wenn der Klärschlamm mindestens 20 Gramm Phosphor je Kilogramm Trockenmasse enthält.
Zugleich wird die bodenbezogene Verwertung eingeschränkt. Ab 2029 bleibt sie grundsätzlich nur noch für Klärschlämme aus Abwasserbehandlungsanlagen mit einer Ausbaugröße von höchstens 100.000 Einwohnerwerten zulässig, ab 2032 sinkt diese Grenze auf 50.000 Einwohnerwerte. Weitere Anforderungen und Ausnahmen der Verordnung sind dabei zu beachten.
Für die Rückgewinnung kommen unterschiedliche Verfahren infrage, beispielsweise die Behandlung von Klärschlammaschen oder die Abtrennung phosphorhaltiger Verbindungen aus geeigneten Stoffströmen.
Eine wesentliche Herausforderung liegt in der Wirtschaftlichkeit. Rückgewonnener Phosphor muss in geeigneter Qualität und zu vertretbaren Kosten bereitgestellt werden. Die technischen Möglichkeiten allein garantieren noch keinen funktionierenden Absatzmarkt für daraus hergestellte Düngemittel.
Welche Risiken den Phosphatmarkt künftig prägen
Anders als bei manchen seltenen Industriemetallen steht beim Phosphatgestein weniger die unmittelbar drohende geologische Verknappung im Vordergrund. Die bekannten weltweiten Vorkommen sind umfangreich. Dennoch können einzelne Regionen oder Verarbeitungsstufen anfällig für Störungen bleiben.
Für die weitere Marktentwicklung sind insbesondere vier Einflussgrößen relevant:
- Landwirtschaftliche Nachfrage: Anbauflächen, Ernteerwartungen, Bodenversorgung und Düngerpreise bestimmen, wie viel Phosphor benötigt und tatsächlich gekauft wird.
- Internationale Lieferketten: Handelsbeschränkungen, geopolitische Spannungen und Transportprobleme können die Verfügbarkeit regional verändern.
- Industrielle Verarbeitung: Die Versorgung mit Säuren, Ammoniak und Energie beeinflusst die Produktionskosten und das Angebot fertiger Düngemittel.
- Recycling und Nährstoffeffizienz: Phosphorrückgewinnung, ein bedarfsgerechter Düngereinsatz und geringere Verluste können den zusätzlichen Bedarf an neu abgebautem Rohphosphat begrenzen.
Für die Rohstoffversorgung Europas zeichnet sich damit eine doppelte Aufgabe ab. Einerseits bleiben zuverlässige internationale Handelspartner und leistungsfähige Verarbeitungsanlagen wichtig. Andererseits gewinnt die Nutzung bereits vorhandener Phosphorströme an Bedeutung.
Die entscheidende Frage lautet deshalb nicht, wann der Welt das Phosphatgestein ausgeht. Wesentlich ist, ob ausreichend hochwertiger und bezahlbarer Phosphor zur richtigen Zeit am richtigen Ort zur Verfügung steht, ohne Böden und Gewässer unnötig zu belasten. Eine belastbare Versorgungspolitik muss sowohl den Bergbau als auch die Kreislaufwirtschaft berücksichtigen.
Häufige Fragen zu Phosphat und Phosphorrecycling
Ist Phosphat das Gleiche wie Phosphor?
Nein. Phosphor ist ein chemisches Element, während Phosphate chemische Verbindungen mit Phosphatgruppen sind. Phosphatgestein enthält phosphorhaltige Minerale, aus denen unter anderem Düngemittel hergestellt werden.
Warum besitzt Marokko größere Reserven als China, fördert aber weniger?
Reserven beschreiben wirtschaftlich gewinnbare Vorkommen, während die jährliche Förderung von bestehenden Bergwerken, Verarbeitungskapazitäten, Investitionen und Nachfrage abhängt. Große Reserven führen deshalb nicht automatisch zu einer hohen Jahresproduktion.
Wird Phosphatgestein in absehbarer Zeit knapp?
Der USGS erwartet auf Grundlage seiner Rohstoffdaten von 2026 keine unmittelbar bevorstehende geologische Knappheit von Phosphatgestein. Regionale Versorgungsprobleme, Qualitätsunterschiede und Preisschwankungen sind dennoch möglich.
Muss ab 2029 aus jedem Klärschlamm Phosphor zurückgewonnen werden?
Nein. Die Rückgewinnungspflicht greift insbesondere ab 20 Gramm Phosphor je Kilogramm Klärschlamm-Trockenmasse. Für die bodenbezogene Verwertung gelten zusätzliche größenabhängige Einschränkungen ab 2029 und 2032.
07.11.2026 - Rina Teitscheid - edelmetalle-aktuell@muenzkauf.de
Weitere Artikel
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare
Quelle: https://blog.muenzkauf.de/Phosphatgestein-2026-Foerderung-Reserven-und-Phosphorrecycling-07112026