
US-Staatsschulden: Was bedeutet das für Gold?
Amerikas Schuldenberg wächst. Warum Zinslast, Vertrauen in den Dollar und die Geldpolitik für den Goldpreis entscheidend sind.
Inhaltsverzeichnis
Die Vereinigten Staaten haben inzwischen mehr als 40 Billionen US-Dollar Staatsschulden angehäuft. Zugleich beanspruchen die Zinszahlungen einen immer größeren Teil des Bundeshaushalts. Für die internationalen Finanzmärkte entsteht damit eine wichtige Frage: Wie lange können die USA ihre wachsenden Verpflichtungen finanzieren, ohne dass Investoren höhere Risikoprämien verlangen?
Für den Goldmarkt ist diese Entwicklung besonders interessant. Einerseits können Zweifel an der langfristigen Stabilität der amerikanischen Staatsfinanzen die Nachfrage nach Gold als unabhängigem Reservewert stärken. Andererseits können steigende US-Anleiherenditen und ein fester Dollar den Goldpreis belasten. Der Zusammenhang zwischen US-Staatsschulden und Goldpreis ist deshalb deutlich komplexer, als es die häufig verwendete Formel „mehr Schulden gleich höherer Goldpreis“ vermuten lässt.
Der Blick auf die Haushaltszahlen zum 6. November 2026 zeigt, welche Risiken tatsächlich bestehen und weshalb von einer unmittelbar bevorstehenden amerikanischen Schuldenkrise dennoch nicht gesprochen werden kann.
Wie hoch sind die US-Staatsschulden 2026?
Die amerikanische Bruttostaatsverschuldung hat 2026 die Marke von 40 Billionen US-Dollar überschritten. Für die wirtschaftliche Beurteilung ist allerdings entscheidend, welche Schulden betrachtet werden.
Die Bruttoverschuldung umfasst sämtliche ausstehenden Verpflichtungen des Bundes, einschließlich der Verbindlichkeiten zwischen staatlichen Einrichtungen. Die sogenannte „Debt Held by the Public“ bezeichnet dagegen jene Bundesschulden, die außerhalb der entsprechenden staatlichen Konten gehalten werden, etwa von privaten Investoren, Banken, Fonds, ausländischen Zentralbanken und der Federal Reserve.
Diese Unterscheidung ist wichtig, weil sich die häufig zitierte Schuldenquote je nach Definition erheblich unterscheidet.
Nach dem Haushaltsausblick des unabhängigen Congressional Budget Office (CBO) vom Februar 2026 sollte die öffentlich gehaltene Bundesverschuldung im laufenden Jahr rund 101 Prozent des amerikanischen Bruttoinlandsprodukts erreichen. Bis 2036 erwartet das CBO unter den damals geltenden gesetzlichen Rahmenbedingungen einen Anstieg auf etwa 120 Prozent.
Die Prognose ist keine unveränderliche Vorhersage. Wirtschaftswachstum, Inflation, Steuergesetze, Staatsausgaben und das Zinsniveau können die tatsächliche Entwicklung beeinflussen.
Die zugrunde liegenden Berechnungen sind im Haushalts- und Wirtschaftsausblick des Congressional Budget Office dokumentiert.
Für das am 30. September 2026 beendete amerikanische Haushaltsjahr wurde inzwischen ein Defizit von rund 1,99 Billionen US-Dollar beziehungsweise 6,2 Prozent der Wirtschaftsleistung gemeldet. Die USA nehmen damit weiterhin erheblich weniger ein, als sie ausgeben.
Warum die steigende Zinslast zum Problem wird
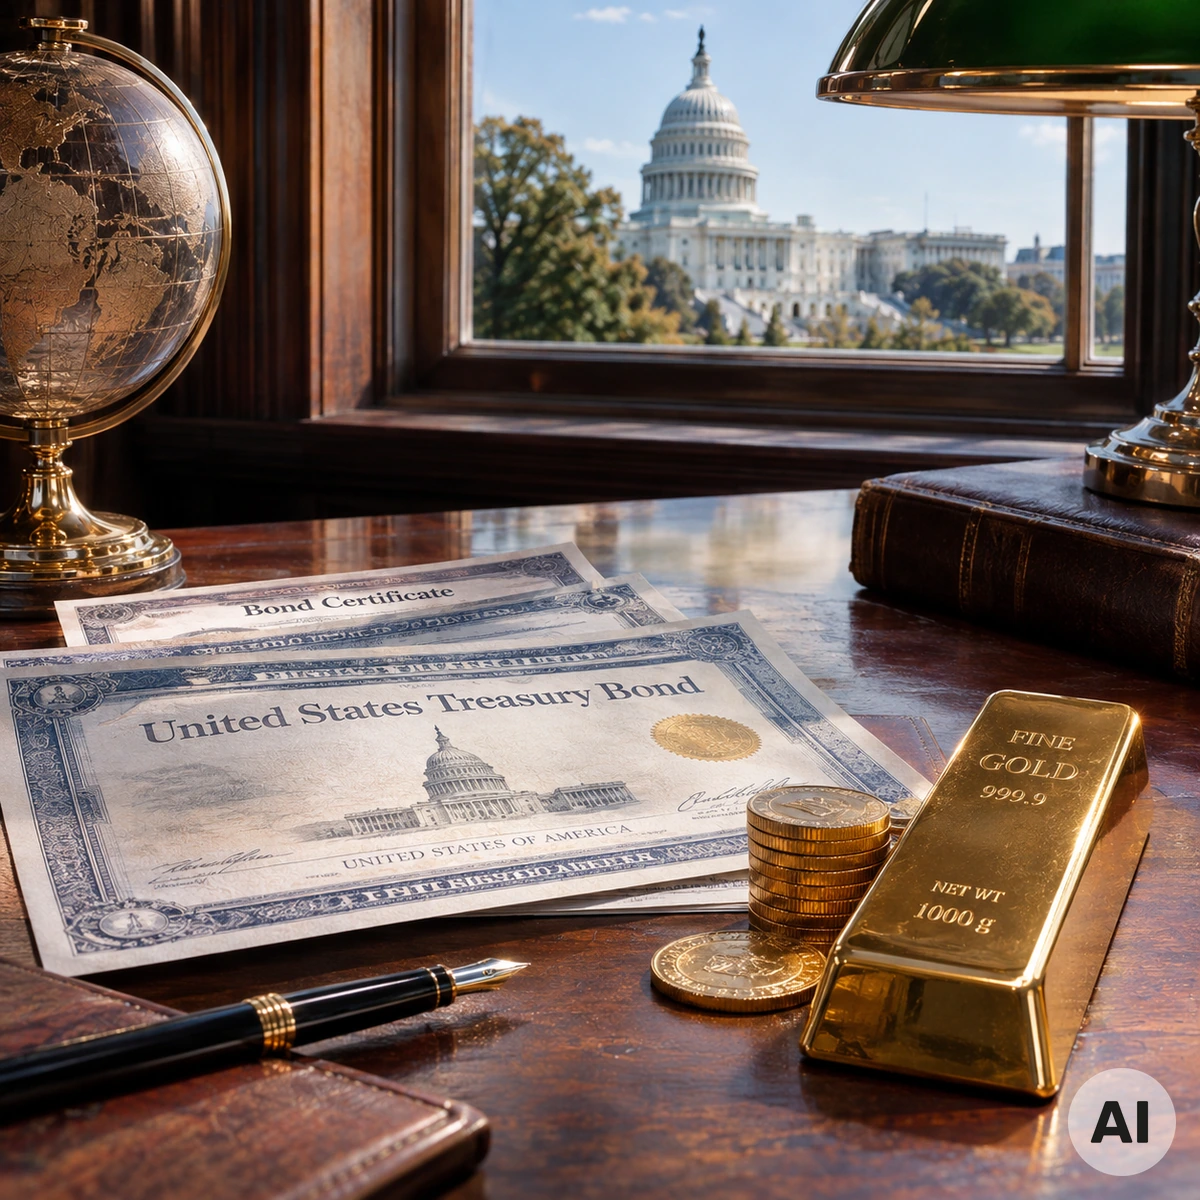
Eine hohe Staatsverschuldung führt nicht automatisch zu einer Finanzkrise. Entscheidend ist vielmehr, wie teuer die Finanzierung wird und wie sich die Schulden im Verhältnis zur Wirtschaftsleistung entwickeln.
Die USA finanzieren ihre Haushaltsdefizite überwiegend durch die Ausgabe von Staatsanleihen. Für diese Wertpapiere verlangen Investoren Zinsen. Steigen die Marktrenditen, verteuert sich insbesondere die Refinanzierung auslaufender Schuldtitel und die Aufnahme neuer Kredite.
Das bedeutet allerdings nicht, dass der gesamte amerikanische Schuldenbestand sofort mit höheren Zinssätzen belastet wird. Bereits ausgegebene festverzinsliche Anleihen behalten grundsätzlich ihre vereinbarten Zinszahlungen bis zur Fälligkeit.
Das CBO erwartet dennoch einen langfristig deutlichen Anstieg der Nettozinsausgaben. Damit wächst der Anteil des Haushalts, der für die Bedienung bestehender Schulden verwendet werden muss.
Eine anhaltend hohe Zinslast kann den finanzpolitischen Spielraum einschränken. Mittel, die für Zinszahlungen benötigt werden, stehen nicht gleichzeitig für Infrastruktur, Verteidigung, Bildung oder andere staatliche Aufgaben zur Verfügung.
Besonders kritisch wird die Entwicklung, wenn die durchschnittlichen Finanzierungskosten dauerhaft über dem nominalen Wirtschaftswachstum liegen und der Staat zugleich erhebliche Primärdefizite verzeichnet. Dann kann die Schuldenquote auch ohne außergewöhnliche neue Ausgaben weiter steigen.
Im November 2026 beschäftigt sich das US-Finanzministerium deshalb auch mit der künftigen Struktur seiner Anleiheemissionen. Dabei geht es unter anderem um die Verteilung zwischen kurzfristigen Schuldtiteln und länger laufenden Staatsanleihen. Eine Änderung der Laufzeitenstruktur kann die Finanzierungskosten und Refinanzierungsrisiken beeinflussen, beseitigt aber nicht das zugrunde liegende Haushaltsdefizit.
Warum der Dollar trotz hoher Schulden gefragt bleibt
Der amerikanische Dollar nimmt im internationalen Finanzsystem eine besondere Stellung ein. Er wird weltweit für Handelsgeschäfte, Finanzierungen, Währungsreserven und zahlreiche Rohstofftransaktionen verwendet. Auch Gold wird international überwiegend in US-Dollar notiert.
Diese Stellung verschafft den Vereinigten Staaten einen erheblichen Finanzierungsvorteil. US-Staatsanleihen gehören zu den wichtigsten und liquidesten Wertpapieren der Welt. Banken, Versicherungen, Investmentfonds und Zentralbanken benötigen sie unter anderem als Reserveanlage, Sicherheiten und Instrument zur Liquiditätssteuerung.
Eine hohe Verschuldung führt deshalb nicht zwangsläufig zu einem schwächeren Dollar.
In Phasen internationaler Unsicherheit kann die Nachfrage nach Dollarliquidität sogar steigen. Investoren verkaufen dann möglicherweise riskantere Anlagen und wechseln in amerikanische Staatsanleihen oder kurzfristige Dollarbestände.
Umgekehrt könnte ein längerfristiger Vertrauensverlust in die amerikanische Finanzpolitik dazu führen, dass internationale Investoren ihre Währungsreserven stärker diversifizieren oder höhere Renditen für US-Anleihen verlangen.
Beide Entwicklungen sind möglich. Welche überwiegt, hängt von den wirtschaftlichen Rahmenbedingungen und den Alternativen zum Dollar ab.
Wie beeinflussen US-Staatsschulden den Goldpreis?
Gold unterscheidet sich grundlegend von Staatsanleihen. Das Edelmetall stellt keine Forderung gegenüber einem Schuldner dar und ist nicht von dessen Fähigkeit abhängig, Zins- und Tilgungszahlungen zu leisten. Gleichzeitig wirft physisches Gold keine laufenden Zinsen ab.
Für den Goldpreis ergeben sich daraus mehrere Übertragungswege.
1. Vertrauen in die Staatsfinanzen: Wenn Investoren befürchten, dass hohe Defizite langfristig die Stabilität einer Währung beeinträchtigen, kann Gold als alternative Wertreserve an Bedeutung gewinnen. Das gilt insbesondere für Zentralbanken und langfristig orientierte Anleger.
2. Reale Anleiherenditen: Steigen die inflationsbereinigten Renditen sicherer Staatsanleihen, erhöht sich der wirtschaftliche Nachteil einer unverzinsten Goldanlage. Sinkende Realrenditen können dagegen die Attraktivität von Gold verbessern.
3. Wechselkurs des Dollars: Ein schwächerer Dollar kann Gold für Käufer außerhalb des Dollarraums rechnerisch günstiger machen. Ein stärkerer Dollar kann die Nachfrage dagegen bremsen. Dieser Zusammenhang ist jedoch nicht in jeder Marktphase gleich ausgeprägt.
4. Inflation und Geldpolitik: Hohe Staatsdefizite können unter bestimmten Bedingungen die gesamtwirtschaftliche Nachfrage verstärken. Daraus folgt jedoch nicht automatisch eine höhere Inflation. Entscheidend sind unter anderem die Produktionskapazitäten, die Geldpolitik und die Entwicklung der privaten Nachfrage.
Für die Bewertung des Goldmarktes müssen diese Einflussfaktoren gemeinsam betrachtet werden. Wie stark sich Zinsen und Dollarbewegungen kurzfristig auswirken können, erläutert auch der Beitrag Dollarstärke trifft Gold und Silber.
Der wesentliche Unterschied liegt im Zeithorizont: Vertrauensfragen können die strategische Goldnachfrage über Jahre beeinflussen, während Zinsentscheidungen und Wechselkursbewegungen bereits innerhalb weniger Handelstage deutliche Preisreaktionen auslösen können.
Welche Rolle spielt die amerikanische Notenbank?
Die Federal Reserve verfolgt mit ihrer Geldpolitik insbesondere die Ziele Preisstabilität und maximale Beschäftigung. Die Finanzierung des Staatshaushalts gehört nicht zu ihrem gesetzlichen geldpolitischen Auftrag.
Trotzdem beeinflussen ihre Entscheidungen die Kosten der amerikanischen Staatsverschuldung erheblich. Der Leitzins wirkt besonders stark auf kurzfristige Finanzierungskosten. Längerfristige Anleiherenditen hängen zusätzlich von Inflationserwartungen, Wachstumsaussichten, Laufzeitprämien und der Nachfrage nach Staatsanleihen ab.
Für Gold sind dabei zwei gegensätzliche Szenarien denkbar.
Senkt die Fed ihre Zinsen, weil die Inflation zurückgeht, können niedrigere Realrenditen den Goldpreis unterstützen. Bleiben die Zinsen dagegen wegen hartnäckiger Inflation länger hoch, kann dies die Finanzierungskosten des Staates erhöhen und gleichzeitig Gold unter Druck setzen.
Eine weitere Frage betrifft die Unabhängigkeit der Notenbank. Sollten Investoren den Eindruck gewinnen, dass geldpolitische Entscheidungen zunehmend von kurzfristigen fiskalpolitischen Interessen bestimmt werden, könnte dies langfristig das Vertrauen in die Kaufkraft des Dollars beeinträchtigen.
Ein solcher Vertrauensverlust ist jedoch ein mögliches Risiko und keine zwangsläufige Folge hoher Staatsschulden.
Droht den USA eine Schuldenkrise?
Die amerikanische Schuldenentwicklung verdient Aufmerksamkeit, rechtfertigt aber keine automatische Gleichsetzung mit einer unmittelbar bevorstehenden Zahlungsunfähigkeit.
Die USA verfügen über eine große, produktive Volkswirtschaft, einen tiefen Kapitalmarkt und eine international stark nachgefragte Währung. Hinzu kommt, dass ihre Bundesverbindlichkeiten überwiegend auf die eigene Währung lauten.
Diese Eigenschaften unterscheiden die Vereinigten Staaten von Ländern, die sich in erheblichem Umfang in einer fremden Währung verschulden müssen.
Gleichzeitig sind die Risiken nicht bedeutungslos. Anhaltend hohe Defizite, steigende Zinsausgaben und politische Auseinandersetzungen über die gesetzliche Schuldenobergrenze können das Vertrauen der Märkte belasten.
Nach den amerikanischen Kongresswahlen vom November 2026 richtet sich die Aufmerksamkeit deshalb auch auf mögliche neue Haushaltskonflikte. Eine Auseinandersetzung über die Schuldenobergrenze wäre allerdings von der langfristigen Tragfähigkeit der Staatsfinanzen zu unterscheiden.
Die Schuldenobergrenze begrenzt gesetzlich die Kreditaufnahme des Bundes. Wird sie nicht rechtzeitig angepasst oder ausgesetzt, können Zahlungsprobleme entstehen, obwohl der Staat grundsätzlich über erhebliche wirtschaftliche Ressourcen verfügt.
Das ist vor allem ein politisches und institutionelles Risiko. Eine dauerhaft steigende Schuldenquote stellt dagegen eine längerfristige wirtschaftliche Herausforderung dar.
Worauf sollten Goldmarkt-Beobachter achten?
Wer den Zusammenhang zwischen US-Staatsschulden und Goldpreis verstehen möchte, sollte nicht ausschließlich die absolute Höhe der Verschuldung verfolgen. Aussagekräftiger ist die gemeinsame Betrachtung mehrerer Kennzahlen.
- Schuldenquote: Wie entwickeln sich die öffentlich gehaltenen Staatsschulden im Verhältnis zum Bruttoinlandsprodukt?
- Haushaltsdefizit: Wie groß ist die jährliche Finanzierungslücke und wird sie strukturell kleiner oder größer?
- Nettozinsausgaben: Welchen Anteil der Wirtschaftsleistung und der Staatseinnahmen beansprucht die Zinslast?
- Reale US-Anleiherenditen: Wie verändern sich die inflationsbereinigten Renditen und damit die Opportunitätskosten von Gold?
- Dollarentwicklung: Gewinnt oder verliert die amerikanische Währung gegenüber anderen wichtigen Währungen an Wert?
- Internationale Reserven: Verändern Zentralbanken ihre Bestände an Gold und Dollarwertpapieren?
Gerade der letzte Punkt ist für die langfristige Entwicklung relevant. Zentralbanken können ihre Reserven diversifizieren, ohne den Dollar vollständig aufzugeben. Gold kann dabei eine ergänzende Funktion übernehmen, weil es kein Ausfallrisiko eines staatlichen Emittenten trägt.
Für den kurzfristigen Goldpreis bleiben jedoch Zinsen, Wechselkurse, Liquidität und die allgemeine Risikobereitschaft der Marktteilnehmer häufig mindestens ebenso wichtig.
Fazit: Hohe US-Schulden sind kein automatischer Goldtreiber
Die US-Staatsschulden sind längst mehr als eine innenpolitische Haushaltsfrage. Wegen der internationalen Bedeutung des Dollars und amerikanischer Staatsanleihen beeinflussen sie auch die globalen Kapitalmärkte.
Der entscheidende Risikofaktor ist weniger eine einzelne Schuldenmarke als die Frage, ob die amerikanische Wirtschaft langfristig ausreichend wächst und die Politik ihre Defizite begrenzen kann, ohne das Vertrauen der Investoren zu verlieren.
Für Gold entsteht daraus kein eindeutiges Kurssignal. Wachsende Zweifel an der fiskalischen Stabilität können die Nachfrage nach dem Edelmetall stärken. Höhere Realzinsen und ein fester Dollar können gleichzeitig in die entgegengesetzte Richtung wirken.
Die amerikanische Verschuldung bleibt damit ein wichtiger langfristiger Einflussfaktor für den Goldmarkt – aber weder ein Beweis für einen bevorstehenden Dollarzusammenbruch noch eine Garantie für steigende Goldpreise.
Häufige Fragen zu US-Staatsschulden und Gold
Steigt der Goldpreis, wenn die US-Staatsschulden wachsen?
Nicht zwangsläufig. Steigende Staatsschulden können die Nachfrage nach Gold als Wertreserve unterstützen. Gleichzeitig können höhere Realzinsen und ein stärkerer US-Dollar den Goldpreis belasten. Entscheidend ist, wie die Finanzmärkte auf die Verschuldung reagieren.
Wie hoch ist die US-Schuldenquote 2026?
Nach dem Haushaltsausblick des Congressional Budget Office vom Februar 2026 liegt die öffentlich gehaltene Bundesverschuldung bei voraussichtlich rund 101 Prozent des Bruttoinlandsprodukts. Die gesamte Bruttostaatsverschuldung fällt höher aus, weil sie auch Verbindlichkeiten zwischen staatlichen Einrichtungen umfasst.
Kann der US-Dollar durch die hohen Staatsschulden seine Rolle als Weltreservewährung verlieren?
Ein langfristiger Bedeutungsverlust ist grundsätzlich möglich, aber keineswegs zwangsläufig. Der Dollar profitiert von liquiden Finanzmärkten, seiner internationalen Verwendung und der großen Nachfrage nach US-Staatsanleihen. Eine Veränderung seiner globalen Stellung wäre wahrscheinlich ein längerfristiger Prozess.
Warum kann Gold trotz steigender US-Staatsschulden fallen?
Gold wirft keine laufenden Zinsen ab. Steigen die inflationsbereinigten Renditen amerikanischer Staatsanleihen, können verzinste Anlagen attraktiver werden. Ein gleichzeitig stärkerer Dollar kann zusätzlichen Druck auf den Goldpreis ausüben.
06.11.2026 - Tobias Dalacker - edelmetalle-aktuell@muenzkauf.de
Weitere Artikel
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare
Quelle: https://blog.muenzkauf.de/US-Staatsschulden-und-Goldpreis--Folgen-fuer-Dollar-und-Maerkte-06112026t