
Warum Anlagegold steuerfrei ist – Silber aber nicht
Goldbarren und viele Goldmünzen sind von der Umsatzsteuer befreit. Bei Silber gelten andere Regeln – aus einem historischen Grund.
Wer einen klassischen Goldbarren kauft, zahlt in Deutschland auf das Anlagegold keine Mehrwertsteuer. Beim Kauf eines neuen Silberbarrens sieht es anders aus: Hier fällt grundsätzlich der reguläre Umsatzsteuersatz von 19 Prozent an. Auf den ersten Blick wirkt diese unterschiedliche Behandlung zweier Edelmetalle ungewöhnlich. Sie ist jedoch keine deutsche Besonderheit, sondern geht auf eine europäische Sonderregelung für Gold zurück.
Entscheidend ist dabei ein Punkt, der häufig missverstanden wird: Nicht Gold als Material ist generell steuerfrei. Steuerbefreit ist nur Gold, das die gesetzlichen Voraussetzungen für Anlagegold erfüllt. Schmuck, Industriegold oder viele numismatische Goldstücke können dagegen anderen steuerlichen Regeln unterliegen.
Gold wurde steuerlich einer Finanzanlage angenähert
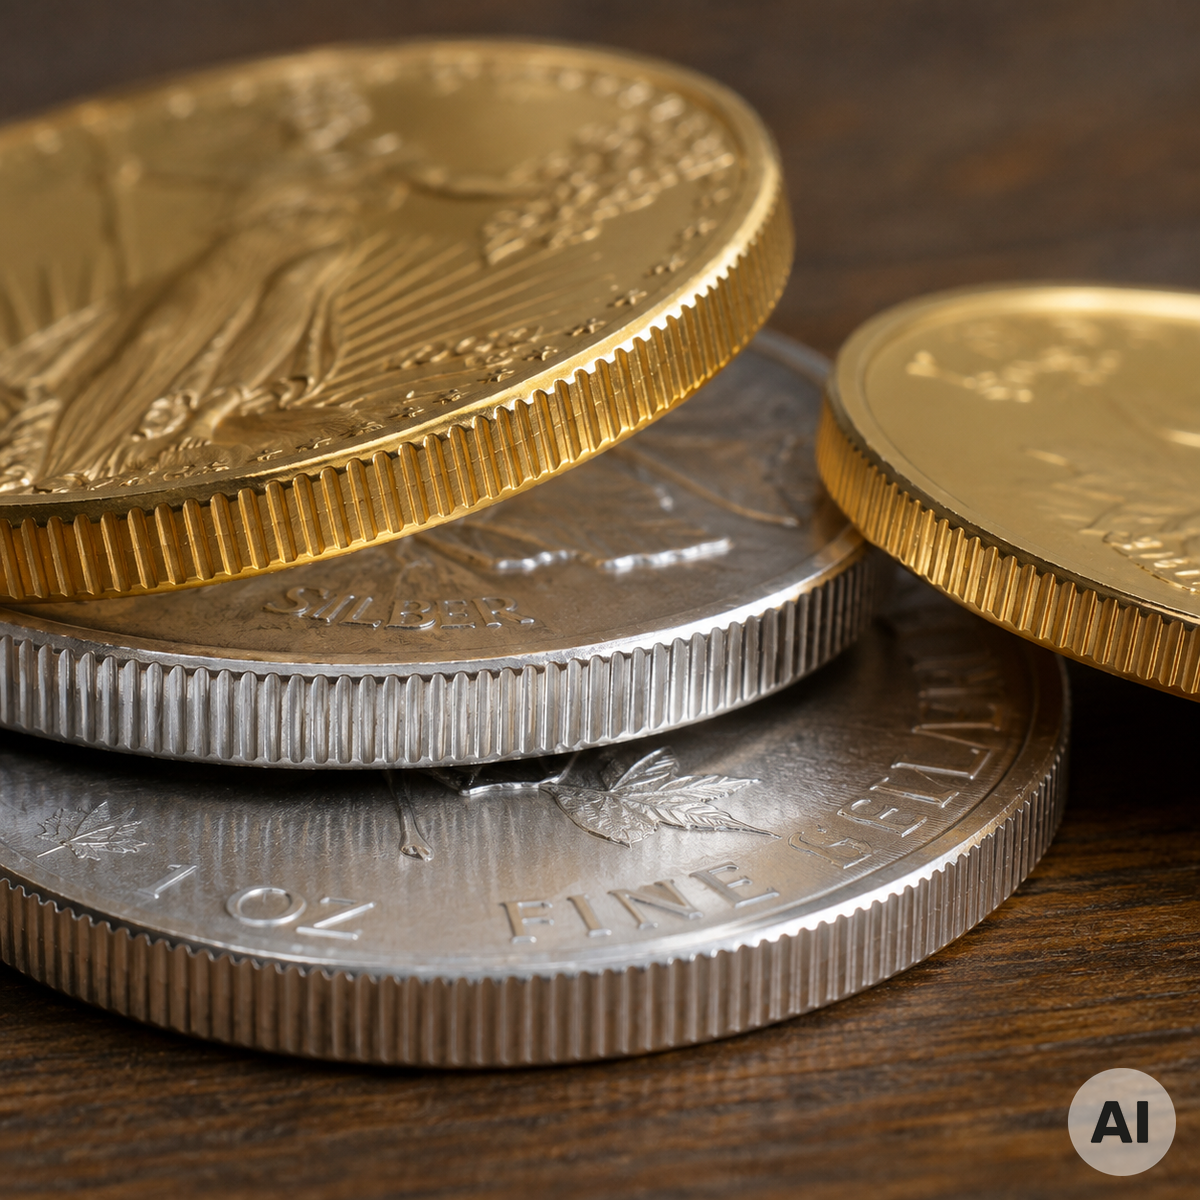
Der Ursprung der heutigen Regelung liegt auf europäischer Ebene. Die Europäische Union führte Ende der 1990er-Jahre eine besondere Mehrwertsteuerregelung für Anlagegold ein. Seit dem 1. Januar 2000 gilt sie unionsweit.
Die Begründung war ausdrücklich wirtschaftlicher Natur: Gold wird nicht nur als Rohstoff für Schmuck und Industrie verwendet, sondern auch als finanzielle Anlage. Eine normale Umsatzsteuer auf Gold hätte diese Nutzung erheblich erschwert. Andere klassische Finanzanlagen waren gleichzeitig vielfach von der Mehrwertsteuer befreit.
Die damalige EU-Richtlinie stellte deshalb fest, dass Anlagegold seiner Funktion nach mit anderen Finanzanlagen vergleichbar ist. Zugleich sollte eine einheitliche Regelung Wettbewerbsverzerrungen zwischen den Mitgliedstaaten beseitigen und die internationale Wettbewerbsfähigkeit des europäischen Goldmarktes verbessern. Die Hintergründe sind in der EU-Richtlinie 98/80/EG zur Sonderregelung für Anlagegold dokumentiert.
Silber erhielt eine solche Sonderstellung nicht. Steuerrechtlich wird Anlagegold deshalb bis heute anders behandelt als Silber, Platin oder Palladium.
Wann gilt Gold überhaupt als Anlagegold?
In Deutschland ist die Steuerbefreiung heute in § 25c Umsatzsteuergesetz geregelt. Danach sind die Lieferung, die Einfuhr und der innergemeinschaftliche Erwerb von Anlagegold von der Umsatzsteuer befreit.
Bei Goldbarren und Goldplättchen verlangt das Gesetz einen Feingehalt von mindestens 995 Tausendsteln. Zusätzlich muss es sich um ein Gewicht handeln, das auf den Goldmärkten akzeptiert wird.
Deshalb sind beispielsweise übliche Feingoldbarren mit 999,9/1000 in Stückelungen wie 1 Gramm, 10 Gramm, 100 Gramm oder einer Feinunze grundsätzlich typische Formen von Anlagegold.
Bei Goldmünzen gelten andere Kriterien. Sie müssen mindestens 900 Tausendstel fein sein, nach dem Jahr 1800 geprägt worden sein und in ihrem Ursprungsland gesetzliches Zahlungsmittel sein oder gewesen sein. Darüber hinaus darf ihr üblicher Verkaufspreis den reinen Offenmarktwert des enthaltenen Goldes nicht um mehr als 80 Prozent übersteigen.
Die vollständigen Voraussetzungen nennt § 25c des Umsatzsteuergesetzes.
Warum gilt die Steuerbefreiung nicht einfach für Silber?
Bei Silber fehlt eine dem § 25c UStG entsprechende allgemeine Steuerbefreiung für Anlageprodukte. Für steuerpflichtige Umsätze gilt deshalb grundsätzlich der reguläre deutsche Umsatzsteuersatz von 19 Prozent.
Das bedeutet: Wird ein neuer Silberbarren regulär an einen Privatkunden verkauft, enthält der Verkaufspreis normalerweise 19 Prozent Umsatzsteuer. Das Gleiche gilt grundsätzlich für viele neu ausgegebene Silber-Anlagemünzen.
Der Unterschied ist also nicht darauf zurückzuführen, dass Gold grundsätzlich als „wertvoller“ angesehen würde oder Silber kein Anlageprodukt wäre. Er beruht vielmehr auf einer ausdrücklich nur für Anlagegold geschaffenen europäischen Steuersonderregelung.
Bei der Einführung wurde Gold wegen seiner besonderen Rolle als international gehandelte Finanzanlage steuerlich von anderen Edelmetallen abgegrenzt. Silber blieb im normalen Umsatzsteuersystem.
Was bedeutet die Mehrwertsteuer bei Silber praktisch?
Bei einem Silberprodukt kommt die Umsatzsteuer auf den Nettopreis einschließlich der Händlermarge. Das führt dazu, dass der Bruttopreis eines neuen Silberbarrens deutlich über dem reinen Silberwert liegen kann.
Ein stark vereinfachtes Beispiel zeigt den Effekt: Würden Silber und alle weiteren Kosten zusammen netto 100 Euro betragen, ergäbe sich bei 19 Prozent Umsatzsteuer ein Bruttopreis von 119 Euro.
Bei einem steuerbefreiten Anlagegoldprodukt entsteht dieser Umsatzsteueraufschlag auf den Verkaufspreis nicht. Händleraufschläge für Herstellung, Logistik, Versicherung und Handel bleiben natürlich trotzdem bestehen.
Das ist auch der Grund, warum Gold- und Silberpreise im Handel nicht allein anhand ihres jeweiligen Börsenwertes miteinander verglichen werden sollten.
Differenzbesteuerung macht Silber nicht steuerfrei
Beim Handel mit Silbermünzen taucht häufig der Begriff „Differenzbesteuerung“ auf. Sie wird manchmal fälschlich so verstanden, als seien entsprechende Münzen ebenfalls von der Mehrwertsteuer befreit. Das ist nicht der Fall.
Unter bestimmten gesetzlichen Voraussetzungen kann ein Wiederverkäufer bei geeigneten Münzen lediglich die Differenz zwischen Einkaufs- und Verkaufspreis besteuern, anstatt die Umsatzsteuer auf den gesamten Verkaufspreis zu berechnen. Voraussetzung ist unter anderem, wie und von wem der Händler das Stück zuvor erworben hat.
Die Differenzbesteuerung ist damit eine Berechnungsmethode der Umsatzsteuer und keine mit Anlagegold vergleichbare Steuerbefreiung.
Für Silber als reines Edelmetall ist die Differenzbesteuerung grundsätzlich ausgeschlossen. Bei bestimmten Münzen kann sie dagegen unter den Voraussetzungen des § 25a UStG zur Anwendung kommen, weil eine Münze steuerlich nicht in jedem Fall wie unverarbeitetes Edelmetall behandelt wird.
Auch bei Silber gibt es steuerliche Sonderfälle
Nicht jede Silbermünze wird zwingend mit 19 Prozent besteuert. Seit 2025 können bestimmte echte Sammlermünzen aus Edelmetall wieder dem ermäßigten Umsatzsteuersatz unterliegen.
Eine wichtige Voraussetzung ist dabei, dass die Bemessungsgrundlage mehr als 250 Prozent des reinen Metallwertes beträgt. Solche Stücke werden steuerlich nicht mehr primär als Anlageprodukt aufgrund ihres Silbergehalts betrachtet, sondern können als Sammlungsstücke eingeordnet werden.
Das Bundesfinanzministerium veröffentlicht dafür jährlich die maßgeblichen Gold- und Silberpreise. Für das Kalenderjahr 2026 erläutert das BMF die Besteuerung von Sammlermünzen.
Für typische moderne Silber-Anlagemünzen ist diese Ausnahme jedoch regelmäßig nicht entscheidend, weil ihr Preis wesentlich näher am enthaltenen Silberwert liegt.
Nicht jede Goldmünze ist automatisch steuerfrei
Umgekehrt bedeutet die Aufschrift „Gold“ nicht automatisch, dass eine Münze ohne Umsatzsteuer verkauft werden kann. Eine Goldmedaille ohne gesetzlichen Zahlungsmittelstatus erfüllt beispielsweise nicht allein aufgrund ihres Edelmetallgehalts die Voraussetzungen für steuerfreies Anlagegold.
Auch eine seltene historische Goldmünze mit einem sehr hohen numismatischen Aufschlag kann aus der Anlagegoldregelung herausfallen, wenn die gesetzlichen Kriterien nicht erfüllt sind.
Deshalb ist die präzisere Aussage nicht „Gold ist mehrwertsteuerfrei“, sondern: Anlagegold im Sinne des Umsatzsteuergesetzes ist von der Umsatzsteuer befreit.
Warum wurde Silber nie gleichgestellt?
Die unterschiedliche Behandlung ist vor allem historisch und rechtlich gewachsen. Bei Einführung der europäischen Sonderregelung wurde Gold ausdrücklich als Finanzinstrument betrachtet. Seine besondere Rolle bei Zentralbanken, im internationalen Goldhandel und als langfristiger Wertspeicher war ein wesentliches Argument für die steuerliche Sonderstellung.
Silber besitzt zwar ebenfalls eine lange Geschichte als Geld- und Anlagemetall, hat gleichzeitig aber eine wesentlich stärkere industrielle Nutzung. Der europäische Gesetzgeber schuf für Silber keine entsprechende generelle Steuerbefreiung.
Das Ergebnis ist bis heute im Edelmetallhandel sichtbar: Ein 100-Gramm-Goldbarren, der die Anforderungen an Anlagegold erfüllt, kann steuerfrei verkauft werden. Ein 100-Gramm-Silberbarren unterliegt beim regulären Verkauf an Privatkunden grundsätzlich der Umsatzsteuer.
Diese steuerliche Differenz sagt allerdings nichts darüber aus, welches Metall wirtschaftlich attraktiver ist. Sie beschreibt ausschließlich die unterschiedliche umsatzsteuerliche Behandlung von Gold und Silber.
Gold steuerfrei bedeutet nicht völlig steuerfrei
Schließlich sollte die Umsatzsteuerbefreiung nicht mit einer generellen Steuerfreiheit sämtlicher Vorgänge rund um Gold verwechselt werden. § 25c UStG betrifft die Umsatzsteuer auf Anlagegold. Andere steuerliche Fragen – beispielsweise die Behandlung eines späteren privaten Verkaufs – folgen anderen Vorschriften und hängen vom jeweiligen Sachverhalt ab.
Für den Kauf im Edelmetallhandel lässt sich der Unterschied dennoch einfach zusammenfassen: Qualifiziert sich ein Goldbarren oder eine Goldmünze als Anlagegold nach § 25c UStG, erfolgt der Verkauf grundsätzlich umsatzsteuerfrei. Für gewöhnliches Anlagesilber existiert diese Sonderregelung nicht; hier gilt regelmäßig der normale Umsatzsteuersatz.
26.09.2026 - Tobias Dalacker - info@muenzkauf.de
Weitere Artikel aus Wissenswertes
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare