
Schwacher Goldpreis zieht Minen-Aktien ins Minus
Gold fällt auf den tiefsten Stand seit über einem Jahr. Steigende Zinserwartungen und operative Probleme belasten die Aktien der Goldproduzenten.
Inhaltsverzeichnis
Der Ausverkauf am Goldmarkt setzt sich am Donnerstag, dem 12. November 2026, fort und trifft die Aktien der Bergbauunternehmen besonders empfindlich. Der Goldpreis verlor im Tagesverlauf rund drei Prozent und fiel auf den niedrigsten Stand seit Oktober 2025. Gleichzeitig geraten große Goldproduzenten unter Verkaufsdruck. Neben dem sinkenden Edelmetallpreis belasten steigende Energiekosten, höhere Zinserwartungen und unternehmensspezifische Produktionsrisiken die Branche.
Nach Angaben der Nachrichtenagentur Reuters notierte Gold gegen 16:01 Uhr mitteleuropäischer Zeit bei 3.867,96 US-Dollar je . Der Dezember-Future verlor 3,2 Prozent auf 3.872 US-Dollar. Damit setzte das Edelmetall seine Verluste bereits den dritten Handelstag in Folge fort.
Goldminen reagieren besonders empfindlich auf fallende Preise
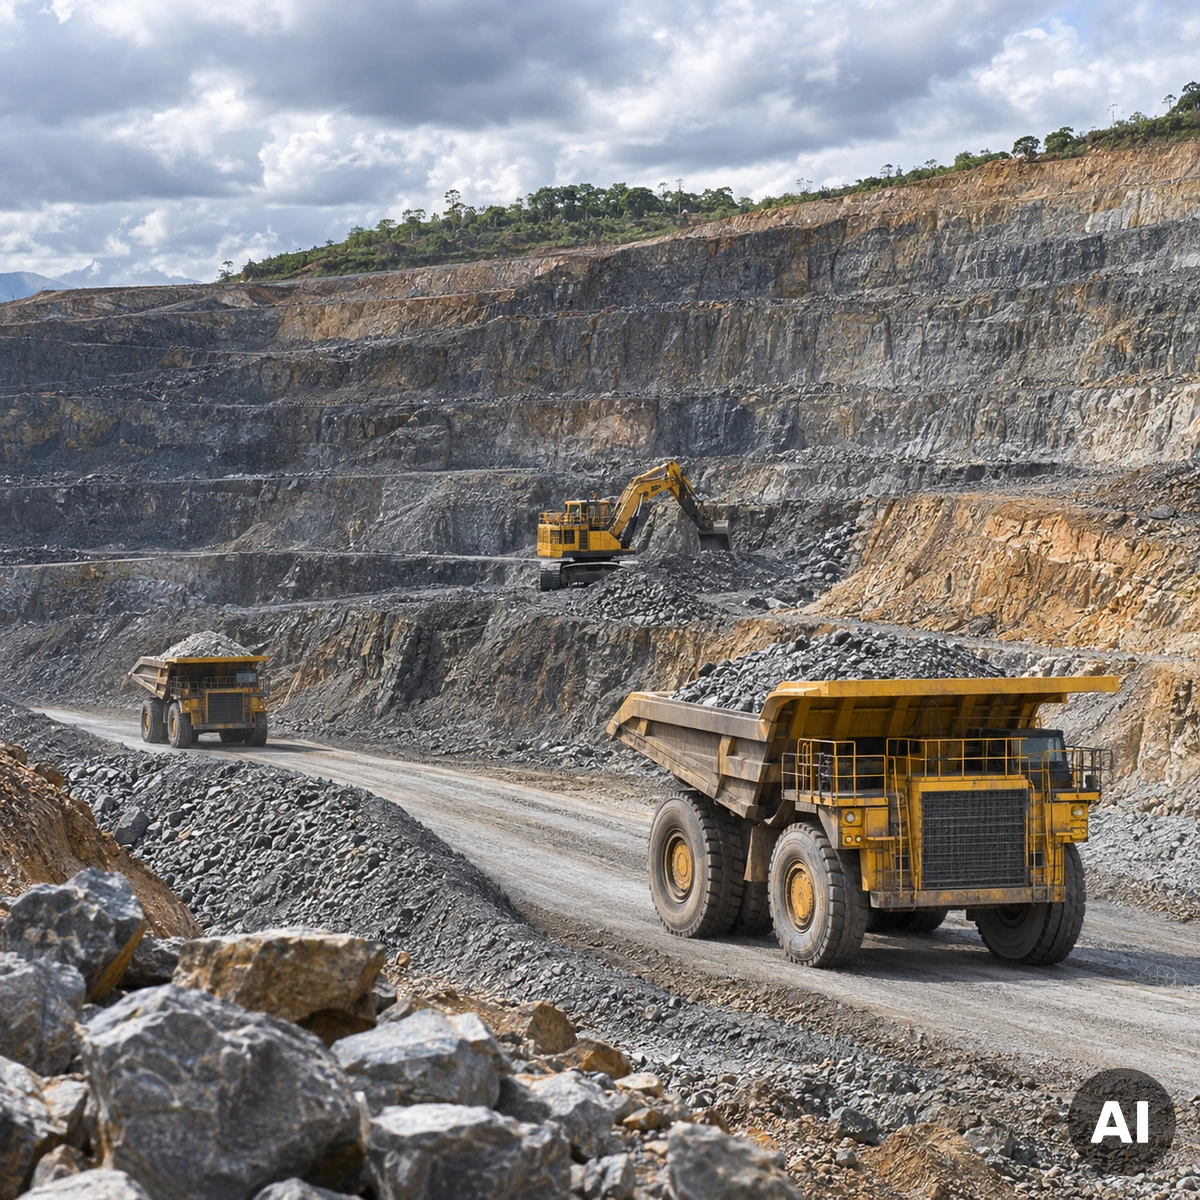
Die Aktien von Goldminenunternehmen entwickeln sich häufig deutlich schwankungsanfälliger als der Goldpreis selbst. Der Grund liegt in der Kostenstruktur der Produzenten. Während der Verkaufserlös unmittelbar vom Goldpreis abhängt, lassen sich zahlreiche Betriebsausgaben kurzfristig kaum reduzieren.
Ein sinkender Goldpreis kann deshalb die operative Gewinnspanne überproportional schmälern. Besonders betroffen sind Unternehmen mit hohen Förderkosten, geringer Produktionsflexibilität oder einer angespannten Bilanz.
Die Größenordnung der Belastung zeigte sich bereits Anfang November. Nach einer Auswertung von MINING.COM hatten die 50 wertvollsten börsennotierten Bergbauunternehmen seit ihrem gemeinsamen Bewertungshoch Ende Februar rund 712 Milliarden US-Dollar an Börsenwert verloren. Allein im Oktober büßten die 16 erfassten Goldproduzenten zusammen etwa 55 Milliarden US-Dollar beziehungsweise 9,9 Prozent ihres Marktwertes ein.
Die Entwicklung betrifft sowohl etablierte Förderunternehmen als auch kleinere Gesellschaften, die neue Lagerstätten erschließen. Allerdings unterscheiden sich die Risiken erheblich. Während große Produzenten häufig über mehrere Minen und laufende Einnahmen verfügen, sind Explorationsunternehmen stärker auf die Finanzierung durch Investoren angewiesen.
Endeavour Mining verliert nach Produktionswarnung
Wie schnell operative Schwierigkeiten die Auswirkungen eines schwachen Goldmarktes verstärken können, zeigt Endeavour Mining. Die in London und Toronto notierte Gesellschaft geriet am Donnerstag nach einer enttäuschenden Produktionsmeldung erheblich unter Druck.
Die Aktie verlor im frühen Handel zeitweise nahezu neun Prozent und fiel auf 3.758 Pence. Das Unternehmen rechnet damit, seine Jahresproduktion lediglich am unteren Ende der bisherigen Prognosespanne von 1,09 bis 1,265 Millionen Feinunzen zu erreichen.
Ursache sind Schwierigkeiten in der Mana-Mine in Burkina Faso. Nachdem Ende Oktober Teile einer Zufahrtsrampe abgesackt waren, musste der Abbaubetrieb unterbrochen werden. Die dadurch entstehenden Produktionsausfälle können durch höhere Fördermengen in der Lafigue-Mine in der Elfenbeinküste voraussichtlich nur teilweise ausgeglichen werden.
In den ersten neun Monaten des Jahres produzierte Endeavour rund 820.000 Feinunzen Gold. Das entspricht einem Rückgang um zehn Prozent gegenüber dem Vorjahreszeitraum. Gleichzeitig stieg das bereinigte Ergebnis vor Zinsen, Steuern und Abschreibungen um 38 Prozent auf 2,25 Milliarden US-Dollar.
Diese gegenläufigen Kennzahlen verdeutlichen die Situation vieler Bergbauunternehmen: Gute Ergebnisse aus zurückliegenden Hochpreisphasen bieten keine Garantie für eine stabile künftige Produktion.
Starker Dollar und Inflationsängste belasten Gold
Der aktuelle Preisrückgang wird wesentlich durch die veränderten Erwartungen an die amerikanische bestimmt. Nachdem die jüngsten US-Verbraucherpreisdaten höher als erwartet ausgefallen waren, nahm die Wahrscheinlichkeit weiterer Zinserhöhungen zu.
Am Donnerstag preisten die Terminmärkte laut Reuters eine Wahrscheinlichkeit von rund 91 Prozent für eine Zinserhöhung der Federal Reserve um 25 Basispunkte im Dezember ein. Zugleich erreichte der US-Dollar gegenüber wichtigen anderen Währungen nahezu den höchsten Stand seit 19 Monaten.
Für Gold entsteht daraus eine doppelte Belastung. Höhere Zinsen verbessern die relative Attraktivität verzinslicher Anlagen, während ein stärkerer Dollar den Erwerb des international in US-Dollar gehandelten Edelmetalls für Käufer außerhalb des Dollarraums verteuern kann.
Hinzu kommt die angespannte Lage im Nahen Osten. Neue Zweifel an einer diplomatischen Entspannung zwischen Washington und Teheran ließen die Ölpreise am Donnerstag um mehr als ein Prozent steigen. Höhere Energiepreise verstärken die Inflationsrisiken und könnten die amerikanische Notenbank zu einer länger restriktiven Geldpolitik veranlassen.
Warum geopolitische Krisen nicht zwangsläufig zu steigenden Goldnotierungen führen, erläutert der Hintergrundbericht Wie die Nahostkrise Öl und Gold bewegt.
Förderkosten werden zum entscheidenden Wettbewerbsfaktor
Für die Profitabilität eines Goldproduzenten ist nicht allein der erzielte Verkaufspreis entscheidend. Mindestens ebenso wichtig sind die Kosten, die für die Förderung und Aufrechterhaltung des Betriebs entstehen.
In der Branche werden dafür häufig die sogenannten All-in Sustaining Costs (AISC) herangezogen. Diese Kennzahl berücksichtigt neben den unmittelbaren Produktionskosten auch wesentliche Aufwendungen zur Erhaltung der bestehenden Förderkapazitäten. Sie ist allerdings keine vollständige Darstellung sämtlicher Unternehmenskosten.
Steigende Dieselpreise, teurere Energieversorgung und höhere Ausgaben für Maschinen und Ersatzteile können die Wirtschaftlichkeit zusätzlich beeinträchtigen. Das gilt besonders für abgelegene Minenstandorte, an denen Transport und Stromversorgung einen erheblichen Anteil der Betriebskosten ausmachen.
Ein Beispiel verdeutlicht den wirtschaftlichen Hebel: Erzielt eine Mine 4.000 US-Dollar je Feinunze und weist von 2.000 US-Dollar aus, beträgt die rechnerische Differenz 2.000 US-Dollar. Sinkt der Goldpreis bei unveränderten Kosten um zehn Prozent auf 3.600 US-Dollar, verringert sich diese Differenz auf 1.600 US-Dollar – also um 20 Prozent.
Dieses vereinfachte Rechenbeispiel ist keine Gewinnprognose. Es zeigt jedoch, weshalb bereits vergleichsweise moderate Goldpreisbewegungen erhebliche Auswirkungen auf die Bewertung von Minenaktien haben können.
Weitere Hintergründe zu den strukturellen Kostenproblemen enthält der Beitrag Goldförderung wird teurer durch steigende Energiepreise.
Goldaktien und physisches Gold bleiben unterschiedliche Anlageformen
Die jüngsten Kursverluste machen einen grundlegenden Unterschied deutlich. Wer Aktien eines Goldproduzenten hält, ist nicht ausschließlich an der Entwicklung des Edelmetallpreises beteiligt. Hinzu kommen unternehmerische Risiken wie Produktionsausfälle, Fehlinvestitionen, steigende Verschuldung oder politische Eingriffe in Förderländern.
Physisches Gold besitzt dagegen kein operatives Geschäftsmodell. Sein Wert hängt unmittelbar von Angebot, Nachfrage und der Preisbildung am Edelmetallmarkt ab. Es wirft allerdings weder Zinsen noch Dividenden ab und kann ebenfalls erheblichen Kursschwankungen unterliegen.
Für Minenunternehmen können höhere Goldpreise in günstigen Marktphasen zu stark steigenden Gewinnen führen. Bei fallenden Notierungen wirkt derselbe Mechanismus in die entgegengesetzte Richtung. Die aktuelle Entwicklung zeigt, dass eine Goldminenaktie deshalb nicht mit dem Besitz einer entsprechenden Menge Gold gleichgesetzt werden kann.
US-Erzeugerpreise rücken in den Mittelpunkt
Die nächste wichtige Orientierung für den Goldmarkt liefern die für Freitag erwarteten amerikanischen Erzeugerpreisdaten. Sie könnten zusätzliche Hinweise darauf geben, wie stark der Inflationsdruck in den USA weiterhin ausfällt und welchen geldpolitischen Spielraum die besitzt.
Für die Bergbauunternehmen kommt es darüber hinaus auf die anstehenden Produktionsberichte und Kostenprognosen an. Besonders aufmerksam dürften Investoren verfolgen, ob die zuletzt gestiegenen Energiekosten die Margen weiter einengen und ob einzelne Produzenten ihre Förderziele anpassen müssen.
Der schwache Goldpreis trifft die Branche damit in einer Phase, in der sich die wirtschaftlichen Unterschiede zwischen kostengünstigen Produzenten und stärker belasteten Minenbetreibern zunehmend bemerkbar machen.
12.11.2026 - Tobias Dalacker - edelmetalle-aktuell@muenzkauf.de
Weitere Artikel
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare
Quelle: https://blog.muenzkauf.de/Goldpreis-faellt---Minenaktien-geraten-unter-Druck-12112026t