
Warum wurde der Goldstandard abgeschafft?
Gold sollte Währungen Stabilität geben. Doch Kriege, Wirtschaftskrisen und eine wachsende Dollarschwemme brachten das System zu Fall.
Am 15. August 1971 traf US-Präsident Richard Nixon eine Entscheidung, die das internationale Währungssystem grundlegend veränderte: Die Vereinigten Staaten setzten die Einlösung von US-Dollar in Gold für ausländische Währungsbehörden aus. Damit endete die letzte entscheidende Verbindung zwischen dem Dollar und einer festgelegten Goldmenge. Doch warum gab die wirtschaftlich mächtigste Nation der Welt eine Währungsordnung auf, die jahrzehntelang als Garant für Stabilität gegolten hatte?
Die Antwort reicht weit über Nixon hinaus. Schon vor dem Ersten Weltkrieg war deutlich geworden, dass eine goldgebundene Währung zwar Vertrauen schaffen konnte, zugleich aber erhebliche wirtschaftliche Einschränkungen mit sich brachte. Die Weltwirtschaftskrise der 1930er-Jahre offenbarte diese Schwächen besonders deutlich. Nach dem Zweiten Weltkrieg entstand mit Bretton Woods ein neues System, das schließlich an den wachsenden Widersprüchen zwischen internationaler Dollarnachfrage und amerikanischen Goldreserven scheiterte.
Wie funktionierte der klassische Goldstandard?
Im klassischen Goldstandard war der Wert einer Währung durch eine festgelegte Menge Gold definiert. Staaten verpflichteten sich, ihre Währung unter den geltenden Regeln zu einem festen Kurs gegen Gold einzutauschen. Da mehrere Länder ihre Währungen an Gold banden, ergaben sich daraus weitgehend feste Wechselkurse zwischen diesen Währungen.
Ein wichtiger Vorteil bestand in der Begrenzung willkürlicher Währungsabwertungen. Eine Zentralbank konnte die Geldversorgung nicht beliebig ausweiten, ohne ihre Goldreserven und die Glaubwürdigkeit der Einlöseverpflichtung zu gefährden. Allerdings bedeutete der Goldstandard keineswegs, dass jeder ausgegebene Geldschein vollständig durch physisches Gold gedeckt sein musste. Entscheidend waren die jeweiligen Deckungsvorschriften und die Fähigkeit, Einlösungsansprüche zu erfüllen.
Das System hatte jedoch eine problematische Kehrseite. Verlor ein Land Gold an das Ausland, konnte es gezwungen sein, die Geld- und Kreditversorgung einzuschränken oder die Zinsen anzuheben. Unternehmen erhielten dann schwieriger Kredite, Investitionen gingen zurück und Arbeitslosigkeit konnte steigen.
Die Bindung an Gold schränkte somit den Spielraum der Geldpolitik ein. Gerade in schweren Wirtschaftskrisen konnte die Verpflichtung, die Goldparität aufrechtzuerhalten, mit dem Ziel kollidieren, Banken und Unternehmen zu stabilisieren.
Der Erste Weltkrieg und die Weltwirtschaftskrise
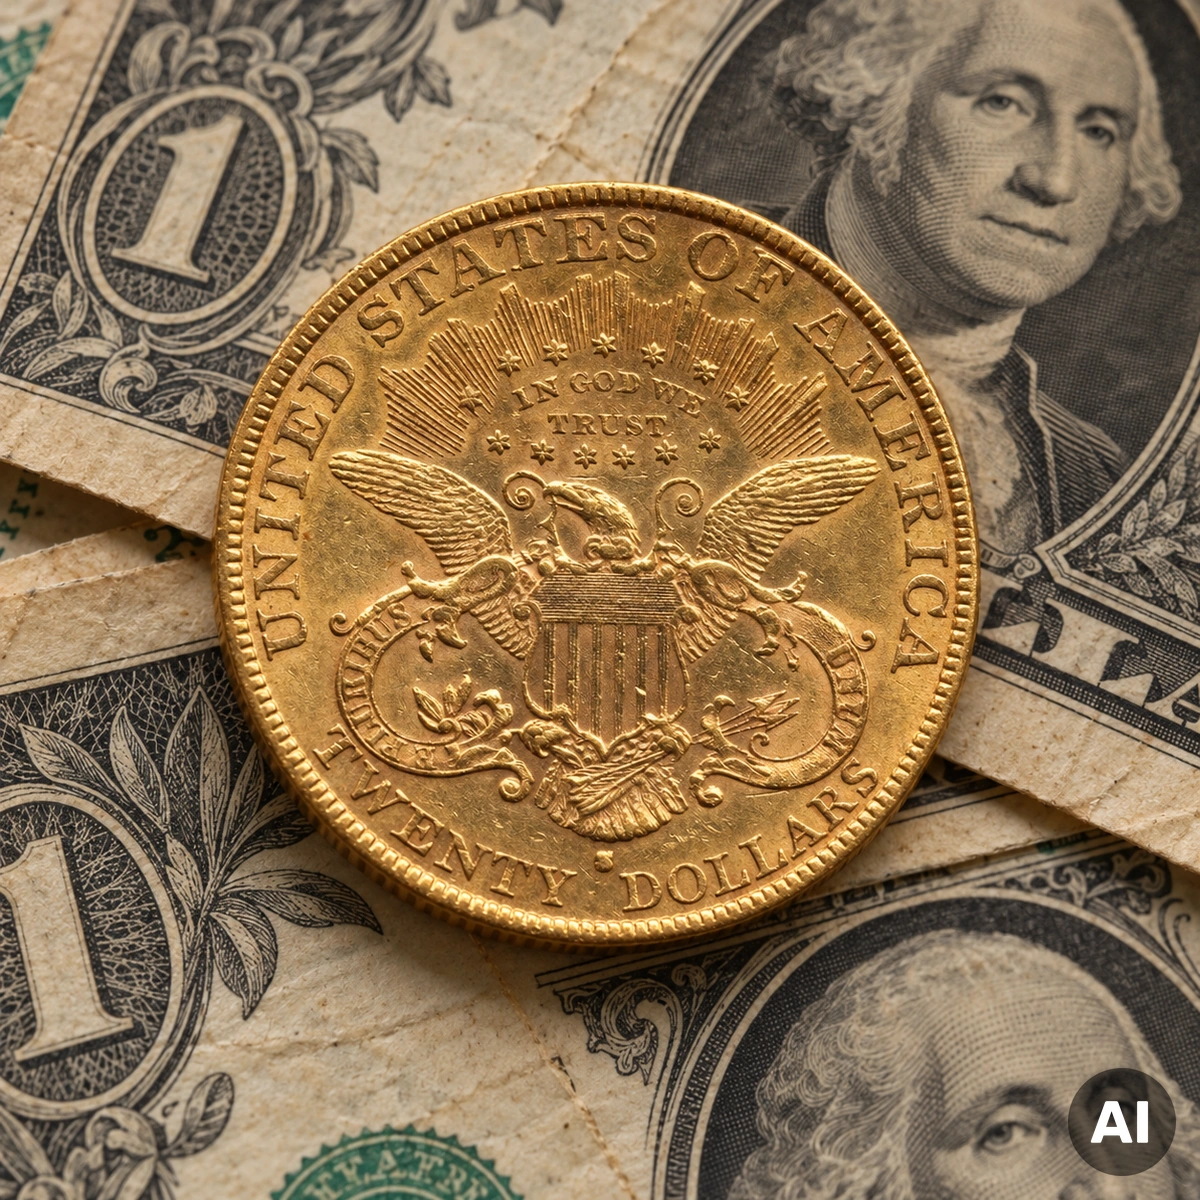
Der Erste Weltkrieg markierte einen entscheidenden Einschnitt. Zahlreiche Staaten setzten die Goldeinlösung aus oder schränkten sie erheblich ein, um ihre Kriegsausgaben finanzieren zu können. Eine konsequente Goldbindung hätte die Möglichkeiten zur Finanzierung durch zusätzliche Geld- und Kreditaufnahme begrenzt.
In den 1920er-Jahren versuchten mehrere Länder, den Goldstandard wiederherzustellen. Großbritannien kehrte 1925 zur Goldbindung zurück, allerdings zu einem Wechselkurs, der das britische Pfund nach verbreiteter wirtschaftshistorischer Einschätzung überbewertete. Dies erschwerte die Wettbewerbsfähigkeit britischer Unternehmen.
Mit dem Beginn der Weltwirtschaftskrise 1929 verschärften sich die Probleme. Banken gerieten unter Druck, internationale Kapitalströme versiegten und Gold floss aus wirtschaftlich angeschlagenen Ländern ab. Um die Golddeckung zu verteidigen, hielten einige Zentralbanken an einer restriktiven Geldpolitik fest oder erhöhten die Zinsen.
Diese Maßnahmen verstärkten vielerorts den wirtschaftlichen Abschwung. Sinkende Preise, fallende Löhne und eine schrumpfende Kreditversorgung verschärften die Deflation. Der Goldstandard wirkte damit nicht mehr nur stabilisierend, sondern trug unter den damaligen Bedingungen zur Übertragung und Vertiefung der Krise bei.
Am 21. September 1931 verließ Großbritannien den Goldstandard. Die Vereinigten Staaten setzten 1933 die Goldeinlösung im Inland aus und schränkten den privaten Goldbesitz erheblich ein. Mit dem Gold Reserve Act von 1934 wurde die neue amerikanische Goldordnung gesetzlich gefestigt.
Die USA werteten den Dollar gegenüber Gold ab. Der offizielle Goldpreis stieg von 20,67 auf 35 US-Dollar je Feinunze. Die erhoffte Wirkung war eine Entlastung der deflationsgeplagten Wirtschaft. Der Dollar blieb für bestimmte internationale Währungstransaktionen weiterhin an Gold gebunden, war aber für amerikanische Bürger nicht mehr wie zuvor frei in Gold einlösbar.
Bretton Woods brachte die Goldbindung zurück
1944 vereinbarten 44 Staaten auf einer internationalen Konferenz im amerikanischen Bretton Woods eine neue Währungsordnung. Sie sollte die instabilen Wechselkursverhältnisse der Zwischenkriegszeit überwinden und den internationalen Handel erleichtern.
Im Mittelpunkt stand der US-Dollar. Die Vereinigten Staaten verpflichteten sich, den Dollar gegenüber ausländischen Währungsbehörden zu einem festen Goldpreis von 35 US-Dollar je Feinunze einzulösen. Andere teilnehmende Staaten banden ihre Währungen mit festen, unter bestimmten Bedingungen anpassbaren Wechselkursen an den Dollar.
Für die Bevölkerung bedeutete dies allerdings keine Rückkehr zum klassischen Goldstandard. Ein deutscher oder amerikanischer Bürger konnte nicht einfach seine Banknoten bei einer Zentralbank abgeben und dafür Gold zum offiziellen Kurs verlangen. Das Goldversprechen richtete sich vor allem an die ausländischen Zentralbanken und zuständigen Währungsbehörden.
Die USA nahmen damit eine Sonderstellung ein. Der Dollar wurde zur zentralen internationalen Reserve- und Handelswährung, während Gold die letzte Grundlage des Währungssystems bildete.
Dieses Modell funktionierte in der Nachkriegszeit zunächst vergleichsweise erfolgreich. Mit zunehmendem Welthandel entstand jedoch ein grundlegender Widerspruch.
Das eigentliche Problem: Mehr Dollar als Gold
Die Weltwirtschaft benötigte immer größere Mengen international verwendbarer Zahlungsmittel. Da der US-Dollar die wichtigste Reservewährung war, mussten Dollarbestände außerhalb der Vereinigten Staaten wachsen.
Gleichzeitig verpflichteten sich die USA, die bei ausländischen Währungsbehörden gehaltenen Dollar zum offiziellen Goldpreis einzulösen. Die amerikanischen Goldreserven konnten jedoch nicht unbegrenzt wachsen.
Genau darin lag das sogenannte Triffin-Dilemma, benannt nach dem Ökonomen Robert Triffin. Die Vereinigten Staaten mussten einerseits ausreichend Dollar für die internationale Wirtschaft bereitstellen. Andererseits untergrub eine immer größere Menge im Ausland gehaltener Dollar langfristig das Vertrauen in deren Goldkonvertibilität.
Die amerikanischen Zahlungsbilanzdefizite verstärkten diesen Widerspruch. In den 1960er-Jahren kamen steigende Staatsausgaben, unter anderem im Zusammenhang mit dem Vietnamkrieg und innenpolitischen Programmen, sowie zunehmender Inflationsdruck hinzu.
Ausländische Zentralbanken hielten schließlich Dollaransprüche, deren Umfang die amerikanischen Goldbestände zum offiziellen Umtauschkurs überstieg. Eine gleichzeitige vollständige Einlösung dieser Ansprüche wäre nicht mehr möglich gewesen.
Damit entstand eine Vertrauenskrise: Solange alle Beteiligten Dollar hielten, konnte das System weiterbestehen. Sobald jedoch größere Länder ihre Dollarguthaben gegen Gold tauschen wollten, geriet die amerikanische Einlöseverpflichtung zunehmend unter Druck.
Bereits 1968 zerbrach der internationale Goldpool, mit dem westliche Zentralbanken zuvor versucht hatten, den offiziellen Goldpreis zu stabilisieren. Danach existierten ein offizieller Goldmarkt zwischen Währungsbehörden und ein freier Markt mit eigenständiger Preisbildung nebeneinander.
Der Nixon-Schock vom 15. August 1971
Vor diesem Hintergrund verkündete Präsident Richard Nixon am 15. August 1971 die Aussetzung der internationalen Goldeinlösung des US-Dollars. Ausländische Zentralbanken konnten ihre Dollarreserven nicht mehr wie vereinbart gegen amerikanisches Gold zum festen Kurs eintauschen.
Die amerikanische Regierung wollte damit einen weiteren Abfluss ihrer Goldreserven verhindern. Gleichzeitig kündigte Nixon wirtschaftspolitische Maßnahmen an, darunter einen vorübergehenden Preis- und Lohnstopp sowie einen zusätzlichen Importzoll.
Die Aussetzung der Goldkonvertibilität war zunächst nicht ausdrücklich als endgültige Abschaffung angekündigt. Tatsächlich wurde die frühere Einlösungsverpflichtung jedoch nicht wiederhergestellt.
Im Dezember 1971 versuchten die beteiligten Staaten mit dem Smithsonian-Abkommen, das internationale Festkurssystem durch veränderte Wechselkurse zu stabilisieren. Dieser Versuch scheiterte innerhalb kurzer Zeit.
Im März 1973 brach das Bretton-Woods-System fester Wechselkurse schließlich zusammen. Die wichtigsten westlichen Währungen gingen zu schwankenden Wechselkursen über.
Mit der zweiten Änderung des Übereinkommens über den Internationalen Währungsfonds, die im April 1978 in Kraft trat, wurde die veränderte Rolle des Goldes auch institutionell berücksichtigt. Gold verlor seine frühere Funktion als verbindlicher gemeinsamer Maßstab des internationalen Währungssystems.
Welche Rolle spielte die Deutsche Bundesbank?
Auch für die Bundesrepublik Deutschland brachte das Ende des Gold-Dollar-Systems erhebliche Veränderungen. Im Rahmen von Bretton Woods musste die Bundesbank zur Stabilisierung des Wechselkurses immer wieder US-Dollar aufkaufen und dafür D-Mark bereitstellen.
Durch diese Interventionen erhöhte sich die inländische Geldmenge. Die Bundesbank geriet damit in einen Zielkonflikt: Sie sollte den vereinbarten Wechselkurs verteidigen und gleichzeitig die Preisstabilität im Inland sichern.
Im Mai 1971 wurde der Wechselkurs der D-Mark vorübergehend freigegeben. Anfang März 1973 stellte die Bundesbank im Zuge der erneuten Währungskrise ihre Dollarstützungskäufe ein. Dieser Schritt trug entscheidend zum endgültigen Zusammenbruch des internationalen Festkurssystems bei.
Die historischen Hintergründe hat die Deutsche Bundesbank in ihrer Darstellung zum Ende von Bretton Woods dokumentiert.
Die deutsche Erfahrung verdeutlicht, dass eine internationale Gold- und Wechselkursbindung nicht automatisch nationale Preisstabilität gewährleistet. Sie kann vielmehr dazu führen, dass wirtschaftspolitische Entwicklungen eines anderen Landes auf die eigene Geldversorgung übertragen werden.
War die Abschaffung des Goldstandards ein Fehler?
Diese Frage wird in der Geldtheorie bis heute unterschiedlich beurteilt. Befürworter einer Goldbindung verweisen vor allem auf die Begrenzung der Geldschöpfung, die langfristige Verlässlichkeit fester Währungsparitäten und den Schutz vor einer politisch motivierten Ausweitung des Geldangebots.
Tatsächlich zwingt eine glaubwürdige Goldbindung Staaten und Zentralbanken zu monetärer Disziplin. Eine Regierung kann eine dauerhaft steigende Geldversorgung nicht beliebig mit einer festen Goldeinlösung vereinbaren.
Allerdings bietet der Goldstandard keine Garantie gegen Finanzkrisen, Bankenzusammenbrüche oder schwere Deflation. Die Erfahrungen der 1930er-Jahre zeigen, dass die Verteidigung der Goldparität die wirtschaftliche Erholung behindern kann. Auch hängt die verfügbare monetäre Grundlage unter einem Goldstandard unter anderem von Goldreserven, internationalen Kapitalbewegungen und der Goldproduktion ab.
Das heutige, nicht durch Gold gedeckte Geldsystem erlaubt Zentralbanken dagegen, die Geldversorgung und die Zinspolitik flexibler an wirtschaftliche Entwicklungen anzupassen. Diese Flexibilität kann in Krisen hilfreich sein, setzt aber glaubwürdige Institutionen und eine verantwortungsvolle Geldpolitik voraus.
Ohne Goldbindung lässt sich Inflation nicht mehr durch eine feste Einlöseverpflichtung begrenzen. Daraus folgt jedoch nicht, dass ungedeckte Währungen zwangsläufig stark an Wert verlieren. Ihre Stabilität hängt wesentlich von der Geldpolitik, den wirtschaftlichen Rahmenbedingungen und dem Vertrauen in die zuständigen Institutionen ab.
Eine sachliche Beurteilung muss deshalb beide Seiten berücksichtigen: Der Goldstandard begrenzt bestimmte Formen monetärer Expansion, schränkt aber gleichzeitig die Anpassungsfähigkeit in wirtschaftlichen Krisen ein.
Warum Gold trotz Abschaffung wichtig geblieben ist
Mit dem Ende des Goldstandards verschwand Gold keineswegs aus dem internationalen Finanzsystem. Zentralbanken halten weiterhin erhebliche Goldreserven. Auch die Deutsche Bundesbank besitzt große Bestände des Edelmetalls.
Der wesentliche Unterschied besteht darin, dass moderne Währungen nicht mehr zu einem gesetzlich festgelegten Goldpreis eingelöst werden müssen. Gold ist heute ein eigenständiger Reservewert, dessen Marktpreis durch Angebot und Nachfrage bestimmt wird.
Für Zentralbanken kann Gold zur Diversifizierung ihrer Währungsreserven beitragen. Es stellt keinen Zahlungsanspruch gegenüber einem bestimmten Staat oder privaten Schuldner dar. Gleichzeitig unterliegt sein Marktwert erheblichen Schwankungen und liefert keine laufenden Zinserträge.
Damit hat sich seine monetäre Rolle grundlegend verändert. Gold ist nicht mehr der verbindliche Anker der großen Währungen, sondern ein bedeutender Vermögens- und Reservewert innerhalb eines internationalen Finanzsystems ohne allgemeine Goldkonvertibilität.
Fazit: Der Goldstandard scheiterte an seinen Grenzen
Die Abschaffung des Goldstandards war kein einmaliger Beschluss und lässt sich auch nicht auf den Wunsch nach unbegrenzter Geldschöpfung reduzieren. Vielmehr führten mehrere historische Entwicklungen zum Ende der Goldbindung.
Der Erste Weltkrieg machte deutlich, wie schwer sich eine feste Golddeckung mit außergewöhnlich hohen staatlichen Finanzierungsanforderungen vereinbaren ließ. Während der Weltwirtschaftskrise erwiesen sich die starren Regeln als Hindernis für eine expansive Krisenpolitik. Das spätere Bretton-Woods-System scheiterte schließlich an einem grundlegenden Vertrauensproblem: Die internationalen Dollarverpflichtungen der Vereinigten Staaten wuchsen über die Goldbestände hinaus, die ihre Einlösung gewährleisten sollten.
Der 15. August 1971 markierte deshalb vor allem das Ende eines bereits schwer beschädigten Gold-Dollar-Systems. Der anschließende Übergang zu flexiblen Wechselkursen eröffnete den Zentralbanken größere geldpolitische Handlungsmöglichkeiten, übertrug ihnen aber gleichzeitig eine wesentlich größere Verantwortung für den langfristigen Geldwert.
Gold verlor seine Funktion als gesetzlicher Währungsanker. Seine wirtschaftliche Bedeutung blieb jedoch bestehen. Gerade diese Unterscheidung ist entscheidend, um die Geschichte des Goldstandards und seine Bedeutung für das heutige Geldsystem richtig einzuordnen.
Historische Quellen und weiterführende Informationen:
Federal Reserve History – Das Ende der Goldeinlösung 1971
Internationaler Währungsfonds – Die Rolle des Goldes im internationalen Währungssystem
Häufige Fragen zum Goldstandard
1. Warum wurde der Goldstandard abgeschafft?
Der Goldstandard wurde schrittweise aufgegeben, weil die feste Goldbindung die Geldpolitik in Wirtschaftskrisen einschränkte und die internationalen Goldreserven nicht mehr ausreichten, um sämtliche Einlösungsansprüche zu erfüllen. Besonders das Bretton-Woods-System geriet unter Druck, weil die im Ausland gehaltenen US-Dollar die amerikanischen Goldreserven zum offiziellen Umtauschkurs überstiegen.
2. Was geschah am 15. August 1971 mit dem US-Dollar?
US-Präsident Richard Nixon setzte die Einlösung von US-Dollar in Gold für ausländische Währungsbehörden aus. Damit wurde die entscheidende Goldbindung des Bretton-Woods-Systems aufgehoben. Der Schritt ging als Nixon-Schock in die Wirtschaftsgeschichte ein.
3. Warum konnte Amerika seine Dollarreserven nicht mehr vollständig mit Gold decken?
Die weltweite Nachfrage nach US-Dollar ließ die amerikanischen Dollarverpflichtungen gegenüber dem Ausland stark wachsen. Gleichzeitig waren die Goldreserven der Vereinigten Staaten begrenzt. Bei einer gleichzeitigen Einlösung aller entsprechenden Dollaransprüche hätten die vorhandenen Goldbestände zum festgelegten Kurs von 35 US-Dollar je Feinunze nicht ausgereicht.
4. Was war der Unterschied zwischen dem klassischen Goldstandard und Bretton Woods?
Im klassischen Goldstandard waren nationale Währungen unmittelbar an Gold gebunden und unter den geltenden Regeln in Gold einlösbar. Im Bretton-Woods-System waren die meisten teilnehmenden Währungen dagegen an den US-Dollar gekoppelt. Nur der Dollar war gegenüber ausländischen Währungsbehörden zum festen Kurs von 35 US-Dollar je Feinunze in Gold einlösbar.
5. Wäre eine Rückkehr zum Goldstandard heute möglich?
Eine erneute Goldbindung wäre grundsätzlich durch entsprechende gesetzliche und geldpolitische Regelungen möglich. Sie würde jedoch eine glaubwürdige Festlegung der Einlösebedingungen und ausreichende Reserven voraussetzen. Gleichzeitig müssten Staaten und Zentralbanken erhebliche Einschränkungen ihrer geldpolitischen Handlungsfreiheit akzeptieren.
6. Ist der Euro heute noch durch Gold gedeckt?
Nein. Der Euro besitzt keine feste Golddeckung und kann nicht zu einem gesetzlich garantierten Kurs gegen Gold eingelöst werden. Die Europäische Zentralbank und die nationalen Zentralbanken des Eurosystems halten zwar Goldreserven, diese dienen jedoch nicht als verbindliche Einlösegarantie für Euro-Banknoten oder Bankguthaben.
21.10.2026 - Rina Teitscheid - info@muenzkauf.de
Weitere Artikel aus Wissenswertes
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare