
Aluminium wird an der LME zur Mangelware
Sinkende Lagerbestände und gestörte Lieferketten treiben die Aufschläge für sofort verfügbares Aluminium. Die Industrie steht vor einem ungewöhnlichen Engpass.
Inhaltsverzeichnis
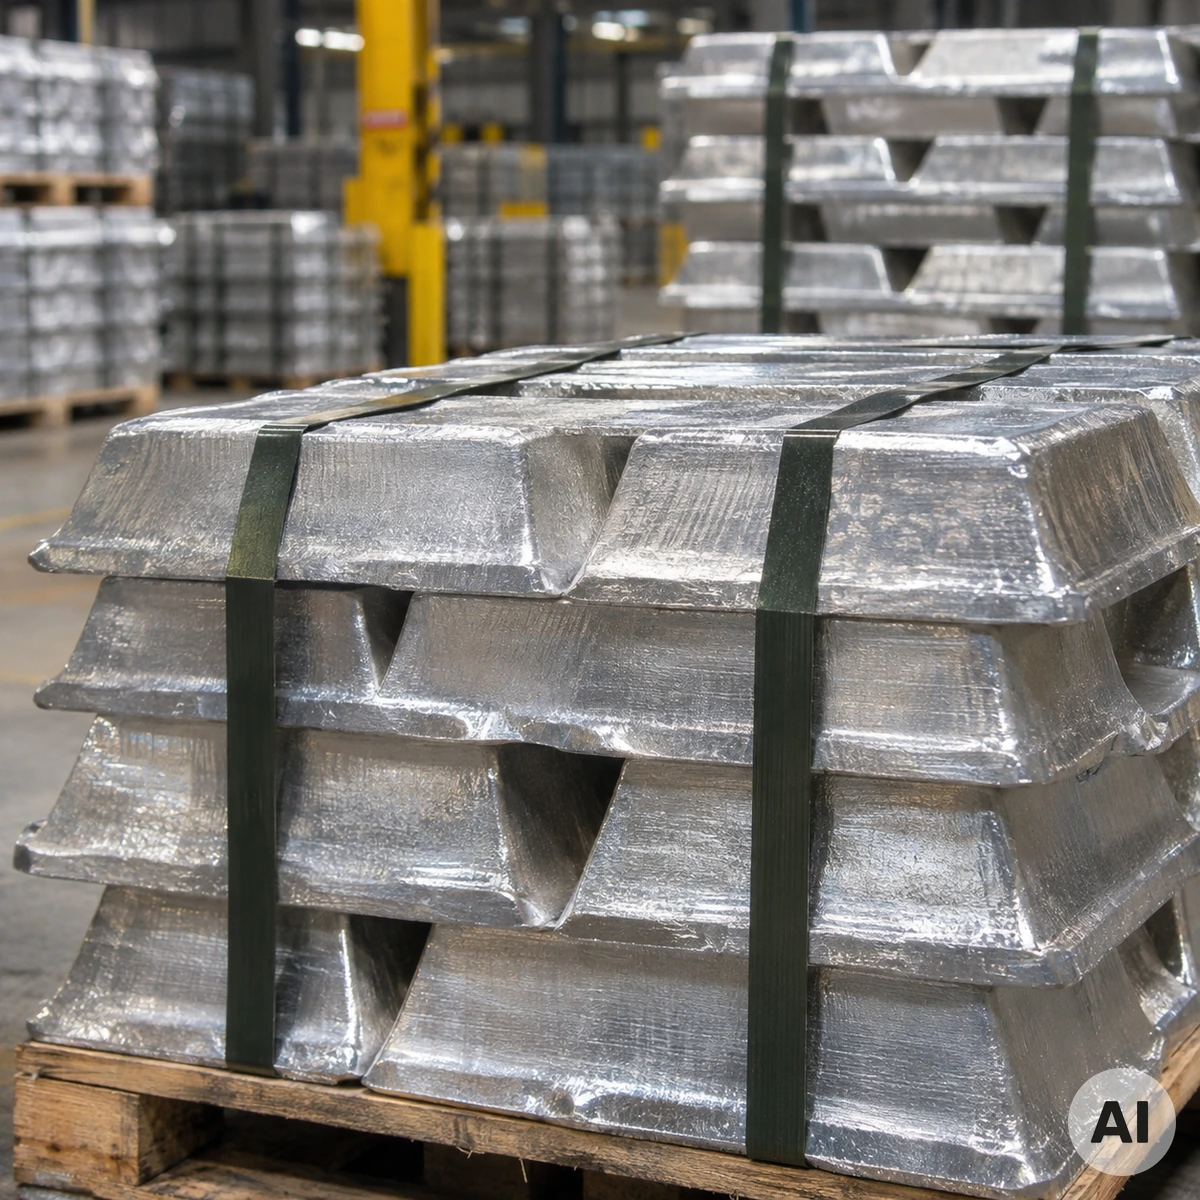
Am internationalen Aluminiummarkt zeichnet sich eine ungewöhnliche Situation ab: Obwohl die industrielle Nachfrage in vielen Regionen schwach bleibt, wird kurzfristig verfügbares Metall zunehmend knapp. An der London Metal Exchange (LME) sind die frei verfügbaren Lagerbestände stark zurückgegangen. Gleichzeitig steigen die Aufschläge für Aluminium, das unmittelbar geliefert werden kann. Besonders betroffen sind Industriekunden in Europa und den USA, die trotz gedämpfter Konjunktur hohe Beschaffungskosten tragen müssen.
Am 11. November 2026 erreichte der Preisaufschlag für sofort verfügbares Aluminium gegenüber dem Dreimonatskontrakt laut Bloomberg zeitweise 151 US-Dollar je Tonne. Damit bewegte sich die sogenannte auf einem außergewöhnlich hohen Niveau. Noch Mitte Oktober hatte kurzfristig verfügbares Metall gegenüber späteren Lieferterminen mit einem Abschlag gehandelt. Innerhalb weniger Wochen hat sich die Preisstruktur damit grundlegend verändert.
LME-Lagerbestände schrumpfen dramatisch
Die Entwicklung zeigt sich besonders deutlich in den Lagerhäusern der London Metal Exchange. Nach Reuters-Daten vom 10. November waren lediglich 207.525 Tonnen Aluminium unmittelbar verfügbar. Das entsprach einem Rückgang um rund 51 Prozent seit Ende Februar 2026. Die verfügbaren Bestände erreichten damit den niedrigsten Stand seit März 2025.
Für den Handel ist allerdings nicht allein die gesamte eingelagerte Metallmenge entscheidend. Wichtig ist, wie viel davon tatsächlich zur Erfüllung kurzfristiger Lieferverpflichtungen bereitsteht. Bereits zur Auslieferung vorgemerkte Bestände können die unmittelbar verfügbare Menge erheblich reduzieren.
Hinzu kommt die Herkunft des Materials. Ende Oktober bestand der verfügbare LME-Bestand nach Reuters-Angaben nahezu vollständig aus Aluminium russischen Ursprungs. Viele westliche Marktteilnehmer meiden dieses Material aufgrund von Handelsbeschränkungen, unternehmensinternen Beschaffungsregeln und Sanktionsrisiken. Dadurch ist die praktisch nutzbare Auswahl für bestimmte Käufer noch geringer, als es die offiziellen Lagerzahlen vermuten lassen.
Warum die Aluminiumpreise für sofortige Lieferung steigen
Normalerweise sind längerfristige Terminkontrakte bei lagerfähigen Rohstoffen häufig teurer als kurzfristige Lieferungen. Schließlich verursachen Lagerung, Finanzierung und Versicherung zusätzliche Kosten. Diese Marktstruktur wird als Contango bezeichnet.
Der Aluminiummarkt zeigt derzeit das gegenteilige Bild. Bei einer Backwardation kostet kurzfristig verfügbares Metall mehr als Aluminium mit einem späteren Liefertermin. Händler und industrielle Abnehmer zahlen damit einen Aufschlag für die unmittelbare Verfügbarkeit.
Die Situation ist für Unternehmen besonders problematisch, wenn sie kurzfristig Material benötigen, um ihre Produktion aufrechtzuerhalten. Ein niedrigerer Preis für Lieferungen in einigen Monaten hilft einem Hersteller wenig, wenn das Aluminium bereits in der kommenden Woche verarbeitet werden muss.
Die Backwardation ist allerdings nicht mit der physischen gleichzusetzen. Während sie den Preisunterschied zwischen verschiedenen Börsenlaufzeiten beschreibt, spiegeln regionale Prämien zusätzlich Transportkosten, Zölle, Lagerstandorte und die tatsächliche Verfügbarkeit bestimmter Aluminiumqualitäten wider.
Nahostkonflikt belastet internationale Lieferketten
Eine wesentliche Ursache der angespannten Versorgung liegt im Nahen Osten. Die Golfregion gehört zu den bedeutenden Produktionsstandorten für Primäraluminium. Seit Beginn des Krieges zwischen den USA, Israel und Iran Ende Februar 2026 sind wichtige Transportverbindungen beeinträchtigt. Produzenten müssen teilweise längere Ausweichrouten nutzen, wodurch sich Lieferzeiten verlängern und Transportkosten steigen.
Die Region steht nach Reuters-Angaben für ungefähr neun Prozent der weltweiten Aluminiumproduktion. Bereits begrenzte Ausfälle oder Verzögerungen können deshalb erhebliche Auswirkungen auf internationale Lieferketten haben.
Für Europa ist diese Entwicklung besonders relevant. Nach Angaben des Branchenverbands European Aluminium importierte die Europäische Union im Jahr 2025 rund 1,4 Millionen Tonnen Aluminium aus der Golfregion. Die Schwierigkeiten treffen damit einen wichtigen Bestandteil der europäischen Rohstoffversorgung.
Die gegenwärtige Anspannung entsteht nicht ausschließlich durch fehlende Produktionsmengen. Aluminium kann weltweit vorhanden sein und dennoch am benötigten Ort, in der gewünschten Qualität oder zum erforderlichen Zeitpunkt fehlen.
Hohe Lieferprämien lenken Aluminium an der Börse vorbei
Ein weiterer Faktor verschärft die Lage: Für Aluminiumproduzenten sind direkte Verkäufe an Industriekunden häufig wirtschaftlich attraktiver als die Einlagerung an der LME.
In Europa und den Vereinigten Staaten zahlen Abnehmer erhebliche regionale Aufschläge, um sich physische Lieferungen zu sichern. Dadurch entsteht ein wirtschaftlicher Anreiz, verfügbares Metall unmittelbar an Verarbeiter zu verkaufen, anstatt es in registrierte Börsenlager einzubringen.
Die Rohstoffstrategin Ewa Manthey von ING hält es deshalb für möglich, dass sich die Backwardation zunächst weiter ausweiten muss, bevor zusätzliche Metallmengen in die LME-Lagerhäuser gelangen.
Die Situation wird zusätzlich durch handelspolitische Unterschiede zwischen den Regionen beeinflusst. US-Zölle auf Aluminium verändern die internationalen Warenströme und können dazu führen, dass Lieferungen zwischen Nordamerika, Europa und Asien umgeleitet werden. Besonders kanadisches Aluminium spielt dabei eine wichtige Rolle.
Europa zahlt hohe Prämien trotz schwacher Nachfrage
Die Knappheit trifft europäische Verarbeiter zu einem ungünstigen Zeitpunkt. Viele Unternehmen stehen bereits unter erheblichem Kostendruck. Automobilhersteller, Maschinenbauer, Verpackungsunternehmen und Produzenten von Aluminiumprofilen benötigen kontinuierliche Materiallieferungen, können steigende Einkaufspreise aber nicht immer vollständig an ihre Kunden weitergeben.
Eine Marktanalyse des Rohstoffberatungsunternehmens CRU dokumentierte bereits im September 2026 deutlich erhöhte physische Aluminiumprämien in Rotterdam. Am 23. September lag die Prämie für verzolltes Material bei 533 US-Dollar je Tonne. Verantwortlich waren unter anderem begrenzte Lagerbestände, Schiffsverspätungen und steigende Logistikkosten.
Die Kombination aus schwacher Nachfrage und hohen physischen Prämien macht deutlich, dass der Markt gegenwärtig weniger unter einem allgemeinen Verbrauchsboom als unter regionalen und logistischen Versorgungsproblemen leidet.
Wie stark internationale Rohstoffabhängigkeiten die europäische Industrie beeinflussen, zeigt auch die Entwicklung bei der Ausgangsbasis der Aluminiumproduktion. Der Beitrag Bauxit 2026 – Guinea verändert den Aluminiummarkt erläutert die Bedeutung neuer Raffinerien und globaler für die Versorgung mit Aluminiumrohstoffen.
Neue Produktion könnte den Markt 2027 entlasten
Während kurzfristig erhebliche Engpässe bestehen, zeichnet sich für das kommende Jahr ein anderes Bild ab. Eine Reuters-Umfrage unter Analysten erwartet für 2027 einen weltweiten Aluminiumüberschuss von rund 410.000 Tonnen. Für 2026 wird dagegen ein Defizit von ungefähr 720.000 Tonnen prognostiziert.
Hinter dieser möglichen Veränderung stehen insbesondere zusätzliche Produktionskapazitäten in Indonesien und eine erwartete Erholung der Aluminiumproduktion im Nahen Osten. Allerdings gelangen neue Produktionsmengen nicht automatisch in die Lagerhäuser der LME. Dafür müssen die entsprechenden Metallqualitäten, Hersteller und Lieferwege die Anforderungen des Börsensystems erfüllen.
Auch die chinesische Aluminiumindustrie bleibt ein wichtiger Einflussfaktor. Ihre Produktionskapazitäten unterliegen staatlichen Begrenzungen, während die Entwicklung des chinesischen Binnenverbrauchs darüber entscheidet, wie viel Metall für internationale Märkte verfügbar sein könnte.
Die erwartete Entspannung ist daher eine Prognose und keine gesicherte Entwicklung. Weitere geopolitische Störungen, verzögerte Inbetriebnahmen oder eine stärkere Industrienachfrage könnten das Marktgleichgewicht erneut verändern.
Entscheidend wird die tatsächliche Verfügbarkeit
Für die kommenden Wochen richtet sich die Aufmerksamkeit vor allem auf die täglich veröffentlichten LME-Lagerdaten, die Entwicklung der kurzfristigen Terminkontrakte und die physischen Lieferprämien in Europa und Nordamerika.
Auch die Bestände der Shanghai Futures Exchange liefern wichtige Hinweise. Reuters meldete am 10. November einen Rückgang der dort überwachten Aluminiumlager um 31 Prozent innerhalb einer Woche auf 132.605 Tonnen.
Eine Entspannung der internationalen Aluminiumversorgung dürfte sich zunächst in besser verfügbaren Liefermengen und sinkenden regionalen Prämien zeigen. Ob damit auch die Börsenpreise nachhaltig zurückgehen, hängt zusätzlich von der weltweiten , den Energiekosten und dem tatsächlichen Produktionszuwachs ab.
Der aktuelle Engpass verdeutlicht eine Besonderheit des Rohstoffhandels: Nicht nur die produzierte Gesamtmenge bestimmt den Preis. Ebenso entscheidend ist, ob ein Metall zur richtigen Zeit am richtigen Ort tatsächlich geliefert werden kann.
Quellen: Reuters – Aluminium-Lagerbestände und Backwardation, 10.11.2026; CRU – European Aluminium Premiums Diverge as Supply Tightens.
12.11.2026 - Tobias Dalacker - edelmetalle-aktuell@muenzkauf.de
Weitere Artikel
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare
Quelle: https://blog.muenzkauf.de/Aluminium-an-der-LME-knapp--Lagerbestaende-sinken-Praemien-steigen-13112026t