
Goldrausch in Westafrika mit hohen Risiken
Reiche Goldvorkommen und kurze Amortisationszeiten locken Bergbaukonzerne nach Westafrika. Doch staatliche Eingriffe, neue Abgaben und Sicherheitsrisiken verändern das Geschäft.
Inhaltsverzeichnis
In Westafrika entsteht eine neue Generation von Goldminen. Während große Bergbauprojekte in anderen Weltregionen häufig viele Jahre bis zur ersten Förderung benötigen, können bereits erschlossene Lagerstätten in Ghana, Burkina Faso, Mali oder der Elfenbeinküste vergleichsweise schnell in Produktion gehen. Hohe Goldpreise und ergiebige Vorkommen machen die Region für internationale Bergbauunternehmen wirtschaftlich interessant. Allerdings wächst gleichzeitig das Risiko, dass Regierungen bestehende Vereinbarungen verändern, zusätzliche Beteiligungen verlangen oder unmittelbar in den Minenbetrieb eingreifen.
Der wirtschaftliche Gegensatz ist bemerkenswert: Einige Goldprojekte versprechen eine schnelle Rückzahlung des eingesetzten Kapitals, während die langfristige Planungssicherheit in Teilen der Region abnimmt. Vor allem in den Sahelstaaten versuchen Regierungen, einen größeren Anteil der Einnahmen aus dem Goldbergbau für sich zu beanspruchen. Die Entwicklung betrifft nicht nur internationale Minenkonzerne, sondern auch die weltweite Goldversorgung.
Warum Westafrika für Goldproduzenten attraktiv ist
Die geologische Grundlage des westafrikanischen Goldbergbaus bildet vor allem der sogenannte Birimian-Gürtel. Diese mehrere Milliarden Jahre alten Gesteinsformationen erstrecken sich über große Teile der Region und beherbergen zahlreiche wirtschaftlich bedeutende Goldlagerstätten.
Besonders Ghana, Mali, Burkina Faso, Guinea, Senegal und die Elfenbeinküste verfügen über entsprechende Vorkommen. In verschiedenen Lagerstätten lässt sich Gold zunächst im gewinnen. Das kann die Erschließung erleichtern, sofern die Lagerstätte oberflächennah liegt, die Infrastruktur vorhanden ist und die metallurgischen Eigenschaften des Erzes eine wirtschaftliche Verarbeitung erlauben.
Die Wirtschaftlichkeit hängt wesentlich vom Goldgehalt des Gesteins, den Abraumverhältnissen, der Gewinnungsrate und den Betriebskosten ab. Auch die Entfernung zu Stromversorgung, Wasser, Straßen und Verarbeitungsanlagen spielt eine wichtige Rolle.
Ein besonderer Vorteil entsteht bei Erweiterungen bestehender Minen. Dort können Unternehmen vorhandene Aufbereitungsanlagen, Verkehrswege und technische Einrichtungen nutzen, statt eine vollständig neue Infrastruktur errichten zu müssen.
Die Aussage, dass sich westafrikanische Goldminen innerhalb weniger Monate amortisieren können, trifft deshalb nur auf besonders günstige Einzelfälle zu. Bei vollständig neu entwickelten Großprojekten sind erhebliche Investitionen und mehrjährige Vorlaufzeiten üblich. Eine kurze Kapitalrückflussdauer darf nicht mit einer ebenso kurzen Genehmigungs- oder Bauphase gleichgesetzt werden.
Die wichtigsten Goldförderländer Westafrikas im Vergleich
Die westafrikanischen Förderländer unterscheiden sich erheblich hinsichtlich Produktionsstruktur, politischer Rahmenbedingungen und staatlicher Beteiligung. Während Ghana über eine lange Tradition des industriellen Goldbergbaus verfügt, haben insbesondere Mali und Burkina Faso ihre Bergbaugesetzgebung in den vergangenen Jahren deutlich verändert.
Einordnung der wichtigsten Förderländer nach Bergbaustruktur und regulatorischen Herausforderungen, Stand November 2026. Die Angaben sind qualitative Merkmale und keine Rangliste der Investitionssicherheit.
Mali zeigt die Grenzen der Rechtssicherheit
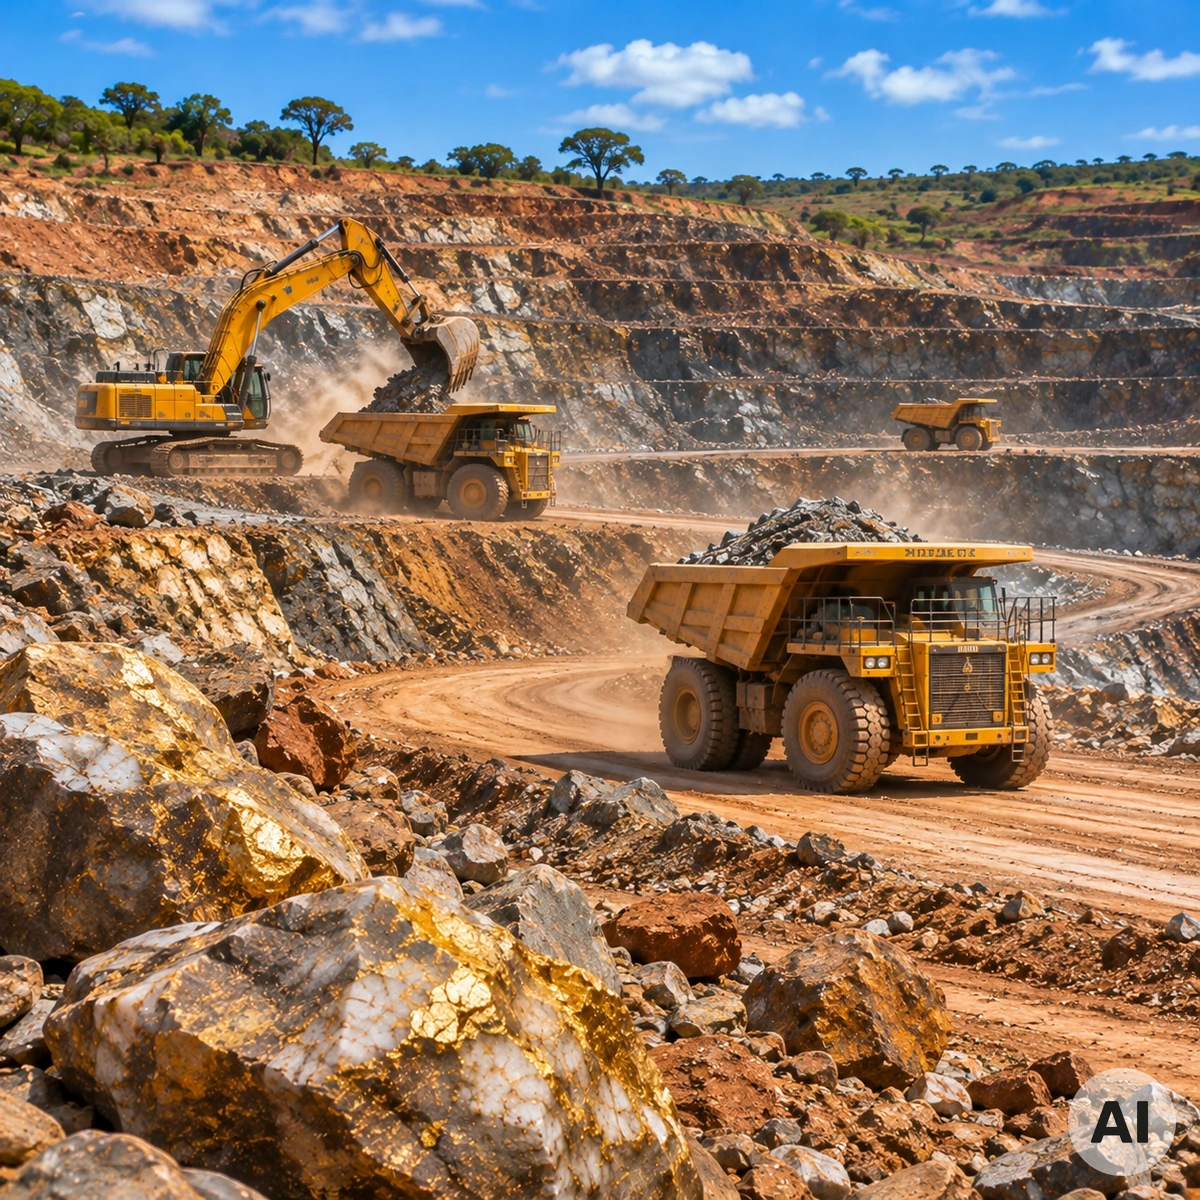
Besonders deutlich werden die politischen Risiken am Beispiel Mali. Das Land gehört seit Jahrzehnten zu den bedeutenden afrikanischen Goldproduzenten. Internationale Unternehmen haben dort umfangreiche Förderanlagen aufgebaut und Milliardenbeträge investiert.
Mit dem Bergbaugesetz von 2023 verschärfte die malische Regierung jedoch die wirtschaftlichen Bedingungen für Unternehmen. Ziel der Reform war eine stärkere Beteiligung des Staates und ein höherer nationaler Anteil an den Einnahmen aus dem Rohstoffsektor.
Der Konflikt mit Barrick Mining um den Goldminenkomplex Loulo-Gounkoto entwickelte sich zu einem international beachteten Beispiel. Streitigkeiten über finanzielle Verpflichtungen und die Anwendung des neuen Bergbaurechts führten zu erheblichen Betriebsstörungen und einer zeitweiligen staatlichen Verwaltung.
Nach einer Einigung im November 2025 erhielt Barrick die operative Kontrolle zurück. Im Februar 2026 genehmigte Mali zudem die Verlängerung der Loulo-Förderlizenz um weitere zehn Jahre.
Die wirtschaftlichen Folgen der Auseinandersetzung waren erheblich. Nach vorläufigen Angaben des malischen Bergbauministeriums sank die industrielle Goldproduktion 2025 um 22,9 Prozent auf 42,2 Tonnen. Im Vorjahr waren es 54,8 Tonnen gewesen.
Der Rückgang verdeutlicht, wie schnell politische Konflikte die Produktion selbst großer und technisch etablierter Goldminen beeinträchtigen können.
Ein im Juli 2026 bekannt gewordener Regierungsplan rechnete für 2026 mit einer industriellen Förderung von 43,2 Tonnen. Für 2027 wurden 51,2 Tonnen prognostiziert. Diese Zahlen sind Planwerte und keine bereits erreichten Fördermengen.
Quelle: Reuters – Malis Goldförderung und Regierungsplanung bis 2029.
Burkina Faso erhöht den staatlichen Einfluss
Auch Burkina Faso verändert die Eigentums- und Einnahmestrukturen seines Goldsektors. Das 2024 verabschiedete Bergbaugesetz erhöhte die unentgeltliche staatliche Beteiligung an neuen Projekten auf 15 Prozent und schränkte bisherige Steuervergünstigungen ein.
Hinzu kommen Förderabgaben, deren Höhe vom Goldpreis abhängt. Für Bergbauunternehmen entsteht dadurch ein besonderer Effekt: Steigt der Goldpreis, wachsen zwar grundsätzlich die Erlöse, gleichzeitig können aber auch die an den Staat abzuführenden Beträge überproportional zunehmen.
Der australische Goldproduzent West African Resources berichtete für das erste Halbjahr 2026 über Royalty-Zahlungen von 181,5 Millionen australischen Dollar an Burkina Faso. Der Konzern betreibt unter anderem die Goldminen Sanbrado und Kiaka.
Die Regierung setzt außerdem zunehmend auf eigene Bergbauunternehmen. Im Juli 2026 erhielt die staatliche SOPAMIB eine industrielle Fördergenehmigung für das Goldprojekt Bouboulou. Nach Regierungsangaben sind dort Investitionen von mehr als 32 Milliarden CFA-Franc vorgesehen.
Solche Maßnahmen können die staatlichen Einnahmen und die nationale Beteiligung am Rohstoffsektor erhöhen. Für private Betreiber entstehen jedoch zusätzliche Fragen hinsichtlich künftiger Eigentumsanteile, Finanzierung und Vertragsbeständigkeit.
Ein weiterer Risikofaktor ist die Sicherheitslage. Bewaffnete Konflikte und Angriffe auf Verkehrswege können den Transport von Personal, Treibstoff und Ausrüstung erschweren. Selbst wirtschaftlich attraktive Lagerstätten verlieren an Wert, wenn ein sicherer und kontinuierlicher Betrieb nicht gewährleistet werden kann.
Ghana produziert Rekordmengen und verschärft die Regeln
Ghana nimmt innerhalb Westafrikas eine besondere Stellung ein. Das Land verfügt über eine lange industrielle Bergbautradition und einen umfangreichen kleingewerblichen Fördersektor.
Nach vorläufigen Angaben der Ghana Chamber of Mines erreichte die Goldproduktion 2025 rund sechs Millionen . Davon entfielen etwa 3,1 Millionen Feinunzen auf den handwerklichen und kleingewerblichen Bergbau sowie rund 2,9 Millionen Feinunzen auf industrielle Minen.
Damit übertraf die kleingewerbliche Förderung erstmals seit langer Zeit die Produktion der großen Bergbauunternehmen. Die Entwicklung wird unter anderem mit hohen Goldpreisen und staatlichen Maßnahmen zur stärkeren Erfassung bislang informeller Goldverkäufe in Verbindung gebracht.
Allerdings diskutiert beziehungsweise verändert auch Ghana die wirtschaftlichen Rahmenbedingungen für internationale Konzerne. Im Mittelpunkt stehen höhere, vom Goldpreis abhängige Förderabgaben und strengere Anforderungen an die Beteiligung einheimischer Unternehmen.
Im April 2026 berichtete Reuters, dass die Bergbaubehörde internationale Unternehmen wie Newmont, AngloGold Ashanti und Zijin aufgefordert hatte, bestimmte Bergbauarbeiten bis Dezember 2026 auf lokale Auftragnehmer zu übertragen. Die Vorgaben unterscheiden dabei zwischen Tagebau und Untertagebau.
Die Entwicklung zeigt, dass selbst Länder mit etablierten Bergbaustrukturen ihre Rohstoffpolitik zunehmend an nationalen Wertschöpfungsinteressen ausrichten.
Quelle: Reuters – Rekordproduktion im ghanaischen Goldbergbau 2025.
Wie schnell kann sich eine Goldmine amortisieren?
Die Amortisationsdauer eines Goldprojekts wird wesentlich durch die anfänglichen Investitionen und den nach Produktionsbeginn erzielbaren freien Cashflow bestimmt.
Ein vereinfachtes Rechenbeispiel verdeutlicht den Zusammenhang: Benötigt ein Projekt 120 Millionen US-Dollar Anfangsinvestitionen und erwirtschaftet nach Produktionsbeginn einen jährlichen freien Cashflow von 80 Millionen US-Dollar, ergibt sich rechnerisch eine Kapitalrückflussdauer von rund 18 Monaten.
Das Beispiel ist ausdrücklich hypothetisch. Es berücksichtigt weder die zeitliche Verteilung der Zahlungsströme noch zusätzliche Investitionen, Finanzierungskosten oder Änderungen der steuerlichen Rahmenbedingungen.
Bei einer bereits bestehenden Mine mit weitgehend abgeschriebener Infrastruktur können zusätzliche Abbauabschnitte unter günstigen Bedingungen deutlich schneller ihre spezifischen Erweiterungskosten einspielen.
Bei einer neuen Mine müssen dagegen zunächst geologische Untersuchungen, Machbarkeitsstudien, Umweltprüfungen, Genehmigungen, Bauarbeiten und die Inbetriebnahme finanziert werden.
Die reine Kapitalrückflussdauer beschreibt außerdem nicht das gesamte wirtschaftliche Risiko. Ein Projekt kann sich rechnerisch schnell amortisieren und dennoch langfristig unrentabel werden, wenn Förderabgaben steigen, die zurückgehen oder der Betrieb unterbrochen wird.
Neue Goldraffinerien sollen mehr Wertschöpfung sichern
Die westafrikanischen Staaten wollen zunehmend nicht nur am Abbau, sondern auch an der Weiterverarbeitung des Goldes verdienen.
Guinea kündigte im Juni 2026 an, sich zu einem regionalen Zentrum für die Goldraffination entwickeln zu wollen. Nach Angaben der Regierung soll eine neue Raffinerie künftig auch Gold aus Nachbarländern verarbeiten können.
Die Regierung begründete die Pläne mit dem Ziel, einen größeren Teil der wirtschaftlichen Wertschöpfung im eigenen Land zu halten. Parallel wurden Beschränkungen für den Export von Rohgold eingeführt.
Ähnliche Bestrebungen gibt es in Ghana, Mali und Burkina Faso. Allerdings ist der Bau einer Raffinerie allein noch keine Garantie für höhere Staatseinnahmen. Entscheidend sind Auslastung, Energieversorgung, Betriebskosten, internationale Anerkennung der Raffinationsstandards und die Rückverfolgbarkeit des verarbeiteten Goldes.
Für den internationalen Goldhandel gewinnt deshalb die Frage an Bedeutung, aus welchen Minen das Metall stammt und über welche Verarbeitungs- und Handelsstationen es in den Markt gelangt. Die damit verbundenen Sorgfaltspflichten werden auch im Beitrag über die europäischen Regeln für Konfliktgold und Goldimporte behandelt.
Was der Goldboom für den Weltmarkt bedeutet
Westafrika ist für die weltweite Goldversorgung von erheblicher Bedeutung. Neben den großen industriellen Minen tragen zahlreiche kleinere Förderbetriebe zur regionalen Produktion bei.
Neue Projekte können zusätzliche Mengen auf den Markt bringen. Gleichzeitig können politische Eingriffe, Betriebsunterbrechungen oder Sicherheitsprobleme das Angebot kurzfristig reduzieren.
Für die Entwicklung des internationalen Goldpreises ist die regionale Förderung allerdings nur einer von mehreren Faktoren. Zentralbankkäufe, Investitionsnachfrage, Zinsen, Wechselkurse und die weltweite beeinflussen den Markt ebenfalls.
Die hohen Goldpreise schaffen für die westafrikanischen Förderländer eine Gelegenheit, ihre Rohstoffeinnahmen zu steigern. Daraus entsteht ein Spannungsfeld zwischen den Interessen der Staaten an höheren Einnahmen und dem Bedürfnis der Unternehmen nach verlässlichen Bedingungen über die gesamte Lebensdauer einer Mine.
Ob neue Goldprojekte langfristig erfolgreich betrieben werden können, hängt daher nicht allein von der Größe der Lagerstätten ab. Ebenso entscheidend ist, ob Fördergenehmigungen, Eigentumsrechte und wirtschaftliche Vereinbarungen auch dann Bestand haben, wenn sich Goldpreise und politische Verhältnisse verändern.
Häufige Fragen zur Goldförderung in Westafrika
Welches Land ist der größte Goldproduzent Westafrikas?
Ghana ist der größte Goldproduzent Westafrikas. Nach vorläufigen Branchenangaben wurden dort 2025 rund sechs Millionen Feinunzen Gold gefördert, einschließlich der industriellen und kleingewerblichen Produktion.
Können sich Goldminen in Westafrika innerhalb weniger Monate amortisieren?
Bei besonders günstigen Erweiterungsprojekten mit vorhandener Infrastruktur ist eine sehr kurze Kapitalrückflussdauer möglich. Für vollständig neu errichtete Goldminen sind Amortisationszeiten von nur wenigen Monaten dagegen nicht typisch.
Warum greifen westafrikanische Regierungen stärker in den Goldbergbau ein?
Mehrere Regierungen wollen höhere Steuereinnahmen, größere staatliche Beteiligungen und mehr lokale Wertschöpfung erreichen. Dazu verändern sie Bergbaugesetze, Förderabgaben, Eigentumsregelungen und Anforderungen an lokale Unternehmen.
Welche Risiken sind für internationale Goldminenbetreiber besonders wichtig?
Zu den wesentlichen Risiken zählen Änderungen des Bergbaurechts, staatliche Eingriffe, Sicherheitsprobleme, steigende Betriebskosten und Schwierigkeiten beim Transport. Ihre Bedeutung unterscheidet sich erheblich zwischen den einzelnen Ländern und Projekten.
12.11.2026 - Tobias Dalacker - edelmetalle-aktuell@muenzkauf.de
Weitere Artikel
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare
Quelle: https://blog.muenzkauf.de/Goldfoerderung-in-Westafrika--Hohe-Gewinne-grosse-Risiken-fuer-Minenbetreiber-13112026t