
Rohstoff-Superzyklus – beginnt eine neue Ära?
Kupfer, Gold, Silber und strategische Metalle im Fokus: Warum Energiewende, KI und geopolitische Risiken die Rohstoffmärkte verändern.
Inhaltsverzeichnis
Die Weltwirtschaft steht vor einem grundlegenden Umbau. Rechenzentren benötigen enorme Mengen Strom, die Energiewende verändert den Bedarf an Industriemetallen, und geopolitische Konflikte stellen internationale Lieferketten infrage. Gleichzeitig wird die Erschließung neuer Rohstoffvorkommen immer aufwendiger. An den Rohstoffmärkten stellt sich deshalb eine weitreichende Frage: Erleben wir lediglich eine weitere Phase steigender Preise oder den Beginn eines neuen Rohstoff-Superzyklus?
Ein solcher Superzyklus wäre mehr als ein kurzfristiger Preisanstieg bei Gold, Silber, Kupfer oder Erdöl. Gemeint ist eine über viele Jahre anhaltende Phase strukturell hoher Nachfrage, in der das Angebot nur verzögert reagieren kann. Ob sich daraus tatsächlich ein neuer Superzyklus entwickelt, hängt allerdings von mehreren wirtschaftlichen und politischen Faktoren ab.
Was ist ein Rohstoff-Superzyklus?
Ein Rohstoff-Superzyklus bezeichnet eine außergewöhnlich lange Aufwärtsphase an den Rohstoffmärkten, die deutlich über gewöhnliche Konjunkturzyklen hinausgeht. Während normale Rohstoffzyklen häufig durch Lagerbestände, Wirtschaftswachstum und kurzfristige Produktionsänderungen bestimmt werden, entstehen Superzyklen durch tiefgreifende Veränderungen der weltweiten Nachfrage.
Historisch werden unter anderem die Industrialisierung der Vereinigten Staaten im späten 19. und frühen 20. Jahrhundert, der Wiederaufbau nach dem Zweiten Weltkrieg und die rasche Industrialisierung Chinas seit den 2000er-Jahren als wichtige Phasen langfristig steigender Rohstoffnachfrage betrachtet.
Besonders der chinesische Wirtschaftsboom verdeutlichte, wie stark eine große Volkswirtschaft die internationalen Rohstoffmärkte beeinflussen kann. Der Ausbau von Städten, Verkehrswegen, Fabriken und Energieversorgung ließ den Bedarf an Kupfer, Eisenerz, Kohle und weiteren Grundstoffen kräftig wachsen.
Ein entscheidendes Merkmal solcher Phasen ist die verzögerte Angebotsreaktion. Neue Bergwerke, Raffinerien und Transportinfrastrukturen entstehen nicht innerhalb weniger Monate. Zwischen der Entdeckung einer Lagerstätte und ihrer wirtschaftlichen Nutzung können viele Jahre liegen.
Kupfer könnte zum Schlüsselrohstoff werden
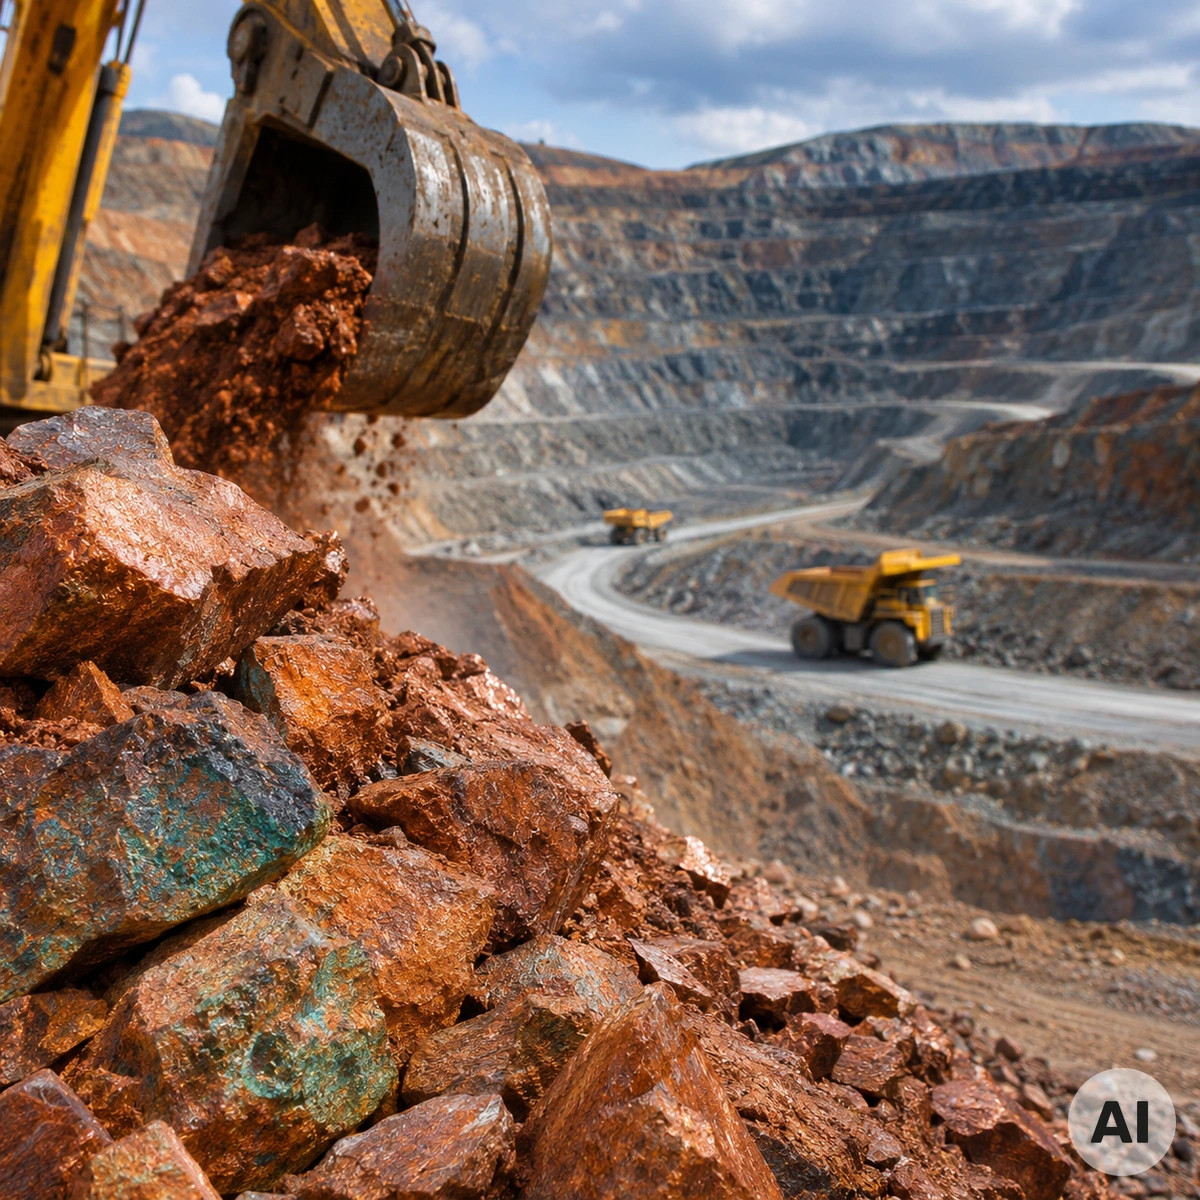
Kupfer nimmt in der Diskussion über einen möglichen neuen Rohstoff-Superzyklus eine besondere Stellung ein. Das Metall ist für Stromleitungen, Transformatoren, Elektromotoren, elektrische Anlagen und zahlreiche industrielle Anwendungen unverzichtbar.
Mit dem Ausbau der Stromnetze, der Elektrifizierung des Verkehrs und dem steigenden Energiebedarf digitaler Infrastruktur entstehen zusätzliche Nachfragequellen. Auch große Rechenzentren benötigen Kupfer für Stromversorgung, Kühlung und technische Anlagen.
Auf der Angebotsseite stehen dem erhebliche Herausforderungen gegenüber. Neue Kupferminen erfordern hohe Investitionen, langfristige Genehmigungsverfahren und eine leistungsfähige Infrastruktur. Sinkende Erzgehalte können zudem dazu führen, dass für dieselbe Metallmenge größere Gesteinsmengen verarbeitet werden müssen.
Allerdings bedeutet ein langfristig steigender Kupferbedarf nicht automatisch dauerhaft steigende Kupferpreise. Konjunkturschwächen, Recycling, Materialsubstitution und zusätzliche Förderkapazitäten können den Markt erheblich beeinflussen.
Gold und Silber profitieren von unterschiedlichen Entwicklungen
Gold unterscheidet sich grundlegend von klassischen Industriemetallen. Seine Nachfrage wird nicht allein durch industrielle Produktion bestimmt, sondern insbesondere durch Schmuck, private und institutionelle Investitionen sowie Käufe von Zentralbanken.
Inflationserwartungen, Realzinsen, Wechselkurse und geopolitische Unsicherheit können die Goldnachfrage verändern. In Zeiten wirtschaftlicher und politischer Instabilität gewinnt Gold häufig als Wertaufbewahrungsmittel an Aufmerksamkeit. Das bedeutet jedoch nicht, dass der Goldpreis in Krisen zwangsläufig steigt.
Silber besitzt dagegen eine Doppelrolle. Es ist sowohl Edelmetall als auch wichtiger industrieller Werkstoff. Besonders die Elektronikindustrie, elektrische Kontakte und die Photovoltaik tragen zur industriellen Silbernachfrage bei.
Dadurch reagiert Silber auf unterschiedliche Einflussfaktoren. Eine steigende industrielle Nachfrage kann den Markt stützen, während eine schwache Weltkonjunktur den Verbrauch belastet. Gleichzeitig können Veränderungen der Investmentnachfrage erhebliche Preisschwankungen auslösen.
Für die langfristige Beurteilung der Edelmetallmärkte sind deshalb neben den Fördermengen auch Recycling, industrielle Verwendung, Investmentströme und die Entwicklung der Lagerbestände wichtig.
Eine internationale Informationsquelle zur Goldnachfrage ist der World Gold Council.
Seltene Erden, Lithium und Nickel verändern die Rohstoffpolitik
Neben klassischen Industriemetallen rücken strategische Rohstoffe zunehmend in den Mittelpunkt der Wirtschaftspolitik. Lithium, Nickel, Graphit und bestimmte Seltene Erden werden für Batterien, Elektromotoren, Magnete und zahlreiche technische Anwendungen benötigt.
Ihre Bedeutung ergibt sich nicht ausschließlich aus der verfügbaren Rohstoffmenge. Entscheidend ist häufig, in welchen Ländern Förderung, Raffination und Weiterverarbeitung stattfinden.
Eine geografisch konzentrierte Verarbeitung kann erhebliche Abhängigkeiten schaffen. Selbst wenn weltweit ausreichende Lagerstätten existieren, können Handelsbeschränkungen, politische Konflikte oder fehlende Verarbeitungskapazitäten die Versorgung erschweren.
Gleichzeitig zeigen diese Märkte, warum nicht jeder strategisch wichtige Rohstoff automatisch einen langfristigen Preisanstieg erleben muss. Neue Produktionskapazitäten können zeitweise Überangebote erzeugen. Technologische Veränderungen können außerdem den Bedarf einzelner Materialien reduzieren oder verschieben.
Warum künstliche Intelligenz den Rohstoffbedarf verändert
Der weltweite Ausbau künstlicher Intelligenz wirkt zunächst wie eine Entwicklung der Softwareindustrie. Tatsächlich besitzt er jedoch eine erhebliche materielle Grundlage.
Leistungsfähige Rechenzentren benötigen Halbleiter, Stromversorgung, Kühlsysteme, Transformatoren und umfangreiche elektrische Infrastruktur. Dafür werden unter anderem Kupfer, Aluminium und verschiedene Spezialmetalle eingesetzt.
Hinzu kommt der zusätzliche Bedarf an Stromerzeugung und Netzkapazitäten. Abhängig vom jeweiligen Energiesystem kann dies Investitionen in erneuerbare Energien, konventionelle Kraftwerke, Speichertechnologien und Stromnetze auslösen.
Der Rohstoffbedarf der Digitalisierung entsteht somit nicht nur unmittelbar beim Bau von Rechenzentren, sondern auch durch die dafür erforderliche Energieinfrastruktur.
Wie groß dieser zusätzliche Bedarf langfristig ausfällt, hängt allerdings von der Geschwindigkeit des Ausbaus, der Energieeffizienz neuer Technologien und den tatsächlich realisierten Investitionen ab.
Geopolitik könnte Rohstoffe dauerhaft verteuern
Über Jahrzehnte profitierten zahlreiche Industriezweige von international verzahnten Lieferketten. Rohstoffe wurden dort gefördert und verarbeitet, wo dies wirtschaftlich besonders günstig erschien.
Inzwischen gewinnen Versorgungssicherheit und strategische Unabhängigkeit an Bedeutung. Staaten versuchen, kritische Rohstoffe aus mehreren Herkunftsländern zu beziehen, eigene Verarbeitungskapazitäten aufzubauen und ausgewählte Lieferketten widerstandsfähiger zu gestalten.
Diese Entwicklung kann zusätzliche Investitionen auslösen. Neue Bergwerke, Raffinerien, Recyclinganlagen und strategische Lager kosten Kapital und benötigen Energie, Personal sowie Infrastruktur.
Eine stärkere Regionalisierung kann deshalb höhere Produktionskosten verursachen. Gleichzeitig könnte sie langfristig neue Anbieter hervorbringen und bestehende Abhängigkeiten reduzieren.
Die Europäische Union verfolgt mit dem Critical Raw Materials Act das Ziel, ihre Versorgung mit strategisch wichtigen Rohstoffen widerstandsfähiger zu gestalten. Informationen zu den europäischen Maßnahmen stellt die Europäische Kommission bereit.
Was gegen einen neuen Rohstoff-Superzyklus spricht
Die These eines neuen Superzyklus besitzt durchaus wirtschaftliche Argumente. Dennoch gibt es gewichtige Gegenkräfte.
Eine schwächere Weltkonjunktur könnte die Nachfrage nach Industriemetallen reduzieren. Besonders die Entwicklung Chinas bleibt relevant, weil das Land bei zahlreichen Rohstoffen eine bedeutende Rolle als Verbraucher und Verarbeiter spielt.
Auch hohe Rohstoffpreise können ihren eigenen Anstieg begrenzen. Sie schaffen Anreize für neue Förderprojekte, Recycling, effizientere Produktionsverfahren und den Ersatz teurer Materialien durch günstigere Alternativen.
Ein weiterer Faktor ist die Geldpolitik. Hohe Finanzierungskosten erschweren kapitalintensive Projekte und können zugleich die industrielle Nachfrage dämpfen. Wechselkursbewegungen beeinflussen außerdem die Rohstoffpreise aus Sicht von Käufern außerhalb des US-Dollar-Raums.
Vor allem aber entwickeln sich Rohstoffmärkte nicht einheitlich. Während bei einem Metall strukturelle Knappheit entstehen kann, befindet sich ein anderer Markt möglicherweise bereits in einer Phase erheblicher Überkapazitäten.
Die Vorstellung eines gleichzeitigen und dauerhaften Preisanstiegs sämtlicher Rohstoffe wäre daher zu vereinfachend.
Woran sich ein echter Superzyklus erkennen ließe
Ob tatsächlich ein neuer Rohstoff-Superzyklus entsteht, lässt sich nicht anhand einzelner Preisrekorde feststellen. Entscheidend ist vielmehr, ob sich über mehrere Jahre hinweg eine breite und anhaltende Verknappung zeigt.
Wichtige Hinweise wären dauerhaft hohe Investitionen in neue Förderkapazitäten, wiederkehrende Angebotsdefizite, sinkende verfügbare Lagerbestände und ein strukturell wachsender Verbrauch über verschiedene Wirtschaftsregionen hinweg.
Ebenso relevant ist die Entwicklung der Produktionskosten. Wenn neue Lagerstätten nur zu deutlich höheren Kosten erschlossen werden können, verändert sich die wirtschaftliche Grundlage des Rohstoffangebots.
Zur Beurteilung der langfristigen Nachfrage nach Energierohstoffen und kritischen Mineralien bietet die Internationale Energieagentur (IEA) umfangreiche Analysen.
Ein weiterer Prüfstein ist die Marktbreite. Ein starker Kupfermarkt allein belegt noch keinen allgemeinen Rohstoff-Superzyklus. Erst wenn mehrere bedeutende Rohstoffgruppen über längere Zeit von strukturellen Angebotsengpässen betroffen sind, gewinnt diese These an Überzeugungskraft.
Ausblick – ein Superzyklus mit unterschiedlichen Gewinnern?
Die Voraussetzungen für langfristige Veränderungen an den Rohstoffmärkten sind vorhanden. Elektrifizierung, künstliche Intelligenz, geopolitische Neuordnung und der Ausbau strategischer Lieferketten können die Nachfrage und die Kostenstruktur zahlreicher Rohstoffe nachhaltig beeinflussen.
Anders als während des chinesischen Industrialisierungsbooms dürfte die Entwicklung diesmal jedoch weniger einheitlich verlaufen. Kupfer und ausgewählte Spezialmetalle stehen vor anderen Herausforderungen als Erdöl, Eisenerz, Lithium oder Gold.
Deshalb erscheint ein differenzierter Blick auf einzelne Rohstoffmärkte sinnvoller als die pauschale Erwartung einer jahrelangen Preisrallye bei sämtlichen Materialien.
Fazit: Ein neuer Rohstoff-Superzyklus ist ein plausibles Szenario, aber keine feststehende Entwicklung. Die strukturellen Veränderungen der Weltwirtschaft sprechen für eine langfristig hohe Bedeutung vieler Rohstoffe. Ob daraus eine außergewöhnlich lange und breite Preisaufwärtsphase entsteht, werden vor allem die tatsächliche Nachfrage, neue Förderkapazitäten und die Anpassungsfähigkeit der Industrie entscheiden.
24.10.2026 - Tobias Dalacker - edelmetalle-aktuell@muenzkauf.de
Weitere Artikel aus Rohstoffe
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare
Quelle: https://blog.muenzkauf.de/Rohstoff-Superzyklus-2026---Steht-die-naechste-grosse-Preiswelle-bevor-24102026t