
Tabaksteuer-Panne bringt Klingbeil unter Druck
FDP-Chef Wolfgang Kubicki wirft dem Finanzminister Anstiftung zur Steuerhinterziehung vor. Eine umstrittene Zollanweisung wirft grundsätzliche Fragen zur Gesetzesbindung der Regierung auf.
Inhaltsverzeichnis
Berlin, 24. Oktober 2026 – Eine folgenschwere Panne im neuen Tabaksteuergesetz sorgt für erhebliche politische und juristische Auseinandersetzungen. Bundesfinanzminister Lars Klingbeil (SPD) steht unter Druck, nachdem sein Ministerium den Zoll angewiesen hat, eine offenbar versehentlich vorzeitig in Kraft getretene Steuererhöhung zunächst nicht anzuwenden. FDP-Chef Wolfgang Kubicki erhebt deshalb einen schwerwiegenden Vorwurf: Er bezeichnet das Vorgehen als „Anstiftung zur Steuerhinterziehung“. Ob dieser strafrechtliche Vorwurf tatsächlich begründet ist, steht allerdings nicht fest.
Im Mittelpunkt des Streits steht eine grundlegende rechtsstaatliche Frage: Darf ein Bundesminister die Anwendung einer geltenden gesetzlichen Vorschrift durch eine Verwaltungsanweisung faktisch aussetzen, wenn der Gesetzestext erkennbar nicht dem ursprünglich beabsichtigten politischen Zeitplan entspricht?
Ein Gesetzgebungsfehler mit erheblichen Folgen
Die Bundesregierung hatte eine stufenweise Erhöhung der Tabaksteuer beschlossen. Nach den ursprünglichen Planungen des Bundesfinanzministeriums sollten die neuen Steuersätze erst ab dem 1. Januar 2027 gelten. Weitere Erhöhungsschritte waren für die Jahre 2028, 2029 und 2030 vorgesehen.
Nach übereinstimmenden Medienberichten enthält die verabschiedete Gesetzesfassung jedoch einen folgenreichen Fehler. Bestimmungen über höhere Steuersätze wurden demnach bereits mit Inkrafttreten des Gesetzes am 21. Oktober 2026 wirksam.
Die möglichen Auswirkungen sind erheblich. Betroffen sind unter anderem Zigaretten, Zigarren, Feinschnitt und weitere Tabakwaren. Nach Berechnungen, über die die Bild-Zeitung berichtet, könnte eine Zigarettenpackung unter den vorzeitig wirksam gewordenen Regelungen rechnerisch nahezu zwölf Euro kosten. Daraus folgt allerdings nicht automatisch, dass sämtliche Händler ihre Verkaufspreise unmittelbar entsprechend anpassen müssen.
Besonders ungewöhnlich ist die Situation bei Flüssigkeiten für elektronische Zigaretten und anderen Tabakersatzprodukten. Nach der von mehreren Steuerrechtlern vertretenen Auslegung entstand durch die Gesetzesänderung vorübergehend eine Regelungslücke, die dazu führen könnte, dass für diese Produkte bis Ende 2026 keine Tabaksteuer anfällt.
Damit könnte derselbe Gesetzgebungsfehler einerseits unerwartete Steuererhöhungen und andererseits unbeabsichtigte Steuerausfälle verursachen.
Kubicki spricht von Anstiftung zur Steuerhinterziehung
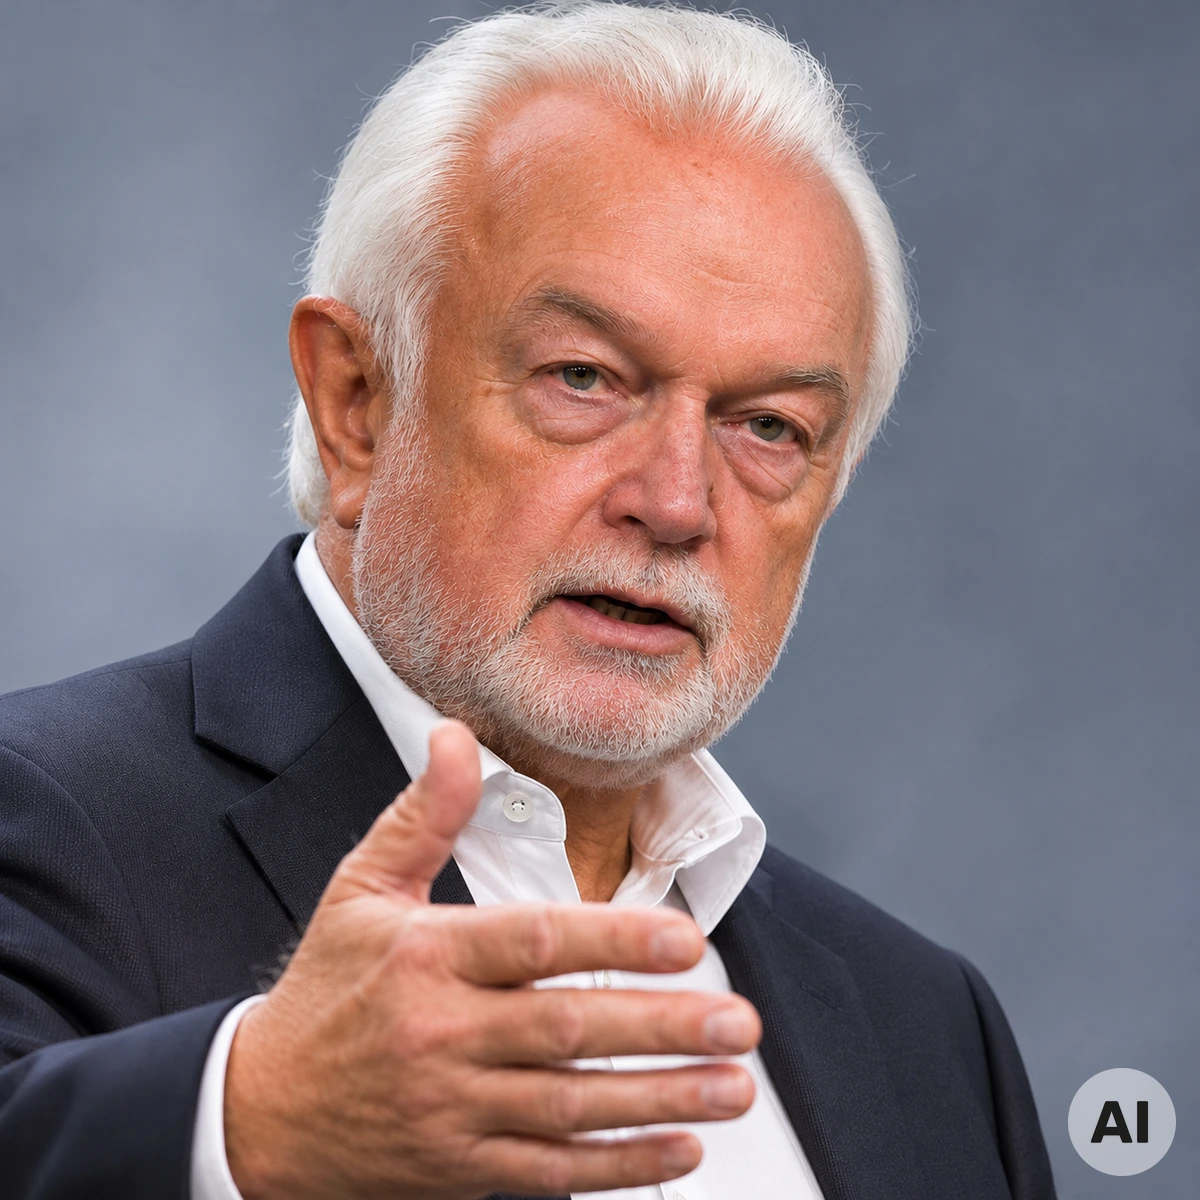
Der ehemalige Bundestagsvizepräsident und FDP-Vorsitzende Wolfgang Kubicki kritisiert die Reaktion des Bundesfinanzministeriums scharf. Gegenüber der Bild-Zeitung bezeichnete er die Anweisung, weiterhin die bisherigen Steuersätze anzuwenden, als „Anstiftung zur Steuerhinterziehung“.
Nach Kubickis Auffassung kann ein Finanzminister nicht eigenständig bestimmen, welche gesetzlichen Vorschriften von der Verwaltung angewendet werden und welche nicht. Auch ein offensichtlich unbeabsichtigtes Ergebnis des Gesetzgebungsverfahrens ändere nichts an der grundsätzlichen Verbindlichkeit eines verkündeten Gesetzes.
Der Vorwurf wiegt politisch schwer. Juristisch muss jedoch zwischen einer möglicherweise rechtswidrigen Verwaltungsanweisung und einer strafbaren Anstiftung zur Steuerhinterziehung unterschieden werden. Für Letztere müssten die gesetzlichen Voraussetzungen einer vorsätzlichen Teilnahme an einer Steuerstraftat erfüllt sein. Eine entsprechende gerichtliche Feststellung liegt nach den bislang ausgewerteten Berichten nicht vor.
Kubickis Äußerungen sind deshalb zunächst als politische und juristische Bewertung des FDP-Politikers einzuordnen, nicht als Nachweis einer begangenen Straftat.
Finanzministerium beruft sich auf den Willen des Gesetzgebers
Das Bundesfinanzministerium verteidigt sein Vorgehen mit dem Hinweis auf die ursprüngliche Absicht des Gesetzgebers. Die höheren Tabaksteuersätze sollten erst zum Jahresbeginn 2027 angewendet werden. Die vorzeitige Wirksamkeit sei nicht beabsichtigt gewesen.
Auf Nachfrage der Bild-Zeitung verwies ein Ministeriumssprecher auf das geltende Tabaksteuergesetz und den erkennbaren Willen des Gesetzgebers. Der Zoll solle deshalb zunächst weiterhin die bisherigen Steuersätze zugrunde legen.
Diese Argumentation ist rechtlich umstritten. Zwar spielt der gesetzgeberische Wille bei der Auslegung unklarer Vorschriften eine wichtige Rolle. Er ersetzt jedoch grundsätzlich keine gesetzliche Ermächtigung, eine eindeutig geltende Vorschrift außer Anwendung zu lassen.
Der Verfassungsrechtler Walther Michl von der Universität der Bundeswehr München widerspricht der Argumentation des Ministeriums. Nach seiner Einschätzung fehlt eine gesetzliche Grundlage für die angeordnete Nichtanwendung. Entscheidend sei der tatsächlich verkündete Gesetzestext.
Auch der Oldenburger Rechtswissenschaftler Volker Boehme-Neßler hatte darauf hingewiesen, dass eine Verwaltungsvorschrift die gesetzliche Bindung des Zolls nicht ohne Weiteres aufheben könne.
Eine abschließende gerichtliche Klärung der konkreten Rechtslage ist damit nicht verbunden.
Warum die Angelegenheit über die Tabaksteuer hinausgeht
Der Streit berührt ein zentrales Prinzip des deutschen Verfassungsrechts. Nach Artikel 20 Absatz 3 des Grundgesetzes ist die vollziehende Gewalt an Gesetz und Recht gebunden.
Diese Bindung gilt auch dann, wenn eine gesetzliche Regelung politisch unerwünschte Ergebnisse hervorbringt oder auf einem redaktionellen Fehler beruht.
Die Bundesregierung kann eine Gesetzesänderung vorbereiten und parlamentarisch auf den Weg bringen. Sie kann jedoch ein formell geltendes Gesetz grundsätzlich nicht allein durch eine ministerielle Weisung korrigieren.
Allerdings ist bei der rechtlichen Bewertung zu berücksichtigen, ob die betreffende Vorschrift tatsächlich eindeutig formuliert ist, welche Übergangsregelungen bestehen und ob eine gesetzeskonforme Auslegung möglich bleibt. Gerade diese Fragen sind im aktuellen Fall Gegenstand der Auseinandersetzung.
Für Unternehmen und Steuerpflichtige entsteht daraus ein praktisches Problem: Sie müssen ihre steuerlichen Verpflichtungen anhand geltender Rechtsvorschriften erfüllen, während die zuständige Finanzverwaltung eine davon möglicherweise abweichende Handhabung ankündigt.
Eine solche Situation kann erhebliche Rechtsunsicherheit verursachen, insbesondere wenn Steuern zunächst nicht erhoben werden, später aber Nachforderungen oder rechtliche Auseinandersetzungen entstehen.
Bundesregierung arbeitet an einer gesetzlichen Korrektur
Nach Medienberichten bemühte sich die Bundesregierung bereits am Freitag, dem 23. Oktober, um eine beschleunigte Korrektur der fehlerhaften Regelungen.
Damit sollen die ursprünglich vorgesehenen Steuertermine wieder eindeutig im Gesetz verankert werden. Ob und wann die notwendigen parlamentarischen Schritte abgeschlossen werden können, war nach den bis zum Vormittag des 24. Oktober vorliegenden Berichten noch offen.
Auch im Bundestag zeichnet sich eine weitere Befassung mit dem Vorgang ab. Die Grünen-Finanzpolitikerin Katharina Beck kündigte gegenüber der Bild-Zeitung an, das Thema möglichst zeitnah im Finanzausschuss behandeln zu wollen.
Aus der AfD wurden Überlegungen zu einer Aktuellen Stunde und einer Sondersitzung des Finanzausschusses bekannt.
Die politische Aufarbeitung dürfte sich dabei nicht nur auf die Reaktion des Finanzministeriums konzentrieren. Ebenso stellt sich die Frage, weshalb die problematischen Formulierungen während der Vorbereitung, Abstimmung und parlamentarischen Beratung des Gesetzes nicht rechtzeitig korrigiert wurden.
Steuerplanung und Vertrauen in staatliche Verfahren
Die Tabaksteuer gehört zu den bedeutenden Verbrauchsteuern des Bundes. Ihre Erhöhung ist Teil der finanzpolitischen Planungen zur Konsolidierung des Bundeshaushalts.
Das Bundesfinanzministerium hatte im Juli 2026 erläutert, dass die Steuerbelastung einer durchschnittlichen Packung mit 20 Zigaretten nach dem vorgesehenen Stufenplan von rund 4,05 Euro auf zunächst 4,44 Euro im Jahr 2027 steigen sollte. Bis 2030 waren rund 5,75 Euro vorgesehen.
Die tatsächlichen Verkaufspreise bestimmen die Hersteller beziehungsweise Einführer. Deshalb lassen sich steuerliche Änderungen nicht ohne Weiteres mit einem bestimmten Ladenpreis gleichsetzen.
Die aktuellen Probleme zeigen, wie weitreichend selbst einzelne fehlerhafte Bestimmungen in einem Steuergesetz wirken können. Neben möglichen finanziellen Belastungen für Verbraucher und Unternehmen stehen die Berechenbarkeit staatlichen Handelns und die Rechtssicherheit auf dem Spiel.
Besonders kritisch wäre es, wenn sich die Anwendung steuerlicher Vorschriften dauerhaft von ihrer parlamentarisch beschlossenen Fassung lösen würde. Umgekehrt besteht ein nachvollziehbares öffentliches Interesse daran, offenkundige Gesetzgebungsfehler schnell und rechtssicher zu beheben.
Die entscheidende Frage ist daher nicht allein, ob die geplante Tabaksteuererhöhung wirtschaftlich oder gesundheitspolitisch sinnvoll ist. Im Mittelpunkt steht, auf welchem rechtlich zulässigen Weg ein bereits wirksam gewordenes Gesetz korrigiert werden kann.
Entscheidend ist jetzt eine rechtssichere Lösung
Die Vorwürfe Wolfgang Kubickis erhöhen den politischen Druck auf Bundesfinanzminister Lars Klingbeil. Ob die Zollanweisung rechtswidrig ist und ob daraus strafrechtliche Konsequenzen entstehen könnten, sind jedoch getrennt zu prüfende Fragen.
Eine gesetzliche Korrektur könnte die Unsicherheit über die künftigen Steuersätze beseitigen. Darüber hinaus bleibt aufzuklären, wie die fehlerhaften Regelungen entstehen und mehrere Prüfungsstufen passieren konnten.
Der Fall verdeutlicht ein grundsätzliches Spannungsverhältnis: Politisch beabsichtigte Regelungen und tatsächlich geltendes Recht können auseinanderfallen. In einem Rechtsstaat muss dieser Widerspruch durch rechtlich vorgesehene Verfahren aufgelöst werden.
Für die Bundesregierung kommt es deshalb darauf an, nicht nur den Gesetzestext zu korrigieren, sondern auch nachvollziehbar darzulegen, auf welcher Grundlage die Steuerverwaltung bis dahin handelt.
Quellen und weiterführende Informationen: Bundesfinanzministerium – ursprüngliche Planung zur Tabaksteueränderung, Bild – Bericht vom 24. Oktober 2026 zu Kubickis Vorwürfen und NIUS – Tabaksteuer-Streit und Reaktionen der Opposition.
24.10.2026 - Tobias Dalacker - edelmetalle-aktuell@muenzkauf.de
Weitere Artikel aus Politik & Welt
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare
Quelle: https://blog.muenzkauf.de/Tabaksteuer