
Graphit 2026 – Europas unterschätzter Batterierohstoff
China dominiert die weltweite Graphitverarbeitung. Neue EU-Projekte in Schweden, Rumänien und Frankreich sollen die Abhängigkeit verringern. Doch die größte Herausforderung liegt nicht allein im Bergbau.
Ohne Graphit würden die meisten heute produzierten Lithium-Ionen-Batterien nicht in ihrer bekannten Form funktionieren. Das Kohlenstoffmaterial ist ein zentraler Bestandteil ihrer negativen Elektrode, der Anode. Es steckt damit in Elektroautos, stationären Batteriespeichern und zahlreichen elektronischen Geräten. Trotzdem steht Graphit in der öffentlichen Rohstoffdebatte häufig im Schatten von Lithium, Nickel und Kobalt.
Im Oktober 2026 zeigt sich, warum das ein Problem für Europas Industrie werden kann. China ist nicht nur der mit Abstand wichtigste Produzent von Naturgraphit, sondern kontrolliert auch entscheidende Verarbeitungsschritte für batteriefähige Graphitmaterialien. Neue Exportkontrollen und die Konzentration technischer Fertigungskapazitäten machen die Lieferketten verwundbar.
Die Europäische Union reagiert mit strategischen Rohstoffprojekten. Erst am 9. Oktober 2026 genehmigte die EU-Kommission eine weitere Liste mit 46 Projekten im Rahmen des Critical Raw Materials Act. Insgesamt wurden damit 106 strategische Projekte innerhalb und außerhalb der EU anerkannt. Die Initiative soll unter anderem die Förderung, Verarbeitung und Wiederverwertung kritischer Rohstoffe stärken.
Warum Graphit für Lithium-Ionen-Batterien wichtig ist
Graphit besteht aus Kohlenstoffatomen, die in übereinanderliegenden Schichten angeordnet sind. Diese besondere Kristallstruktur ermöglicht es Lithium-Ionen, sich während des Ladevorgangs zwischen den Schichten einzulagern. Beim Entladen werden sie wieder freigesetzt.
Die Kombination aus elektrochemischen Eigenschaften, vergleichsweise niedrigen Materialkosten und industriell erprobter Verarbeitung macht Graphit zum wichtigsten konventionellen Anodenmaterial für Lithium-Ionen-Batterien.
Dabei ist Graphit nicht mit Lithium gleichzusetzen. Lithium ist ein Bestandteil des elektrochemischen Systems, während Graphit vor allem als Speichermaterial für Lithium-Ionen in der negativen Elektrode dient.
Dieser Unterschied erklärt, warum auch Batterien mit unterschiedlichen Kathodenchemien häufig Graphit benötigen. Sowohl Lithium-Eisenphosphat-Batterien als auch zahlreiche nickelhaltige Lithium-Ionen-Zellen verwenden graphitbasierte Anoden.
Mit dem Ausbau der Elektromobilität und stationärer Stromspeicher steigt deshalb nicht nur der Bedarf an Lithiumverbindungen, sondern auch an geeigneten Anodenmaterialien.
Naturgraphit und synthetischer Graphit im Vergleich
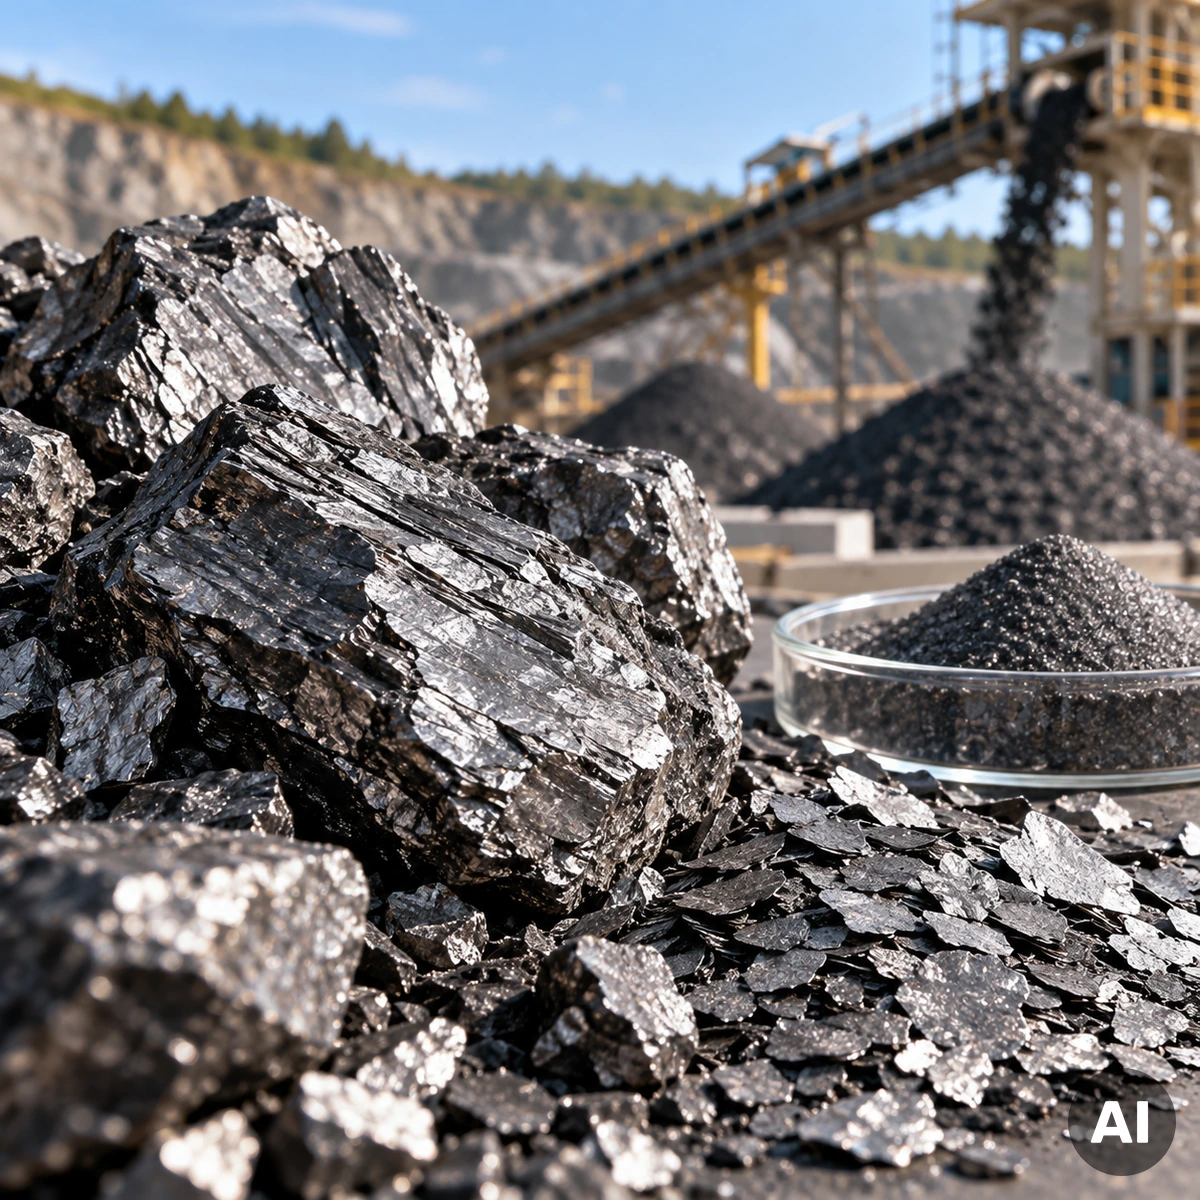 Für die Batterieproduktion werden sowohl natürlicher als auch synthetisch hergestellter Graphit eingesetzt. Beide Materialien besitzen eine ähnliche grundlegende Kristallstruktur, unterscheiden sich jedoch hinsichtlich Herkunft, Verarbeitung und bestimmter Materialeigenschaften.
Naturgraphit wird aus geologischen Lagerstätten gewonnen. Besonders geeignet für Batterieanoden ist häufig kristalliner Flockengraphit. Nach der Förderung wird das Material aufbereitet, gereinigt und zu geeigneten Partikeln verarbeitet. Dazu gehört die Herstellung von sphärischem Graphit, dessen Partikelform für die industrielle Elektrodenfertigung optimiert wird.
Abhängig von der Rohstoffqualität und dem eingesetzten Verfahren sind weitere Reinigungsschritte erforderlich. Für Batterien werden sehr hohe Reinheitsgrade benötigt, da unerwünschte Begleitstoffe die elektrochemische Leistung beeinträchtigen können.
Synthetischer Graphit wird dagegen aus kohlenstoffhaltigen Ausgangsstoffen hergestellt, beispielsweise aus bestimmten Petrolkoksqualitäten. Durch eine aufwendige Hochtemperaturbehandlung entsteht eine graphitische Struktur mit gezielt einstellbaren Eigenschaften.
Synthetischer Graphit kann Vorteile bei der Materialhomogenität und bestimmten Leistungsanforderungen bieten. Seine Herstellung benötigt jedoch erhebliche Energiemengen. Naturgraphit vermeidet diesen spezifischen Herstellungsprozess, benötigt dafür Bergbau, Aufbereitung und gegebenenfalls energie- und chemikalienintensive Reinigung.
Welches Material wirtschaftlich und ökologisch günstiger ist, hängt deshalb von der gesamten Produktionskette, dem Strommix und den Anforderungen der jeweiligen Batteriezelle ab.
In der Praxis kommen auch Mischungen aus Naturgraphit und synthetischem Graphit zum Einsatz.
China produziert 82 Prozent des weltweiten Naturgraphits
Die Konzentration des internationalen Graphitmarktes ist außergewöhnlich hoch. Nach den Mineral Commodity Summaries 2026 des United States Geological Survey (USGS) entfielen im Jahr 2025 schätzungsweise 82 Prozent der weltweiten Naturgraphitförderung auf China.
Damit besitzt das Land bereits auf der Ebene der Rohstoffgewinnung eine dominierende Stellung. Noch stärker konzentriert ist jedoch die Weiterverarbeitung.
Die Internationale Energieagentur (IEA) stellt in ihrem Global Critical Minerals Outlook 2026 fest, dass China bei der Graphitraffination einen weltweiten Marktanteil von mehr als 90 Prozent erreicht.
Für Batteriehersteller ist diese Verarbeitungsstufe besonders wichtig. Ein Graphitvorkommen allein garantiert noch keine Versorgung mit batteriefähigem Material. Zwischen dem geförderten Rohstoff und der fertigen Anode liegen mehrere technisch anspruchsvolle Produktionsschritte.
Die IEA weist darauf hin, dass außerhalb Chinas nur wenige Anbieter geeignete Anlagen und Ausrüstungen für die Herstellung hochreiner Batteriegraphitmaterialien bereitstellen können.
Die Abhängigkeit betrifft deshalb nicht ausschließlich den Rohstoff selbst, sondern auch Maschinen, Verfahren, technisches Fachwissen und industrielle Produktionskapazitäten.
Chinesische Exportkontrollen verschärfen die Unsicherheit
China führte bereits zum 1. Dezember 2023 Exportgenehmigungspflichten für bestimmte Graphitprodukte ein. Betroffen sind unter anderem definierte Naturgraphitprodukte und spezielle synthetische Graphitqualitäten.
Im Oktober 2025 kündigte die chinesische Regierung zusätzliche Kontrollen für bestimmte Batteriematerialien, Anodentechnologien und Produktionsausrüstungen an.
Diese erweiterten Maßnahmen wurden im November 2025 zunächst bis zum 10. November 2026 ausgesetzt. Die bereits seit 2023 geltenden Graphitkontrollen sind davon zu unterscheiden.
Eine Genehmigungspflicht bedeutet nicht automatisch ein vollständiges Exportverbot. Sie schafft jedoch zusätzliche administrative Anforderungen und kann die Planbarkeit internationaler Lieferungen beeinflussen.
Für europäische Batteriehersteller und Automobilunternehmen entsteht dadurch ein strategisches Risiko. Produktionsanlagen können langfristig geplant sein, während die Versorgung mit bestimmten Anodenmaterialien weiterhin von wenigen internationalen Lieferanten abhängt.
Die IEA beziffert in ihrem Bericht von 2026 den potenziell gefährdeten jährlichen Wert nachgelagerter Produktion außerhalb Chinas bei einer vollständigen Unterbrechung des Handels mit Batteriegraphit auf mehr als 300 Milliarden US-Dollar.
Diese Zahl beschreibt ein Risikoszenario und keinen tatsächlich eingetretenen Produktionsausfall.
Europäische Graphitprojekte gewinnen an Bedeutung
Die Europäische Union versucht, eigene Förder- und Verarbeitungskapazitäten aufzubauen. Der Critical Raw Materials Act schafft dafür einen gemeinsamen politischen Rahmen.
Zu den bereits im März 2025 anerkannten strategischen Projekten gehören mehrere konkrete Vorhaben im Graphitsektor.
In Schweden verfolgt das Unternehmen Talga mit dem Projekt Talga Natural Graphite ONE die Entwicklung einer europäischen Naturgraphitversorgung für Batterieanwendungen. Die EU hat das Vorhaben als strategisches Förderprojekt anerkannt.
In Rumänien soll das Projekt SALROM Baia de Fier zur Gewinnung von Naturgraphit beitragen. Auch dieses Vorhaben wurde in die europäische Liste strategischer Rohstoffprojekte aufgenommen.
Frankreich setzt mit BAM4EVER auf die Verarbeitung von Graphit in Batteriequalität. Das Projekt des Unternehmens Tokai COBEX Savoie zeigt, dass europäische Rohstoffpolitik nicht nur neue Bergwerke benötigt, sondern ebenso industrielle Verarbeitungstechnologien.
Die Anerkennung als strategisches Projekt bedeutet allerdings nicht, dass sämtliche Anlagen bereits ihre geplante Produktionsleistung erreicht haben. Investitionsentscheidungen, Genehmigungen, technische Umsetzung und wirtschaftliche Rahmenbedingungen bleiben entscheidend.
Mit der zweiten Projektauswahl vom 9. Oktober 2026 verstärkt die EU ihre Bemühungen um eine breitere Rohstoffbasis. Insgesamt sollen die neu ausgewählten 46 Projekte nach Angaben der Kommission Investitionen von rund 21,1 Milliarden Euro mobilisieren.
Warum Graphit für Deutschland besonders relevant ist
Deutschland ist als Standort der Automobilindustrie, des Maschinenbaus und der Elektrotechnik auf leistungsfähige industrielle Lieferketten angewiesen.
Für die Batterieproduktion reicht es nicht, einzelne Rohstoffe zu beschaffen. Die gesamte Wertschöpfungskette muss funktionieren: von der Rohstoffgewinnung über Reinigung und Partikelverarbeitung bis zur Herstellung beschichteter Elektroden und fertiger Batteriezellen.
Eine europäische Graphitverarbeitung könnte Transportwege verändern, zusätzliche industrielle Kompetenzen schaffen und die Abhängigkeit von einzelnen Lieferländern reduzieren.
Allerdings stehen europäische Produzenten im internationalen Wettbewerb. Entscheidend sind neben der Rohstoffqualität vor allem Energiepreise, Produktionskosten, Umweltstandards und die Möglichkeit, langfristige Abnahmeverträge mit Batterieherstellern abzuschließen.
Besonders die Herstellung synthetischen Graphits ist aufgrund ihrer hohen Prozesstemperaturen energieintensiv. Für europäische Standorte können deshalb wettbewerbsfähige Strompreise und eine verlässliche Energieversorgung ausschlaggebend sein.
Welche Alternativen gibt es zu Graphit?
Die Batterieindustrie arbeitet an verschiedenen Möglichkeiten, den Graphitbedarf zu reduzieren oder bestimmte Eigenschaften der Anoden zu verbessern.
Eine wichtige Entwicklungsrichtung sind siliziumhaltige Anoden. Silizium kann theoretisch deutlich mehr Lithium pro Masseeinheit speichern als Graphit. Allerdings verändert es beim Laden und Entladen sein Volumen erheblich. Diese Ausdehnung kann die mechanische Stabilität und Lebensdauer der Elektrode beeinträchtigen.
Deshalb werden heute häufig kleinere Siliziumanteile mit Graphit kombiniert. Solche Mischmaterialien können die Energiedichte erhöhen, ohne vollständig auf die bewährte Graphitstruktur zu verzichten.
Eine weitere Alternative ist Lithiumtitanat. Dieses Anodenmaterial zeichnet sich durch bestimmte Vorteile bei Ladegeschwindigkeit und Lebensdauer aus, besitzt jedoch eine geringere Zellenergiedichte als viele graphitbasierte Systeme.
Auch Batteriekonzepte mit Lithium-Metall-Anoden werden erforscht und entwickelt. Ihre industrielle Umsetzung hängt unter anderem von Sicherheit, Lebensdauer, Produktionskosten und geeigneten Elektrolyten ab.
Bei Natrium-Ionen-Batterien wird häufig Hartkohlenstoff als Anodenmaterial verwendet. Diese Technologie kann für bestimmte stationäre Speicher und Fahrzeuganwendungen interessant sein, ersetzt aber nicht automatisch sämtliche Lithium-Ionen-Systeme.
Auf absehbare Zeit bleibt Graphit deshalb ein zentraler Werkstoff für die industrielle Batterieproduktion, auch wenn alternative Anodenchemien an Bedeutung gewinnen.
Kann Graphit aus alten Batterien zurückgewonnen werden?
Das Recycling von Lithium-Ionen-Batterien konzentrierte sich lange besonders auf Metalle wie Nickel, Kobalt und Kupfer. Graphit wurde dagegen häufig nicht als hochwertiges Anodenmaterial zurückgewonnen.
Inzwischen entwickeln Unternehmen und Forschungseinrichtungen Verfahren, mit denen Graphit aus gebrauchten Elektroden getrennt, gereinigt und erneut eingesetzt werden kann.
Die Herausforderung besteht darin, Verunreinigungen durch Elektrolytreste, Bindemittel und andere Batteriebestandteile zu entfernen. Außerdem müssen Partikelstruktur und elektrochemische Eigenschaften den Anforderungen neuer Batterien entsprechen.
Die IEA erwartet, dass Recycling langfristig einen größeren Beitrag zur Versorgung mit kritischen Batterierohstoffen leisten kann. Kurzfristig bleibt das Potenzial jedoch begrenzt, weil viele heute eingesetzte Fahrzeugbatterien noch über Jahre genutzt werden.
Für eine funktionierende Graphitkreislaufwirtschaft werden deshalb geeignete Sammelsysteme, wirtschaftliche Aufbereitungsverfahren und verbindliche Qualitätsstandards benötigt.
Häufige Fragen zu Graphit als Batterierohstoff
Ist Graphit ein seltener Rohstoff?
Graphit ist geologisch nicht außergewöhnlich selten. Entscheidend sind jedoch wirtschaftlich nutzbare Lagerstätten, geeignete Materialqualitäten und die Verfügbarkeit industrieller Verarbeitungskapazitäten.
Wie viel Graphit wird für eine Elektroautobatterie benötigt?
Die benötigte Menge hängt von Batteriekapazität, Zellchemie und Anodenzusammensetzung ab. In vielen konventionellen Lithium-Ionen-Fahrzeugbatterien werden mehrere zehn Kilogramm graphitbasiertes Anodenmaterial eingesetzt. Eine allgemeingültige Menge pro Fahrzeug existiert nicht.
Ist Naturgraphit besser als synthetischer Graphit?
Beide Materialien besitzen unterschiedliche technische und wirtschaftliche Eigenschaften. Die Eignung hängt von den Anforderungen an Leistung, Lebensdauer, Kosten und Produktionsverfahren ab.
Kann Europa seinen Graphitbedarf selbst decken?
Europäische Förder- und Verarbeitungsprojekte können die Importabhängigkeit verringern. Eine vollständige Eigenversorgung ist derzeit jedoch nicht gesichert und hängt von der erfolgreichen Umsetzung weiterer industrieller Kapazitäten ab.
Wird Graphit durch neue Batterietechnologien überflüssig?
Alternative Anodenmaterialien können den Graphitbedarf in bestimmten Anwendungen reduzieren. Für die große Mehrheit konventioneller Lithium-Ionen-Batterien bleibt Graphit derzeit jedoch von zentraler Bedeutung.
Ausblick: Europas Engpass liegt in der Verarbeitung
Die internationale Graphitversorgung steht vor einer grundlegenden Veränderung. Während der weltweite Batteriebedarf langfristig weiter wachsen dürfte, versuchen Europa und andere Wirtschaftsräume, zusätzliche Rohstoffquellen und eigene Verarbeitungskapazitäten aufzubauen.
Die IEA erwartet in ihrem Global Critical Minerals Outlook 2026 für Graphit bis 2040 einen deutlichen Nachfrageanstieg. Je nach Entwicklung der Energie- und Industriepolitik bewegt sich das erwartete Wachstum im Bereich von 50 bis 90 Prozent gegenüber dem heutigen Niveau.
Die eigentliche Herausforderung besteht jedoch nicht ausschließlich darin, neue Graphitvorkommen zu erschließen. Ohne geeignete Anlagen zur Reinigung, Formgebung und Herstellung von Anodenmaterialien bleibt auch geförderter Naturgraphit für viele Batterieanwendungen zunächst ungeeignet.
Für die europäische Industrie werden deshalb die kommenden Jahre entscheidend. Projekte in Schweden, Rumänien und Frankreich könnten wichtige Bausteine einer widerstandsfähigeren Versorgung bilden. Ob daraus eine dauerhaft wettbewerbsfähige Wertschöpfungskette entsteht, hängt von Finanzierung, Energieversorgung, technologischer Kompetenz und langfristiger industrieller Nachfrage ab.
Graphit ist damit weit mehr als ein unscheinbarer Kohlenstoffrohstoff. Seine Verfügbarkeit wird zu einer wichtigen Voraussetzung für die Entwicklung moderner Batteriesysteme und die industrielle Wettbewerbsfähigkeit Europas.
Weiterführende Informationen bieten die Graphitstatistiken des USGS, der Global Critical Minerals Outlook 2026 der IEA sowie die strategischen Rohstoffprojekte der EU-Kommission.
14.10.2026 - Tobias Dalacker - info@muenzkauf.de
Weitere Artikel aus Rohstoffe
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare