
Aluminiumpreis unter Druck: Indonesien baut aus
Neue Aluminiumkapazitäten in Asien verändern den globalen Rohstoffmarkt. Für Europas energieintensive Metallindustrie entstehen Chancen und neue Risiken.
Der internationale Aluminiummarkt befindet sich im Umbruch. Während sich die Versorgungslage nach erheblichen Produktionsstörungen am Persischen Golf teilweise entspannt, baut Indonesien seine Metallindustrie mit Milliardeninvestitionen aus. Chinesische Unternehmen spielen dabei eine zentrale Rolle. Für europäische Aluminiumproduzenten verschärft sich damit eine entscheidende Frage: Können ihre Werke angesichts hoher Energiekosten langfristig mit den wachsenden Produktionskapazitäten in Asien konkurrieren?
Der Aluminiumpreis steht dabei zwischen gegenläufigen Kräften. Zusätzliche Produktionskapazitäten und die Aussicht auf eine Erholung bestehender Hütten können preisdämpfend wirken. Gleichzeitig bleiben geopolitische Risiken, hohe Transportkosten und Unsicherheiten bei der tatsächlichen Verfügbarkeit des Metalls bestehen.
Indonesien entwickelt sich zum Aluminiumstandort
Indonesien verfolgt seit Jahren das Ziel, mineralische Rohstoffe nicht ausschließlich unverarbeitet zu exportieren, sondern im eigenen Land weiterzuverarbeiten. Nach dem Ausbau der Nickelindustrie rückt zunehmend auch Aluminium in den Mittelpunkt.
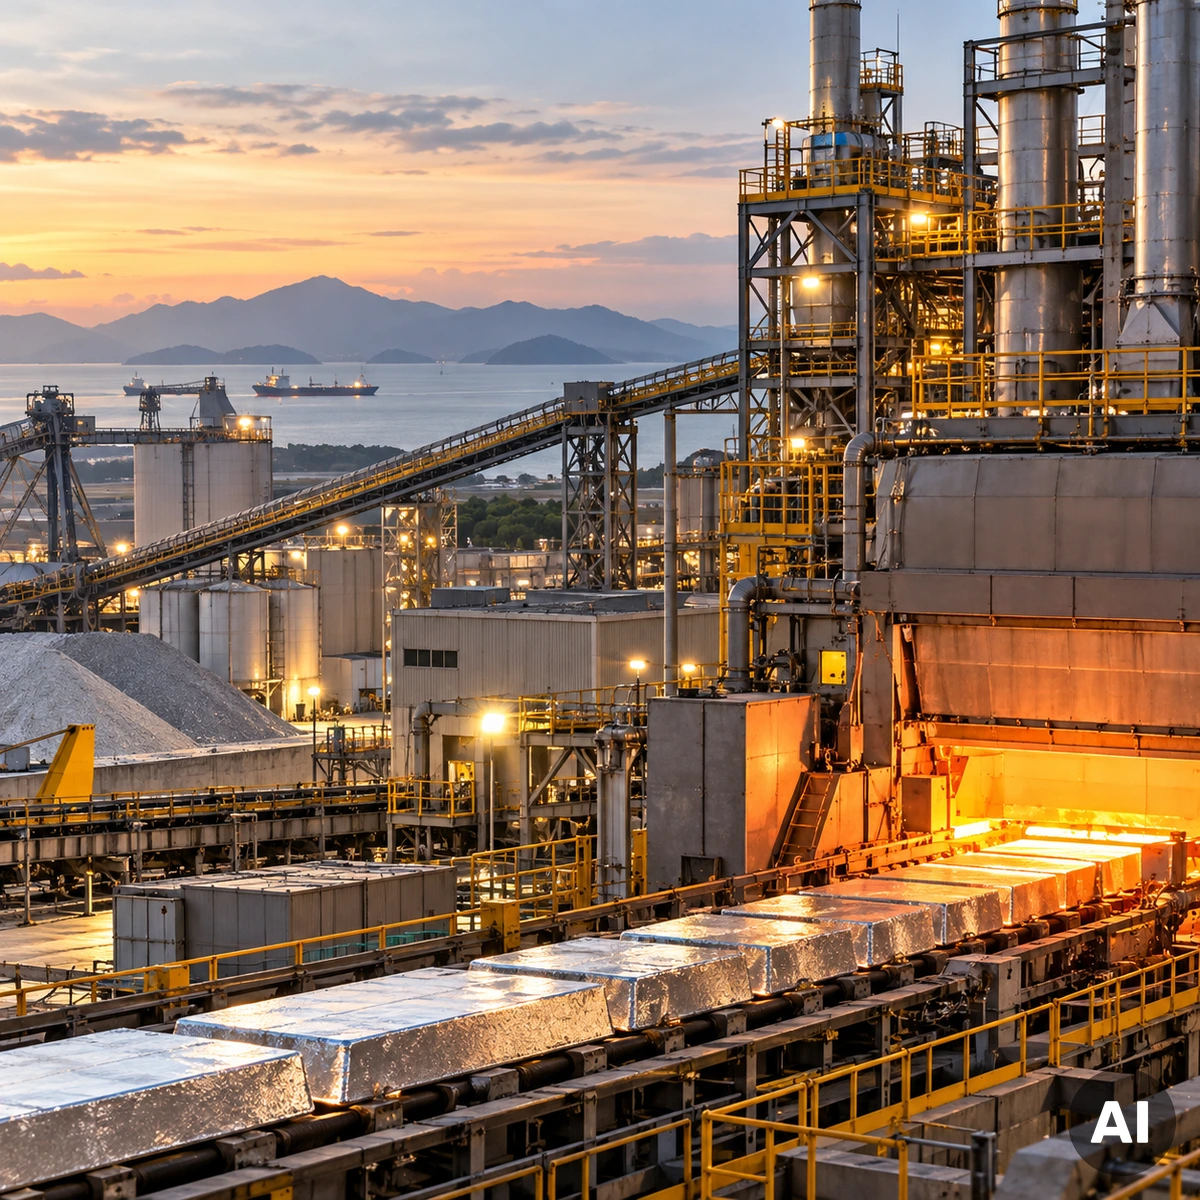
Am 8. Oktober 2026 stellte die indonesische Regierung mehrere neue Industrieprojekte in Weda Bay vor. Zu den Vorhaben gehören Anlagen für die Verarbeitung von Nickel und Aluminium sowie Investitionen in Batterietechnologie und Energieversorgung.
Vier unmittelbar vorgestellte Projekte repräsentieren Investitionen von insgesamt rund 3,4 Milliarden US-Dollar. Weitere sechs Vorhaben sollen zusätzliche 6,8 Milliarden US-Dollar mobilisieren. Diese Summen betreffen unterschiedliche Industriebereiche und dürfen deshalb nicht vollständig der Aluminiumproduktion zugerechnet werden.
Der Ausbau wird wesentlich durch internationale Investoren, darunter chinesische Industriekonzerne, unterstützt. Indonesien verbindet damit die Hoffnung auf höhere industrielle Wertschöpfung, zusätzliche Arbeitsplätze und eine stärkere Stellung auf den internationalen Rohstoffmärkten.
China verlagert Teile seiner Aluminiumexpansion
China ist bereits der mit Abstand wichtigste Aluminiumproduzent der Welt. Die heimische Primärproduktion bewegt sich jedoch nahe einer politisch gesetzten Kapazitätsgrenze von rund 45 Millionen Tonnen jährlich.
Chinesische Unternehmen investieren deshalb zunehmend außerhalb des eigenen Landes. Indonesien bietet dafür günstige Voraussetzungen: Rohstoffvorkommen, Industrieflächen und die Möglichkeit, große Verarbeitungsstandorte aufzubauen.
Nach einer Reuters-Analyse vom September 2026 könnten mehrere neue Projekte in Indonesien langfristig zusätzliche Produktionskapazitäten von insgesamt mehr als zehn Millionen Tonnen Aluminium pro Jahr schaffen. Diese Größenordnung beschreibt geplante beziehungsweise im Aufbau befindliche Kapazitäten, nicht bereits verfügbare Jahresproduktion.
Für den Weltmarkt ist diese Entwicklung bedeutsam. Wenn die Anlagen tatsächlich in Betrieb gehen, könnte sich die regionale Verteilung der Aluminiumproduktion erheblich verändern.
Persischer Golf bleibt ein Unsicherheitsfaktor
Die Aluminiumindustrie am Persischen Golf wurde 2026 durch den militärischen Konflikt in der Region erheblich beeinträchtigt. Produktionsausfälle, eingeschränkte Transportwege und Schwierigkeiten bei der Energieversorgung führten zeitweise zu deutlichen Preisaufschlägen.
Im Juni erreichte der Aluminiumpreis an der London Metal Exchange zeitweise rund 3.700 US-Dollar je Tonne und damit ein Mehrjahreshoch.
Im weiteren Jahresverlauf ließ ein Teil der unmittelbaren Versorgungsängste nach. Die Wiederaufnahme einzelner Produktions- und Verarbeitungsschritte sowie zusätzliche Liefermöglichkeiten aus Asien verbesserten die Markterwartungen.
Das bedeutet allerdings nicht, dass sämtliche Störungen beseitigt sind. Die tatsächliche Versorgung hängt weiterhin von funktionierenden Transportwegen, der Verfügbarkeit von Energie und dem Zustand betroffener Produktionsanlagen ab.
Europäische Aluminiumhütten kämpfen mit Stromkosten
Für die deutsche und europäische Aluminiumindustrie bleibt der Energiepreis ein entscheidender Wettbewerbsfaktor. Die Herstellung von Primäraluminium erfolgt durch Schmelzflusselektrolyse und benötigt große Mengen elektrischer Energie.
Standorte mit langfristig günstigen Stromverträgen besitzen deshalb erhebliche Kostenvorteile gegenüber Produzenten, die hohe oder stark schwankende Energiepreise tragen müssen.
Die wirtschaftlichen Schwierigkeiten europäischer Aluminiumhütten haben bereits in den vergangenen Jahren zu Produktionskürzungen und Stilllegungen geführt. Der internationale Angebotsausfall im Jahr 2026 hat allerdings auch neue Überlegungen zur Wiederinbetriebnahme einzelner Anlagen ausgelöst.
So wurde für die Aluminiumhütte Slovalco in der Slowakei eine teilweise Wiederaufnahme der Produktion in Aussicht gestellt. Voraussetzung sind wirtschaftlich tragfähige Energievereinbarungen und geeignete regulatorische Rahmenbedingungen.
Der Ausbau asiatischer Kapazitäten könnte die Wettbewerbsposition europäischer Werke zusätzlich erschweren, sofern die neuen Anlagen zu niedrigeren Kosten produzieren können.
Was bedeutet das für die deutsche Industrie?
Aluminium ist ein wichtiger Werkstoff für die Automobilindustrie, den Maschinenbau, die Bauwirtschaft, die Elektrotechnik und die Verpackungsindustrie. Sein geringes Gewicht, seine Korrosionsbeständigkeit und seine gute Verarbeitbarkeit machen das Metall für zahlreiche Anwendungen unverzichtbar.
Zusätzliche internationale Produktionskapazitäten können die Versorgung verbessern und langfristig den Preisdruck auf bestimmte Aluminiumprodukte erhöhen.
Für deutsche Unternehmen ist jedoch nicht allein der Börsenpreis entscheidend. Transportkosten, regionale Lieferprämien, Legierungszuschläge, Energiepreise und vertragliche Lieferbedingungen beeinflussen die tatsächlichen Beschaffungskosten.
Eine stärkere Abhängigkeit von asiatischen Produktionsstandorten kann zudem neue Risiken schaffen. Besonders dann, wenn große Teile der Produktion und Verarbeitung von wenigen Ländern oder Unternehmensgruppen kontrolliert werden.
Recycling gewinnt weiter an Bedeutung
Eine wichtige Möglichkeit zur Verringerung der Abhängigkeit von importiertem Primäraluminium liegt im Recycling.
Aluminium lässt sich bei geeigneter Sortierung und Aufbereitung wiederholt einschmelzen. Die Wiederverwertung benötigt erheblich weniger Energie als die Gewinnung von Primäraluminium aus Aluminiumoxid.
Für Deutschland und Europa bietet der Ausbau moderner Recyclingkapazitäten deshalb sowohl wirtschaftliche als auch strategische Vorteile. Entscheidend sind eine ausreichende Verfügbarkeit von Aluminiumschrotten, leistungsfähige Sortiertechnik und wettbewerbsfähige Energiekosten.
Allerdings kann auch Aluminiumrecycling den wachsenden Bedarf nicht vollständig decken. Ein erheblicher Teil des Metalls bleibt über Jahrzehnte in Gebäuden, Fahrzeugen und Industrieanlagen gebunden.
Aluminiummarkt steht vor einer Neuordnung
Der Ausbau der Aluminiumindustrie in Indonesien könnte die internationalen Lieferstrukturen in den kommenden Jahren nachhaltig verändern. Gleichzeitig zeigen die Produktionsstörungen am Persischen Golf, wie empfindlich der Markt auf geopolitische Konflikte reagiert.
Ob die neuen asiatischen Kapazitäten tatsächlich zu dauerhaft niedrigeren Aluminiumpreisen führen, hängt von mehreren Faktoren ab. Dazu gehören die weltweite Nachfrage, die Geschwindigkeit der Inbetriebnahmen, die Energieversorgung und die Entwicklung bestehender Produktionsstandorte.
Für Europa entsteht daraus eine industriepolitische Herausforderung: Eine sichere Aluminiumversorgung setzt nicht nur verlässliche Importe voraus, sondern auch wettbewerbsfähige eigene Produktions- und Recyclingkapazitäten.
Der internationale Aluminiummarkt dürfte deshalb weniger von einzelnen kurzfristigen Preisbewegungen geprägt werden als von der langfristigen Frage, wo energieintensive Metallproduktion künftig wirtschaftlich möglich ist.
Quellen: Reuters – Indonesiens neue Industrieprojekte vom 8. Oktober 2026, Reuters – Chinas Aluminiumexpansion im Ausland, International Aluminium Institute – Produktions- und Energiestatistiken.
13.10.2026 - Tobias Dalacker - info@muenzkauf.de
Weitere Artikel aus Rohstoffe
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare