
Zinkpreis 2026 – Europas Hütten unter Druck
teigende Stromkosten, knappe Konzentrate und sinkende Verarbeitungserlöse belasten Europas Zinkindustrie. Drohen weitere Stilllegungen und höhere Zinkpreise?
Inhaltsverzeichnis
Europas Zinkindustrie steht im Herbst 2026 vor einer schwierigen Entscheidung: Weiterproduzieren trotz hoher Energiekosten und schwacher Margen oder Produktionskapazitäten reduzieren, um Verluste zu begrenzen? Während sich die Versorgung mit Zinkkonzentraten verschärft, geraten besonders energieintensive Hüttenbetriebe unter Druck. Gleichzeitig erwartet die International Lead and Zinc Study Group (ILZSG) für den weltweiten Zinkmarkt 2026 inzwischen ein Angebotsdefizit.
Die Entwicklung hat weitreichende Folgen. Zink ist für den Korrosionsschutz von Stahl, die Automobilindustrie, den Maschinenbau und zahlreiche Infrastrukturprojekte unverzichtbar. Werden europäische Hütten stillgelegt, steigt die Abhängigkeit von importiertem Raffinadezink. Für industrielle Abnehmer könnten dadurch die Beschaffungskosten steigen, selbst wenn sich der internationale Börsenpreis nur moderat verändert.
Besonders deutlich wird die angespannte Lage beim niederländischen Zinkproduzenten Nyrstar. Das Unternehmen hat im September 2026 eine strategische Überprüfung seines Hüttenstandorts Budel eingeleitet. Die Entscheidung könnte Signalwirkung für die gesamte europäische Nichteisenmetallindustrie haben.
Warum die Zinkproduktion so viel Energie benötigt
Die industrielle Zinkgewinnung ist technisch anspruchsvoll. Ein großer Teil des weltweit produzierten Zinks entsteht durch hydrometallurgische Verfahren. Dabei werden zinkhaltige Erze zunächst aufbereitet, geröstet und anschließend chemisch weiterverarbeitet. Das gelöste Zink wird schließlich mithilfe elektrischer Energie abgeschieden.
Besonders die Elektrolyse benötigt erhebliche Strommengen. Hinzu kommen Energie für Röstprozesse, Pumpen, Lüftung, Reinigung und weitere Produktionsschritte.
Damit gehört die Zinkverhüttung zu den Industriezweigen, deren Wirtschaftlichkeit stark von verlässlichen und wettbewerbsfähigen Strompreisen abhängt. Entscheidend ist allerdings nicht allein der Börsenstrompreis. Auch Netzentgelte, Steuern, Umlagen, langfristige Lieferverträge und mögliche staatliche Entlastungen bestimmen die tatsächlichen Energiekosten eines Hüttenbetriebs.
Ein Unternehmen mit günstigen langfristigen Stromverträgen kann deshalb unter anderen Bedingungen produzieren als ein Wettbewerber, der größere Strommengen kurzfristig beschaffen muss.
Für die europäische Zinkindustrie entsteht daraus ein struktureller Wettbewerbsnachteil gegenüber Standorten mit niedrigeren Energie- und Netzbezugskosten. Besonders problematisch wird dies, wenn gleichzeitig die Einnahmen aus der Verarbeitung von Zinkkonzentraten zurückgehen.
Zinkmarkt 2026 – die wichtigsten Zahlen im Überblick
Die jüngsten Prognosen der ILZSG vom Oktober 2026 verdeutlichen die angespannte Versorgungslage. Nachdem zuvor noch ein Überschuss erwartet worden war, rechnet die Studiengruppe für 2026 nun mit einem Defizit von rund 88.000 Tonnen Raffinadezink.
Für 2027 wird eine leichte Entspannung prognostiziert. Allerdings hängen diese Erwartungen wesentlich davon ab, ob zusätzliche Bergbaukapazitäten tatsächlich anlaufen und ausreichend Konzentrate für die Hütten bereitstehen.
Quelle: International Lead and Zinc Study Group, Oktober-Prognose 2026. Gerundete Werte; die Marktbilanz basiert auf ungerundeten Ausgangsdaten. Angaben für 2026 und 2027 sind Prognosen, keine endgültigen Jahresergebnisse.
Die Zahlen zeigen eine Besonderheit: Obwohl die globale Raffinadezinkproduktion 2026 leicht wächst, bleibt die Nachfrage nach Einschätzung der ILZSG höher als das Angebot. Gleichzeitig entwickelt sich die Versorgung regional sehr unterschiedlich. Während China seine Raffinadeproduktion ausweitet, erwartet die Studiengruppe außerhalb Chinas einen Rückgang.
Nyrstar Budel – ein europäischer Industriestandort auf dem Prüfstand
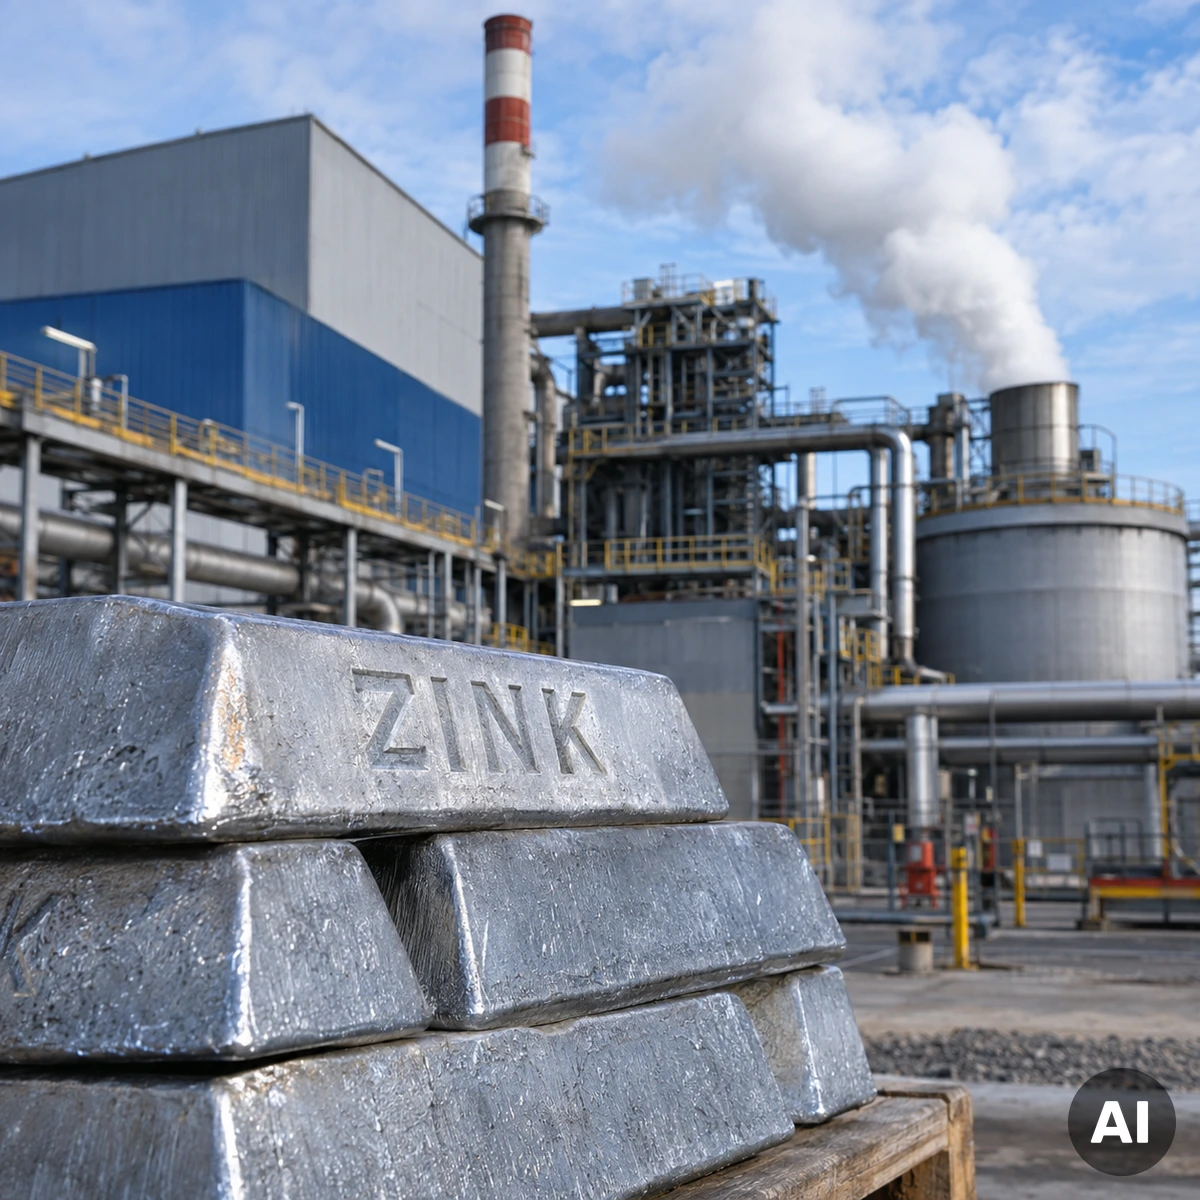
Ein konkretes Beispiel für die wirtschaftlichen Schwierigkeiten ist der Nyrstar-Standort Budel in den Niederlanden. Am 24. September 2026 kündigte das Unternehmen eine strategische Überprüfung des Werks an.
Als Gründe nennt Nyrstar hohe europäische Energiekosten, intensive Konkurrenz um Zinkkonzentrate, historisch niedrige Schmelz- und Raffinierlöhne sowie Wettbewerbsnachteile durch die niederländischen Stromnetzkosten.
Besonders kritisch bewertet das Unternehmen, dass der niederländische Haushaltsentwurf für 2027 nach seiner Einschätzung keine ausreichende Entlastung bei den Netzkosten für energieintensive Industriebetriebe vorsieht.
Die Überprüfung soll bis Ende 2026 abgeschlossen werden. Wichtig ist die Unterscheidung: Eine endgültige Stilllegung wurde mit dieser Ankündigung nicht beschlossen. Der Betrieb läuft während der Überprüfung nach Unternehmensangaben regulär weiter.
Die Entwicklung verdeutlicht jedoch, dass selbst etablierte europäische Produktionsstandorte unter Druck geraten können, wenn hohe Energiekosten mit niedrigen Verarbeitungserlösen zusammentreffen.
Die Einzelheiten der Unternehmensentscheidung dokumentiert Nyrstar in seiner offiziellen Mitteilung vom 24. September 2026.
Warum niedrige Schmelzlöhne die Krise verschärfen
Ein wesentlicher Faktor für die Wirtschaftlichkeit einer Zinkhütte sind die sogenannten Treatment Charges (TC), also die Vergütungen für die Verarbeitung von Zinkkonzentraten.
Vereinfacht dargestellt erhalten Hüttenbetriebe einen wirtschaftlichen Vorteil aus den vereinbarten Verarbeitungskonditionen. Je knapper das verfügbare Konzentrat im Verhältnis zur Hüttenkapazität ist, desto stärker geraten diese Konditionen unter Druck.
Im Oktober 2026 berichtete der Rohstoffinformationsdienst Fastmarkets über außergewöhnlich niedrige und teilweise negative Spot-Verarbeitungslöhne für Zinkkonzentrate im chinesischen Importmarkt.
Negative Treatment Charges bedeuten nicht automatisch, dass jeder Hüttenbetrieb unmittelbar Verluste schreibt. Die tatsächliche Marge hängt auch von Metallausbeute, Nebenprodukten, Vertragsbedingungen und Energiekosten ab. Sie sind jedoch ein deutliches Zeichen für die angespannte Versorgung mit Konzentraten.
Für europäische Hütten entsteht damit eine doppelte Belastung: Auf der Kostenseite bleiben Energie und Netznutzung teuer, während die Verarbeitungskonditionen auf der Erlösseite wenig Spielraum lassen.
Welche Folgen hat das für den Zinkpreis 2026?
Der Zinkpreis wird international wesentlich durch den Handel an der London Metal Exchange (LME), die Entwicklung der Lagerbestände sowie das Verhältnis zwischen Angebot und Nachfrage beeinflusst.
Hohe Energiekosten in Europa führen allerdings nicht automatisch zu einem entsprechend höheren weltweiten Zinkpreis. Entscheidend ist, ob die Produktionsausfälle groß genug sind, um die globale Versorgung spürbar zu verändern.
Drei unterschiedliche Entwicklungen sind möglich.
Erstens: Produktionskürzungen verknappen das Angebot. Werden europäische Hütten dauerhaft stillgelegt und können andere Regionen die Mengen nicht vollständig ersetzen, kann dies die Preise für Raffinadezink stützen.
Zweitens: Höhere Importe gleichen Ausfälle aus. Zusätzliche Lieferungen aus Asien oder anderen Produktionsregionen können den europäischen Markt stabilisieren. Allerdings entstehen dadurch längere Transportwege, zusätzliche Logistikkosten und eine stärkere Abhängigkeit von internationalen Lieferketten.
Drittens: Eine schwache Industrienachfrage begrenzt den Preisanstieg. Sinkt der Zinkbedarf der Bauwirtschaft, der Automobilindustrie oder des Maschinenbaus, kann dies die preistreibende Wirkung einer Angebotsverknappung teilweise oder vollständig ausgleichen.
Für europäische Abnehmer kommt eine weitere Besonderheit hinzu: Der tatsächlich bezahlte Zinkpreis setzt sich nicht nur aus der internationalen Metallnotierung zusammen. Regionale physische Prämien, Transportkosten und Vertragsbedingungen können zusätzliche Belastungen verursachen.
Deshalb ist es möglich, dass Zink in Europa für industrielle Käufer teurer wird, obwohl der internationale Referenzpreis vergleichsweise stabil bleibt.
China und Norwegen verändern die europäische Versorgungslage
Die internationale Zinkindustrie reagiert unterschiedlich auf die schwierigen Marktbedingungen.
China verfügt über umfangreiche Raffinadekapazitäten und kann bei entsprechender Rohstoffversorgung zusätzliche Mengen produzieren. Gleichzeitig konkurrieren chinesische Hütten intensiv um verfügbare Konzentrate. Damit entsteht ein Spannungsverhältnis zwischen großer Verarbeitungskapazität und begrenzter Rohstoffverfügbarkeit.
In Europa richtet sich der Blick unter anderem auf Norwegen. Der schwedische Metallkonzern Boliden erweitert seine Zinkhütte Odda. Die geplante Jahreskapazität liegt bei rund 350.000 Tonnen.
Die Erweiterung kann helfen, die europäische Raffinadeversorgung zu stabilisieren. Sie bedeutet jedoch nicht, dass mögliche Produktionsverluste anderer Standorte automatisch ausgeglichen werden. Entscheidend sind der tatsächliche Produktionshochlauf, die Verfügbarkeit von Konzentraten und die Auslastung der Anlagen.
Die Entwicklung zeigt, dass die Zukunft der europäischen Zinkindustrie nicht ausschließlich von den Energiepreisen abhängt. Ebenso wichtig sind Investitionen in moderne Anlagen, die Rohstoffversorgung und langfristig verlässliche Standortbedingungen.
Warum die deutsche Industrie besonders betroffen ist
Deutschland ist ein bedeutender Industriestandort für verzinkte Stahlprodukte, Maschinen, Fahrzeuge und technische Bauteile. Zink wird insbesondere eingesetzt, um Stahloberflächen vor Korrosion zu schützen.
Die Verzinkung verlängert die Nutzungsdauer zahlreicher Produkte. Dazu gehören Fahrzeugkarosserien, Leitplanken, Stahlkonstruktionen, Fassadenelemente und Bauteile für Energieanlagen.
Wenn europäische Hütten weniger Zink produzieren, kann dies die Beschaffung für deutsche Verarbeiter erschweren. Besonders relevant sind dabei die Verfügbarkeit bestimmter Metallqualitäten, Lieferfristen und regionale Aufschläge.
Gleichzeitig stehen viele deutsche Industriebetriebe selbst unter Kostendruck. Höhere Metallpreise lassen sich deshalb nicht in jedem Fall vollständig an Kunden weitergeben.
Wie sehr Strompreise, Netzentgelte und langfristige Investitionen die industrielle Wettbewerbsfähigkeit beeinflussen, behandelt auch unser Beitrag Industriestrom 2026 – Entlastung mit offenen Fragen.
Die Diskussion über bezahlbare Industrieenergie betrifft damit nicht nur die unmittelbaren Stromverbraucher. Sie wirkt über industrielle Lieferketten bis zu Herstellern und Endkunden.
Recycling kann die Zinkversorgung ergänzen
Eine Möglichkeit, die Abhängigkeit von primären Rohstoffen zu verringern, ist die Rückgewinnung von Zink aus industriellen Reststoffen und Altmaterialien.
Besonders zinkhaltige Stäube aus der Stahlproduktion und geeignete Produktionsrückstände können als Rohstoffquellen dienen. Die Rückgewinnung erfordert allerdings spezielle Verfahren, Investitionen und ebenfalls Energie.
Recycling kann die Rohstoffversorgung widerstandsfähiger machen, ersetzt aber nicht kurzfristig sämtliche Kapazitäten der primären Zinkproduktion. Außerdem hängt die wirtschaftliche Attraktivität von der Qualität der verfügbaren Reststoffe und den jeweiligen Aufbereitungskosten ab.
Welche strukturellen Schwierigkeiten beim Ausbau solcher Verfahren bestehen, erläutert unser Artikel Bürokratie bremst Deutschlands Rohstoffrecycling.
Zinkpreis 2027 – welche Entwicklungen entscheidend werden
Die Prognose der ILZSG für 2027 deutet auf eine mögliche leichte Entspannung des weltweiten Zinkmarktes hin. Nach dem erwarteten Defizit 2026 könnte ein kleiner Angebotsüberschuss entstehen.
Ob diese Entwicklung tatsächlich eintritt, hängt von mehreren Faktoren ab. Dazu zählen der Produktionsanlauf neuer Minen, die Rohstoffversorgung bestehender Hütten, die Entwicklung der chinesischen Raffinadeproduktion und die industrielle Nachfrage.
Für Europa bleibt darüber hinaus die Energiepolitik entscheidend. Sollten Strom- und Netzkosten dauerhaft deutlich über dem Niveau konkurrierender Produktionsregionen liegen, könnten weitere Standortentscheidungen zulasten der europäischen Verhüttung ausfallen.
Umgekehrt könnten wettbewerbsfähigere Energiekosten, moderne Produktionsanlagen und eine verbesserte Versorgung mit Konzentraten die wirtschaftliche Lage der Hütten stabilisieren.
Der erwartete weltweite Angebotsüberschuss für 2027 ist deshalb keine Garantie für sinkende Zinkpreise. Er beschreibt eine Prognose der physischen Marktbilanz, nicht den künftigen Börsenkurs.
Häufige Fragen zum Zinkpreis und zu Europas Zinkhütten
Warum sind hohe Strompreise für Zinkhütten besonders problematisch?
Die Herstellung von Raffinadezink benötigt große Mengen elektrischer Energie, insbesondere bei der Elektrolyse. Steigende Strompreise und Netzentgelte erhöhen deshalb die Produktionskosten und können die Wirtschaftlichkeit einer Zinkhütte erheblich verschlechtern.
Wird der Zinkpreis 2026 wegen der europäischen Energiekrise steigen?
Hohe Energiekosten können Produktionskürzungen auslösen und dadurch das Angebot verknappen. Ob der Zinkpreis steigt, hängt jedoch zusätzlich von der weltweiten Nachfrage, den Lagerbeständen, Importen und der Produktion außerhalb Europas ab.
Steht die Zinkhütte Budel vor der Schließung?
Nyrstar hat im September 2026 eine strategische Überprüfung des niederländischen Standorts Budel angekündigt. Eine endgültige Stilllegung wurde damit nicht beschlossen. Nach Unternehmensangaben soll die Überprüfung bis Ende 2026 abgeschlossen werden.
Warum kann Zink in Europa teurer sein als der internationale Börsenpreis?
Europäische Industriekunden zahlen neben dem internationalen Referenzpreis häufig regionale Metallprämien und Transportkosten. Bei knapper regionaler Versorgung können diese zusätzlichen Kosten steigen, auch wenn die internationale Zinknotierung weitgehend unverändert bleibt.
01.11.2026 - Tobias Dalacker - edelmetalle-aktuell@muenzkauf.de
Weitere Artikel
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare
Quelle: https://blog.muenzkauf.de/Zinkpreis-2026--Hohe-Energiekosten-gefaehrden-Europas-Zinkhuetten-011120206t