
Kupferpreis unter Druck – China zahlt Rekordprämie
Starker Dollar, Zinssorgen und Verkäufe belasten Kupfer. Gleichzeitig kämpft China um physisches Metall. Bergbau und Recycling rücken in den Fokus.
Inhaltsverzeichnis
Am internationalen Kupfermarkt zeigt sich im November 2026 ein ungewöhnlicher Gegensatz. Während der Kupferpreis an den unter Druck gerät, müssen chinesische Käufer außergewöhnlich hohe Aufschläge für unmittelbar verfügbares Metall bezahlen. Die sogenannte Yangshan-Kupferprämie erreichte am 17. November einen Rekordwert von 350 US-Dollar je Tonne. Gegenüber dem Vortag entspricht das einem Anstieg um rund 21 Prozent.
Die Entwicklung verdeutlicht, wie unterschiedlich die Lage am Finanzmarkt und im physischen Rohstoffhandel sein kann. Ein starker US-Dollar, Sorgen über weitere amerikanische Zinserhöhungen und Verkäufe institutioneller Investoren belasten die Börsenpreise. Gleichzeitig sind die kurzfristig verfügbaren Kupferbestände in China knapp. Für Bergbaukonzerne, Hüttenbetreiber und Recyclingunternehmen entsteht daraus eine schwierige Marktsituation.
Besonders bemerkenswert ist die geografische Verteilung der Lagerbestände. Während in den USA große Kupfermengen liegen, versuchen chinesische Unternehmen, zusätzliche Lieferungen zu sichern. Handelsrisiken und mögliche amerikanische Importzölle erschweren jedoch die Verlagerung des Metalls.
Kupferpreis fällt trotz angespannter Versorgung
Die jüngste Schwäche des Kupferpreises steht im Zusammenhang mit einer breiteren Verkaufswelle an den internationalen Finanzmärkten. Am 20. November berichtete Reuters, dass Kupfer auf den stärksten Wochenverlust seit April 2025 zusteuert. Auch Aktien und andere Rohstoffe geraten unter Verkaufsdruck.
Ein wichtiger Belastungsfaktor ist die Neubewertung der amerikanischen Zinsperspektiven. Angesichts anhaltender Inflationsrisiken rechnen Marktteilnehmer wieder verstärkt mit weiteren Zinserhöhungen der US-Notenbank. Höhere Zinsen verteuern die Finanzierung von Lagerbeständen und Investitionen. Gleichzeitig können sie die wirtschaftliche Aktivität und damit den industriellen Metallverbrauch dämpfen.
Hinzu kommt der starke Dollar. Der US-Dollar-Index erreichte in dieser Woche laut Reuters den höchsten Stand seit 19 Monaten. Da Kupfer international überwiegend in Dollar gehandelt wird, verteuert eine Aufwertung der amerikanischen Währung den Rohstoff für Käufer außerhalb des Dollarraums, sofern Wechselkursbewegungen nicht abgesichert sind.
Der Verkaufsdruck bedeutet allerdings nicht zwangsläufig, dass weltweit ausreichend Kupfer am richtigen Ort verfügbar ist. Börsenpreise spiegeln neben der physischen Nachfrage auch Finanzierungsbedingungen, Erwartungen und die Positionierung großer Marktteilnehmer wider.
China zahlt 350 Dollar Aufschlag für physisches Kupfer
Die eigentliche Überraschung kommt aus China. Nach Reuters-Angaben stieg die Yangshan-Kupferprämie am 17. November von 290 auf 350 US-Dollar je Tonne. Dieser Aufschlag wird zusätzlich zum Referenzpreis der London Metal Exchange für importiertes physisches Kupfer betrachtet.
Eine hohe Importprämie signalisiert, dass Käufer bereit sind, für die Verfügbarkeit des Metalls in China einen erheblichen Zusatzbetrag zu bezahlen. Sie ist jedoch kein eigenständiger Weltmarktpreis und darf nicht mit dem vollständigen Kupferpreis verwechselt werden.
Die Lagerdaten erklären einen Teil der Entwicklung. Die Kupferbestände an der Shanghai Exchange waren in der vorausgegangenen Berichtswoche um 18 Prozent auf 27.642 Tonnen gefallen. Das war nach den gemeldeten Daten der niedrigste Stand seit Dezember 2023.
Demgegenüber lagerten an der amerikanischen COMEX zuletzt rund 730.697 Tonnen Kupfer. Zusätzlich befanden sich etwa 240.650 Tonnen der an der London Metal Exchange registrierten Kupferbestände in den USA. Diese Zahlen beziehen sich auf die Mitte November veröffentlichten Lagerdaten und sind keine fortlaufend aktualisierten Tagesbestände.
Die Situation macht deutlich, dass ein weltweit vorhandener Lagerbestand nicht automatisch eine ausreichende Versorgung einzelner Regionen gewährleistet. Transportkosten, Lieferfristen, Handelsverträge und Zollrisiken können verhindern, dass Metall kurzfristig dorthin gelangt, wo es benötigt wird.
US-Zollrisiken erschweren den Kupferhandel
Ein wesentlicher Hintergrund der außergewöhnlichen Lagerverteilung ist die amerikanische Handelspolitik. Marktteilnehmer berücksichtigen die Möglichkeit eines zusätzlichen Importzolls auf Kupfer im Jahr 2027. In der Berichterstattung wird ein mögliches Zollniveau von 15 Prozent diskutiert.
Eine solche Maßnahme ist in diesem Zusammenhang als Risiko und nicht als bereits beschlossene neue Zollregel zu verstehen.
Für Händler entsteht daraus ein wirtschaftlicher Zielkonflikt. Einerseits könnten die hohen chinesischen Importprämien einen Export aus amerikanischen Lagerhäusern attraktiv machen. Andererseits würde eine Verlagerung der Bestände bedeuten, auf mögliche spätere Preisvorteile innerhalb des amerikanischen Marktes zu verzichten.
Die hohen Bestände in den USA und die knappe Verfügbarkeit in China sind deshalb zwei Seiten desselben Handelsproblems. Selbst wenn global genügend Kupfer vorhanden wäre, könnten regionale Engpässe fortbestehen.
Bergbaukonzerne stehen vor einem schwierigen Markt
Für große Kupferproduzenten wie BHP, Rio Tinto, Freeport-McMoRan, Southern Copper, Antofagasta und Glencore ist die gegenwärtige Entwicklung von besonderer Bedeutung. Ihre Kupferaktivitäten sind in unterschiedlichem Umfang von Weltmarktpreisen, , Erzgehalten und regionalen Lieferbedingungen abhängig.
Sinkende Börsenpreise können die Erlöse aus der Kupferförderung belasten. Gleichzeitig profitieren Unternehmen nicht automatisch von hohen chinesischen Importprämien. Entscheidend ist, welche Produkte sie verkaufen, wo sich diese befinden und auf welcher Preisbasis die Lieferverträge abgeschlossen wurden.
Auch die Unterscheidung zwischen Kupferkonzentrat und raffiniertem Kupfer ist wichtig. Bergbauunternehmen liefern häufig zunächst Konzentrate an Schmelzhütten. Erst durch weitere Verarbeitung entstehen raffinierte Kupferprodukte, darunter handelsfähige Kathoden.
Ein Engpass bei Kupferkonzentrat kann daher gleichzeitig mit hohen Beständen raffinierten Kupfers in einer anderen Region auftreten.
Die langfristigen Perspektiven der Produzenten werden zusätzlich durch den steigenden Bedarf für Stromnetze, Energieinfrastruktur und Rechenzentren beeinflusst. Welche Rolle diese Nachfrage für die kommenden Jahre spielen könnte, erläutert der bereits veröffentlichte Fachbeitrag Kupferpreis 2027 – Wird Kupfer durch Stromnetze knapp?.
Chinesische Kupferhütten suchen neue Lieferwege
Eine weitere Entwicklung zeigt, wie angespannt Teile der industriellen Versorgungskette sind. Reuters berichtete am 20. November, dass zwei große chinesische Kupferunternehmen begonnen haben, komplexe Kupferkonzentrate im malaysischen Hafen Port Klang zu mischen.
Nach Angaben von mit den Vorgängen vertrauten Personen handelt es sich um China Minmetals Nonferrous Metals und China Copper. Durch die Mischung unterschiedlicher Konzentrate sollen zusätzliche Rohstoffmengen für die chinesische Weiterverarbeitung nutzbar werden.
Hintergrund sind chinesische Einfuhrvorschriften, die unter anderem den Gehalt bestimmter unerwünschter Begleitstoffe wie Arsen begrenzen. Das Mischen von Konzentraten kann helfen, die Anforderungen einzuhalten. Die Einhaltung der geltenden Grenzwerte bleibt dabei entscheidend.
Die Nachrichtenagentur verweist außerdem auf Schätzungen des Beratungsunternehmens CRU. Demnach könnte das weltweite Defizit bei Kupferkonzentrat im Jahr 2026 rund 289.000 Tonnen erreichen, nachdem es 2025 auf etwa 2.000 Tonnen geschätzt wurde. Dabei handelt es sich um eine Marktabschätzung für Konzentrate, nicht um eine identische Fehlmenge bei raffiniertem Kupfer.
Für 2027 erwartet CRU ein Wachstum des globalen Konzentratangebots um etwa vier Prozent, nach lediglich 0,4 Prozent im laufenden Jahr. Ob diese Verbesserung genügt, hängt von der weiteren Entwicklung der Schmelzkapazitäten und der Nachfrage ab.
Kupferrecycling gewinnt für Europa an Bedeutung
Während neue Kupferminen hohe Investitionen und lange Entwicklungszeiten erfordern, kann Recycling bereits vorhandenes Metall wieder in den industriellen Kreislauf zurückführen. Kupfer lässt sich bei geeigneter Aufbereitung wiederholt verwerten, ohne dass seine grundlegenden metallischen Eigenschaften verloren gehen müssen.
Das macht die Wiederverwertung zu einem wichtigen Bestandteil der Rohstoffversorgung. Allerdings unterscheiden sich die Anforderungen je nach Herkunft und Reinheit des Materials erheblich. Saubere Produktionsreste können vergleichsweise direkt wieder eingesetzt werden. Gemischte Schrotte, alte Kabel, Elektronikbauteile oder komplexe Verbundmaterialien erfordern aufwendigere Trenn- und Raffinationsverfahren.
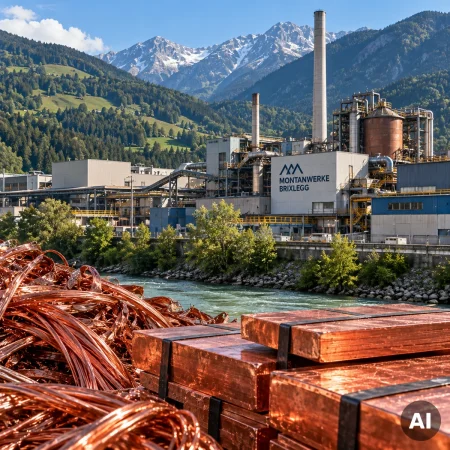
Für Europa besitzen Unternehmen wie Aurubis und die Montanwerke Brixlegg deshalb strategische Bedeutung. Sie verbinden metallurgische Verarbeitung mit der Rückgewinnung wertvoller Rohstoffe. Bei geeigneten Einsatzmaterialien können neben Kupfer auch weitere Metalle zurückgewonnen werden.
Der bestehende Fachartikel Montanwerke Brixlegg im Wettbewerb um Kupfer beleuchtet die Rolle des Unternehmens und die zunehmende Bedeutung von Recyclingkupfer.
Recycling kann die Abhängigkeit von Primärförderung verringern. Es kann den Bergbau jedoch nicht vollständig ersetzen, solange die weltweite Kupfernachfrage wächst und erhebliche Metallmengen langfristig in Gebäuden, Stromleitungen, Maschinen und Fahrzeugen gebunden bleiben.
Hinzu kommen wirtschaftliche Grenzen. Die Verfügbarkeit geeigneter Schrotte, Energiepreise, Sortierkosten und die Qualität der zurückgewonnenen Metalle beeinflussen die Wettbewerbsfähigkeit der Recyclingunternehmen.
Was die Entwicklung für den Kupferpreis bedeutet
Für die weitere Preisentwicklung sind mehrere Faktoren entscheidend. Kurzfristig stehen die amerikanische , der Dollarkurs und die Positionierung institutioneller Investoren im Mittelpunkt. Auf der physischen Seite sind dagegen chinesische Lagerbestände, Importprämien, Lieferströme und die Versorgung der Schmelzhütten maßgeblich.
Eine anhaltend hohe Yangshan-Prämie könnte darauf hinweisen, dass die regionale Versorgung in China weiterhin angespannt ist. Sinkende Prämien wären dagegen ein mögliches Zeichen für eine Entspannung, etwa durch zusätzliche Importe, eine schwächere Nachfrage oder den Wiederaufbau von Lagerbeständen.
Für die Bewertung des Kupfermarktes genügt es deshalb nicht, allein den Preis an der London Metal Exchange zu betrachten. Ebenso wichtig sind die regionalen Preisaufschläge, die Verteilung der verfügbaren Bestände und die Unterschiede zwischen Erzförderung, Konzentratversorgung und raffiniertem Metall.
Die aktuellen Entwicklungen zeigen zudem, warum sich die langfristige Rohstoffnachfrage und die kurzfristige Preisbewegung deutlich voneinander unterscheiden können. Ein strukturell wichtiger Industriemetallmarkt ist nicht vor konjunkturellen Rückschlägen oder starken spekulativen Verkäufen geschützt.
Für die kommenden Wochen dürfte besonders aufschlussreich sein, ob China seine Lagerbestände wieder aufbauen kann und ob die ungewöhnlich hohen Importprämien zusätzliche Lieferungen aus anderen Weltregionen auslösen. Erst dann wird deutlicher, wie viel der gegenwärtigen Anspannung auf tatsächliche Materialknappheit und wie viel auf die geografische Verteilung des Kupfers zurückzuführen ist.
Häufige Fragen zum Kupferpreis und zum Kupfermarkt
Warum fällt der Kupferpreis, obwohl China Rekordprämien zahlt?
Der Börsenpreis wird auch von Zinserwartungen, Wechselkursen und Finanzinvestoren beeinflusst. Die chinesische Importprämie beschreibt dagegen den zusätzlichen Preis für die regionale Verfügbarkeit physischen Kupfers. Beide Größen können sich deshalb zeitweise unterschiedlich entwickeln.
Was bedeutet die Yangshan-Kupferprämie von 350 US-Dollar?
Sie bezeichnet einen am 17. November 2026 gemeldeten Rekordaufschlag von 350 US-Dollar je Tonne für physisches Importkupfer in China. Dieser Aufschlag kommt zum jeweiligen Referenzpreis hinzu und ist nicht mit dem vollständigen Kupferpreis gleichzusetzen.
Können Bergbaukonzerne von hohen chinesischen Kupferprämien profitieren?
Das hängt von ihren Produkten, Lieferverträgen und Absatzmärkten ab. Hohe regionale Prämien können bestimmte Lieferungen attraktiver machen, während sinkende Weltmarktpreise gleichzeitig die Erlöse der Produzenten belasten.
Kann recyceltes Kupfer neue Kupferminen ersetzen?
Recycling kann einen wichtigen Teil der Versorgung übernehmen und den Bedarf an neu gefördertem Kupfer verringern. Bei wachsender Nachfrage und langfristig gebundenen Metallbeständen bleibt die Primärförderung jedoch weiterhin notwendig.
20.11.2026 - Tobias Dalacker - edelmetalle-aktuell@muenzkauf.de
Weitere Artikel
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare
Quelle: https://blog.muenzkauf.de/Kupferpreis-2026--China-zahlt-Rekordpraemie-trotz-Zinssorgen-20112026t