
Neue Zollbefugnisse – Gold ohne Rechnung in Gefahr?
Was der Bundestagsbeschluss vom 12. November für Goldmünzen, Goldbarren und Erbschaften bedeutet – mit sechs wichtigen Antworten.
Inhaltsverzeichnis
Der Bundestag hat am 12. November 2026 das Zollfinanzgerechtigkeitsgesetz beschlossen. Die Reform soll dem Zoll ermöglichen, größere Vermögenswerte ungeklärter Herkunft auch ohne strafrechtlichen Anfangsverdacht zu untersuchen und unter bestimmten Voraussetzungen sicherzustellen. Davon können grundsätzlich auch Goldmünzen, Goldbarren und andere wertvolle Edelmetallbestände betroffen sein.
Die entscheidende Frage für private Eigentümer lautet: Was passiert, wenn Gold vor Jahrzehnten gekauft, geerbt oder verschenkt wurde und heute keine Rechnung mehr existiert? Die Reform schafft keine allgemeine Pflicht, für jede Goldmünze einen Kaufbeleg zu besitzen. Bei begründeten Zweifeln an der rechtmäßigen Herkunft eines erheblichen Vermögensbestands können fehlende Unterlagen jedoch zum Problem werden.
Was wurde am 12. November 2026 beschlossen?
Mit dem Gesetz für mehr Gerechtigkeit durch die Stärkung der Zollverwaltung und die Bekämpfung der Finanzkriminalität will die Bundesregierung insbesondere Geldwäsche und organisierte Kriminalität bekämpfen.
Ein zentrales Instrument ist die administrative Vermögensermittlung. Der Zoll soll damit verdächtige Vermögenswerte untersuchen können, ohne dass bereits ein strafrechtlicher Anfangsverdacht gegen eine bestimmte Person vorliegen muss.
Das Verfahren orientiert sich am Konzept einer sogenannten „Suspicious Wealth Order“. Dabei steht die Frage im Mittelpunkt, ob die Herkunft eines Vermögensgegenstands angesichts der bekannten Umstände plausibel und rechtmäßig erscheint.
Die Bundesregierung erläutert die neuen Zollbefugnisse ausdrücklich als Instrument gegen die Verschleierung krimineller Vermögenswerte.
Am 20. November 2026 liegt der Bundestagsbeschluss vor. Das weitere Gesetzgebungsverfahren ist für die endgültige Rechtslage zu berücksichtigen. Als Inkrafttreten ist grundsätzlich der 1. Januar 2027 vorgesehen.
Darf der Zoll Goldmünzen und Goldbarren sicherstellen?
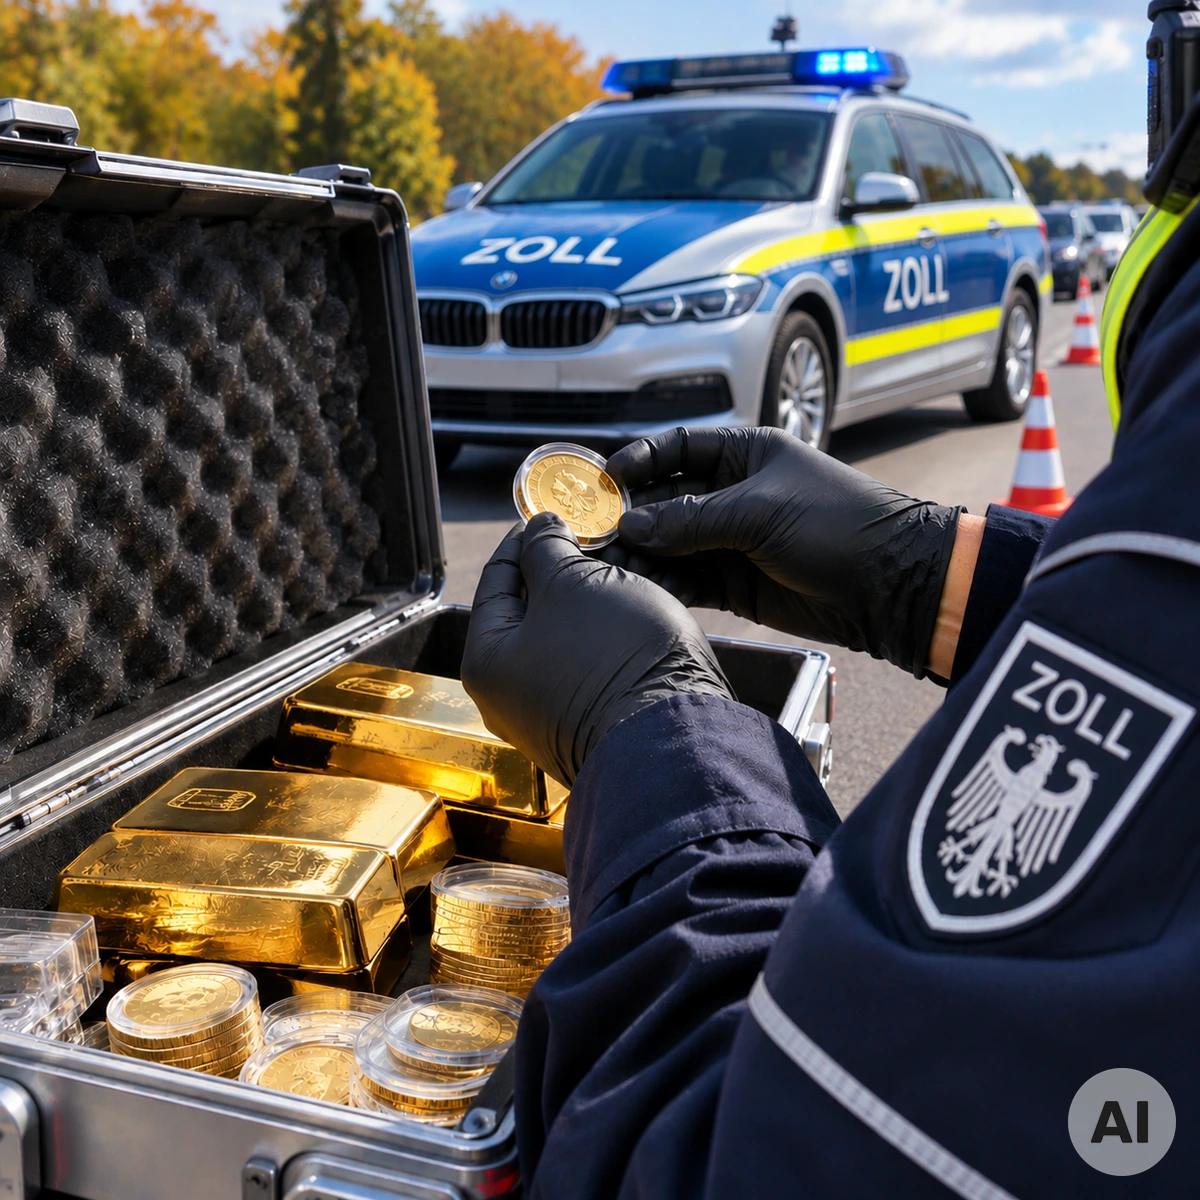
Gold gehört zu den Vermögenswerten, die grundsätzlich von den neuen Ermittlungsbefugnissen erfasst werden können. Dabei spielt es keine entscheidende Rolle, ob der Bestand aus klassischen Anlagebarren, international bekannten Anlagemünzen oder hochwertigen besteht.
Für das neue administrative Vermögensermittlungsverfahren ist grundsätzlich eine Wertschwelle von mehr als 100.000 Euro vorgesehen. Für bestimmte registrierte Vermögensgegenstände gelten besondere Regelungen.
Die Überschreitung dieser Schwelle allein rechtfertigt jedoch keine Sicherstellung. Es müssen weitere gesetzliche Voraussetzungen erfüllt sein, insbesondere begründete Zweifel an der rechtmäßigen Herkunft.
Solche Zweifel können sich beispielsweise aus auffälligen Widersprüchen zwischen dem bekannten wirtschaftlichen Hintergrund einer Person und ihrem Vermögen ergeben. Auch nachweislich unwahre Angaben können berücksichtigt werden.
Im Finanzausschuss wurde der Gesetzentwurf am 11. November ausdrücklich um diesen Gesichtspunkt ergänzt.
Fehlende Rechnung und die umstrittene Beweislast
Die größte Unsicherheit für private Goldbesitzer betrifft die Herkunftsnachweise. Wer vor 25 Jahren mehrere Goldmünzen bar gekauft hat, besitzt möglicherweise weder die ursprüngliche Rechnung noch entsprechende Kontoauszüge.
Ein solcher Sachverhalt ist für sich genommen kein Hinweis auf eine Straftat. Der private Besitz von Gold ohne Rechnung ist grundsätzlich legal.
Allerdings soll der Zoll bei begründeten Zweifeln die Herkunft erheblicher Vermögenswerte untersuchen dürfen. Betroffene müssen sich dann mit den konkreten Fragen zur Herkunft ihres Vermögens auseinandersetzen.
Die Reform wird politisch teilweise als Beweislastumkehr beschrieben. Rechtlich ist genauer zu unterscheiden: Die Behörde muss die Voraussetzungen ihres Eingreifens begründen. Der Betroffene erhält Gelegenheit, die Herkunft zu erklären und vorhandene Nachweise vorzulegen. Eine spätere Einziehung unterliegt einer gerichtlichen Entscheidung.
Damit entsteht eine erhebliche praktische Bedeutung der Mitwirkung. Wer keinerlei Angaben zur Herkunft machen kann, hat unter Umständen größere Schwierigkeiten, bestehende Zweifel auszuräumen.
Eine fehlende Kaufrechnung darf jedoch nicht mit einem Nachweis krimineller Herkunft gleichgesetzt werden.
Gold aus Erbschaften und alten Familienbeständen
Besonders schwierig können Herkunftsfragen bei geerbten Edelmetallen werden. Ein Erblasser hat seine Münzen möglicherweise über Jahrzehnte erworben. Nach seinem Tod liegen häufig keine vollständigen Kaufunterlagen mehr vor.
Erben können trotzdem den rechtmäßigen Übergang des Vermögens dokumentieren. Dazu kommen unter anderem Testamente, Erbscheine, Nachlassverzeichnisse und steuerliche Unterlagen infrage.
Auch bei Schenkungen können schriftliche Vereinbarungen oder andere zeitnahe Aufzeichnungen helfen, den Eigentumsübergang nachzuvollziehen.
Der Nachweis einer Erbschaft ist allerdings nicht zwingend identisch mit dem Nachweis des ursprünglichen Erwerbs durch den Erblasser. Bei konkreten Zweifeln können deshalb weitere Fragen entstehen.
Wer ältere Goldbestände besitzt, sollte vorhandene Dokumente sorgfältig aufbewahren. Eine nachträglich erstellte Bestandsaufstellung kann zur Orientierung dienen, ersetzt aber keine historische Kaufrechnung.
Was passiert nach einer Sicherstellung?
Eine Sicherstellung ist zunächst von einer endgültigen Einziehung zu unterscheiden. Bei der Sicherstellung wird der Zugriff auf einen Vermögensgegenstand vorläufig beschränkt. Der Staat wird dadurch nicht automatisch endgültiger Eigentümer.
Das neue Verfahren sieht administrative Ermittlungen und rechtliche Kontrollmöglichkeiten vor. Über eine spätere gerichtliche Einziehung soll grundsätzlich ein Senat des Finanzgerichts entscheiden.
Diese Änderung wurde im parlamentarischen Verfahren ausdrücklich vorgenommen. Ursprünglich war eine Entscheidung durch einen Einzelrichter vorgesehen.
Außerdem wurde beschlossen, dass eine Sicherstellung beim Übergang in ein Strafverfahren nicht allein wegen dieses Übergangs enden soll.
Der Bundestag dokumentiert den Gesetzesbeschluss und die Änderungen des Finanzausschusses.
Betroffene können die Rechtmäßigkeit einer Maßnahme überprüfen lassen. Bei einer tatsächlichen Sicherstellung größerer Edelmetallbestände ist frühzeitiger anwaltlicher Beistand sinnvoll.
Welche Unterlagen sollten Goldbesitzer aufbewahren?
Für eine nachvollziehbare Herkunftsdokumentation sind insbesondere Originalrechnungen, Zahlungsbelege, Bestellbestätigungen, Erbschaftsunterlagen und Schenkungsnachweise hilfreich.
Auch ältere Kontoauszüge, Korrespondenz mit dem damaligen Verkäufer oder zeitnahe Aufzeichnungen über den Erwerb können relevant sein.
Bei umfangreichen Sammlungen empfiehlt sich eine Bestandsübersicht mit Münzbezeichnung, Stückzahl, Gewicht, Feinheit und bekanntem Erwerbszeitraum.
Eine sachverständige Bewertung kann zusätzlich die Echtheit und den Wert der Gegenstände dokumentieren. Sie beweist jedoch nicht, aus welchen Mitteln die Edelmetalle ursprünglich finanziert wurden.
Wichtig ist, fehlende Angaben als unbekannt zu kennzeichnen. Nachträglich erfundene Erwerbsdaten oder unrichtige Herkunftserklärungen können erhebliche rechtliche Nachteile verursachen.
Häufige Fragen zu den neuen Zollbefugnissen 2026
1. Darf ich Goldmünzen und Goldbarren ohne Kaufrechnung besitzen?
Ja. Der private Besitz rechtmäßig erworbener Goldmünzen und Goldbarren ist auch ohne vorhandene Kaufrechnung grundsätzlich erlaubt. Eine fehlende Rechnung macht den Besitz nicht illegal. Bei einer rechtmäßigen Herkunftsprüfung können andere Nachweise oder nachvollziehbare Erklärungen wichtig werden.
2. Kann der Zoll mein Gold allein wegen einer fehlenden Rechnung beschlagnahmen?
Eine fehlende Rechnung allein rechtfertigt keine automatische Sicherstellung. Für Maßnahmen nach dem neuen Verfahren müssen die gesetzlichen Voraussetzungen erfüllt sein, insbesondere begründete Zweifel an der rechtmäßigen Herkunft. Auch bestehende andere Zoll- und Strafverfahrensvorschriften können im Einzelfall relevant sein.
3. Muss ich künftig beweisen, woher mein Gold stammt?
Eine allgemeine Pflicht, für jeden privaten Goldbestand jederzeit Kaufbelege vorzuhalten, entsteht dadurch nicht. Wird jedoch ein rechtmäßiges Vermögensermittlungsverfahren eingeleitet, kann die Herkunftserklärung entscheidend werden. Die Behörde muss die Voraussetzungen ihres Eingreifens begründen; über eine spätere Einziehung entscheidet das zuständige Gericht.
4. Was passiert mit geerbtem Gold, wenn keine Kaufbelege vorhanden sind?
Geerbtes Gold bleibt grundsätzlich rechtmäßiges Eigentum der Erben, sofern die Erbfolge wirksam ist. Testamente, Erbscheine und Nachlassunterlagen können den Eigentumsübergang belegen. Sie ersetzen allerdings nicht in jedem Fall einen Nachweis über den ursprünglichen Erwerb durch den Erblasser.
5. Gilt die neue Zollregelung erst bei Goldbeständen über 100.000 Euro?
Für das neue administrative Vermögensermittlungsverfahren ist grundsätzlich eine Wertschwelle von mehr als 100.000 Euro vorgesehen. Daraus folgt keine allgemeine Freigrenze für sämtliche Zollkontrollen. Andere Vorschriften, insbesondere bei Grenzübertritten oder strafrechtlichen Ermittlungen, gelten unabhängig davon.
6. Was sollte ich tun, wenn der Zoll mein Gold sicherstellen möchte?
Betroffene sollten sich die Rechtsgrundlage, den Umfang der Maßnahme und die erfassten Gegenstände dokumentieren lassen. Vorhandene Herkunftsunterlagen sollten gesichert und keine unrichtigen Angaben gemacht werden. Bei erheblichen Vermögenswerten ist eine frühzeitige Beratung durch einen im Zoll-, Steuer- oder Strafrecht erfahrenen Rechtsanwalt ratsam.
20.11.2026 - Tobias Dalacker - edelmetalle-aktuell@muenzkauf.de
Weitere Artikel
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare
Quelle: https://blog.muenzkauf.de/Neue-Zollbefugnisse-2026--Gold-ohne-Rechnung-in-Gefahr-20112026t