
Bankenkrise in Paraguay erschüttert das Vertrauen
Der Zusammenbruch der Ueno Bank löst eine politische Krise aus. Millionen Bankkunden sind betroffen – und die Sicherheit von Spareinlagen rückt in den Mittelpunkt.
Inhaltsverzeichnis
Eine Bank, die innerhalb weniger Jahre Millionen Kunden gewonnen hatte, wird zum Ausgangspunkt einer der schwersten politischen und finanziellen Krisen Paraguays. Anfang November 2026 leitete die Zentralbank die Abwicklung der Ueno Bank ein. Bankkunden verloren vorübergehend den Zugang zu ihren Konten, während sich der Konflikt um die Aufsicht und politische Verbindungen des Instituts zuspitzte.
Die Bankenkrise in Paraguay 2026 führte schließlich auch zum Rücktritt von Präsident Santiago Peña am 5. November. Damit entwickelte sich die Insolvenzproblematik eines einzelnen Kreditinstituts zu einer Staatskrise, deren wirtschaftliche Folgen weiterhin untersucht werden.
Der Fall ist über Südamerika hinaus von Bedeutung. Er zeigt, wie eng digitale Bankdienstleistungen, staatliche Gelder, Bankenaufsicht und das Vertrauen der Bevölkerung miteinander verbunden sind. Zugleich wirft er eine grundsätzliche Frage auf: Wie sicher ist Geld auf einem Bankkonto, wenn ein großes Finanzinstitut plötzlich nicht mehr zahlungsfähig ist?
Ueno Bank – vom digitalen Hoffnungsträger zum Krisenfall
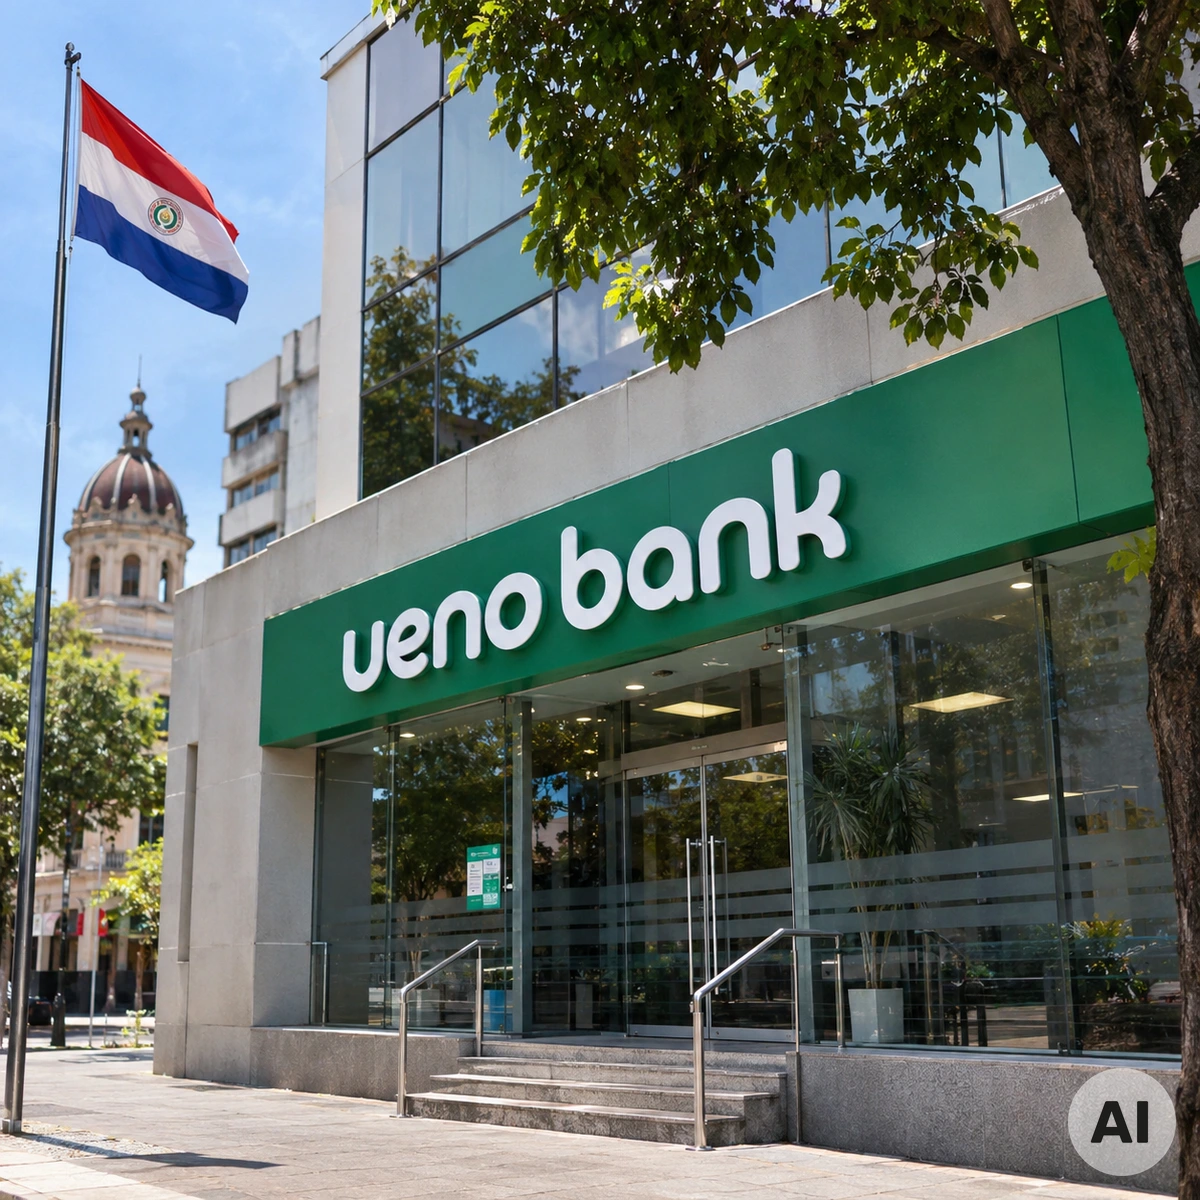
Die Geschichte der Ueno Bank begann als Erfolg digitaler Finanzdienstleistungen. Das 2021 gestartete Unternehmen entwickelte sich von einem vergleichsweise kleinen Finanzdienstleister zu einer der bekanntesten Banken Paraguays.
Im Juni 2026 gab das Institut an, rund drei Millionen Kunden zu betreuen. Bei einer Landesbevölkerung von etwa 6,5 Millionen Menschen verdeutlicht diese Zahl die enorme Reichweite des Unternehmens.
Ueno ermöglichte vielen Menschen erstmals einen einfachen Zugang zu digitalen Bankkonten, Kreditkarten und elektronischen Zahlungsdiensten. Gerade für bisher unterversorgte Bevölkerungsgruppen stellte dies einen wichtigen Fortschritt dar.
Das schnelle Wachstum hatte jedoch eine problematische Seite. Die Bank geriet wegen möglicher übermäßiger Kreditvergaben an Unternehmen aus dem Umfeld ihres kontrollierenden Anteilseigners, der Grupo Vázquez, unter regulatorischen Druck.
Am 2. November 2026 beschloss die paraguayische Zentralbank die Einleitung eines Abwicklungsverfahrens. Öffentlich bekannt gegeben wurde die Entscheidung am folgenden Tag.
Nach Angaben der Aufsicht war die Solvenzkennziffer der Bank infolge von Bilanzkorrekturen auf weniger als die Hälfte des vorgeschriebenen Mindestniveaus gefallen.
Diese Feststellung war der entscheidende Auslöser für das behördliche Eingreifen.
Warum die Bankenkrise Präsident Santiago Peña das Amt kostete
Die wirtschaftlichen Schwierigkeiten der Ueno Bank waren von Beginn an politisch brisant. Im Mittelpunkt standen frühere geschäftliche Verbindungen zwischen Präsident Santiago Peña und der Unternehmensgruppe hinter dem Kreditinstitut.
Peña erklärte, seine Beteiligung an der Grupo Vázquez bereits im März 2025 verkauft zu haben. Die Bank wiederum bestritt, dass er unmittelbar als Anteilseigner oder Investor an ihr beteiligt gewesen sei.
Oppositionspolitiker erhoben dennoch Vorwürfe möglicher Interessenkonflikte und einer unzureichenden Kontrolle staatlicher Gelder. Peña wies entsprechende Anschuldigungen zurück.
Zusätzliche Fragen entstanden durch die berufliche Vergangenheit des damaligen Zentralbankchefs Carlos Carvallo, der zuvor eine Führungsposition bei einem Vorgängerinstitut von Ueno bekleidet hatte. Carvallo trat während der Krise zurück.
Die Zentralbank erklärte, er habe sich aus Entscheidungen zur Ueno Bank herausgehalten. Ob und in welchem Umfang regulatorische oder politische Verantwortlichkeiten bestanden, ist von den zuständigen Ermittlungsbehörden zu klären.
Am 5. November trat Peña unter dem Druck der Ereignisse zurück. Die Krise hatte damit eine Dimension erreicht, die weit über die finanzielle Lage eines einzelnen Unternehmens hinausging.
Die Unterscheidung zwischen dokumentierten Geschäftsverbindungen, politischen Vorwürfen und strafrechtlich nachgewiesenen Verfehlungen bleibt dabei wesentlich.
Was geschieht mit den Spareinlagen der Bankkunden?
Für die betroffenen Menschen stellte sich zunächst eine unmittelbar praktische Frage: Wann können sie wieder auf ihr Geld zugreifen?
Nach der Intervention kam es zu erheblichen Einschränkungen bei Kontozugängen und Zahlungsdiensten. Besonders problematisch war dies für Menschen, die ihre laufenden Ausgaben oder staatliche Leistungen über Ueno abwickelten.
Paraguay verfügt über einen gesetzlichen Einlagensicherungsfonds, den Fondo de Garantía de Depósitos (FGD).
Die Zentralbank bezifferte den gesetzlichen Schutz zum Zeitpunkt der Intervention auf 228,3 Millionen Guaraní je Einleger und Finanzinstitut. Grundlage ist eine Obergrenze von 75 gesetzlichen monatlichen Mindestlöhnen.
Der Schutz gilt grundsätzlich für berechtigte Einlagen natürlicher und juristischer Personen. Auch die Staatsangehörigkeit beziehungsweise der Wohnsitz ist nicht allein ausschlaggebend, da der Fonds nach den veröffentlichten Regeln ebenfalls Einlagen von Nichtansässigen erfasst.
Wichtig ist, dass sich die Sicherungsgrenze auf den jeweiligen Einleger bei einer Bank bezieht. Mehrere Konten desselben Kunden bei demselben Institut erhöhen die maximale Deckung nicht automatisch.
Guthaben oberhalb der gesetzlichen Sicherungsgrenze können zusätzlichen Risiken ausgesetzt sein. Die tatsächliche Rückzahlung hängt dann unter anderem vom Abwicklungsverfahren und den verfügbaren Vermögenswerten ab.
Die offizielle Darstellung findet sich bei der Zentralbank Paraguays zur Abwicklung der Ueno Bank.
Ist das gesamte Bankensystem Paraguays gefährdet?
Die Krise eines großen Finanzinstituts bedeutet nicht automatisch, dass sämtliche Banken eines Landes zahlungsunfähig sind.
Die paraguayische Zentralbank bezeichnete die Schwierigkeiten der Ueno Bank ausdrücklich als einen Einzelfall und erklärte, daraus lasse sich keine allgemeine Instabilität des Bankensektors ableiten.
Diese Einschätzung lässt sich mit den zuvor veröffentlichten Branchenkennzahlen vergleichen.
Nach Angaben der Zentralbank wuchsen die privaten Bankeinlagen im September 2026 gegenüber dem Vorjahresmonat um 19,91 Prozent. Die Kredite an den privaten Sektor stiegen im gleichen Zeitraum um 15,05 Prozent.
Die aggregierte Solvenzkennziffer des Banken- und Finanzsektors lag Ende September bei 16,91 Prozent, die Quote notleidender Kredite bei 2,68 Prozent.
Auch der Internationale Währungsfonds hatte das Finanzsystem Paraguays in einer Analyse von 2026 grundsätzlich als robust beschrieben. Zugleich verwies der IWF auf die Bedeutung einer wirksamen Aufsicht und die Risiken einer zunehmenden Konzentration im Bankensektor.
Diese Kennzahlen stammen allerdings aus der Zeit vor der Ueno-Intervention. Sie können deshalb nicht als abschließender Nachweis dafür dienen, dass die Krise keine weiteren Auswirkungen haben wird.
Die Finanzsystemanalyse des Internationalen Währungsfonds bietet hierzu einen wichtigen strukturellen Hintergrund.
Warum staatliche Gelder die Krise verschärfen
Besondere Aufmerksamkeit erhielt die Ueno Bank wegen ihrer Verbindungen zu öffentlichen Einrichtungen.
Nach Reuters-Angaben verwaltete das Unternehmen rund 850 Millionen US-Dollar an öffentlichen Geldern, darunter Mittel staatlicher Institutionen und Einrichtungen mit Bezug zur Altersversorgung.
Damit betrafen die Schwierigkeiten der Bank nicht ausschließlich private Sparguthaben. Auch die Verwaltung öffentlicher Mittel und die Zahlungsfähigkeit staatlich angebundener Einrichtungen rückten in den Mittelpunkt.
Für die Bewertung einer Bankenkrise ist dieser Unterschied erheblich. Wenn öffentliche Institutionen große Beträge bei einzelnen Kreditinstituten konzentrieren, können deren Schwierigkeiten zusätzliche politische und fiskalische Fragen aufwerfen.
Entscheidend ist dabei nicht allein die Höhe der Einlagen. Ebenso wichtig sind die rechtlichen Sicherungsmechanismen, die Verteilung auf verschiedene Banken und die Transparenz der Anlageentscheidungen.
Welche Bedeutung hat die Krise für internationale Anleger?
Paraguay hatte sich in den vergangenen Jahren einen Ruf als vergleichsweise wirtschaftsfreundlicher Standort in Südamerika erarbeitet. Internationale Kreditratings im Investment-Grade-Bereich stärkten die Wahrnehmung des Landes als Investitionsstandort.
Der Zusammenbruch einer bedeutenden Digitalbank stellt diese Entwicklung nicht zwangsläufig infrage. Allerdings kann eine Krise, die gleichzeitig Finanzaufsicht, öffentliche Gelder und politische Institutionen betrifft, die Risikobewertung internationaler Kapitalgeber verändern.
Für Investoren sind vor allem drei Bereiche relevant: die Verlässlichkeit der Bankenaufsicht, die Qualität der Unternehmensführung und die Fähigkeit staatlicher Institutionen, finanzielle Schwierigkeiten transparent zu bewältigen.
Eine mögliche Folge wären höhere Risikoaufschläge für bestimmte Finanzierungen. Ob dies tatsächlich eintritt, lässt sich aus der Bankenkrise allein noch nicht ableiten.
Auch für ausländische Kontoinhaber ist eine differenzierte Betrachtung notwendig. Eine gesetzliche Einlagensicherung schützt nur im Rahmen ihrer jeweiligen Voraussetzungen und ersetzt weder die Prüfung des Kreditinstituts noch die Berücksichtigung von Währungs- und Rechtsrisiken.
Bankenkrisen und Gold – warum physische Edelmetalle wieder in den Blick rücken
Bankenkrisen lenken die Aufmerksamkeit häufig auf die Frage, welche Vermögenswerte unmittelbar von der Zahlungsfähigkeit eines Finanzinstituts abhängen.
Ein Bankguthaben stellt grundsätzlich eine Forderung gegenüber der kontoführenden Bank dar. Gerät diese in Schwierigkeiten, können der Zugriff auf das Geld und dessen Rückzahlung zeitweise eingeschränkt sein.
Physisches Gold und Silber unterscheiden sich in dieser Hinsicht. Werden Edelmetalle unmittelbar im Eigentum des Besitzers gehalten und unabhängig von einem Kreditinstitut verwahrt, handelt es sich nicht um eine gewöhnliche Bankeinlage.
Damit entfällt das unmittelbare Ausfallrisiko der kontoführenden Bank für diesen Vermögenswert. Andere Risiken bleiben jedoch bestehen.
Gold und Silber unterliegen Marktpreisschwankungen. Hinzu kommen mögliche Kosten für Kauf, Verkauf, sichere Aufbewahrung und Versicherung. Bei extern verwahrten Edelmetallen sind außerdem die vertragliche Eigentumszuordnung und die Verwahrbedingungen entscheidend.
Die Bankenkrise in Paraguay ist deshalb kein Beleg dafür, dass der Goldpreis zwangsläufig steigen muss. Sie verdeutlicht vielmehr einen strukturellen Unterschied zwischen Bankforderungen und unmittelbar gehaltenen Sachwerten.
Auch die internationale Goldnachfrage wird von mehreren Faktoren bestimmt, darunter , Wechselkurse, Zentralbankkäufe und geopolitische Unsicherheit. Eine einzelne regionale Bankenkrise muss sich nicht messbar auf den Weltmarkt auswirken.
Die entscheidende Bewährungsprobe für Paraguays Finanzaufsicht
Mit der Einleitung des Abwicklungsverfahrens ist die Krise der Ueno Bank nicht automatisch beendet.
Die zuständigen Behörden müssen die Vermögenslage des Instituts klären, die Ansprüche der Einleger bearbeiten und mögliche Verantwortlichkeiten untersuchen.
Für das Vertrauen in das paraguayische Bankensystem dürfte entscheidend sein, wie zuverlässig die zugesagten Sicherungsmechanismen funktionieren und wie transparent die weiteren Entscheidungen kommuniziert werden.
Der Fall zeigt zudem eine Schwachstelle besonders schnell wachsender Finanzunternehmen: Digitale Reichweite und eine hohe Kundenzahl sind für sich genommen keine Belege für eine ausreichende Kapitalausstattung oder eine wirksame Risikokontrolle.
Paraguay steht damit vor einer doppelten Aufgabe. Die unmittelbaren Folgen für Bankkunden müssen bewältigt werden, während zugleich die Glaubwürdigkeit der Finanzaufsicht wiederhergestellt werden soll.
Für die internationalen Finanzmärkte bleibt vor allem relevant, ob sich die Schwierigkeiten auf Ueno begrenzen lassen oder weitere Institute und öffentliche Einrichtungen belastet werden.
20.11.2026 - Tobias Dalacker - edelmetalle-aktuell@muenzkauf.de
Weitere Artikel
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare
Quelle: https://blog.muenzkauf.de/Bankenkrise-Paraguay-2026--Ueno-Bank-Einlagen-und-Folgen-20112026t