
Börse heute – DAX zwischen Fed und EZB
Börsenbericht vom 29. Oktober 2026: US-Zinsen bleiben unverändert, Technologiewerte schwanken und die EZB steht vor ihrer Entscheidung.
Inhaltsverzeichnis
Frankfurt, 29. Oktober 2026, Vormittagsbericht: Die internationalen Aktienmärkte starten mit unterschiedlichen Vorzeichen in den Donnerstag. Nach der Zinsentscheidung der US-Notenbank Federal Reserve rückt nun die Europäische Zentralbank (EZB) in den Mittelpunkt. Gleichzeitig sorgen neue Quartalszahlen großer Technologieunternehmen für erhebliche Kursbewegungen. Der DAX zeigt sich zum Handelsbeginn vergleichsweise widerstandsfähig, während die asiatischen Börsen uneinheitlich tendieren und der Goldpreis unter Druck gerät.
Die entscheidende Frage für die Finanzmärkte lautet, ob die Zentralbanken angesichts hartnäckiger Inflationsrisiken länger an einem restriktiven geldpolitischen Kurs festhalten müssen. Die jüngsten Unternehmensberichte zeigen zudem, dass hohe Investitionen in künstliche Intelligenz nicht automatisch mit steigenden Gewinnen und Aktienkursen gleichzusetzen sind.
Besonders aufmerksam verfolgen Anleger heute die EZB-Zinsentscheidung, neue amerikanische Konjunkturdaten und die weiteren Quartalsergebnisse großer Konzerne. Auch der Ölmarkt bleibt angesichts geopolitischer Unsicherheiten ein wichtiger Einflussfaktor für Aktien, Anleihen und Edelmetalle.
DAX heute – Deutsche Börse zeigt sich widerstandsfähig
Der deutsche Leitindex DAX bewegt sich am Donnerstagvormittag in einem Marktumfeld, das von geldpolitischen Erwartungen und Unternehmensnachrichten geprägt ist. Nach den jüngsten Kursgewinnen versuchen die Anleger, die Folgen der amerikanischen Zinsentscheidung für europäische Aktien einzuordnen.
Die Federal Reserve hat ihren Leitzins am Mittwoch unverändert gelassen. Damit ist zwar eine wichtige Unsicherheit aus dem Markt genommen worden, gleichzeitig bleibt jedoch offen, wie die US-Notenbank auf die weiterhin erhöhte Inflation reagieren wird.
Für deutsche Aktiengesellschaften ist diese Entwicklung besonders relevant. Höhere internationale Finanzierungskosten können Investitionen verteuern, während Wechselkursbewegungen die Wettbewerbsfähigkeit exportorientierter Unternehmen beeinflussen.
Im DAX stehen heute unter anderem Unternehmen aus der Automobilindustrie, dem Finanzsektor und der Technologiebranche im Mittelpunkt. Quartalszahlen von Volkswagen, adidas und weiteren Unternehmen liefern neue Hinweise auf die wirtschaftliche Lage der deutschen Industrie.
Besondere Aufmerksamkeit erhält die Deutsche Bank. Eine niedrigere zusätzliche aufsichtsrechtliche Kapitalanforderung für 2027 wird am Markt positiv aufgenommen. Bei einzelnen Konsumgüter- und Chemiewerten zeigen sich dagegen Belastungen durch vorsichtigere Geschäftsaussichten.
Die unterschiedlichen Kursreaktionen verdeutlichen, dass Anleger zunehmend zwischen einzelnen Geschäftsmodellen unterscheiden. Eine allgemeine Verbesserung der Börsenstimmung bedeutet nicht zwangsläufig, dass sämtliche DAX-Unternehmen gleichermaßen profitieren.
Federal Reserve hält US-Leitzins unverändert
Die amerikanische Notenbank hat am 28. Oktober 2026 beschlossen, die Zielspanne für den Leitzins bei 3,75 bis 4,00 Prozent zu belassen. Die Entscheidung fiel mit zehn zu zwei Stimmen.
Die Federal Reserve bewertet die wirtschaftliche Entwicklung inzwischen etwas günstiger, weist allerdings weiterhin auf eine erhöhte Inflation hin. Damit bleibt die amerikanische Geldpolitik in einer schwierigen Ausgangslage: Einerseits soll die Preisstabilität wiederhergestellt werden, andererseits dürfen höhere Finanzierungskosten die Konjunktur nicht unnötig belasten.
Unter dem Vorsitz von Kevin Warsh signalisiert die Notenbank, dass weitere Entscheidungen von neuen Wirtschaftsdaten abhängen. An den Finanzmärkten wird deshalb bereits über eine mögliche Zinserhöhung im Dezember diskutiert.
Nach Reuters-Angaben wurde am Donnerstagmorgen zeitweise eine Wahrscheinlichkeit von rund 80 Prozent für eine solche Zinserhöhung eingepreist. Diese Markterwartung ist jedoch keine feststehende Entscheidung und kann sich mit neuen Inflations- und Konjunkturdaten deutlich verändern.
Die unmittelbare Reaktion der Wall Street fiel am Mittwoch moderat positiv aus. Der Dow Jones gewann nach Reuters-Angaben rund 0,19 Prozent, der S&P 500 etwa 0,28 Prozent und der technologielastige Nasdaq rund 0,27 Prozent.
Damit reagierten die Aktienmärkte zunächst erleichtert auf das Ausbleiben einer sofortigen Zinserhöhung. Die weiterhin bestehenden Inflationsrisiken begrenzen allerdings die geldpolitischen Spielräume.
Für die weitere Entwicklung sind insbesondere die amerikanischen Inflationsdaten, die Renditen von Staatsanleihen und die Aussagen der Notenbankvertreter entscheidend.
EZB-Zinsentscheidung heute im Mittelpunkt
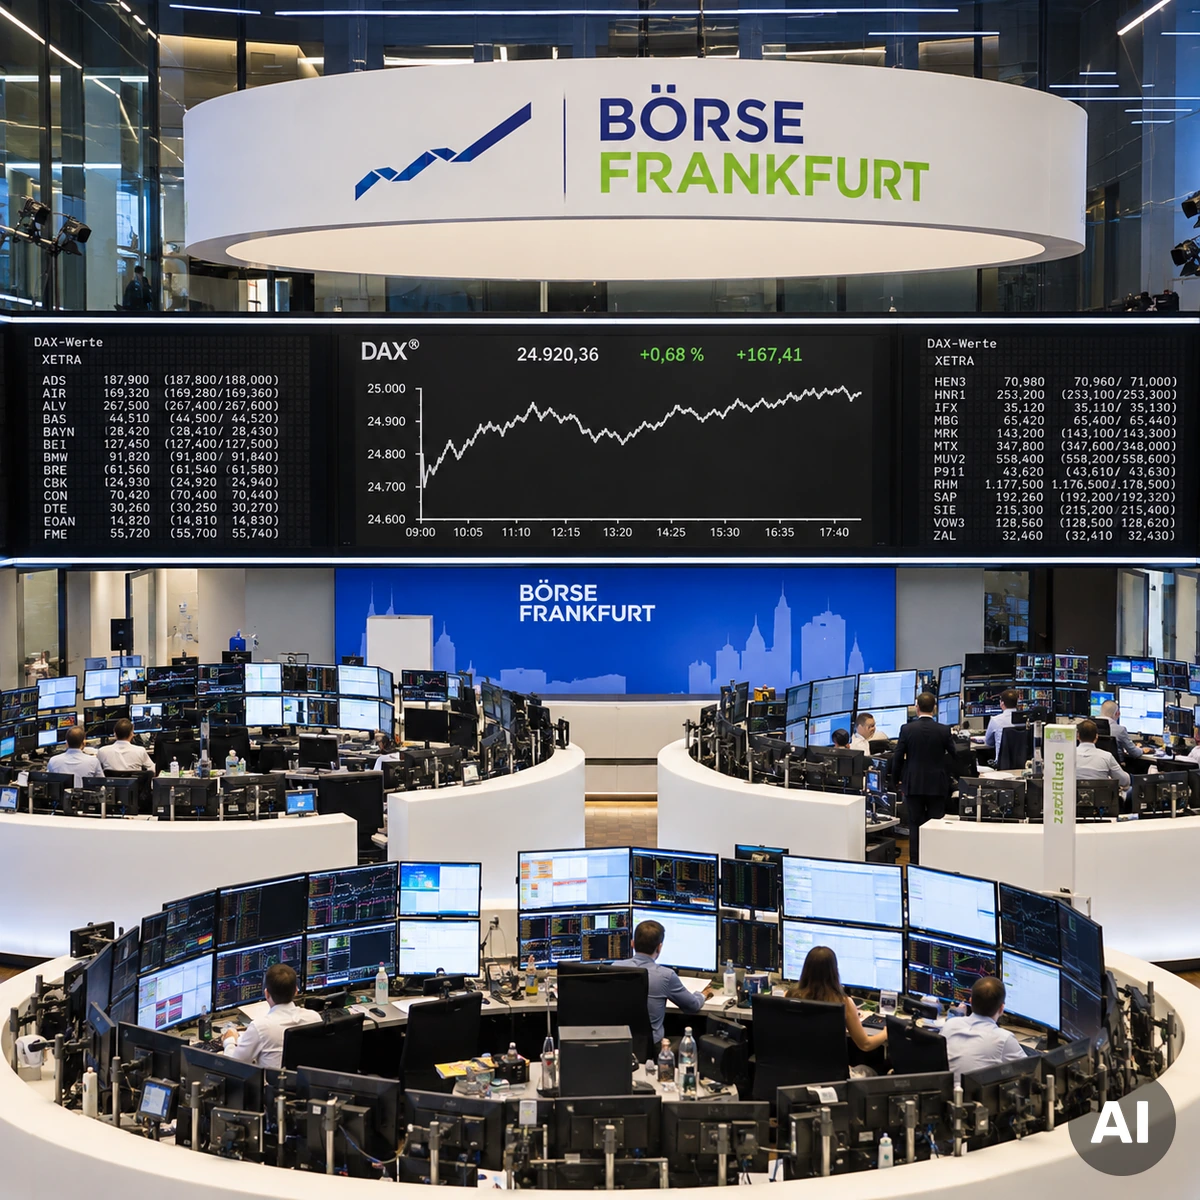
Nach der amerikanischen Notenbank richtet sich der Blick der europäischen Finanzmärkte auf die Europäische Zentralbank. Die Veröffentlichung ihrer geldpolitischen Entscheidung ist für heute um 14:15 Uhr mitteleuropäischer Zeit vorgesehen.
Zum Zeitpunkt dieses Vormittagsberichts liegt die neue Entscheidung noch nicht vor.
Die EZB muss unterschiedliche wirtschaftliche Entwicklungen innerhalb des Euroraums berücksichtigen. Während einzelne Volkswirtschaften weiterhin mit einer schwachen industriellen Nachfrage kämpfen, können hohe Energiepreise und anhaltender Kostendruck die Inflation verstärken.
Für die europäischen Finanzmärkte sind deshalb nicht nur mögliche Veränderungen der Leitzinsen entscheidend. Ebenso wichtig ist die Frage, wie die Notenbank die weitere Entwicklung der Verbraucherpreise, der Konjunktur und der Kreditvergabe einschätzt.
Eine restriktivere geldpolitische Kommunikation könnte die Renditen europäischer Staatsanleihen erhöhen und zinssensible Aktien belasten. Ein weniger restriktiver Ausblick könnte dagegen insbesondere Immobilienunternehmen und andere stark finanzierungsabhängige Branchen unterstützen.
Auch der Euro könnte auf die Entscheidung reagieren. Dabei kommt es vor allem auf den Unterschied zwischen den erwarteten Zinspfaden in Europa und den Vereinigten Staaten an.
Wall Street – Microsoft gewinnt, Alphabet enttäuscht
An der amerikanischen Börse bleibt die Entwicklung großer Technologieunternehmen einer der wichtigsten Kurstreiber. Nach dem regulären Handel am Mittwoch sorgten insbesondere die Geschäftszahlen von Microsoft und Alphabet für gegensätzliche Reaktionen.
Microsoft profitierte nachbörslich von vergleichsweise überzeugenden Geschäftszahlen und positiven Signalen aus dem Cloudgeschäft. Die Aktie legte zeitweise um rund drei Prozent zu.
Alphabet geriet dagegen erheblich unter Druck. Die Aktie der Google-Muttergesellschaft verlor nachbörslich ungefähr zehn Prozent, nachdem die Ergebnisse und die hohen Investitionsausgaben die Erwartungen der Anleger enttäuscht hatten.
Nach Reuters-Angaben entsprach die Kursreaktion zeitweise einem rechnerischen Börsenwertverlust von nahezu 400 Milliarden US-Dollar. Solche Veränderungen des Marktwerts sind allerdings keine tatsächlich abgeflossenen Unternehmensmittel, sondern ergeben sich aus der Bewertung sämtlicher Aktien zum jeweiligen Börsenkurs.
Die gegensätzlichen Reaktionen machen ein grundlegendes Problem der gegenwärtigen Technologiebewertungen sichtbar: Unternehmen investieren enorme Summen in Rechenzentren, Halbleiter und künstliche Intelligenz. Anleger erwarten jedoch zunehmend konkrete Nachweise, dass diese Investitionen zu zusätzlichen Umsätzen, höheren Margen und langfristig tragfähigen Erträgen führen.
Hohe Investitionsausgaben können den freien Cashflow kurzfristig belasten, selbst wenn Umsatz und operativer Gewinn steigen. Deshalb werden neben den klassischen Quartalsergebnissen inzwischen auch Investitionsbudgets, Cloudwachstum und Aussagen zur künftigen Profitabilität intensiv analysiert.
Für den weiteren Handel bleiben außerdem die anstehenden Ergebnisse von Amazon und Intel von Bedeutung. Sie könnten neue Hinweise auf die Nachfrage nach Cloudleistungen, Rechenkapazitäten und Halbleitern liefern.
Asiens Börsen reagieren unterschiedlich auf Technologiezahlen
Die asiatischen Aktienmärkte zeigten am Donnerstag ein uneinheitliches Bild. Während der japanische Aktienmarkt zeitweise zulegen konnte, standen südkoreanische und chinesische Börsen unter Druck.
Besonders deutlich wurde die unterschiedliche Entwicklung im Halbleitersektor. Der südkoreanische Speicherchiphersteller SK Hynix profitierte von starken Geschäftsergebnissen und positiven Erwartungen an die Nachfrage nach Hochleistungsspeichern.
Samsung Electronics geriet dagegen trotz hoher Gewinne unter Verkaufsdruck. Anleger reagierten enttäuscht auf die Aussagen des Unternehmens zur weiteren Kapitalverwendung und zu möglichen zusätzlichen Ausschüttungen an die Aktionäre.
Der südkoreanische Leitindex KOSPI wurde dadurch belastet. Auch die Entwicklung amerikanischer Technologiefutures beeinflusste die Stimmung in der Region.
Für die globalen Aktienmärkte hat der asiatische Halbleitersektor eine besondere Bedeutung. Speicherchips und leistungsfähige Prozessoren gehören zu den zentralen Komponenten moderner Rechenzentren. Veränderungen der Nachfrage können deshalb Auswirkungen auf zahlreiche Unternehmen entlang der internationalen Lieferketten haben.
Die Entwicklung zeigt zugleich, dass die wirtschaftlichen Perspektiven der künstlichen Intelligenz differenziert betrachtet werden müssen. Während einzelne Zulieferer unmittelbar von steigenden Bestellungen profitieren, stehen große Technologiekonzerne unter dem Druck, ihre hohen Investitionen wirtschaftlich zu rechtfertigen.
Goldpreis unter Druck – Zinsfantasie belastet Edelmetalle
Der Goldpreis gab am Donnerstagmorgen nach. Reuters berichtete von einem Rückgang um rund ein Prozent, während Anleger die Aussagen der amerikanischen Notenbank auswerteten und auf neue US-Inflationsdaten warteten.
Die Aussicht auf längerfristig hohe oder sogar weiter steigende Leitzinsen stellt für Gold einen wichtigen Belastungsfaktor dar. Da das Edelmetall selbst keine laufenden Zinserträge abwirft, erhöhen attraktiv verzinste Anleihen die Opportunitätskosten einer Goldhaltung.
Entscheidend sind dabei nicht allein die nominalen Zinsen. Besonders wichtig ist die Entwicklung der realen Renditen, also der um Inflationserwartungen bereinigten Verzinsung.
Steigende reale Renditen können die Nachfrage nach Gold dämpfen. Sinkende reale Renditen oder zunehmende Zweifel an der wirtschaftlichen Stabilität können das Edelmetall dagegen unterstützen.
Zusätzlich beeinflusst der amerikanische Dollar die internationale Goldnachfrage. Da Gold überwiegend in US-Dollar gehandelt wird, verändert ein stärkerer oder schwächerer Dollar die Kaufkraft von Anlegern außerhalb des Dollarraums.
Allerdings ist der Zusammenhang nicht mechanisch. In Phasen ausgeprägter geopolitischer Unsicherheit können Gold und US-Dollar gleichzeitig gefragt sein.
Der jüngste Preisrückgang muss deshalb im Zusammenhang mit den geldpolitischen Erwartungen, der Entwicklung der Anleiherenditen und der allgemeinen Risikobereitschaft betrachtet werden.
Eine ausführlichere Einordnung der jüngsten Edelmetallentwicklung bietet der Edelmetall-Abendbericht vom 28. Oktober 2026.
Silber zwischen Industriebedarf und Geldpolitik
Auch der Silbermarkt bleibt stark von der internationalen Geldpolitik beeinflusst. Anders als Gold besitzt Silber jedoch eine besonders ausgeprägte industrielle Nachfrageseite.
Das Edelmetall wird unter anderem in der Elektronik, bei elektrischen Kontakten, in der Photovoltaik und in verschiedenen industriellen Anwendungen eingesetzt.
Dadurch wirken zwei unterschiedliche Kräfte auf den Silberpreis. Einerseits beeinflussen Zinsen, Dollar und Investmentnachfrage die Preisentwicklung. Andererseits verändern Konjunkturerwartungen und industrielle Produktionszahlen den Bedarf an Silber.
Eine schwächere Weltkonjunktur kann die industrielle Nachfrage belasten, während strukturelle Entwicklungen wie die Elektrifizierung und der Ausbau bestimmter Technologien längerfristig zusätzliche Einsatzmöglichkeiten schaffen.
Die Bedeutung der einzelnen Nachfragebereiche darf allerdings nicht mit einer garantierten Preisentwicklung gleichgesetzt werden. Höhere Materialeffizienz, technologische Veränderungen, Recycling und Substitution können den Silberbedarf ebenfalls beeinflussen.
Gerade in einem Umfeld unsicherer Zinsaussichten kann Silber deshalb stärkere Kursschwankungen zeigen als Gold.
Ölpreis bleibt ein Risiko für Inflation und Aktienmärkte
Die internationalen Energiemärkte bleiben angespannt. Am Donnerstag gaben die Ölpreise zeitweise nach, nachdem Hoffnungen auf neue diplomatische Gespräche zwischen den Vereinigten Staaten und Iran aufgekommen waren.
Reuters meldete am Morgen einen Brent-Ölpreis von ungefähr 114 US-Dollar je Barrel. Die Notierungen unterliegen allerdings erheblichen kurzfristigen Schwankungen.
Die geopolitische Lage bleibt ein wesentlicher Risikofaktor. Mögliche Störungen wichtiger Transportwege, Unsicherheit über Fördermengen und Veränderungen der internationalen Nachfrage können erhebliche Auswirkungen auf die Energiepreise haben.
Für die Aktienmärkte entsteht daraus ein komplexes Bild. Energieproduzenten können von hohen Verkaufspreisen profitieren, während Unternehmen mit großem Energiebedarf steigende Produktions- und Transportkosten tragen müssen.
Besonders betroffen sind beispielsweise Teile der Chemieindustrie, der Luftfahrt und energieintensive Industriebetriebe.
Hohe Ölpreise können außerdem die Inflation verstärken. Dadurch entsteht zusätzlicher Druck auf Zentralbanken, die Geldpolitik restriktiv zu halten.
Für Deutschland ist dieser Zusammenhang besonders relevant, weil die Wettbewerbsfähigkeit energieintensiver Unternehmen stark von den internationalen Energiepreisen abhängt.
Anleihemärkte – Renditen werden zum entscheidenden Signal
Neben Aktien und Rohstoffen verdienen die internationalen Anleihemärkte besondere Aufmerksamkeit. Die Reaktion amerikanischer Staatsanleihen auf die Fed-Entscheidung zeigt, dass Anleger weiterhin über die zukünftige Entwicklung von Inflation und Leitzinsen diskutieren.
Steigende Anleiherenditen können Aktienbewertungen belasten. Das gilt besonders für Unternehmen, deren erwartete Gewinne weit in der Zukunft liegen und deshalb stärker auf Veränderungen des verwendeten Diskontierungszinses reagieren.
Technologieunternehmen mit hohen Wachstumserwartungen gehören häufig zu dieser Gruppe.
Gleichzeitig beeinflussen höhere Renditen die Finanzierungskosten von Staaten, Unternehmen und privaten Haushalten. Eine anhaltend restriktive Geldpolitik kann damit die Kreditnachfrage und die Investitionstätigkeit dämpfen.
Für die kommenden Handelstage wird deshalb entscheidend sein, ob die Renditen nach den Zentralbankentscheidungen weiter steigen oder sich stabilisieren.
Eine besondere Rolle spielt die amerikanische Zinsstrukturkurve. Verändert sich der Abstand zwischen kurzfristigen und langfristigen Renditen, kann dies Hinweise darauf geben, wie die Märkte Wachstum, Inflation und zukünftige Geldpolitik einschätzen.
Deutsche Unternehmen zwischen Exportdruck und Konjunktursorgen
Für den deutschen Aktienmarkt sind die internationalen Entwicklungen eng mit der wirtschaftlichen Lage im Inland verbunden.
Die exportorientierte Industrie reagiert empfindlich auf Veränderungen der Nachfrage in China, den Vereinigten Staaten und anderen wichtigen Absatzmärkten.
Die Automobilindustrie steht gleichzeitig vor strukturellen Herausforderungen durch neue Antriebstechnologien, internationalen Wettbewerb und hohe Investitionen.
Auch die Chemiebranche und der Maschinenbau müssen ihre Wettbewerbsfähigkeit in einem Umfeld erhöhter Energie- und Finanzierungskosten sichern.
Die laufende Berichtssaison bietet daher wichtige Einblicke in die tatsächliche wirtschaftliche Entwicklung. Entscheidend sind nicht nur die veröffentlichten Umsätze und Gewinne, sondern auch Auftragseingänge, Margen, Investitionspläne und die Prognosen für die kommenden Quartale.
Für Anleger ist dabei die Unterscheidung zwischen konjunkturellen und strukturellen Problemen wichtig. Eine vorübergehende Nachfrageschwäche kann sich mit einer wirtschaftlichen Erholung abschwächen. Dauerhafte Veränderungen der Wettbewerbsbedingungen erfordern dagegen häufig umfangreiche Anpassungen der Unternehmen.
Welche Wirtschaftsdaten heute wichtig werden
Der weitere Börsentag dürfte vor allem durch neue geldpolitische Signale und amerikanische Konjunkturdaten geprägt werden.
Im Mittelpunkt steht die EZB-Entscheidung am frühen Nachmittag. Anschließend werden die Aussagen der Notenbank zur Inflation und zum weiteren geldpolitischen Kurs analysiert.
Aus den Vereinigten Staaten werden außerdem neue Angaben zur Wirtschaftsleistung und zur Preisentwicklung erwartet. Insbesondere der für die Federal Reserve wichtige PCE-Preisindikator kann die Zinserwartungen verändern.
Stärker als erwartete Inflationsdaten könnten die Spekulationen über eine weitere Zinserhöhung verstärken. Schwächere Daten könnten dagegen die Erwartungen an den künftigen geldpolitischen Kurs verändern.
Allerdings reagieren die Finanzmärkte nicht immer eindeutig auf einzelne Veröffentlichungen. Eine robuste Konjunktur kann Unternehmensgewinne unterstützen, zugleich aber die Wahrscheinlichkeit längerfristig hoher Zinsen erhöhen.
Deshalb kommt es auf die Kombination aus Wachstum, Inflation, Arbeitsmarkt und Unternehmensgewinnen an.
Ausblick – Was die Börsen am Nachmittag bewegen könnte
Für den weiteren Handel am 29. Oktober zeichnen sich mehrere mögliche Entwicklungen ab.
Sollte die EZB eine weniger restriktive Haltung erkennen lassen, könnten insbesondere zinssensible europäische Aktien Unterstützung erhalten. Ein deutlicher Hinweis auf anhaltende Inflationsrisiken könnte dagegen die Anleiherenditen und den Euro beeinflussen.
In den Vereinigten Staaten werden neue Wirtschaftsdaten darüber entscheiden, ob die Erwartung einer möglichen Zinserhöhung im Dezember bestehen bleibt.
Bei Technologieaktien dürfte sich die Aufmerksamkeit weiterhin auf die hohen Investitionsausgaben für künstliche Intelligenz richten. Die Reaktionen auf Microsoft und Alphabet zeigen, wie stark einzelne Unternehmensmeldungen inzwischen auf die gesamte Marktstimmung ausstrahlen können.
Für den DAX bleibt außerdem die heimische Berichtssaison entscheidend. Positive Geschäftszahlen könnten einzelne Werte stützen, während schwache Ausblicke auf die deutsche und internationale Konjunktur zusätzlichen Druck ausüben könnten.
Gold und Silber dürften besonders empfindlich auf Veränderungen der amerikanischen Zinserwartungen, des Dollars und der realen Anleiherenditen reagieren.
Fazit – Die Geldpolitik bestimmt die nächste Börsenphase
Der Börsentag am 29. Oktober 2026 steht im Zeichen zweier großer Zentralbanken. Die Federal Reserve hat ihre Leitzinsen unverändert gelassen und zugleich die Unsicherheit über den weiteren geldpolitischen Kurs bestehen lassen. Nun muss die Europäische Zentralbank ihre eigene Antwort auf die wirtschaftlichen und inflationären Herausforderungen des Euroraums geben.
Gleichzeitig zeigt die internationale Berichtssaison, dass die Erwartungen an Technologieunternehmen außerordentlich hoch bleiben. Die deutlichen nachbörslichen Kursbewegungen bei Alphabet und Microsoft unterstreichen, wie unterschiedlich die Märkte auf Investitionsausgaben, Wachstum und Profitabilität reagieren.
Für die deutschen Aktienmärkte entsteht daraus eine anspruchsvolle Ausgangslage. Der DAX profitiert von der internationalen Risikobereitschaft, bleibt jedoch von der Entwicklung der Zinsen, der Energiepreise und der Konjunkturaussichten abhängig.
Die wichtigste Erkenntnis des Vormittags: Nicht allein die aktuellen Zinssätze, sondern vor allem die Erwartungen an die kommenden Monate entscheiden über die Richtung der Finanzmärkte. Mit der EZB-Entscheidung und neuen US-Wirtschaftsdaten stehen bereits die nächsten wichtigen Impulse bevor.
Redaktionsstand: 29. Oktober 2026, ca. 10:44 Uhr MEZ. Kursbewegungen und Markterwartungen beziehen sich auf die jeweils verfügbaren Meldungen und können sich im Tagesverlauf verändern. Dieser Bericht dient ausschließlich der Information und stellt keine Anlageberatung dar.
Quellen und weiterführende Informationen: Reuters, Marktberichte vom 28. und 29. Oktober 2026; Associated Press, internationale Börsenberichterstattung vom 29. Oktober 2026; Europäische Zentralbank – geldpolitische Entscheidungen; Federal Reserve, Zinsentscheidung vom 28. Oktober 2026.
29.10.2026 - Rina Teitscheid - edelmetalle-aktuell@muenzkauf.de
Weitere Artikel
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare
Quelle: https://blog.muenzkauf.de/Boerse-heute-29102026-DAX-Fed-EZB-Aktien-und-Gold-im-Fokus-29102026