
Indiens Goldkredite wachsen rasant
Goldschmuck wird zum wichtigen Finanzierungsinstrument. Neue Bankdaten zeigen ein starkes Kreditwachstum und Risiken für den Goldmarkt.
Inhaltsverzeichnis
Goldschmuck liegt in Indien längst nicht mehr nur in privaten Schmuckkästchen oder Banktresoren. Immer häufiger dient er als Sicherheit für Kredite. Banken und spezialisierte Finanzunternehmen haben ihre Geschäfte mit goldbesicherten Darlehen in den vergangenen beiden Jahren erheblich ausgeweitet. Nach einer am 11. November 2026 veröffentlichten Untersuchung von SBI Research erreichte der ausstehende Kreditbestand im September rund 9,5 Billionen indische Rupien. Im Mai 2024 waren es erst etwa 2,5 Billionen Rupien gewesen.
Die Entwicklung hat weitreichende wirtschaftliche Folgen. Für indische Haushalte eröffnet Goldschmuck einen zusätzlichen Zugang zu Liquidität. Kreditinstitute erschließen ein wachsendes Geschäftsfeld, während die internationale Edelmetallwirtschaft eine ungewöhnliche Veränderung beobachtet: Gold kann zur Finanzierung des täglichen Lebens dienen, ohne dass es verkauft oder eingeschmolzen werden muss.
Gerade dieser Zusammenhang gewinnt 2026 an Bedeutung. Obwohl das Edelmetall im Jahresvergleich erheblich teurer geworden ist, bleibt das Goldrecycling in Indien schwach. Statt Schmuck gegen Bargeld zu verkaufen, nutzen viele Besitzer den gestiegenen für die Aufnahme eines Darlehens.
Goldkredite erreichen 9,5 Billionen Rupien
Die jüngsten Zahlen verdeutlichen das Tempo der Expansion. Nach Angaben von SBI Research, die auf Daten der Reserve Bank of India (RBI) beruhen, beliefen sich die ausstehenden Kredite gegen Goldschmuck bei Banken im September 2026 auf etwa 5,8 Billionen Rupien. Nichtbank-Finanzunternehmen, sogenannte Non-Banking Financial Companies (NBFCs), kamen auf weitere 3,7 Billionen Rupien.
Im Mai 2024 hatte das Kreditvolumen der Banken lediglich rund 1,1 Billionen Rupien betragen. Die entsprechenden Forderungen der Nichtbanken lagen damals bei etwa 1,4 Billionen Rupien. Das gesamte erfasste Kreditvolumen hat sich damit innerhalb von rund 28 Monaten nahezu vervierfacht.
Auch zwischen März und September 2026 setzte sich die Expansion fort. Der gemeinsame Kreditbestand erhöhte sich von 7,7 auf 9,5 Billionen Rupien. Besonders auffällig ist die zunehmende Bedeutung regulärer Banken, die inzwischen einen größeren Anteil am erfassten Geschäft halten als die spezialisierten Nichtbank-Finanzunternehmen.
Diese Angaben beschreiben ausstehende Kreditforderungen, nicht die innerhalb eines Jahres neu ausgezahlten Darlehen. Sie lassen außerdem keine unmittelbaren Rückschlüsse auf die Zahl der verpfändeten Schmuckstücke oder deren Gesamtgewicht zu.
Die vollständige Untersuchung enthält der SBI-Research-Bericht vom 11. November 2026. Die Entwicklung der Goldkredite wird dort auf Seite 23 anhand der RBI-Daten dargestellt.
Warum ausgerechnet Goldschmuck als Kreditsicherheit dient
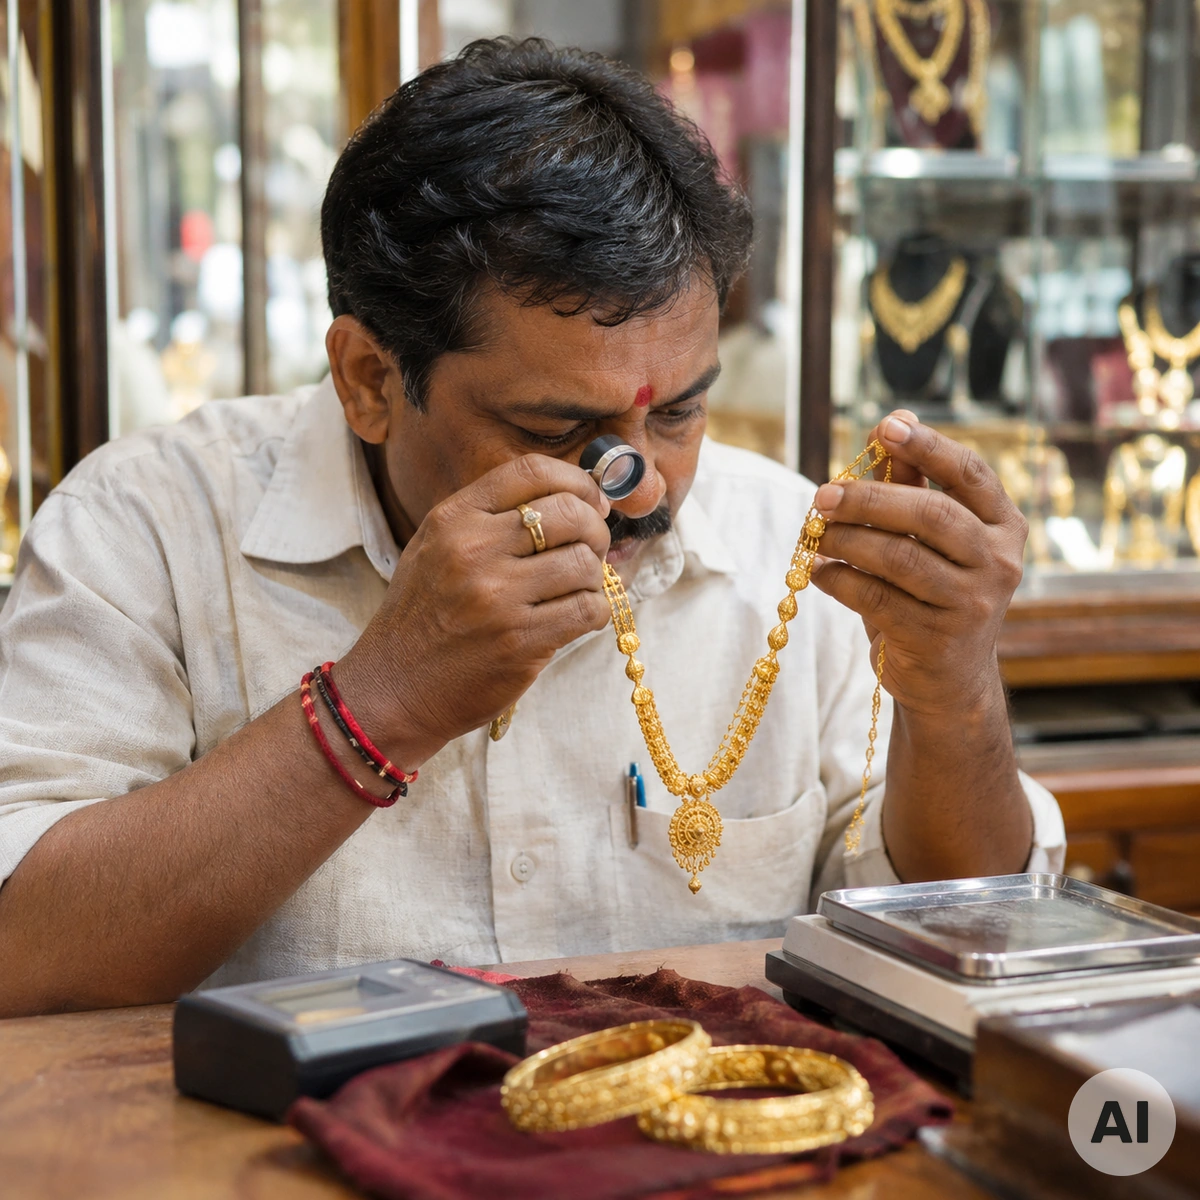
Gold besitzt in Indien eine besondere wirtschaftliche und gesellschaftliche Stellung. Hochwertiger Schmuck wird traditionell zu Hochzeiten, religiösen Festen und familiären Anlässen erworben. Häufig bleibt er über Generationen im Familienbesitz. Neben seinem dekorativen Wert übernimmt er dadurch die Funktion einer privaten Vermögensreserve.
Diese Reserve lässt sich unter bestimmten Voraussetzungen für eine Kreditaufnahme nutzen. Der Besitzer hinterlegt geeigneten Schmuck bei einem Kreditinstitut, das den Goldgehalt und den Materialwert prüft. Auf dieser Grundlage kann ein Darlehen gewährt werden.
Für Kreditnehmer liegt ein wesentlicher Vorteil darin, dass sie das Edelmetall nicht endgültig verkaufen müssen. Nach vollständiger Rückzahlung des Darlehens und der vereinbarten Kosten erhalten sie die hinterlegte Sicherheit zurück.
Ein solches Verfahren kann insbesondere für Selbstständige, kleinere Gewerbebetriebe oder Haushalte interessant sein, die kurzfristig Geld benötigen. Das hinterlegte Edelmetall dient dabei als Sicherheit für eine Rückzahlungsverpflichtung.
Die Finanzierung bleibt jedoch kostenpflichtig und mit Risiken verbunden. Wer Zinsen und Tilgung nicht vertragsgemäß leistet, riskiert letztlich den Verlust des verpfändeten Schmucks. Gerade bei familiären Erbstücken kann dies weit über den reinen Materialwert hinausgehen.
Steigende Goldpreise vergrößern den finanziellen Spielraum
Ein wesentlicher Treiber des Kreditbooms ist die Entwicklung des Goldpreises. Steigt der Wert des hinterlegten Edelmetalls, erhöht sich grundsätzlich auch die mögliche Kreditsicherheit. Kreditnehmer können dadurch unter Umständen größere Darlehen aufnehmen, ohne zusätzliche Schmuckstücke hinterlegen zu müssen.
Das bedeutet allerdings nicht, dass die Kreditmenge im gleichen Verhältnis wie der Goldpreis wächst. Entscheidend sind neben dem Materialwert auch die Beleihungsgrenzen, die Kreditwürdigkeit des Antragstellers, die und die jeweiligen Vergabebedingungen.
Die Reserve Bank of India stellte in ihrem geldpolitischen Bericht vom Oktober 2026 ausdrücklich fest, dass der gestiegene Goldwert zur Expansion dieses Kreditsegments beigetragen hat. Zusätzlich beeinflussen die seit April 2026 anzuwendenden regulatorischen Vorgaben die Kreditvergabe.
Die hohe Wachstumsrate ist deshalb nicht zwangsläufig ein Zeichen dafür, dass entsprechend mehr Haushalte erstmals Gold beleihen. Auch bestehende Kreditnehmer können aufgrund höher bewerteter Sicherheiten zusätzliche Mittel aufnehmen oder bereits vorhandene Darlehen erneuern.
Genau diese Entwicklung verdient besondere Aufmerksamkeit. Eine Kreditexpansion, die zu einem erheblichen Teil auf höheren Sicherheitenwerten beruht, ist anders zu beurteilen als ein Wachstum, das ausschließlich durch steigende Einkommen oder zusätzliche produktive Investitionen getragen wird.
Neue Kreditregeln sollen Risiken begrenzen
Die indische Zentralbank hat die Vorschriften für Darlehen gegen Gold- und Silbersicherheiten vereinheitlicht. Die im Juni 2025 veröffentlichten Richtlinien mussten spätestens zum 1. April 2026 umgesetzt werden. Sie gelten unter anderem für Geschäftsbanken, Genossenschaftsbanken und verschiedene Nichtbank-Finanzunternehmen.
Bei Verbraucherkrediten gegen geeignete Edelmetallsicherheiten hängen die maximal zulässigen Beleihungsquoten von der Höhe des gesamten Darlehens ab. Bis zu einem Kreditbetrag von 250.000 Rupien dürfen höchstens 85 Prozent des maßgeblichen Sicherheitenwerts beliehen werden. Bei Beträgen über 250.000 bis einschließlich 500.000 Rupien beträgt die Obergrenze 80 Prozent. Für höhere Verbraucherkredite liegt sie bei 75 Prozent.
Diese sogenannten Loan-to-Value-Grenzen sollen verhindern, dass der Umfang eines Darlehens den Wert seiner Sicherheit zu stark ausschöpft. Die Vorgaben müssen während der Kreditlaufzeit eingehalten werden.
Bei der Bewertung zählt grundsätzlich nur der tatsächliche Gold- oder Silbergehalt. Edelsteine, Schmuckdesign und andere nichtmetallische Bestandteile dürfen den anrechenbaren Sicherheitenwert nicht erhöhen.
Die RBI begrenzt außerdem, welche Gegenstände angenommen werden dürfen. Die reguläre Kreditvergabe gegen Gold- oder Silberbarren als Primärmetall ist grundsätzlich untersagt. Zulässig sind bestimmte Schmuckstücke, Ziergegenstände und Münzen innerhalb der festgelegten Grenzen. Für einzelne industrielle Finanzierungsformen bestehen gesonderte Regelungen.
Die Einzelheiten sind in den Richtlinien der Reserve Bank of India zur Beleihung von Gold und Silber festgelegt.
Wachsende Risiken für Banken und Kreditnehmer
Mit der Ausweitung des Kreditgeschäfts steigt auch die wirtschaftliche Bedeutung möglicher Zahlungsausfälle. Ein hoher Goldwert bietet dem Kreditgeber zwar eine materielle Sicherheit, ersetzt aber nicht die Fähigkeit des Kreditnehmers, Zinsen und Tilgung zu leisten.
Besonders problematisch kann die Situation werden, wenn mehrere Belastungen gleichzeitig auftreten. Sinkende Einkommen, steigende Lebenshaltungskosten oder ein rückläufiger Goldpreis könnten die finanzielle Lage bereits verschuldeter Haushalte verschlechtern.
Für Banken kommt ein zusätzliches Risiko hinzu: Bei einer deutlichen Goldpreiskorrektur verliert die hinterlegte Sicherheit an Wert. Je höher das Verhältnis zwischen Kreditsumme und Sicherheitenwert, desto geringer ist der verbleibende finanzielle Puffer.
Auch die tatsächliche Verwertung der Sicherheiten ist nicht vollkommen risikofrei. Zwischen Bewertung, möglichem und Versteigerung kann sich der Goldpreis verändern. Hinzu kommen Prüf-, Lager-, Verwaltungs- und Verwertungskosten.
Die RBI verpflichtet regulierte Kreditgeber deshalb unter anderem zu nachvollziehbaren Bewertungsverfahren, dokumentierten Sicherheitenprüfungen und Regeln für die Rückgabe beziehungsweise Versteigerung hinterlegter Edelmetalle.
Der Boom der Goldkredite ist somit nicht automatisch Ausdruck einer akuten Kreditkrise. Er macht aber deutlich, wie stark ein steigender Edelmetallpreis die Bilanzentwicklung von Finanzinstituten beeinflussen kann.
Warum Indiens Goldrecycling trotz hoher Preise zurückgeht
Die Entwicklung am Kreditmarkt zeigt sich auch in den jüngsten internationalen Goldstatistiken. Nach Angaben des World Gold Council ging die indische Goldrecyclingmenge im dritten Quartal 2026 gegenüber dem entsprechenden Vorjahresquartal um zwölf Prozent zurück.
Weltweit sank das Goldrecycling im gleichen Zeitraum um acht Prozent auf rund 314 Tonnen. In Europa nahm das Recycling dagegen um zwölf Prozent zu. Der Goldmarkt entwickelt sich regional also keineswegs einheitlich.
Für Indien nennt der World Gold Council mehrere Gründe: Neben den jüngsten Goldpreisbewegungen spielt die zunehmende Bereitschaft eine Rolle, Gold als Kreditsicherheit zu hinterlegen. Hinzu kommt der Tausch alter Schmuckstücke gegen neue Ware, der statistisch nicht automatisch als zusätzliches Goldrecycling erfasst wird.
Ein Darlehen gegen Goldschmuck erzeugt zunächst kein neues physisches Goldangebot. Das Edelmetall wechselt lediglich vom privaten Besitz in die Verwahrung eines Kreditinstituts beziehungsweise bleibt dem Eigentümer als Sicherheit zugeordnet. Es wird weder gefördert noch zwingend eingeschmolzen oder dem internationalen Goldmarkt zugeführt.
Erst wenn Gold tatsächlich verkauft und der Wiederverwertung zugeführt wird, entsteht daraus ein entsprechender Recyclingzufluss.
Für den weltweiten Goldmarkt ist diese Unterscheidung bedeutsam. Hohe Goldpreise müssen nicht automatisch zu einem entsprechend großen Angebot aus führen. Wenn Besitzer das Metall als Vermögensreserve behalten und stattdessen beleihen, kann die zusätzliche Recyclingmenge trotz hoher Bewertungen begrenzt bleiben.
Indiens Schmuckwirtschaft zwischen Konsum und Finanzierung
Der Kreditboom fällt mit einem deutlichen Rückgang der indischen Goldschmucknachfrage zusammen. Nach Angaben des World Gold Council wurden im dritten Quartal 2026 rund 100 Tonnen Gold in Form von Schmuck nachgefragt. Das entspricht einem Rückgang von 20 Prozent gegenüber dem Vorjahresquartal.
Die hohen Goldpreise belasten damit einerseits den Kauf neuer Schmuckstücke, während sie andererseits den Beleihungswert vorhandener Goldbestände erhöhen. Für Haushalte entsteht eine wirtschaftlich interessante, aber nicht risikolose Konstellation: Bereits vorhandenes Gold kann kurzfristige Liquidität ermöglichen, obwohl neue Schmuckanschaffungen zunehmend teuer werden.
Auch Hersteller und Händler müssen auf diese Veränderungen reagieren. Die steigenden Materialkosten beeinflussen die Finanzierung ihrer Warenbestände, die Größe der angebotenen Schmuckstücke und die Nachfrage nach unterschiedlichen Goldlegierungen.
Welche Auswirkungen das auf die internationale Schmuckwirtschaft hat, erläutert unser Beitrag über die Folgen hoher Goldpreise für Hersteller, Händler und Schmuckkäufer.
Die Verbindung von Schmuckhandel und Kreditwirtschaft könnte künftig auch die Preisbildung innerhalb des indischen Edelmetallmarktes stärker beeinflussen. Entscheidend bleibt dabei, ob zusätzliche Kredite für produktive Investitionen, kurzfristige Liquiditätsbedürfnisse oder die Umschuldung bereits bestehender Verbindlichkeiten genutzt werden.
Was Indiens Kreditboom für den internationalen Goldmarkt bedeutet
Indien gehört traditionell zu den wichtigsten Verbrauchermärkten für Gold. Veränderungen im dortigen Umgang mit dem Edelmetall können deshalb Auswirkungen auf internationale Handelsströme und die Nachfrage nach physischem Gold haben.
Ein wachsender Goldkreditmarkt bedeutet allerdings nicht, dass automatisch mehr Gold importiert wird. Werden vorhandene Schmuckbestände lediglich beliehen, verändert sich zunächst deren wirtschaftliche Nutzung, nicht die physische Goldmenge.
Anders kann die Situation aussehen, wenn Kreditnehmer aufgrund steigender Verschuldung ihre Sicherheiten nicht mehr auslösen können. Dann könnten Finanzinstitute unter den geltenden rechtlichen Voraussetzungen verpfändetes Gold verwerten. Bei entsprechend großen Mengen wäre ein zusätzlicher Zufluss zum Recyclingmarkt möglich. Aus den bisher vorliegenden Daten lässt sich ein solches Szenario jedoch nicht als bevorstehende Entwicklung ableiten.
Ein weiterer wichtiger Faktor ist die Stabilität des indischen Finanzsystems. Goldbesicherte Kredite können den Zugang zu Finanzierungsmöglichkeiten verbessern, sie können aber auch zusätzliche Abhängigkeiten vom Goldpreis schaffen. Für Kreditinstitute wird daher die Qualität der Darlehen mindestens ebenso wichtig wie der Marktwert des hinterlegten Metalls.
Die kommenden Kreditstatistiken werden zeigen, ob sich das starke Wachstum fortsetzt oder allmählich abschwächt. Für den Edelmetallmarkt ist vor allem relevant, welcher Anteil des privaten Goldbestands dauerhaft als Sicherheit genutzt wird und welche Mengen tatsächlich in den Verkauf oder das Recycling gelangen.
Häufige Fragen zu Goldkrediten in Indien
Wie funktioniert ein Goldkredit in Indien?
Bei einem Goldkredit hinterlegt der Kreditnehmer geeigneten Goldschmuck oder andere zulässige Edelmetallgegenstände als Sicherheit. Das Kreditinstitut prüft Gewicht und Feingehalt und bestimmt daraus den anrechenbaren Materialwert. Nach vollständiger Rückzahlung des Darlehens und der vereinbarten Kosten wird die Sicherheit zurückgegeben.
Wie hoch darf ein Goldkredit im Verhältnis zum Goldwert sein?
Für Verbraucherkredite gelten nach den RBI-Richtlinien gestaffelte Höchstgrenzen. Bis 250.000 Rupien dürfen höchstens 85 Prozent des maßgeblichen Sicherheitenwerts beliehen werden, bei Beträgen über 250.000 bis 500.000 Rupien höchstens 80 Prozent und bei höheren Beträgen höchstens 75 Prozent. Für andere Kreditarten können abweichende Anforderungen gelten.
Was passiert, wenn ein Goldkredit nicht zurückgezahlt wird?
Bei einem Zahlungsausfall kann das Kreditinstitut die hinterlegte Sicherheit nach den geltenden Vorschriften und Vertragsbedingungen verwerten. Dazu gehört unter bestimmten Voraussetzungen auch eine Versteigerung. Kreditnehmer können dadurch ihren Goldschmuck verlieren. Die indischen Vorschriften enthalten unter anderem Anforderungen an Benachrichtigung, Verwertungsverfahren und Abrechnung.
Erhöhen Goldkredite die weltweite Goldnachfrage?
Nicht unmittelbar. Bei einem Goldkredit wird bereits vorhandenes Edelmetall als Sicherheit genutzt. Es entsteht dadurch weder eine zusätzliche Goldförderung noch zwangsläufig ein neuer Goldkauf. Goldkredite können aber indirekt das Marktgeschehen beeinflussen, etwa wenn Besitzer ihr Gold nicht verkaufen und dadurch weniger Material dem Recyclingmarkt zuführen.
16.11.2026 - Rina Teitscheid - edelmetalle-aktuell@muenzkauf.de
Weitere Artikel
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare
Quelle: https://blog.muenzkauf.de/Indiens-Goldkredite-boomen-Goldschmuck-als-Sicherheit-16112026