
Silber und Mehrwertsteuer – lohnt sich der Kauf?
Warum Silber anders als Gold besteuert wird, seit wann 19 Prozent gelten und was Anleger beim Kauf und Verkauf beachten müssen
Silber gilt seit Jahrhunderten als wertvolles Edelmetall. Es wird für Münzen und Barren verwendet, dient als industrieller Rohstoff und spielt für private Anleger eine wichtige Rolle. Doch wer in Deutschland physisches Silber kauft, stößt auf einen entscheidenden Unterschied zu Gold: Während bestimmtes Anlagegold von der Umsatzsteuer befreit ist, unterliegen Silberbarren und viele Silbermünzen grundsätzlich 19 Prozent Mehrwertsteuer.
Diese steuerliche Ungleichbehandlung hat erhebliche wirtschaftliche Folgen. Schon beim Kauf entsteht für private Anleger eine zusätzliche Belastung, die eine spätere Wertsteigerung zunächst ausgleichen muss. Gleichzeitig existieren Sonderregelungen wie die Differenzbesteuerung, die den tatsächlichen Steueranteil im Verkaufspreis verändern können.
Seit wann gilt die Mehrwertsteuer auf Silber? Warum wurde die frühere Begünstigung von Silbermünzen abgeschafft? Welche Unterschiede bestehen zwischen Silberbarren, Anlagemünzen und Sammlermünzen? Und kann Silber trotz dieser steuerlichen Belastung eine sinnvolle langfristige Sachwertanlage sein?
Seit wann gibt es Mehrwertsteuer auf Silber?
Die Umsatzsteuer auf Silber ist keine neue Erfindung. Bereits vor der Einführung des Euro unterlagen Silberprodukte grundsätzlich der Umsatzbesteuerung. Allerdings wurden bestimmte Silbermünzen über viele Jahre steuerlich günstiger behandelt als Silberbarren.
Ein entscheidender Einschnitt erfolgte am 1. Januar 2014. Bis Ende 2013 konnten bestimmte Silbermünzen in Deutschland noch mit dem ermäßigten Umsatzsteuersatz von 7 Prozent verkauft werden. Mit einer gesetzlichen Änderung entfiel diese allgemeine Begünstigung für gewöhnliche Anlagesilbermünzen. Seitdem gilt für entsprechende regulär besteuerte Verkäufe grundsätzlich der Regelsteuersatz von 19 Prozent.
Silberbarren waren bereits zuvor regelmäßig mit dem vollen Umsatzsteuersatz belastet. Die Änderung von 2014 betraf deshalb insbesondere den Münzbereich.
Eine weitere wichtige Entwicklung folgte im September 2022. Das Bundesfinanzministerium stellte klar, dass bestimmte bisher verwendete Vereinfachungsregelungen für die steuerliche Behandlung eingeführter Silbermünzen nicht mehr angewendet werden dürfen.
Die praktische Bedeutung zeigte sich insbesondere ab 2023. Die zuvor verbreitete steuerliche Gestaltung bei importierten Anlagesilbermünzen wurde erheblich eingeschränkt. Dabei handelte es sich nicht um die Einführung eines neuen allgemeinen Steuersatzes, sondern um eine Änderung beziehungsweise Klarstellung der steuerlichen Anwendung.
Die gesetzlichen Grundlagen finden sich im § 12 Umsatzsteuergesetz sowie in den ergänzenden Verwaltungsvorschriften.
Silber und Gold im Steuervergleich
Der Unterschied zwischen Gold und Silber wird besonders deutlich, wenn beide Edelmetalle in physischer Form erworben werden. Für qualifiziertes Anlagegold sieht § 25c Umsatzsteuergesetz eine Steuerbefreiung vor. Silber besitzt keine vergleichbare allgemeine Befreiung.
Die folgende Tabelle zeigt die wesentlichen Unterschiede beim Kauf und beim späteren privaten Verkauf in Deutschland.
Warum wird Silber anders besteuert als Gold?
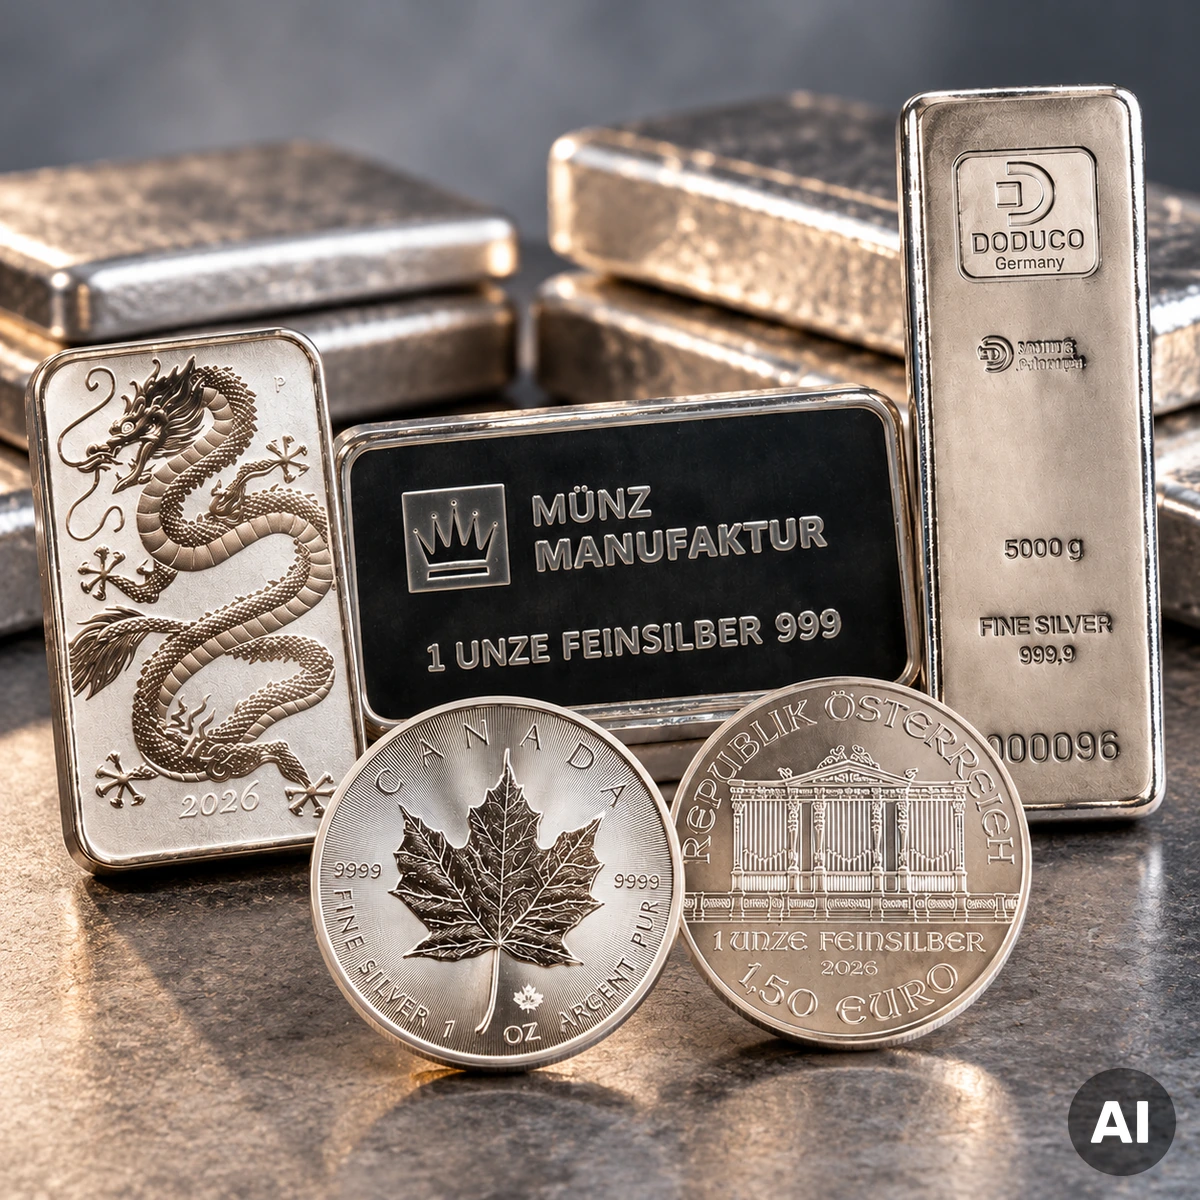
Die unterschiedliche Behandlung hat vor allem rechtliche und historische Gründe. Anlagegold genießt innerhalb der Europäischen Union eine besondere umsatzsteuerliche Stellung. Die entsprechende europäische Regelung soll unter anderem steuerliche Hindernisse beim Handel mit Anlagegold vermeiden.
Silber wird dagegen umsatzsteuerlich grundsätzlich wie eine steuerpflichtige Ware behandelt. Dass es zugleich als Wertaufbewahrungsmittel verwendet wird, führt nicht automatisch zu einer Befreiung.
Die industrielle Bedeutung des Silbers ist dabei erheblich. Das Metall besitzt eine sehr hohe elektrische Leitfähigkeit und wird unter anderem in elektrischen Kontakten, elektronischen Bauteilen, Solartechnik und zahlreichen industriellen Anwendungen eingesetzt.
Die industrielle Nutzung erklärt allerdings nicht allein die steuerliche Unterscheidung. Entscheidend sind die unterschiedlichen gesetzlichen Regelungen für die beiden Edelmetalle.
Aus wirtschaftlicher Sicht entsteht daraus eine besondere Situation: Ein privater Käufer muss bei Silber nicht nur die Entwicklung des Metallpreises berücksichtigen, sondern auch die steuerliche Belastung und die Handelsspanne.
Was bedeutet die Mehrwertsteuer für die Rendite?
Ein einfaches Rechenbeispiel verdeutlicht die Wirkung der Umsatzsteuer.
Angenommen, der Nettopreis einer Silberposition beträgt 1.000 Euro. Bei regulärer Besteuerung kommen 19 Prozent Umsatzsteuer hinzu. Der Käufer bezahlt damit insgesamt 1.190 Euro.
Damit müsste der spätere Nettoverkaufserlös 1.190 Euro erreichen, um allein den ursprünglichen Kaufpreis auszugleichen. Gegenüber dem angenommenen Nettowert von 1.000 Euro entspricht dies einer Steigerung um 19 Prozent.
Wichtig: Die häufig genannte Aussage, Silber müsse nach dem Kauf um 19 Prozent steigen, ist lediglich eine vereinfachte Modellrechnung. In der Realität hängt der notwendige Kursanstieg auch von Händleraufschlägen, Rückkaufkursen, Versandkosten und möglichen weiteren Kosten ab.
Bei einem Verkauf an einen Händler erhält der Anleger üblicherweise nicht den Endkundenverkaufspreis. Vielmehr wird ein Ankaufspreis angeboten, der vom Verkaufspreis des Händlers abweichen kann.
Eine Silberanlage kann deshalb selbst bei einem steigenden Börsenpreis zunächst einen Verlust aufweisen.
Umgekehrt können starke Preissteigerungen diese anfänglichen Kosten überkompensieren. Eine Garantie dafür besteht jedoch nicht.
Differenzbesteuerung bei Silbermünzen
Ein besonders häufig missverstandener Begriff im Silberhandel ist die Differenzbesteuerung.
Sie wird in § 25a Umsatzsteuergesetz geregelt und betrifft unter bestimmten Voraussetzungen den Wiederverkauf geeigneter Gegenstände durch gewerbliche Wiederverkäufer.
Bei der Differenzbesteuerung wird die Umsatzsteuer grundsätzlich auf die steuerlich maßgebliche Differenz zwischen Einkaufs- und Verkaufspreis berechnet, nicht auf den vollständigen Verkaufspreis wie bei der normalen Umsatzbesteuerung.
Das bedeutet jedoch nicht, dass Silbermünzen grundsätzlich nur mit einem ermäßigten Steuersatz besteuert werden. Auch bei der Differenzbesteuerung kommt grundsätzlich der Regelsteuersatz zur Anwendung, allerdings auf eine andere Bemessungsgrundlage.
Für bestimmte Münzen kann diese Regelung weiterhin relevant sein. Insbesondere beim Ankauf geeigneter Silbermünzen aus Privatbesitz und deren anschließendem gewerblichen Wiederverkauf kann eine Differenzbesteuerung unter den gesetzlichen Voraussetzungen möglich sein.
Für Silberbarren und andere Edelmetallgegenstände gelten unterschiedliche Abgrenzungen. Reines Silber als Edelmetall ist von der Differenzbesteuerung grundsätzlich ausgeschlossen. Eine pauschale Übertragung der Regelung von Silbermünzen auf Silberbarren wäre deshalb falsch.
Das Bundesfinanzministerium erläutert die Abgrenzungen im Umsatzsteuer-Anwendungserlass zu § 25a UStG.
Wann ist der Verkauf von Silber steuerfrei?
Beim späteren Verkauf muss zwischen Umsatzsteuer und Einkommensteuer unterschieden werden.
Wer als Privatperson gelegentlich Silbermünzen oder Silberbarren aus dem Privatvermögen verkauft, führt damit normalerweise keinen umsatzsteuerpflichtigen Unternehmensumsatz aus. Eine andere Beurteilung kann sich bei einer nachhaltigen gewerblichen Tätigkeit ergeben.
Für die Einkommensteuer ist bei privat gehaltenem physischem Silber insbesondere § 23 Einkommensteuergesetz relevant.
Wird Silber innerhalb eines Jahres nach der Anschaffung mit Gewinn verkauft, kann ein steuerpflichtiges privates Veräußerungsgeschäft vorliegen.
Seit dem Veranlagungszeitraum 2024 gilt für Gewinne aus privaten Veräußerungsgeschäften eine jährliche Freigrenze von 1.000 Euro. Maßgeblich ist dabei der Gesamtgewinn aus den entsprechenden privaten Veräußerungsgeschäften und nicht nur der Gewinn aus Silber.
Es handelt sich um eine Freigrenze und nicht um einen Freibetrag. Wird die Grenze erreicht, kann der gesamte steuerlich relevante Gewinn der Besteuerung unterliegen.
Nach Ablauf der einjährigen Frist sind Gewinne aus der Veräußerung privat gehaltener Silbermünzen und Silberbarren grundsätzlich nicht mehr nach § 23 Einkommensteuergesetz steuerpflichtig.
Die Regelungen gelten nicht automatisch für gewerblichen Edelmetallhandel oder sämtliche Finanzprodukte mit Silberbezug.
Die maßgeblichen Bestimmungen sind im § 23 Einkommensteuergesetz nachzulesen.
Ist es sinnvoll, in Silber zu investieren?
Die Frage lässt sich nicht allein anhand der Mehrwertsteuer beantworten. Silber besitzt wirtschaftliche Eigenschaften, die es sowohl für langfristig orientierte Sachwertkäufer als auch für spekulative Marktteilnehmer interessant machen können.
Ein wichtiger Faktor ist die industrielle Nachfrage. Silber wird in zahlreichen technischen Bereichen benötigt. Veränderungen bei der Produktion von Solarmodulen, elektronischen Bauteilen und anderen industriellen Erzeugnissen können die Nachfrage beeinflussen.
Hinzu kommt die begrenzte Verfügbarkeit des Metalls. Silber wird häufig als Nebenprodukt beim Abbau anderer Metalle gewonnen. Dadurch kann das Angebot nicht immer kurzfristig auf steigende Silberpreise reagieren.
Allerdings bestehen erhebliche Risiken. Silberpreise können stark schwanken. Eine wirtschaftliche Abschwächung kann die industrielle Nachfrage belasten, während steigende Recyclingmengen oder technische Materialeinsparungen das Angebot beziehungsweise den Verbrauch verändern können.
Für private Anleger sind insbesondere folgende Aspekte entscheidend:
- Steuerbelastung: Die Mehrwertsteuer erhöht bei regulär besteuerten Produkten den Einstiegspreis.
- Handelsspanne: Die Differenz zwischen Ankaufs- und Verkaufspreis beeinflusst das Anlageergebnis.
- Volatilität: Silber kann deutlich im Preis schwanken.
- Lagerung: Größere Silberbestände benötigen vergleichsweise viel Platz und müssen sicher verwahrt werden.
- Liquidität: Gängige Silbermünzen und Barren sind grundsätzlich handelbar, die erzielbaren Preise hängen jedoch von der Marktlage ab.
- Anlagehorizont: Ein längerer Anlagezeitraum kann kurzfristige Schwankungen relativieren, schützt aber nicht vor Verlusten.
Silber kann deshalb als Beimischung zu einem breiter aufgestellten Sachwertbestand betrachtet werden. Ob dies wirtschaftlich sinnvoll ist, hängt unter anderem vom Einstiegspreis, der persönlichen Risikotragfähigkeit und dem geplanten Anlagezeitraum ab.
Silberbarren oder Silbermünzen – was ist günstiger?
Silberbarren weisen bei größeren Gewichtseinheiten häufig geringere Herstellungskosten je Gramm auf als kleinere Silbermünzen. Daraus ergibt sich jedoch nicht zwangsläufig der günstigste Endkundenpreis.
Bei Silbermünzen spielen neben dem Metallwert die Prägekosten, die internationale Nachfrage, die Verfügbarkeit und gegebenenfalls die steuerliche Behandlung eine Rolle.
Besonders bekannte Anlagemünzen können eine hohe Wiedererkennbarkeit besitzen. Sammlermünzen wiederum können zusätzliche numismatische Aufpreise aufweisen, die sich unabhängig vom Silberpreis entwickeln.
Wer Silber vorwiegend als Metallanlage betrachtet, sollte daher nicht ausschließlich den Stückpreis vergleichen. Aussagekräftiger ist der gesamte Kaufpreis bezogen auf den enthaltenen Feinsilbergehalt sowie der gleichzeitig erzielbare Rückkaufpreis.
Auch die steuerliche Ausweisung auf der Rechnung ist wichtig. Bei differenzbesteuerten Gegenständen wird die Umsatzsteuer grundsätzlich nicht gesondert ausgewiesen.
Wird die Mehrwertsteuer auf Silber abgeschafft?
Eine allgemeine Abschaffung der Umsatzsteuer auf Silber würde eine entsprechende Änderung der steuerrechtlichen Rahmenbedingungen voraussetzen.
Das deutsche Umsatzsteuerrecht ist dabei eng mit dem europäischen Mehrwertsteuersystem verbunden. Deutschland kann die Besteuerung von Silber daher nicht unabhängig von den unionsrechtlichen Vorgaben beliebig verändern.
Für eine künftig vollständige Gleichbehandlung von Anlagegold und Anlagesilber wären entsprechende gesetzgeberische Entscheidungen erforderlich.
Aus der wirtschaftlichen Bedeutung von Silber oder aus steigenden Marktpreisen lässt sich kein Anspruch auf eine Steuerbefreiung ableiten.
Für Kaufentscheidungen sollten deshalb die geltenden Vorschriften zugrunde gelegt werden, nicht mögliche zukünftige Steueränderungen.
Fazit – Silber bleibt interessant, aber der Einstieg kostet
Die Mehrwertsteuer ist einer der wichtigsten Unterschiede zwischen einer physischen Silberanlage und dem Erwerb von steuerbefreitem Anlagegold.
Seit dem 1. Januar 2014 gilt für gewöhnliche Silberanlagemünzen bei regulärer Besteuerung grundsätzlich der Umsatzsteuersatz von 19 Prozent. Die steuerlichen Klarstellungen von 2022 haben zudem die Anwendung bestimmter zuvor genutzter Begünstigungen eingeschränkt.
Silber bleibt dennoch ein wirtschaftlich bedeutender Rohstoff mit industrieller und monetärer Geschichte. Seine Preisentwicklung wird nicht allein durch steuerliche Vorschriften bestimmt, sondern durch Angebot, industrielle Nachfrage, Investitionsströme und die allgemeine Marktlage.
Für Anleger ist deshalb entscheidend, Kaufpreis, Steuerbelastung, Rückkaufspanne und Anlagehorizont gemeinsam zu betrachten. Ein günstiger Silberpreis an der Börse bedeutet nicht automatisch einen günstigen Einstieg in physisches Silber.
Die steuerlichen Rahmenbedingungen sprechen nicht grundsätzlich gegen Silber. Sie erhöhen jedoch die Anforderungen an eine sorgfältige Kalkulation.
Häufige Fragen zur Mehrwertsteuer auf Silber
Seit wann gelten 19 Prozent Mehrwertsteuer auf Silbermünzen?
Für gewöhnliche Anlagesilbermünzen gilt bei regulärer Besteuerung seit dem 1. Januar 2014 grundsätzlich der Regelsteuersatz von 19 Prozent. Zuvor konnten bestimmte Silbermünzen mit 7 Prozent besteuert werden. Silberbarren unterlagen bereits vorher regelmäßig dem vollen Steuersatz.
Kann man Silber ohne Mehrwertsteuer kaufen?
Beim regulären gewerblichen Verkauf von Silberbarren und gewöhnlichen Anlagesilbermünzen fällt grundsätzlich Umsatzsteuer an. Bei geeigneten Silbermünzen kann unter bestimmten Voraussetzungen die Differenzbesteuerung angewendet werden. Ein gelegentlicher Verkauf durch eine Privatperson ist dagegen normalerweise kein umsatzsteuerpflichtiger Unternehmensumsatz.
Muss ich beim Verkauf meiner Silbermünzen Steuern zahlen?
Bei privat gehaltenen physischen Silbermünzen sind Veräußerungsgewinne nach Ablauf einer Haltedauer von mehr als einem Jahr grundsätzlich einkommensteuerfrei. Bei einem Verkauf innerhalb eines Jahres kann § 23 Einkommensteuergesetz greifen. Für entsprechende private Veräußerungsgewinne gilt eine jährliche Freigrenze von 1.000 Euro.
Lohnt sich Silber trotz 19 Prozent Mehrwertsteuer?
Das hängt vom Kaufpreis, der späteren Silberpreisentwicklung, der Handelsspanne und dem Anlagehorizont ab. Die Mehrwertsteuer erhöht bei regulär besteuertem Silber die anfänglichen Kosten. Eine positive Rendite ist möglich, aber nicht garantiert.
22.10.2026 - Tobias Dalacker - info@muenzkauf.de
Weitere Artikel aus Wissenswertes
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare