
Schulden und Energie setzen Märkte unter Druck
Vor dem Start der IWF-Jahrestagung treffen hohe Ölpreise, steigende Staatsschulden und teures Kapital auf nervöse Finanzmärkte
Wenn am 12. Oktober in Bangkok die Jahrestagung von Internationalem Währungsfonds und Weltbank beginnt, treffen Finanzminister und Notenbanker auf ein deutlich schwierigeres Umfeld als noch vor wenigen Monaten. Hohe Energiepreise belasten die Inflation, langfristige Anleiherenditen bleiben erhöht und die weltweite Staatsverschuldung nähert sich historischen Höchstständen.
Für die Börsen kommt die Konferenz deshalb zu einem wichtigen Zeitpunkt. Aktien in den USA bewegen sich trotz zwischenzeitlicher Rückschläge weiterhin nahe ihrer Rekordstände. Gleichzeitig bieten Staatsanleihen wieder Renditen, die Anlegern eine ernsthafte Alternative zu Aktien ermöglichen. Gold bleibt trotz dieses Zinsgegenwinds auf historisch hohem Niveau.
Die Frage der kommenden Woche lautet damit nicht nur, wie stark die Weltwirtschaft wächst. Entscheidend wird sein, wie lange Staaten, Unternehmen und private Haushalte die inzwischen deutlich höheren Finanzierungskosten verkraften können.
Bangkok rückt in den Mittelpunkt der Finanzmärkte
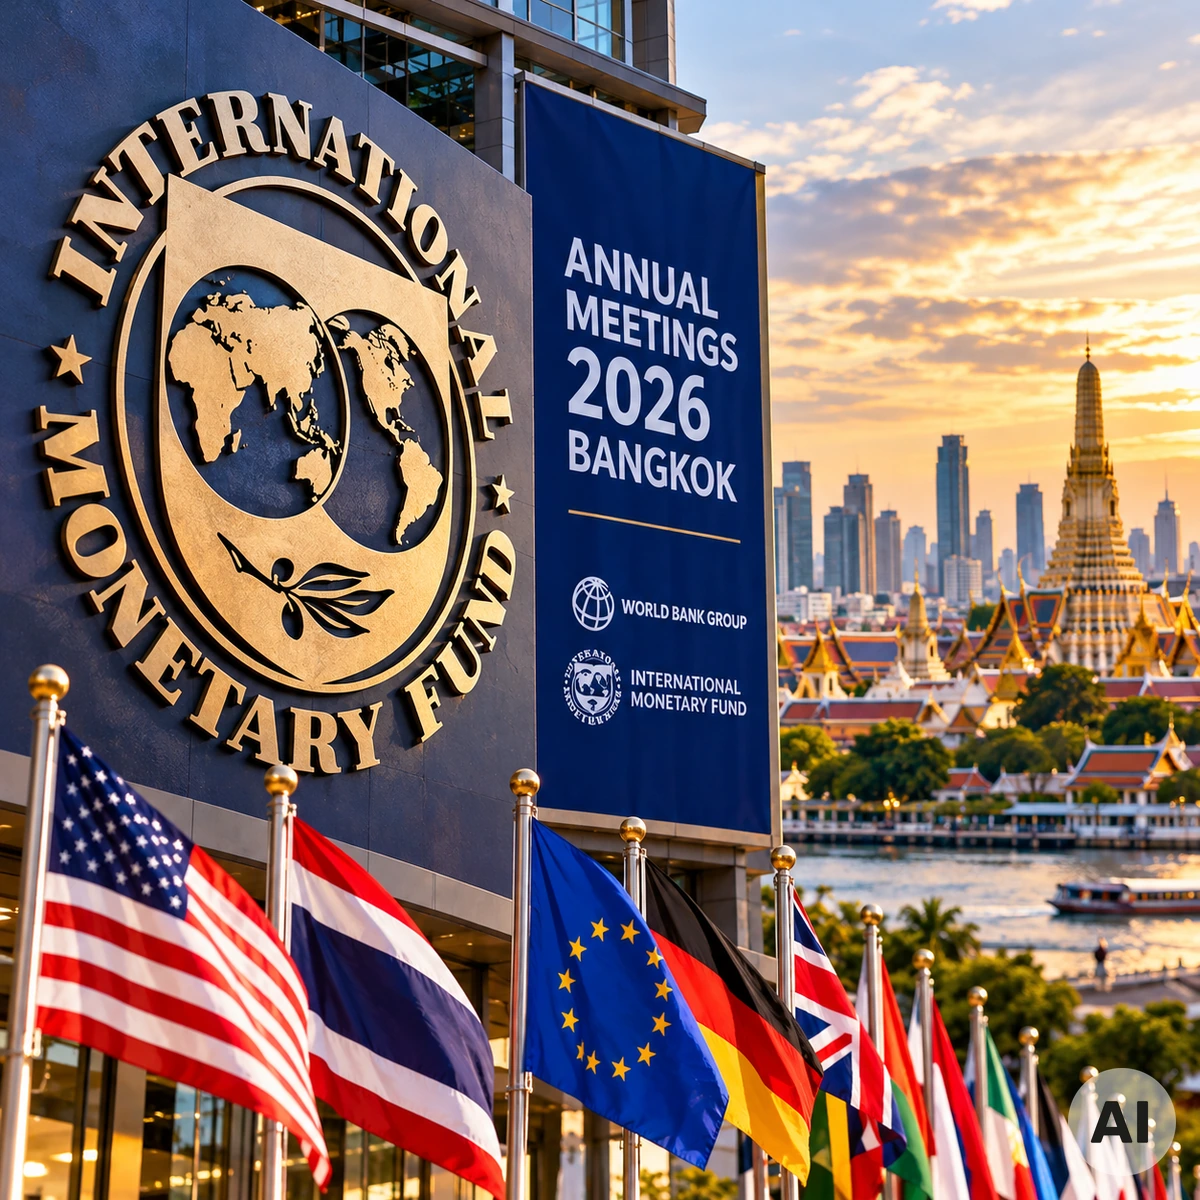
Die Jahrestagung von IWF und Weltbank findet vom 12. bis 18. Oktober in Bangkok statt. Dort kommen Zentralbankchefs, Finanzminister, Vertreter internationaler Organisationen und Finanzmarktakteure zusammen.
Das offizielle Programm zeigt, welche Themen inzwischen im Vordergrund stehen: globale Finanzstabilität, Staatsverschuldung, Energie, künstliche Intelligenz und die Widerstandsfähigkeit der Weltwirtschaft.
Am 13. Oktober soll der neue World Economic Outlook vorgestellt werden. Ebenfalls an diesem Tag folgt der Global Financial Stability Report, am 14. Oktober der Fiscal Monitor. Den vollständigen Zeitplan veröffentlicht der Internationale Währungsfonds.
Die weltweite Verschuldung wird zum Kernproblem
Besonders stark dürfte sich die Diskussion um öffentliche Schulden drehen. Nach Einschätzung des IWF nähert sich die globale Staatsverschuldung erneut historischen Höchstständen.
Während niedriger Zinsen war ein hoher Schuldenstand vergleichsweise einfach zu finanzieren. Das hat sich grundlegend verändert. Auslaufende Anleihen müssen heute teilweise zu deutlich höheren Renditen ersetzt werden.
Damit steigt die Zinsbelastung selbst dann weiter, wenn Staaten keine neuen großen Konjunkturprogramme beschließen. Besonders problematisch ist die Situation in Ländern, in denen bereits ein erheblicher Teil der Staatseinnahmen für Zinszahlungen benötigt wird.
Entwicklungsländer geraten besonders unter Druck
Für zahlreiche Schwellen- und Entwicklungsländer ist die Lage noch schwieriger. Dort können Zinszahlungen inzwischen mehr als zehn Prozent der staatlichen Einnahmen beanspruchen.
Steigt gleichzeitig der US-Dollar, verteuern sich außerdem Schulden, die in Dollar aufgenommen wurden. Regierungen geraten dadurch in einen Zielkonflikt: Sie müssen Haushalte stabilisieren, sollen aber gleichzeitig Infrastruktur, Energieversorgung und soziale Programme finanzieren.
Genau deshalb dürfte die Frage nach neuen Finanzierungswegen und Schuldentragfähigkeit einen großen Teil der Gespräche in Bangkok bestimmen.
Der Energieschock verschärft das Zinsproblem
Parallel zur Verschuldung bleibt Energie einer der größten Unsicherheitsfaktoren. Ölpreise befinden sich weiterhin auf einem außergewöhnlich hohen Niveau. Störungen wichtiger Transportwege und geopolitische Spannungen haben das globale Angebot erheblich belastet.
Hohe Energiepreise wirken direkt auf Kraftstoffe, Transport und Produktion. Dadurch können Inflationsraten länger erhöht bleiben, als Zentralbanken noch zu Jahresbeginn erwartet hatten.
Das wiederum erschwert Zinssenkungen. Selbst wenn Arbeitsmärkte schwächer werden, müssen Notenbanken vermeiden, durch eine zu frühe Lockerung eine neue Inflationswelle auszulösen.
Hohe Ölpreise treffen praktisch jede Anlageklasse
Für die Aktienmärkte sind hohe Energiepreise vor allem über die Unternehmensgewinne relevant. Fluggesellschaften, Logistik, Chemie und energieintensive Industrie tragen höhere Kosten. Gleichzeitig bleibt Verbrauchern weniger Geld für andere Ausgaben.
Am Anleihemarkt wirken hohe Ölpreise über die Inflationserwartungen. Anleger verlangen höhere Renditen, wenn sie fürchten, dass die Kaufkraft ihrer langfristigen Zinszahlungen stärker sinkt.
Gold wiederum erhält ein gemischtes Signal: Höhere Zinsen belasten das unverzinste Edelmetall, während geopolitische Risiken und Inflationssorgen die Nachfrage nach Absicherung unterstützen können.
US-Staatsanleihen bleiben der zentrale Taktgeber
Besonders wichtig bleibt der amerikanische Treasury-Markt. Die Rendite zehnjähriger US-Staatsanleihen bewegte sich zuletzt oberhalb von fünf Prozent und erreichte zeitweise den höchsten Stand seit mehr als zwei Jahrzehnten.
Damit verändert sich die Bewertung aller anderen Anlageklassen. Aktien müssen höhere erwartete Renditen bieten. Unternehmensanleihen benötigen zusätzliche Risikoaufschläge und Schwellenländer konkurrieren mit vergleichsweise sicheren US-Staatsanleihen um internationales Kapital.
Der Bondmarkt wird dadurch zunehmend selbst zum wirtschaftlichen Faktor. Hohe Renditen verteuern Hypotheken, Unternehmenskredite und staatliche Refinanzierungen unabhängig davon, ob die Federal Reserve bei der nächsten Sitzung tatsächlich erneut den Leitzins erhöht.
Wall Street steht vor einer entscheidenden Woche
Auch für Aktien wird die kommende Woche wichtig. Große amerikanische Banken eröffnen die Berichtssaison, während gleichzeitig neue Inflationsdaten erwartet werden.
Analysten rechnen weiterhin mit kräftigem Gewinnwachstum der Unternehmen im S&P 500. Damit bleibt die fundamentale Unterstützung des Aktienmarktes grundsätzlich vorhanden.
Allerdings wird zunehmend entscheidend, ob die Gewinne schnell genug steigen, um Bewertungen bei Treasury-Renditen von mehr als fünf Prozent zu rechtfertigen.
Reuters sieht genau diese Kombination aus Bankbilanzen, Inflation und hohen Renditen als zentralen Test für die kommenden Handelstage. Einen Überblick gibt Reuters.
Auch die KI-Rally steht auf dem Prüfstand
Ein weiterer Schwerpunkt bleibt künstliche Intelligenz. Der Ausbau von Rechenzentren, Hochleistungsprozessoren und Stromnetzen hat einen außergewöhnlichen Investitionsboom ausgelöst.
Doch die Finanzierung wird teurer. Unternehmen konkurrieren zunehmend mit Staaten um langfristiges Kapital. Gleichzeitig verlangen Anleger einen überzeugenden Nachweis, dass die hohen Investitionen tatsächlich entsprechend hohe Gewinne erzeugen.
Damit könnte die nächste Phase des KI-Booms weniger von technischen Ankündigungen und stärker von Cashflows, Finanzierungskosten und tatsächlicher Kapitalrendite bestimmt werden.
Gold bleibt zwischen Renditen und Schuldenrisiken
Für Gold ist die aktuelle Kombination ungewöhnlich. Staatsanleihen bieten hohe laufende Renditen und damit eigentlich einen starken Konkurrenten zum unverzinsten Edelmetall.
Gleichzeitig entstehen genau diese hohen Renditen teilweise aufgrund hoher Staatsverschuldung, Inflationsrisiken und wachsender Unsicherheit über langfristige Finanzierungen.
Dadurch kann Gold trotz hoher Zinsen gefragt bleiben. Das Edelmetall wird zunehmend nicht nur gegen Inflation, sondern auch zur Diversifikation gegenüber staatlichen und finanziellen Risiken gehalten.
Silber bleibt stärker von der Konjunktur abhängig
Silber reagiert stärker auf die tatsächliche Wirtschaftsentwicklung. Rechenzentren, Elektronik, Stromnetze und Photovoltaik sorgen weiterhin für industrielle Nachfrage.
Steigende Finanzierungskosten können jedoch dazu führen, dass neue Projekte verschoben werden. Das Metall steht deshalb zwischen strukturellem Nachfragewachstum und einem zunehmend teuren Investitionsumfeld.
Wie robust die Weltwirtschaft tatsächlich bleibt, dürfte deshalb für Silber noch entscheidender sein als für Gold.
Die Märkte warten auf die neuen IWF-Prognosen
Der IWF hatte seine globale Wachstumsprognose für 2026 zuletzt bei rund drei Prozent gehalten. Die nun anstehenden Veröffentlichungen werden zeigen, wie stark Energiekrise, höhere Zinsen und politische Unsicherheit diese Einschätzung inzwischen verändert haben.
Reuters berichtet bereits vor Beginn der Tagung von zunehmender Sorge über die Kombination aus Energiepreisen und hohen Schulden. Besonders Entwicklungsländer könnten von einer längeren Phase hoher Finanzierungskosten getroffen werden. Reuters fasst die Ausgangslage vor dem Treffen zusammen.
Für Börsen und Edelmetalle dürfte deshalb vor allem entscheidend sein, ob der IWF eine deutliche Verschlechterung der Wachstumsaussichten sieht oder trotz des Energieschocks weiterhin von einer relativ robusten Weltwirtschaft ausgeht.
Bangkok könnte die Richtung für das Jahresende vorgeben
Die Jahrestagung beginnt damit zu einem Zeitpunkt, an dem viele Märkte gleichzeitig an entscheidenden Marken stehen. Aktien sind hoch bewertet, Staatsanleihen bieten seit Jahrzehnten nicht gesehene Renditen und Gold wird weiterhin auf historisch hohem Niveau gehandelt.
Die kommenden Tage dürften zeigen, ob Anleger die hohen Zinsen zunehmend als attraktive Renditechance oder als Warnsignal für ein überlastetes Finanzsystem betrachten.
Genau darin liegt die Bedeutung von Bangkok für die Börsen: Die Diskussion dreht sich nicht mehr allein um Wachstum oder Inflation. Es geht zunehmend darum, wie viel Verschuldung die Weltwirtschaft bei dauerhaft höheren Zinsen überhaupt tragen kann.
11.10.2026 - Tobias Dalacker - info@muenzkauf.de
Weitere Artikel aus Börse & Märkte
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare