
DAX fällt zurück – Inflationssorgen belasten Börsen
Börse & Märkte am 18. November 2026: Schwacher DAX, starke Nvidia-Zahlen, sinkende Edelmetallpreise und neue Signale zur Zinspolitik.
Inhaltsverzeichnis
Die Erholung am deutschen Aktienmarkt hat am Mittwoch nicht lange gehalten. Nachdem der DAX am Mittag zeitweise wieder über 26.080 Punkte gestiegen war, fiel er im weiteren Verlauf erneut unter die Marke von 26.000 Punkten. Gleichzeitig belasten höhere , ein fester US-Dollar und schwächere Rohstoffpreise die internationalen Finanzmärkte. Auch die überraschend starken Geschäftszahlen des US-Chipherstellers Nvidia reichen bislang nicht aus, um eine breite Erholung der Aktienmärkte auszulösen.
Neue Konjunkturdaten aus Europa und den USA verstärken die Unsicherheit über die weitere Geldpolitik. Die Anleger blicken deshalb besonders auf das Protokoll der letzten Sitzung der US-Notenbank Federal Reserve, das am Abend veröffentlicht werden soll.
DAX verliert seine Mittagsgewinne
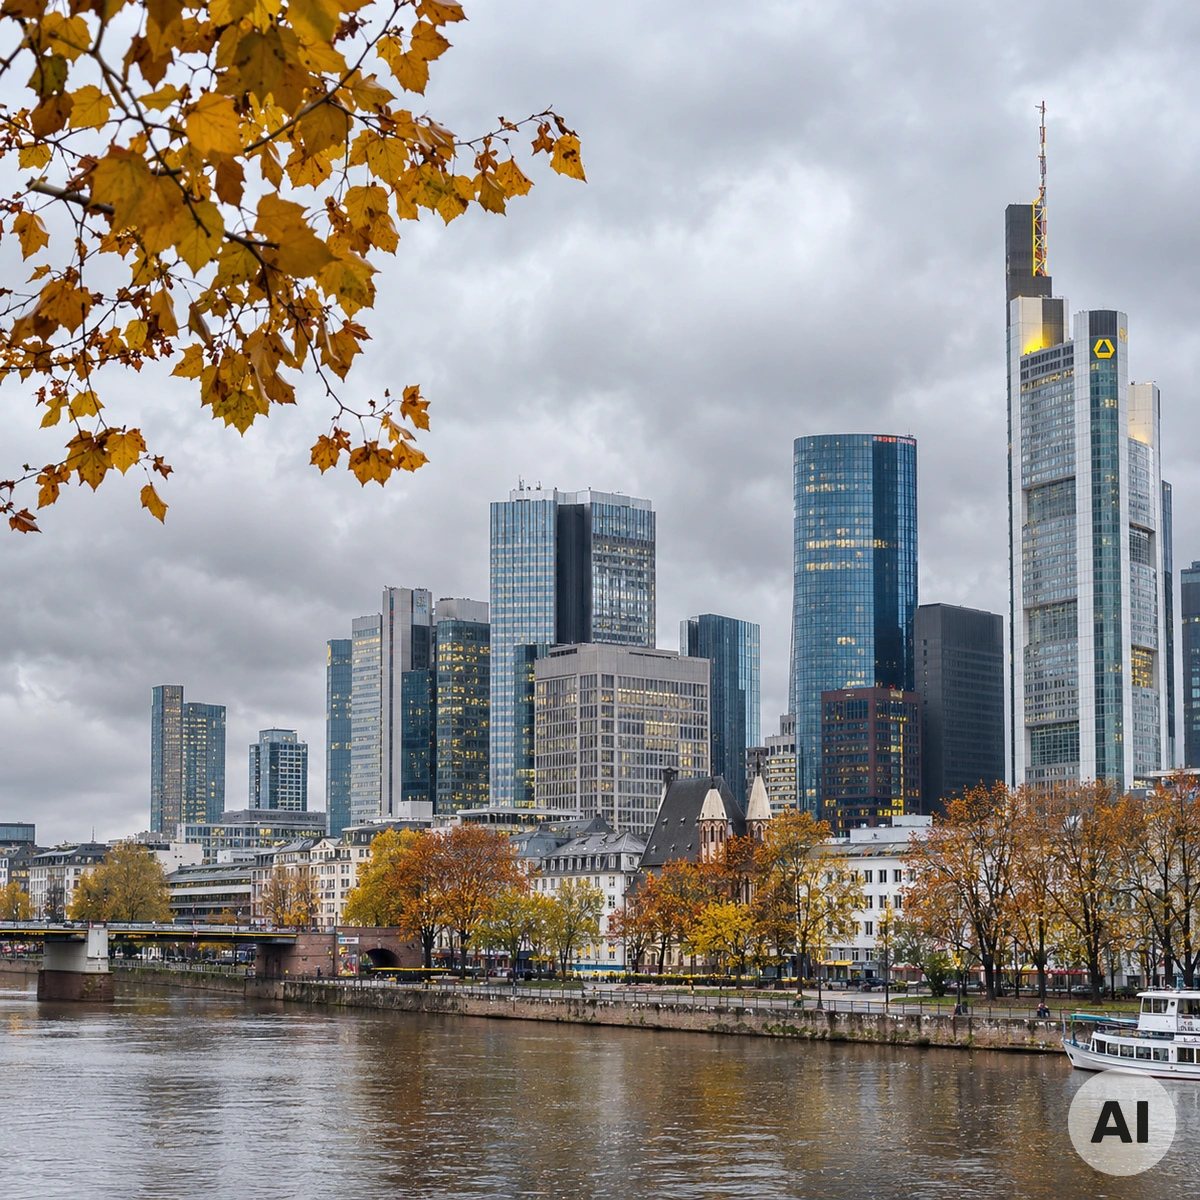
Am Dienstag hatte der DAX bereits 2,08 Prozent verloren und bei 26.045,37 Punkten geschlossen. Zunächst sorgten am Mittwoch die guten Nvidia-Geschäftszahlen für eine Stabilisierung. Gegen Mittag notierte der Leitindex wieder oberhalb von 26.080 Punkten.
Die Stimmung drehte jedoch erneut. Gegen 14:08 Uhr lag der DAX laut den veröffentlichten Kursdaten der ARD bei rund 25.924 Punkten und damit etwa 0,47 Prozent unter seinem Vortagesschluss.
Der Rückgang ist bemerkenswert, weil die deutsche Börse noch in der vergangenen Woche ein Rekordhoch von rund 27.002 Punkten erreicht hatte. Innerhalb weniger Handelstage ist damit ein erheblicher Teil der vorherigen Kursgewinne verloren gegangen.
Zu den belasteten DAX-Werten gehörten am frühen Nachmittag unter anderem Deutsche Telekom, Mercedes-Benz und Deutsche Bank. Demgegenüber konnten Infineon und Siemens Energy zulegen. Die unterschiedliche Entwicklung zeigt, dass Investoren zunehmend zwischen einzelnen Geschäftsmodellen unterscheiden.
Die Ausgangslage nach dem vorherigen Kursrutsch beschreibt bereits der Börsenbericht vom Vormittag des 18. November.
Euro-Inflation erreicht 4,0 Prozent
Ein wichtiges Signal kommt von der europäischen Statistikbehörde Eurostat. Nach den am Mittwoch veröffentlichten endgültigen Zahlen sind die Verbraucherpreise im Euroraum im Oktober 2026 gegenüber dem Vorjahresmonat um 4,0 Prozent gestiegen. Im September hatte die Inflationsrate noch 3,8 Prozent betragen.
Besonders auffällig ist die Entwicklung der Energiepreise. Sie lagen im Oktober 21,0 Prozent über dem Vorjahresniveau. Allein Energie trug nach Berechnungen von Eurostat rund 1,89 Prozentpunkte zur gesamten Inflationsrate bei.
Die Preisentwicklung unterscheidet sich allerdings erheblich zwischen den Mitgliedstaaten. Während Deutschland nach harmonisierter Berechnung eine Inflationsrate von 2,9 Prozent aufwies, erreichten mehrere andere Euroländer deutlich höhere Werte.
Die vollständigen Daten veröffentlicht Eurostat in seiner Inflationsmeldung vom 18. November 2026.
Für die Finanzmärkte entsteht daraus ein geldpolitisches Problem: Eine hartnäckige Teuerung schränkt den Spielraum für niedrigere Leitzinsen ein. Höhere Finanzierungskosten wiederum können Investitionen, Immobilienmärkte und Unternehmensbewertungen belasten.
Nvidia überzeugt – doch die Technologiebranche bleibt nervös
Die Quartalszahlen von Nvidia waren eine der wichtigsten Unternehmensmeldungen der vergangenen 24 Stunden. Der US-Chiphersteller konnte seinen Umsatz gegenüber dem Vorjahresquartal mehr als verdoppeln und übertraf damit die Erwartungen der Analysten. Auch der Ausblick auf das folgende Quartal fiel besser aus als erwartet.
Die positive Entwicklung gab europäischen Halbleiterunternehmen zunächst Auftrieb. Infineon, Aixtron und der niederländische Chipausrüster ASML gehörten zeitweise zu den Gewinnern.
Dennoch bleibt die Bewertung der KI-Branche ein Streitpunkt. Investoren fragen zunehmend, ob die enormen Investitionen in Rechenzentren und künstliche Intelligenz langfristig ausreichende Erträge ermöglichen. Hinzu kommt die Unsicherheit über die künftige Führung von Nvidia nach dem Rücktritt des bisherigen Vorstandschefs Jensen Huang.
Ein weiterer Stimmungstest steht unmittelbar bevor: Das KI-Unternehmen Anthropic bereitet seinen vor. Die endgültige Preisfestsetzung wird für Mittwoch erwartet. Die Aufnahme der Aktie in den Handel ist für Donnerstag vorgesehen.
Vor der regulären Eröffnung der Wall Street deuteten die US-Aktienfutures auf eine uneinheitliche Entwicklung hin. Während Technologiewerte von den Nvidia-Ergebnissen profitieren könnten, bleibt die grundsätzliche Risikobereitschaft begrenzt.
US-Immobilienmarkt zeigt neue Schwächesignale
Frische Wirtschaftsdaten aus den Vereinigten Staaten liefern ein gemischtes Bild. Nach Angaben des US-Handelsministeriums stiegen die Baubeginne für Einfamilienhäuser im Oktober um 4,0 Prozent auf eine saisonbereinigte Jahresrate von 864.000 Einheiten.
Gleichzeitig brachen die Baugenehmigungen für Einfamilienhäuser um 8,7 Prozent auf eine Jahresrate von 772.000 ein. Da Genehmigungen häufig ein Vorlaufindikator für die künftige Bautätigkeit sind, deutet diese Entwicklung auf anhaltende Schwierigkeiten am amerikanischen Immobilienmarkt hin.
Hohe Hypothekenzinsen erschweren vielen Haushalten den Immobilienerwerb. Zugleich belasten Material-, Energie- und Finanzierungskosten die Bauunternehmen.
Für die Börsen ergibt sich daraus ein schwieriges Verhältnis zwischen Wachstum und Inflation. Schwächere Konjunkturdaten sprechen grundsätzlich für eine vorsichtigere Zinspolitik. Solange der Preisdruck hoch bleibt, könnte die US-Notenbank dennoch an einem restriktiven Kurs festhalten.
Gold und Silber verlieren deutlich – Kupfer unter Druck
Am Edelmetallmarkt setzt sich die Schwäche fort. Gold wurde am frühen Nachmittag bei rund 3.770 US-Dollar je Feinunze gehandelt. Gegenüber dem vorherigen Handelstag entsprach dies einem Rückgang von etwa zwei Prozent.
Silber stand ebenfalls erheblich unter Druck. Am späten Vormittag notierte das Metall ungefähr bei 45,7 US-Dollar je Feinunze, nachdem es zuvor noch oberhalb von 47 Dollar gehandelt worden war.
Hauptbelastungsfaktoren sind der stärkere US-Dollar und die Erwartung eines länger anhaltend hohen US-Zinsniveaus. Da Gold und Silber selbst keine laufenden Zinsen abwerfen, steigen bei höheren ihre relativen Opportunitätskosten.
Allerdings unterscheidet sich die Marktstruktur beider Edelmetalle. Silber wird neben der Investmentnachfrage auch stark durch industrielle Anwendungen beeinflusst. Deshalb können Sorgen um eine schwächere Weltkonjunktur den Silberpreis zusätzlich belasten.
Auch Kupfer geriet unter Verkaufsdruck. Der Rückgang belastete insbesondere Bergbauunternehmen in Europa. Eine schwächere Kupferpreisentwicklung kann auf veränderte Erwartungen hinsichtlich der industriellen Nachfrage hindeuten. Sie ist jedoch kein alleiniger Nachweis einer unmittelbar bevorstehenden Konjunkturabschwächung.
Ölpreise sinken trotz geopolitischer Risiken
Am Ölmarkt dominieren derzeit die Sorgen über Angebot, Lagerbestände und die Nachfrageentwicklung. Die europäische Referenzsorte Brent Dated notierte am frühen Nachmittag bei rund 91,85 US-Dollar je Barrel und damit deutlich unter dem vorherigen Vergleichswert.
Belastend wirken Hinweise auf steigende amerikanische Rohöl- und Kraftstoffbestände. Ein solcher Lageraufbau kann darauf hindeuten, dass das verfügbare Angebot kurzfristig stärker wächst als die Nachfrage.
Gleichzeitig bleibt die geopolitische Lage ein erheblicher Unsicherheitsfaktor. Konflikte im Nahen Osten können jederzeit neue Risiken für Förderanlagen und Transportwege verursachen. Die derzeit sinkenden Preise bedeuten deshalb nicht, dass diese Risiken verschwunden wären.
Für Unternehmen und Verbraucher sind niedrigere Ölpreise grundsätzlich eine Entlastung. Allerdings hängt die tatsächliche Wirkung auf Kraftstoff-, Heizöl- und Produktionskosten auch von Wechselkursen, Steuern und den Preisen für raffinierte Produkte ab.
US-Dollar und Anleiherenditen bestimmen die Richtung
Der Euro stand am frühen Nachmittag bei rund 1,097 US-Dollar. Bereits zuvor hatte die Gemeinschaftswährung gegenüber dem Dollar den niedrigsten Stand seit April 2025 erreicht.
Der starke Dollar spiegelt die unterschiedlichen Zinsperspektiven und die internationale Nachfrage nach amerikanischen Vermögenswerten wider. Für europäische Unternehmen kann eine schwächere Gemeinschaftswährung die Wettbewerbsfähigkeit im Export unterstützen. Gleichzeitig verteuert sie in Dollar gehandelte Importgüter und Rohstoffe.
Auch der amerikanische Anleihemarkt bleibt entscheidend. Die Rendite zehnjähriger US-Staatsanleihen bewegte sich am Mittwoch im Bereich von 5,1 Prozent.
Ein derartiges Renditeniveau verändert die Bewertung vieler Anlageklassen. Besonders Unternehmen, deren erwartete Gewinne weit in der Zukunft liegen, können empfindlich auf steigende Diskontierungszinsen reagieren.
Fed-Protokoll um 20 Uhr als nächster Markttest
Für den weiteren Handelstag stehen zwei Ereignisse im Mittelpunkt. Um 15:30 Uhr deutscher Zeit beginnt der reguläre Aktienhandel an der Wall Street. Dann wird sich zeigen, wie amerikanische Anleger die Nvidia-Ergebnisse, die neuen Konjunkturdaten und die jüngsten Kursverluste tatsächlich bewerten.
Um 20:00 Uhr MEZ folgt die Veröffentlichung des Protokolls der US-Notenbanksitzung vom 27. und 28. Oktober. Der Termin ist im offiziellen Veröffentlichungskalender der Federal Reserve aufgeführt.
Investoren werden besonders darauf achten, wie die Mitglieder des Offenmarktausschusses die Inflationsrisiken, das Wirtschaftswachstum und mögliche weitere Zinsschritte beurteilen.
Sollte das Protokoll eine breite Unterstützung für zusätzliche Zinserhöhungen erkennen lassen, könnten die Renditen amerikanischer und der Dollar weiteren Auftrieb erhalten. Das wäre insbesondere für zinssensitive Technologieaktien und Edelmetalle relevant. Hinweise auf eine vorsichtigere Haltung könnten dagegen für eine kurzfristige Entspannung sorgen.
Entscheidend ist dabei nicht allein die Veröffentlichung selbst, sondern die Abweichung zwischen ihrem Inhalt und den bereits eingepreisten Erwartungen des Marktes.
Der Mittwoch bleibt damit ein Handelstag mit mehreren möglichen Richtungswechseln. Die Entwicklung nach dem US-Börsenstart und die anschließende Reaktion auf das Fed-Protokoll dürften zeigen, ob der jüngste Verkaufsdruck an den internationalen Finanzmärkten weiter zunimmt.
18.11.2026 - Rina Teitscheid - edelmetalle-aktuell@muenzkauf.de
Weitere Artikel
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare
Quelle: https://blog.muenzkauf.de/Boerse-Maerkte-DAX-verliert-Gold-faellt-und-Fed-rueckt-in-den-Fokus-18112026