
Schwefel 2026 – ein Rohstoff gerät unter Druck
Warum Schwefel aus Raffinerien plötzlich zum Engpass für Düngemittel, Nickel und Kupfer wird. Produktionszahlen, Handelsrisiken und Folgen im Überblick.
Inhaltsverzeichnis
Ausgerechnet ein Nebenprodukt der Öl- und Gasindustrie entwickelt sich 2026 zu einem Problem für die Landwirtschaft und den Metallbergbau. Schwefel wird in großen Mengen benötigt, um Phosphatdünger herzustellen und bestimmte Metallerze aufzubereiten. Doch seit die Transportwege im Nahen Osten erheblich gestört sind, müssen Produzenten weltweit um Lieferungen konkurrieren.
Die Situation ist ungewöhnlich: Schwefel ist weder geologisch besonders selten noch ein typischer Rohstoff für die private Geldanlage. Seine industrielle Verfügbarkeit hängt jedoch von Raffinerien, Erdgasaufbereitungsanlagen und internationalen Transportwegen ab. Genau diese Abhängigkeit macht ihn zu einem empfindlichen Bestandteil globaler .
Nach Angaben des International Food Policy Research Institute (IFPRI) gingen die erfassten weltweiten Exporte von elementarem Schwefel im ersten Halbjahr 2026 gegenüber dem Vorjahreszeitraum um rund ein Drittel zurück. Gleichzeitig belasteten höhere Schwefelkosten die Herstellung wichtiger Düngemittel. Auch die Nachfrage aus der Nickelindustrie verschärft die Konkurrenz um verfügbare Mengen.
Warum Schwefel vor allem aus Öl und Erdgas stammt
Schwefel ist ein chemisches Element mit dem Symbol S. In seiner elementaren Form erscheint er häufig als gelber Feststoff. Wirtschaftlich spielt jedoch weniger der natürliche Abbau von Schwefelvorkommen eine Rolle als die Rückgewinnung bei der Verarbeitung fossiler Rohstoffe.
Rohöl und Erdgas enthalten je nach Lagerstätte unterschiedliche Mengen schwefelhaltiger Verbindungen. Bei der Raffination und Gasaufbereitung müssen diese Stoffe teilweise entfernt werden, um technische Anforderungen und Umweltvorschriften einzuhalten. Aus den abgetrennten Schwefelverbindungen kann elementarer Schwefel gewonnen werden.
Damit besitzt der Markt eine besondere Struktur. Schwefel fällt vielfach an, weil Unternehmen Öl und Gas verarbeiten, nicht weil sie gezielt auf einen steigenden Schwefelpreis reagieren. Eine höhere Nachfrage lässt sich daher nicht kurzfristig durch zusätzliche Schwefelförderung ausgleichen.
Weitere Mengen entstehen beispielsweise in Form von Schwefelsäure als Nebenprodukt bei der Verhüttung sulfidischer Metallerze. Die Herkunft bestimmt deshalb auch, welche Schwefelform für industrielle Abnehmer verfügbar ist.
Die Mineral Commodity Summaries 2026 des US Geological Survey dokumentieren diese Produktionsstruktur und schätzen die weltweite Schwefelerzeugung des Jahres 2025 auf rund 84 Millionen Tonnen, gerechnet über die erfassten Schwefelformen.
Schwefelmarkt 2026 – die wichtigsten Zahlen
Die globale Produktion und die international gehandelten Mengen müssen voneinander getrennt werden. Ein erheblicher Teil des Schwefels wird innerhalb der jeweiligen Produktionsländer weiterverarbeitet. Ein Rückgang der Exporte bedeutet deshalb nicht, dass die weltweite Schwefelerzeugung im gleichen Umfang gesunken ist.
Quellen: USGS, Mineral Commodity Summaries 2026; IFPRI, Handelsanalyse vom 18. September 2026; , Global Critical Minerals Outlook 2026. Die Produktionszahlen sind Schätzwerte für 2025. Die Handelszahlen beruhen auf der Auswertung von Importmeldungen der Berichtsländer und beschreiben keinen vollständigen Echtzeitstand des Welthandels im November 2026.
Besonders auffällig ist der Gegensatz zwischen der relativ stabilen weltweiten Erzeugung im Jahr 2025 und den erheblichen Handelsstörungen des Jahres 2026. Er zeigt, weshalb eine grundsätzlich ausreichende Rohstoffbasis nicht automatisch die Versorgung einzelner Industriebetriebe garantiert.
Weshalb die Düngemittelindustrie besonders betroffen ist
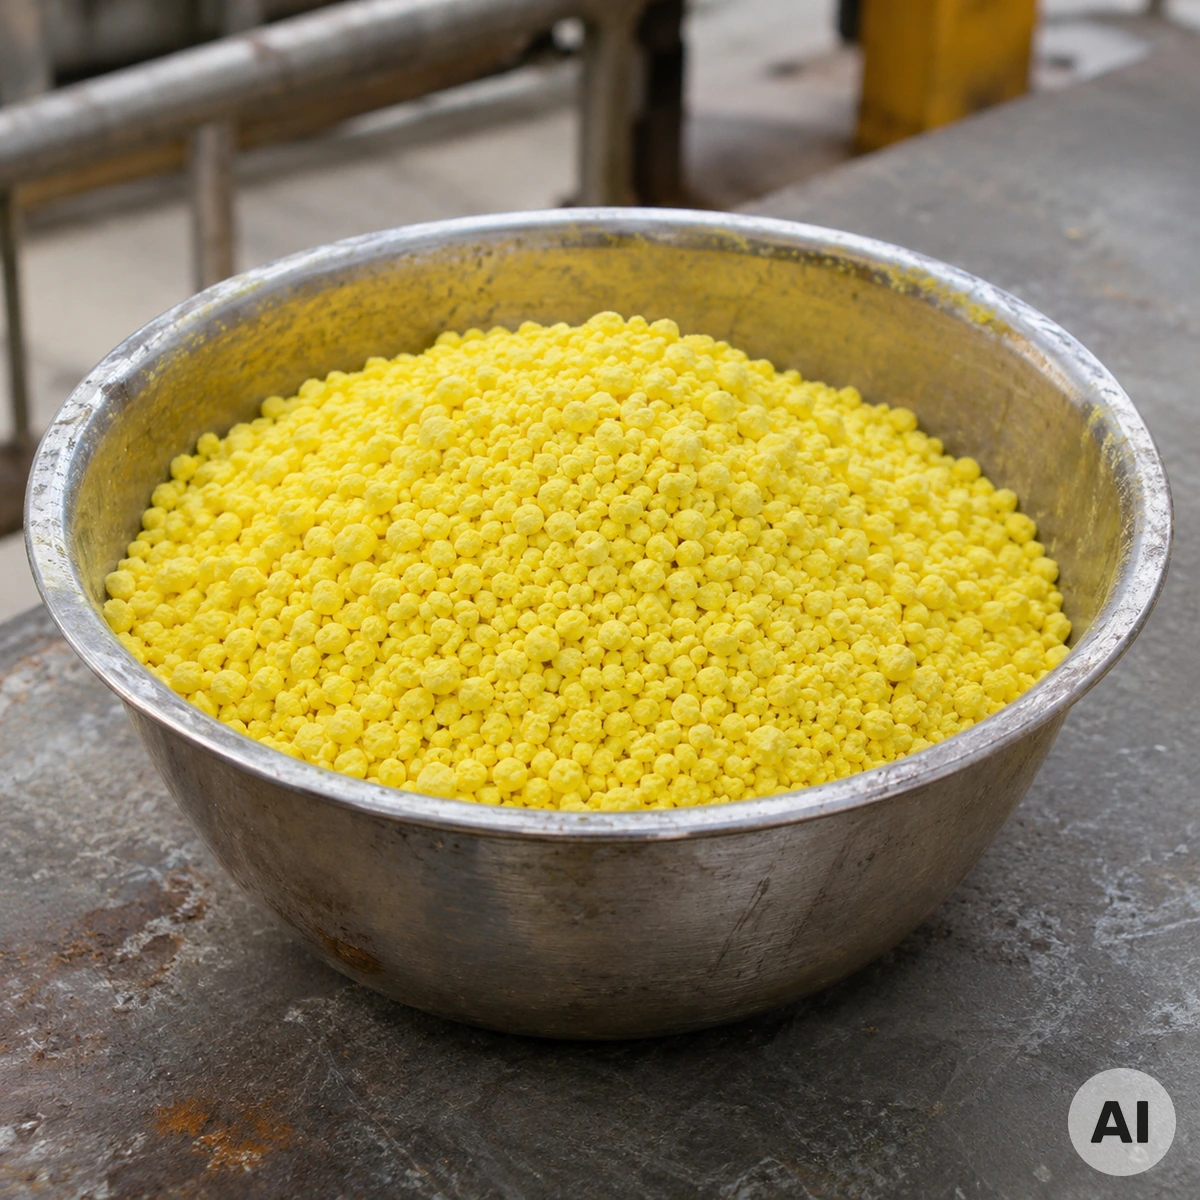
Die wichtigste industrielle Nutzung von Schwefel ist die Herstellung von Schwefelsäure. Diese gehört zu den zentralen Grundchemikalien der Weltwirtschaft und wird insbesondere für chemische Verarbeitungsverfahren eingesetzt.
Für die Produktion vieler Phosphatdüngemittel ist Schwefelsäure unverzichtbar. Dabei reagiert sie mit aufbereitetem Phosphatgestein. Es entsteht Phosphorsäure, die anschließend zur Herstellung verschiedener Düngemittel weiterverarbeitet werden kann. Zu den bedeutenden Produkten gehören Monoammoniumphosphat (MAP) und Diammoniumphosphat (DAP).
Steigt der Preis von Schwefel oder ist Schwefelsäure nicht ausreichend verfügbar, können sich die Herstellungskosten dieser Produkte erhöhen. Besonders betroffen sind Unternehmen, die größere Schwefelmengen importieren müssen und nur begrenzt über eigene Säurekapazitäten verfügen.
Das IFPRI berichtete im September 2026, dass die Preise wichtiger Phosphatdünger nach Beginn der Störungen in der Golfregion um etwa 25 bis 30 Prozent gestiegen waren und bis zum Berichtszeitpunkt auf erhöhtem Niveau verblieben. Dies ist eine dokumentierte Marktbeobachtung aus dem September und keine aktuelle Preisnotierung vom 18. November.
Der Zusammenhang wird bei einem Blick auf die gesamte Produktionskette deutlich. Phosphatgestein allein reicht für viele moderne Düngemittel nicht aus. Die chemische Verarbeitung benötigt weitere Ausgangsstoffe, Energie und leistungsfähige Anlagen. Details zur Förderung, zu den Reserven und zur Rückgewinnung des Nährstoffs erläutert unser Beitrag Phosphatgestein 2026 – Förderung und Phosphorrecycling.
Für Landwirte ist dabei nicht nur die Entwicklung des Schwefelpreises entscheidend. Die endgültigen Düngemittelpreise hängen ebenfalls von Ammoniak, Energie, Transport, regionalen Lieferverträgen und der Nachfrage ab. Ein bestimmter Schwefelpreisanstieg lässt sich daher nicht unmittelbar in einen gleich hohen Anstieg der Düngemittelkosten übersetzen.
Nickel und Kupfer benötigen ebenfalls Schwefelsäure
Schwefel ist keineswegs ausschließlich ein Agrarrohstoff. Auch bei der Gewinnung und Aufbereitung verschiedener Metalle spielt Schwefelsäure eine wichtige Rolle. Das betrifft vor allem bestimmte hydrometallurgische Verfahren, bei denen Metalle mithilfe chemischer Lösungen aus Erzmaterial herausgelöst werden.
Ein wichtiges Beispiel ist die Verarbeitung von Nickel-Lateriterzen im sogenannten High-Pressure-Acid-Leaching-Verfahren, kurz HPAL. Dabei werden geeignete Erze unter erhöhtem Druck und hoher Temperatur mit Schwefelsäure behandelt. Das Verfahren ermöglicht die Gewinnung nickelhaltiger Zwischenprodukte, die unter anderem für bestimmte Batteriematerialien weiterverarbeitet werden können.
Insbesondere Indonesien hat seine Kapazitäten für diese Form der Nickelverarbeitung ausgebaut. Damit entsteht eine zusätzliche industrielle Nachfrage nach Schwefel beziehungsweise Schwefelsäure.
Auch bei bestimmten Kupfererzen wird Schwefelsäure zur Laugung eingesetzt. Wie hoch der Bedarf ausfällt, hängt vom Erztyp, vom gewählten Verfahren und von der jeweiligen Anlage ab. Nicht jede Nickel- oder Kupfermine benötigt deshalb dieselbe Menge Schwefelsäure.
Die Internationale Energieagentur weist in ihrem Global Critical Minerals Outlook 2026 ausdrücklich darauf hin, dass Schwefelengpässe die Kosten der Verarbeitung von Nickel, Kupfer und Kobalt erhöhen können. Daraus ergeben sich mögliche Auswirkungen auf die Lieferketten von Batteriematerialien, Elektronik und anderen Industrieprodukten.
Der Zusammenhang ist indirekt: Bei herkömmlichen Lithium-Ionen-Batterien wird Schwefel nicht pauschal als Hauptbestandteil benötigt. Er kann jedoch bei der vorgelagerten Herstellung bestimmter Batterierohstoffe eine wirtschaftlich wichtige Rolle spielen.
Wie die Straße von Hormus zum Engpass wurde
Die geografische Konzentration des Schwefelhandels ist ein wesentlicher Grund für die Versorgungsprobleme des Jahres 2026. Staaten der Golfregion gewinnen erhebliche Schwefelmengen bei der Erdöl- und Erdgasverarbeitung und liefern sie an industrielle Abnehmer weltweit.
Nach Einschätzung der Internationalen Energieagentur entfällt ungefähr ein Viertel des globalen Schwefelangebots auf den Nahen Osten. Rund die Hälfte des weltweiten Schwefel-Seehandels passiert normalerweise die Straße von Hormus.
Durch den Krieg im Nahen Osten und die erheblichen Einschränkungen des Schiffsverkehrs wurden diese Lieferketten massiv beeinträchtigt. Besonders problematisch ist die Lage für importabhängige Produzenten, die Schwefel nicht kurzfristig durch eine andere Rohstoffquelle ersetzen können.
Die Analyse des International Food Policy Research Institute vom 18. September 2026 zeigt, wie sich die Handelsstörungen auf Schwefel und Düngemittel ausgewirkt haben. Das Institut wertete hierfür unter anderem internationale Import- und Exportinformationen aus.
Die ausgewerteten Mengen verdeutlichen, dass nicht allein die weltweite Produktion zählt. Ein Rohstoff kann ausreichend vorhanden sein und gleichzeitig in den Regionen fehlen, in denen er dringend benötigt wird. Transportkosten, Häfen, Exportbeschränkungen und bestehende Lieferverträge entscheiden darüber, welche Mengen tatsächlich verfügbar werden.
Hinzu kommt, dass eine geänderte Handelsroute nicht automatisch zusätzliche Ware schafft. Können Importeure auf andere Lieferländer ausweichen, entstehen dort möglicherweise neue Engpässe. Der Wettbewerb verlagert sich damit entlang der Lieferketten.
Können Recycling und neue Anlagen den Markt entlasten?
Grundsätzlich bestehen mehrere Möglichkeiten, die Versorgung widerstandsfähiger zu gestalten. Neben der Rückgewinnung von Schwefel aus Öl und Gas können metallurgische Prozesse Schwefelsäure als Nebenprodukt bereitstellen. Auch gebrauchte Schwefelsäure lässt sich in geeigneten industriellen Verfahren regenerieren und erneut nutzen.
Allerdings sind diese Wege nicht beliebig austauschbar. Eine Schwefelsäureanlage benötigt passende Rohstoffe und technische Einrichtungen. Transport, Lagerung und Handhabung konzentrierter Säure unterscheiden sich zudem deutlich vom Handel mit festem Schwefel.
Recycling kann den zusätzlichen Rohstoffbedarf reduzieren, ersetzt aber nicht sämtliche Primärlieferungen. Auch die Errichtung neuer Anlagen erfordert Kapital, Genehmigungen und ausreichend Zeit.
Langfristig entsteht eine weitere Frage: Wenn der Verbrauch fossiler Energieträger strukturell zurückgeht, könnte sich auch die Menge des bei ihrer Verarbeitung zurückgewonnenen Schwefels verändern. Gleichzeitig könnten neue Raffinerie- und Gasaufbereitungsanlagen sowie steigende Rückgewinnungsquoten zusätzliche Mengen bereitstellen. Eine zwangsläufig sinkende Schwefelproduktion lässt sich daraus nicht ableiten.
Welche Entwicklungen den Schwefelmarkt 2027 bestimmen
Für die weitere Entwicklung sind mehrere Einflussgrößen entscheidend. Besonders wichtig bleiben die tatsächliche Wiederherstellung internationaler Transportverbindungen, mögliche Exportbeschränkungen und die Nachfrage der großen Düngemittelproduzenten.
Auch die Entwicklung der Nickelindustrie verdient Aufmerksamkeit. Werden zusätzliche HPAL-Anlagen in Betrieb genommen oder bestehende Anlagen stärker ausgelastet, kann die Nachfrage nach Schwefelsäure weiter zunehmen. Verzögerungen oder geringere Auslastungen hätten dagegen eine entlastende Wirkung.
Gleichzeitig beeinflussen neue Kapazitäten zur Schwefelrückgewinnung sowie die Verfügbarkeit von Schwefelsäure aus Metallhütten das Angebot.
Eine belastbare Preisprognose für 2027 lässt sich aus den bisherigen Handelsstörungen allein nicht ableiten. Entscheidend ist, wie schnell die internationalen Stoffströme wieder funktionieren und ob das industrielle Angebot mit der Nachfrage Schritt halten kann.
Der Schwefelmarkt zeigt damit ein grundlegendes Problem moderner Rohstoffversorgung: Nicht jede Versorgungskrise entsteht durch erschöpfte Lagerstätten. Manchmal genügt die Unterbrechung weniger Transportwege, um weit entfernte Industrien und ihre Produktionskosten erheblich zu beeinflussen.
Häufige Fragen zu Schwefel und dem Rohstoffmarkt
Ist Schwefel dasselbe wie Schwefelsäure?
Nein. Schwefel ist ein chemisches Element mit dem Symbol S. Schwefelsäure ist eine chemische Verbindung mit der Formel H2SO4. Elementarer Schwefel kann als Ausgangsstoff zur industriellen Herstellung von Schwefelsäure verwendet werden.
Warum kann Schwefel knapp werden, obwohl er weltweit vorkommt?
Entscheidend ist nicht nur die geologische Verfügbarkeit. Schwefel wird überwiegend bei anderen industriellen Prozessen gewonnen. Produktionskapazitäten, Transportwege, Exportbeschränkungen und die geografische Verteilung des Angebots können deshalb regionale Engpässe verursachen.
Wird Schwefel direkt für Elektroautobatterien benötigt?
Nicht grundsätzlich. Bei bestimmten Verfahren zur Gewinnung von Batteriemetallen wie Nickel wird jedoch Schwefelsäure benötigt. Schwefel kann daher indirekt wichtig für die Batterieproduktion sein. Davon zu unterscheiden sind spezielle Lithium-Schwefel-Batterietechnologien.
Können steigende Schwefelpreise Lebensmittel verteuern?
Ja, indirekt ist das möglich. Höhere Schwefelkosten können die Herstellung bestimmter Phosphatdünger verteuern und dadurch landwirtschaftliche Produktionskosten beeinflussen. Wie stark sich dies auf Lebensmittelpreise auswirkt, hängt jedoch von zahlreichen weiteren Faktoren ab.
18.11.2026 - Rina Teitscheid - edelmetalle-aktuell@muenzkauf.de
Weitere Artikel
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare
Quelle: https://blog.muenzkauf.de/Schwefelmarkt-Engpass-fuer-Duenger-und-Metalle-18112026