
Nickelpreis 2027 – Droht ein neuer Preisrückgang?
Indonesiens Förderpolitik, die Nachfrage nach Edelstahl und neue Batterietechnologien entscheiden über den Nickelmarkt 2027.
Inhaltsverzeichnis
Der Nickelmarkt steuert auf ein weiteres Jahr mit einem Angebotsüberschuss zu. Nach der jüngsten Prognose der International Nickel Study Group (INSG) könnte die weltweite Nickelproduktion 2027 den Verbrauch um 70.000 Tonnen übersteigen. Gleichzeitig erwägt Indonesien, der weltweit wichtigste Nickelproduzent, zusätzliche Förderbeschränkungen. Damit stehen zwei Entwicklungen gegeneinander: ein strukturell gut versorgter Markt und die Möglichkeit politisch verursachter Angebotsverknappungen.
Für die Nickelpreis Prognose 2027 ist deshalb nicht allein entscheidend, wie viel Nickel weltweit gefördert wird. Ebenso wichtig sind die Qualität des produzierten Metalls, die tatsächliche Nachfrage der Stahlindustrie und die Frage, welche Batterietechnologien sich im Elektroautomarkt durchsetzen.
Die verfügbaren Marktanalysen sprechen derzeit eher gegen einen nachhaltigen Preisanstieg allein aufgrund wachsender Batterienachfrage. Ein kräftiger Preissprung wäre dennoch möglich, falls Produktionskürzungen tatsächlich umgesetzt werden oder sich die Versorgung einzelner Nickelqualitäten unerwartet verknappt.
Nickelmarkt 2027: Die wichtigsten Prognosen
Die INSG korrigierte ihre Einschätzung für 2026 im Oktober deutlich. Während sie im April noch ein globales Defizit von 32.000 Tonnen erwartet hatte, prognostizierte sie anschließend einen Überschuss von rund 19.000 Tonnen. Für 2027 soll dieser auf 70.000 Tonnen steigen.
Andere Marktbeobachter kommen zu abweichenden Ergebnissen. Der japanische Nickelproduzent Sumitomo Metal Mining erwartet für 2027 einen Überschuss von rund 34.000 Tonnen. S&P Global Energy CERA rechnet mit etwa 30.000 Tonnen.
Die folgende Tabelle zeigt die veröffentlichten Prognosen. Es handelt sich um Schätzungen unterschiedlicher Institutionen, nicht um bereits eingetretene Marktergebnisse.
Stand der Prognosen: Oktober 2026. Positive Werte kennzeichnen einen Angebotsüberschuss. Die Berechnungsmethoden und Annahmen können voneinander abweichen.
Die Zahlen zeigen eine bemerkenswerte Übereinstimmung hinsichtlich der Marktrichtung: Alle drei Prognosen erwarten für 2027 mehr Nickelangebot als Nachfrage. Über die Größe dieses Überschusses besteht allerdings erhebliche Unsicherheit.
Indonesien entscheidet über einen großen Teil des Angebots
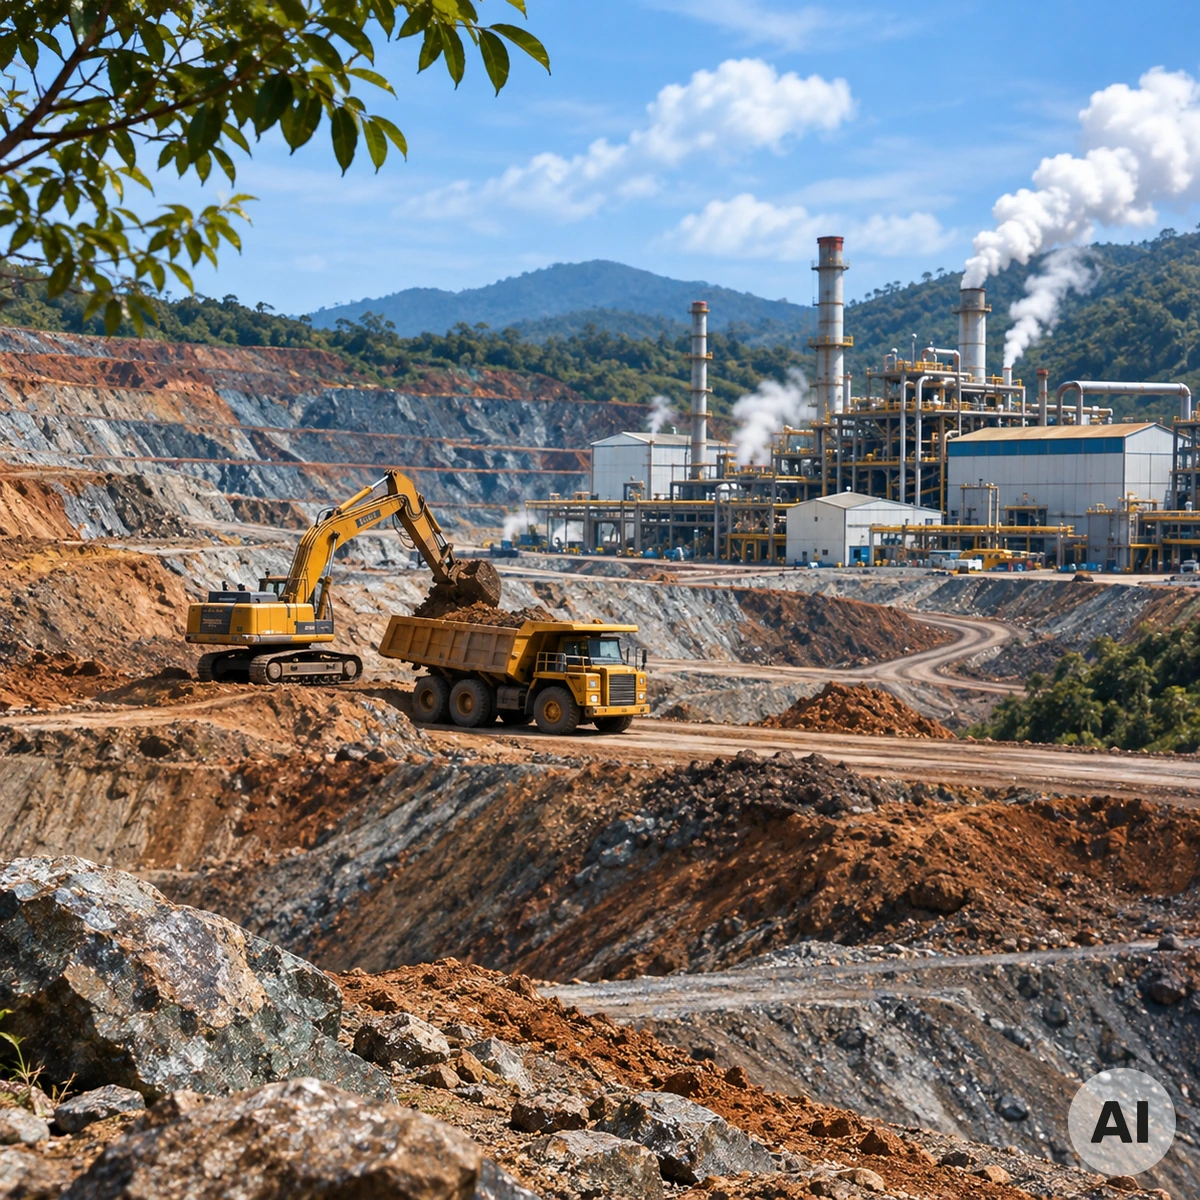
Indonesien hat seine Nickelindustrie innerhalb weniger Jahre erheblich ausgebaut. Das Land verfügt über umfangreiche Erzvorkommen und hat mit chinesischer Beteiligung große Verarbeitungskapazitäten geschaffen. Dadurch ist Indonesien nicht nur ein bedeutender Rohstofflieferant, sondern auch ein entscheidender Standort für die Herstellung von Nickelzwischenprodukten.
Nach Angaben von Sumitomo Metal Mining entfallen inzwischen mehr als 60 Prozent der weltweiten Nickelproduktion auf Indonesien. Veränderungen bei indonesischen Förderquoten können deshalb erhebliche Auswirkungen auf das globale Angebot haben.
Die Regierung steuert die Erzförderung über genehmigte Arbeits- und Produktionspläne, sogenannte RKAB. Für 2026 wurden die zunächst genehmigten Mengen gegenüber dem Vorjahr reduziert. Nach Angaben von S&P Global wurden die Quoten später allerdings wieder auf ungefähr 290 bis 300 Millionen Tonnen Erz angehoben.
Am 2. November 2026 signalisierte Indonesiens Energie- und Rohstoffminister Bahlil Lahadalia, dass die Regierung für 2027 weitere Beschränkungen erwägt. Ziel ist es, den Angebotsüberschuss einzudämmen und die wirtschaftliche Situation der Produzenten zu verbessern.
Eine verbindliche endgültige Fördermenge für 2027 lässt sich aus dieser Ankündigung jedoch nicht ableiten. Auch eine niedrigere genehmigte Quote bedeutet nicht automatisch, dass die tatsächliche Förderung im gleichen Umfang sinkt.
Für die weitere Entwicklung sind deshalb die tatsächlich genehmigten Mengen, ihre Auslastung und mögliche spätere Anpassungen entscheidend.
Produktionskürzungen könnten die Preise stabilisieren
Im Oktober wurde bekannt, dass chinesische Nickelunternehmen über Produktionskürzungen an ihren indonesischen Standorten nachdenken. Hintergrund sind schwache Verkaufspreise und die Belastung einzelner Anlagen durch hohe Betriebskosten.
Besonders betroffen sind energie- und chemikalienintensive Verarbeitungsverfahren. Dazu gehört die Hochdruck-Säurelaugung, international als High Pressure Acid Leaching (HPAL) bezeichnet. Mit diesem Verfahren lassen sich nickelhaltige Lateriterze zu Zwischenprodukten für die Batterieindustrie verarbeiten.
Die Kosten für Schwefel und Schwefelsäure können die Wirtschaftlichkeit dieser Anlagen erheblich beeinflussen. Sinkende Chemikalienpreise verbessern dagegen die Produktionsbedingungen und können dazu führen, dass zuvor gedrosselte Kapazitäten wieder stärker genutzt werden.
Für die Nickelpreis Prognose 2027 ergibt sich daraus ein widersprüchliches Bild. Produktionskürzungen könnten den Überschuss verkleinern und die Preise unterstützen. Werden die Kosten günstiger oder zusätzliche Anlagen in Betrieb genommen, kann das Angebot erneut wachsen.
Entscheidend ist die Unterscheidung zwischen angekündigten und tatsächlich umgesetzten Kürzungen. Solange Unternehmen lediglich über eine geringere Produktion beraten, darf die entsprechende Angebotsverknappung nicht als gesichert betrachtet werden.
Nickel Klasse 1 und Klasse 2: Warum der Unterschied zählt
Ein häufiger Fehler bei der Bewertung des Nickelmarktes besteht darin, sämtliche Nickelprodukte als unmittelbar austauschbar zu betrachten. Tatsächlich unterscheiden sich Reinheit, Verwendungszweck und Verarbeitungskosten erheblich.
Nickel der Klasse 1 bezeichnet hochreines Nickel mit einem Nickelgehalt von mindestens 99,8 Prozent. Dazu gehören beispielsweise raffinierte Kathoden und Briketts. Dieses Metall kann für anspruchsvolle industrielle Anwendungen eingesetzt werden und ist unter geeigneten Voraussetzungen an der London Metal Exchange lieferfähig.
Nickel der Klasse 2 umfasst weniger reine Nickelprodukte wie Nickel Pig Iron (NPI) und Ferronickel. Sie werden vor allem in der Edelstahlproduktion verwendet.
Daneben existieren Zwischenprodukte wie Mixed Hydroxide Precipitate (MHP) und Nickelmatte. Diese können weiterverarbeitet werden, gehören aber nicht automatisch zu börsenlieferfähigem Klasse-1-Nickel.
Die Unterscheidung ist für Preisprognosen besonders wichtig. Ein Überschuss an NPI muss nicht zwangsläufig bedeuten, dass auch hochreines Nickel im gleichen Umfang verfügbar ist. Umgekehrt kann zusätzliche Raffineriekapazität den Markt für Klasse-1-Nickel belasten, selbst wenn einzelne Klasse-2-Produkte knapp bleiben.
Sumitomo Metal Mining erwartet für 2027 eine Erholung der indonesischen NPI-Produktion. Gleichzeitig könnte sich der Überschuss an Klasse-1-Nickel durch eine geringere chinesische Kathodenproduktion abschwächen.
Damit können sich die Preisbedingungen der beiden Nickelklassen unterschiedlich entwickeln, obwohl die globale Nickelbilanz insgesamt einen Überschuss ausweist.
Edelstahl bleibt der wichtigste Nachfragetreiber
Die öffentliche Diskussion über Nickel konzentriert sich häufig auf Elektroautos. Für den tatsächlichen Verbrauch spielt jedoch weiterhin die Edelstahlindustrie die zentrale Rolle.
Nickel wird insbesondere für austenitische Edelstähle benötigt. Es verbessert unter anderem die Korrosionsbeständigkeit und unterstützt die gewünschten Materialeigenschaften bestimmter Legierungen.
Entsprechend stark hängt die Nickelnachfrage von der industriellen Produktion ab. Investitionen in Anlagenbau, chemische Industrie, Infrastruktur und langlebige Konsumgüter beeinflussen den Bedarf.
Die INSG erwartet, dass die Edelstahlproduktion im zweiten Halbjahr 2026 und im Verlauf des Jahres 2027 weiter wächst. Eine stärkere Nachfrage könnte einen Teil des zusätzlichen Nickelangebots aufnehmen.
Allerdings ist Edelstahl nicht gleich Edelstahl. Nickelarme oder nickelfreie Sorten können in bestimmten Anwendungen als Alternative dienen. Außerdem wirkt sich die Nutzung von Edelstahlschrott auf den Bedarf an neu produziertem Nickel aus.
Ein nachhaltiger Nachfrageanstieg setzt daher nicht nur höhere Stahlproduktionsmengen voraus, sondern auch eine entsprechende Entwicklung der nickelhaltigen Edelstahlqualitäten.
Batterien: Warum Elektroautos nicht automatisch mehr Nickel benötigen
Nickel ist ein wichtiger Bestandteil bestimmter Lithium-Ionen-Batterien. Besonders nickelreiche Kathodenmaterialien wie Nickel-Mangan-Kobalt (NMC) und Nickel-Kobalt-Aluminium (NCA) können hohe Energiedichten ermöglichen.
Doch nicht jedes Elektroauto benötigt Nickel in seiner Antriebsbatterie.
Lithium-Eisenphosphat-Batterien (LFP) kommen ohne Nickel und Kobalt im Kathodenmaterial aus. Sie haben insbesondere bei preisgünstigeren Elektrofahrzeugen und stationären Energiespeichern an Bedeutung gewonnen.
Diese Entwicklung begrenzt die Aussagekraft allgemeiner Elektroauto-Verkaufszahlen für die Nickelnachfrage. Selbst wenn weltweit mehr Elektrofahrzeuge verkauft werden, kann der Nickelbedarf je Fahrzeug sinken, sofern der Anteil nickelfreier Batterietechnologien zunimmt.
Sumitomo Metal Mining prognostizierte im Oktober für 2027 einen Nickelbedarf der Batterieindustrie von rund 620.000 Tonnen gegenüber 560.000 Tonnen im Jahr 2026. Das entspricht einem erwarteten Zuwachs von knapp elf Prozent.
Die Batterieindustrie dürfte damit weiter wachsen, aber nicht zwangsläufig schnell genug, um sämtliche zusätzlichen Nickelkapazitäten aufzunehmen.
Für die mittelfristige Versorgungssicherheit ist zudem relevant, wo Nickel raffiniert und zu batteriefähigen Vorprodukten verarbeitet wird. Eine geografisch stark konzentrierte kann trotz global ausreichender Rohstoffmengen Risiken für einzelne Abnehmer verursachen. Diese Zusammenhänge werden auch im Beitrag Kritische Rohstoffe werden zum strategischen Faktor behandelt.
Nickelpreis Prognose 2027: Drei mögliche Szenarien
Eine seriöse Preisprognose muss berücksichtigen, dass die künftige Angebotsentwicklung von politischen Entscheidungen und betrieblichen Faktoren abhängt. Ein einzelnes Kursziel würde diese Unsicherheit nur unzureichend abbilden.
Basisszenario – anhaltender Angebotsüberschuss: Indonesien hält einen großen Teil seiner Produktionskapazitäten in Betrieb, während die Nachfrage nach Edelstahl und Batterien moderat wächst. Der globale Überschuss bleibt bestehen. In diesem Fall dürfte es für den Nickelpreis schwierig werden, einen längerfristigen Aufwärtstrend auszubilden.
Positives Preisszenario – wirksame Angebotskürzungen: Indonesien begrenzt die tatsächlich geförderten Mengen stärker als bislang erwartet. Gleichzeitig reduzieren Verarbeitungsunternehmen ihre Produktion. Falls die Nachfrage stabil bleibt, könnten Lagerbestände zurückgehen und die Preise steigen.
Negatives Preisszenario – zusätzliche Kapazitäten treffen auf schwache Nachfrage: Neue Verarbeitungsanlagen erhöhen das Angebot, während die Edelstahlindustrie weniger Nickel benötigt als erwartet. Zugleich wächst der Marktanteil nickelfreier Batterien. Unter diesen Bedingungen könnte der Preisdruck anhalten.
Diese Szenarien sind qualitative Modellüberlegungen und keine veröffentlichten Kursziele. Ihre Eintrittswahrscheinlichkeiten lassen sich aus den derzeit verfügbaren Informationen nicht zuverlässig beziffern.
Was die Lagerbestände über den Preisdruck verraten
Die Entwicklung der Lagerbestände liefert einen zusätzlichen Hinweis auf das Verhältnis zwischen Angebot und Nachfrage.
Nach Angaben von S&P Global lagen die Nickelbestände in den registrierten Lagern der London Metal Exchange am 12. Oktober 2026 bei 282.504 Tonnen. Damit bewegten sie sich weiterhin auf einem hohen Niveau.
Solche Vorräte können Preisanstiege begrenzen, weil zusätzliche Nachfrage zunächst aus vorhandenen Beständen bedient werden kann.
Allerdings erfassen Börsenlager nicht sämtliche weltweit verfügbaren Nickelprodukte. Bestände bei Produzenten, Händlern und industriellen Verbrauchern sowie nicht börsenlieferfähige Nickelqualitäten müssen gesondert betrachtet werden.
Für eine fundierte Marktbeurteilung ist deshalb nicht allein die absolute Lagerhöhe relevant. Wichtiger ist, ob Bestände über mehrere Monate auf- oder abgebaut werden und welche Nickelqualitäten davon betroffen sind.
Welche Preisentwicklung erscheint für 2027 plausibel?
Der Nickelpreis bewegte sich im Oktober 2026 zeitweise im Bereich von etwa 15.000 bis 16.000 US-Dollar je Tonne. Nach Meldungen über mögliche Produktionskürzungen stieg er vorübergehend wieder über 16.000 US-Dollar.
Diese historischen Kursangaben beschreiben die Marktlage im Oktober und sind weder ein aktueller Echtzeitkurs noch eine belastbare Handelsspanne für das gesamte Jahr 2027.
Die bisher veröffentlichten Angebotsprognosen sprechen für ein weiterhin schwieriges Preisumfeld. Ein größerer nachhaltiger Anstieg würde wahrscheinlich voraussetzen, dass sich die globale Marktbilanz deutlicher verengt als gegenwärtig erwartet.
Besonders wichtig werden dabei vier Beobachtungsgrößen: die tatsächlichen indonesischen Fördermengen, die Auslastung neuer Verarbeitungsanlagen, die Nachfrage nach nickelhaltigem Edelstahl und die Entwicklung der Batteriezellchemien.
Auch die wirtschaftliche Lage Chinas verdient Aufmerksamkeit. Das Land ist sowohl ein bedeutender Abnehmer nickelhaltiger Rohstoffe als auch ein zentraler Standort für Edelstahlproduktion und Batterieverarbeitung.
Eine stärkere chinesische Industriekonjunktur könnte die Nachfrage erhöhen. Schwächere Produktionszahlen würden dagegen die Gefahr vergrößern, dass zusätzliche Nickelkapazitäten nicht ausreichend ausgelastet werden.
Der Nickelmarkt ist zudem Teil einer breiteren Entwicklung, bei der neue Förder- und Verarbeitungskapazitäten das Angebot mehrerer Industriemetalle verändern. Der Beitrag Diese Rohstoffe könnten 2027 im Überangebot sein ordnet diese Entwicklung rohstoffübergreifend ein.
Warum die INSG-Prognose nicht als Preisziel taugt
Die INSG erwartet für 2027 eine Produktion von rund 4,07 Millionen Tonnen Primärnickel und einen Verbrauch von etwa vier Millionen Tonnen. Der daraus resultierende Überschuss entspricht ungefähr 1,75 Prozent des prognostizierten Jahresverbrauchs.
Ein solcher Wert zeigt eine rechnerische Überversorgung, erlaubt aber keine direkte Umrechnung in einen bestimmten Nickelpreis.
Rohstoffpreise reagieren nicht nur auf die jährliche Marktbilanz. Auch Lagerbestände, Produktionskosten, Finanzierung, Wechselkurse, kurzfristige und Erwartungen der Marktteilnehmer spielen eine Rolle.
Hinzu kommt, dass Prognosen regelmäßig überarbeitet werden. Die deutliche Korrektur der INSG-Einschätzung für 2026 innerhalb weniger Monate verdeutlicht, wie schnell sich Annahmen über Produktion und Verbrauch ändern können.
Die aktuelle Nickelpreis Prognose 2027 liefert daher vor allem eine Orientierung über die erwartete Marktrichtung. Sie ist keine Garantie für sinkende Kurse.
Wer die Entwicklung beurteilen möchte, sollte insbesondere die endgültigen indonesischen Förderentscheidungen und die nächsten Aktualisierungen der internationalen Nickelbilanz verfolgen. Erst wenn aus angekündigten Kürzungen messbare Produktionsrückgänge werden, lässt sich ihre Wirkung auf das globale Angebot verlässlicher abschätzen.
Häufige Fragen zur Nickelpreis Prognose 2027
Wird der Nickelpreis 2027 steigen oder fallen?
Die derzeitigen Marktprognosen erwarten für 2027 einen globalen Angebotsüberschuss, der die Preise belasten könnte. Deutliche Produktionskürzungen in Indonesien oder eine unerwartet starke Nachfrage könnten dennoch zu steigenden Nickelpreisen führen.
Warum ist Indonesien für den Nickelpreis so wichtig?
Indonesien ist der weltweit wichtigste Nickelproduzent und verfügt über umfangreiche Förder- und Verarbeitungskapazitäten. Veränderungen der staatlichen Förderquoten können deshalb das internationale Nickelangebot und die Preisentwicklung erheblich beeinflussen.
Welchen Einfluss haben LFP-Batterien auf die Nickelnachfrage?
Lithium-Eisenphosphat-Batterien benötigen kein Nickel im Kathodenmaterial. Steigt ihr Marktanteil, kann der Nickelbedarf der Batterieindustrie langsamer wachsen als die gesamte Produktion von Elektrofahrzeugen.
Kann Klasse-1-Nickel knapp werden, obwohl weltweit ein Überschuss besteht?
Ja. Die globale Nickelbilanz umfasst unterschiedliche Nickelprodukte, die nicht ohne Weiteres austauschbar sind. Deshalb können bei hochreinem Klasse-1-Nickel andere Versorgungsbedingungen herrschen als bei Nickel Pig Iron oder Ferronickel.
18.11.2026 - Tobias Dalacker - edelmetalle-aktuell@muenzkauf.de
Weitere Artikel
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare
Quelle: https://blog.muenzkauf.de/Nickelpreis-Prognose-2027-Indonesien-Batterien-und-Ueberschuss-18112026t