
Gold ohne Kaufbeleg: Droht künftig die Einziehung?
Ein geplanter neuer Zugriff auf Vermögen sorgt für Unruhe – doch eine fehlende Goldrechnung allein reicht nicht für eine Sicherstellung
„Du hast Gold zu Hause, aber keinen Kaufbeleg mehr?“ Mit dieser Warnung wird derzeit in sozialen Netzwerken für Aufmerksamkeit gesorgt. Behauptet wird, Goldbesitzer könnten durch neue gesetzliche Regelungen Schwierigkeiten bekommen, wenn sie Jahre später nicht mehr nachweisen können, woher ihre Münzen oder Barren stammen.
Hinter solchen Beiträgen steckt ein reales Gesetzesvorhaben. Die Bundesregierung hat 2026 das Zollfinanzgerechtigkeitsgesetz auf den Weg gebracht. Es soll der Zollverwaltung unter anderem ein neues Verwaltungsverfahren zur Aufklärung und Sicherung bedeutender Vermögenswerte eröffnen, wenn tatsächliche Anhaltspunkte dafür bestehen, dass diese nicht rechtmäßiger Herkunft sind.
Die Schlussfolgerung „keine Rechnung = Gold kann eingezogen werden“ greift allerdings erheblich zu kurz. Der Regierungsentwurf enthält Wertgrenzen, Voraussetzungen und ein gerichtliches Verfahren. Eine allgemeine Pflicht, für privat aufbewahrtes Gold einen Kaufbeleg zu besitzen, lässt sich daraus nicht ableiten.
Was tatsächlich geplant ist
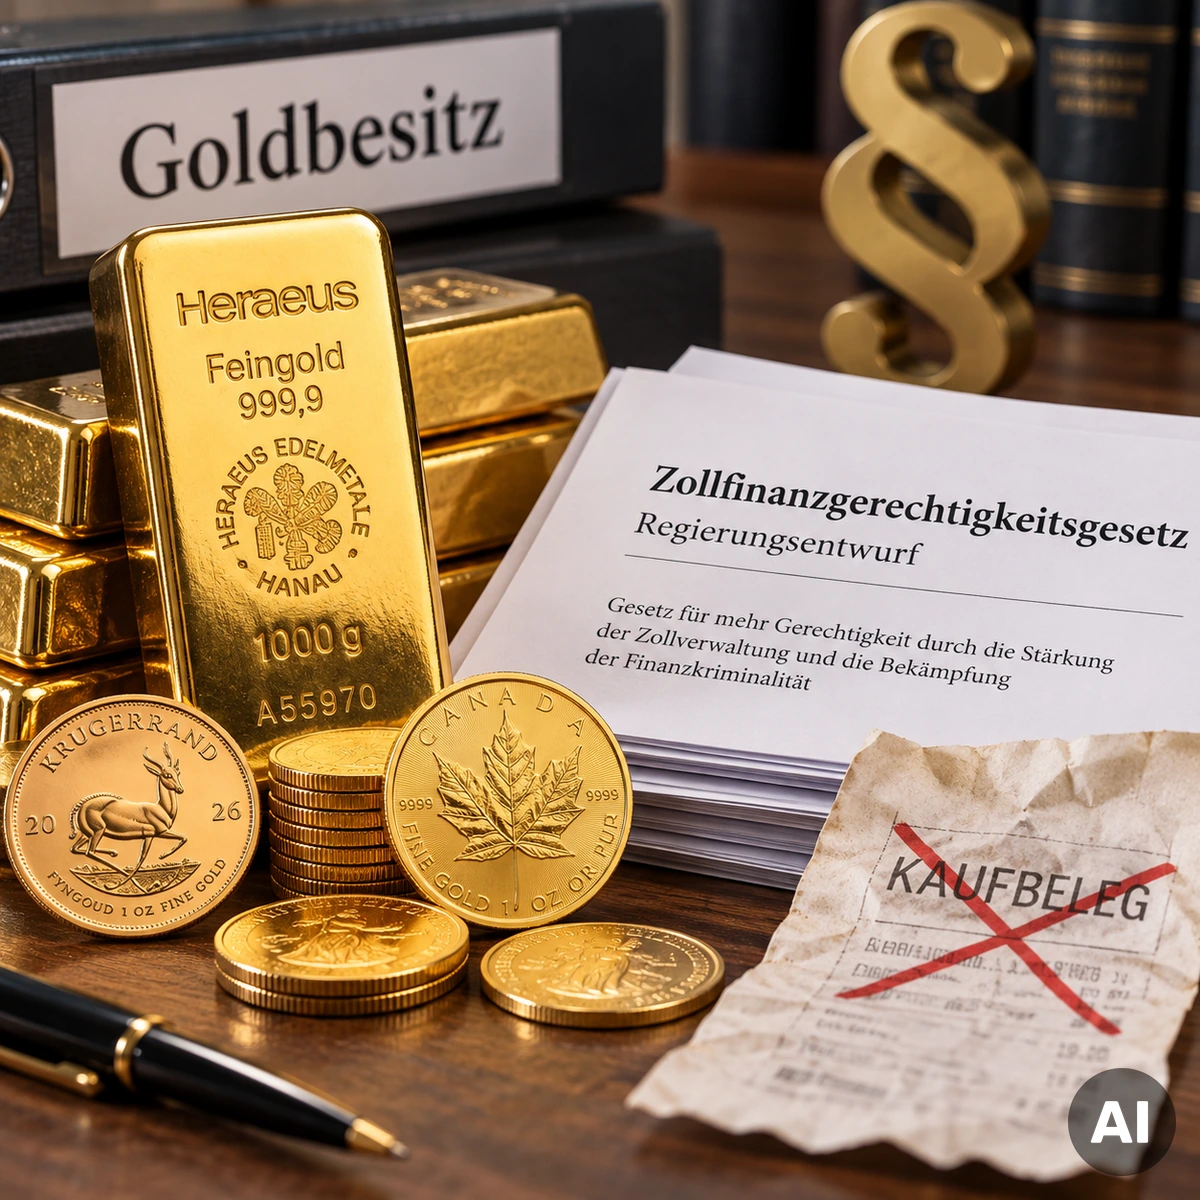
Grundlage ist der Regierungsentwurf zum „Gesetz für mehr Gerechtigkeit durch die Stärkung der Zollverwaltung und die Bekämpfung der Finanzkriminalität“. In der Bundesrats-Drucksache 446/26 ist ein Verfahren zur administrativen Vermögensermittlung und -sicherung vorgesehen. Die Zollverwaltung soll damit bestimmte Vermögensgegenstände untersuchen können, ohne dass dafür zwingend bereits ein Strafverfahren gegen den Besitzer laufen muss.
Das Bundesfinanzministerium beschreibt als wesentliches neues Instrument die administrative Ermittlung und Sicherstellung von Vermögen nicht rechtmäßiger Herkunft außerhalb eines Strafverfahrens. Ziel ist vor allem die Bekämpfung von Geldwäsche und Finanzkriminalität. Die Bundesregierung begründet das Vorhaben damit, dass kriminell erworbene Vermögenswerte bislang nicht in allen Fällen wirksam abgeschöpft werden könnten.
Der Regierungsentwurf in der Bundesrats-Drucksache 446/26 ist dabei wesentlich differenzierter als manche Darstellung in sozialen Netzwerken.
Es geht nicht um jeden Goldbarren ohne Rechnung
Entscheidend ist zunächst die Größenordnung. Der Entwurf spricht von „bedeutsamen Vermögensgegenständen“. Als bedeutsam gilt ein Vermögensgegenstand insbesondere, wenn sein Wert 100.000 Euro überschreitet. Bei Gegenständen, die in einem öffentlichen Register eingetragen werden müssen, liegt die im Entwurf genannte Schwelle bei mehr als 50.000 Euro.
Gold ist zwar grundsätzlich ein Vermögenswert und kann damit vom weiten Begriff des Vermögensgegenstandes erfasst werden. Daraus folgt jedoch gerade nicht, dass der Zoll wegen einer einzelnen älteren Goldmünze oder eines kleinen Barrens ohne Rechnung ein solches Verfahren beginnen könnte.
Mehrere Vermögensgegenstände können allerdings gemeinsam betrachtet werden, wenn zwischen ihnen ein so enger Zusammenhang besteht, dass eine einheitliche Behandlung geboten erscheint. In der Gesetzesbegründung wird beispielsweise ausdrücklich eine zusammengehörige Schmucksammlung genannt. Entsprechend kann bei einem wirtschaftlich zusammengehörenden Edelmetallbestand die Betrachtung des Gesamtwertes relevant werden.
100.000 Euro sind keine völlig starre Grenze
Auch bei der häufig genannten Grenze von 100.000 Euro lohnt sich ein genauer Blick auf den Gesetzestext. Dort heißt es, ein Vermögensgegenstand sei „insbesondere“ bedeutsam, wenn sein Wert 100.000 Euro überschreitet. Die Gesetzesbegründung erläutert ausdrücklich, dass deshalb auch Grenzfälle erfasst werden können.
Als Beispiel nennt die Begründung sogar einen Vermögensgegenstand mit einem Wert von 99.999 Euro. Die 100.000-Euro-Marke sollte deshalb nicht als mathematisch absoluter Freibetrag verstanden werden, unterhalb dessen das vorgesehene Verfahren unter allen Umständen ausgeschlossen wäre.
Gleichzeitig erläutert die Bundesregierung, dass die hohe Wertschwelle der Verhältnismäßigkeit dienen soll. Das eingriffsintensive Verfahren einschließlich einer möglichen Einziehung von Eigentum soll erst bei einer erheblichen Größenordnung zur Anwendung kommen.
Zusätzlich braucht der Zoll tatsächliche Anhaltspunkte
Der Wert allein genügt ebenfalls nicht. Nach dem Regierungsentwurf dürfen die besonderen Maßnahmen ergriffen werden, wenn tatsächliche Anhaltspunkte dafür vorliegen, dass der betreffende Vermögensgegenstand nicht rechtmäßiger Herkunft ist.
Der Entwurf beschreibt dafür eine Gesamtschau verschiedener Umstände. Relevant kann beispielsweise sein, dass Einkommen und bekannte Vermögensverhältnisse objektiv nicht zum Wert des Vermögens passen. Auch unklare Eigentumsverhältnisse, bestimmte Verbindungen zu kriminellen Strukturen oder auffällige Umstände beim Auffinden eines Vermögensgegenstandes können berücksichtigt werden.
Das ist für die Einordnung entscheidend: Das bloße Fehlen einer Jahrzehnte alten Händlerrechnung ist im Gesetzentwurf nicht als automatischer Beweis illegaler Herkunft ausgestaltet.
Warum alte Goldbestände trotzdem interessant werden können
Ganz bedeutungslos sind Nachweise allerdings nicht. Kommt es bei einem bedeutsamen Vermögensbestand tatsächlich zu einem solchen Verfahren, soll der Betroffene zur Mitwirkung aufgefordert werden. § 58 des vorgesehenen Zollkriminalitätsbekämpfungsgesetzes nennt ausdrücklich geeignete Belege, Urkunden, sonstige Dokumente und sachdienliche Angaben zur Herkunft.
Das kann bei jahrzehntealten Edelmetallbeständen praktisch schwierig werden. Gold wird häufig sehr lange gehalten. Münzen können vererbt oder verschenkt worden sein. Rechnungen gehen bei Umzügen verloren, Händler verschwinden vom Markt und bei früheren privaten Geschäften existiert möglicherweise überhaupt keine Rechnung mehr.
Auch historisch war es keineswegs ungewöhnlich, Edelmetalle bar zu erwerben. Dass heute kein Kaufbeleg mehr vorhanden ist, bedeutet daher nicht automatisch, dass ein Bestand unrechtmäßig erworben wurde.
Muss man künftig die Herkunft seines Goldes beweisen?
Eine pauschale Beweislastumkehr für sämtliche Goldbesitzer wäre eine irreführende Beschreibung. Der Entwurf sieht zunächst Ermittlungen der Zollbehörde vor. Diese muss tatsächliche Anhaltspunkte haben und bei einer später beantragten Einziehung darlegen, weshalb ein rechtmäßiger Erwerb beziehungsweise die Finanzierung aus rechtmäßigen Mitteln nicht plausibel erscheint.
Gleichzeitig bekommt die Mitwirkung des Betroffenen erhebliches Gewicht. Das Finanzgericht darf bei seiner Entscheidung nach der Gesetzesbegründung auch berücksichtigen, wenn geeignete Unterlagen über Herkunft, Eigentümer, wirtschaftlich Berechtigten oder Verwendungszweck fehlen.
Wer die Herkunft nachvollziehbar und mit geeigneten Beweismitteln darlegen kann, verbessert damit seine Position deutlich. Bloßes Schweigen oder ein Bestreiten mit Nichtwissen soll nach der Begründung dagegen regelmäßig nicht ausreichen, um eine Einziehung abzuwenden.
Genau an dieser Konstruktion entzündet sich auch juristische Kritik. Der Deutsche Anwaltverein kritisierte bereits den Referentenentwurf unter anderem wegen der weitreichenden administrativen Befugnisse und sah die Gefahr einer faktischen Beweislastumkehr. Das ist eine rechtspolitische Bewertung des Entwurfs, keine Feststellung, dass bereits heute jeder Eigentümer die legale Herkunft seines Goldes beweisen muss.
Eine Einziehung entscheidet nicht einfach der Zoll
Ein weiterer wichtiger Unterschied zwischen Sicherstellung und endgültiger Einziehung geht in verkürzten Meldungen häufig verloren. Eine Sicherstellung soll zunächst verhindern, dass ein untersuchter Vermögenswert während der Aufklärung verschwindet oder übertragen wird.
Für die spätere Einziehung gegen den Willen des Betroffenen sieht der Entwurf grundsätzlich ein Verfahren vor dem Finanzgericht vor. Das Gericht entscheidet nach dem Gesamtergebnis des Verfahrens. Nur wenn es zu der Überzeugung gelangt, dass der verdächtige Vermögensgegenstand nicht rechtmäßiger Herkunft ist, ordnet es die Einziehung an. Ist das Gericht davon nicht überzeugt, soll die Herausgabe des sichergestellten Vermögens angeordnet werden.
Das Bundesfinanzministerium informiert über das Zollfinanzgerechtigkeitsgesetz und den Stand des Vorhabens.
Was bedeutet das für geerbtes oder geschenktes Gold?
Gerade bei Familienvermögen können vollständige Erwerbsunterlagen nach Jahrzehnten fehlen. Ein Großvater hat Goldmünzen gekauft, später werden sie vererbt. Oder Eltern schenken ihren Kindern einen über Jahre aufgebauten Bestand. Der heutige Eigentümer besitzt dann naturgemäß keine eigene Kaufrechnung.
Auch solche Umstände können grundsätzlich erklärt und dokumentiert werden. Neben Händlerrechnungen kommen je nach Fall beispielsweise Erbschaftsunterlagen, Testamente, Schenkungsunterlagen, Kontoauszüge, Versicherungsunterlagen, Inventarlisten oder andere nachvollziehbare Dokumente in Betracht.
Der Gesetzentwurf verlangt also nicht, dass ausschließlich eine originale Kaufrechnung eines Edelmetallhändlers als Herkunftsnachweis dienen kann. Er spricht ausdrücklich weiter gefasst von geeigneten Belegen, Urkunden, sonstigen Dokumenten und sachdienlichen Angaben.
Sollte man alte Kaufbelege jetzt aufbewahren?
Unabhängig vom Ausgang des Gesetzgebungsverfahrens ist eine geordnete Dokumentation größerer Edelmetallbestände sinnvoll. Wer Rechnungen noch besitzt, hat wenig Grund, sie wegzuwerfen. Digitale Kopien können verhindern, dass der einzige Nachweis nach vielen Jahren verloren geht.
Bei einer Erbschaft oder Schenkung kann es ebenfalls sinnvoll sein, nachvollziehbare Unterlagen gemeinsam mit den Edelmetallen aufzubewahren. Das betrifft nicht nur mögliche Behördenfragen. Herkunftsnachweise können auch bei Versicherungsfällen, Nachlassauseinandersetzungen oder einem späteren Verkauf hilfreich sein.
Wer für ältere Bestände keine Rechnung mehr besitzt, sollte allerdings nicht in Panik geraten. Es gibt aufgrund des vorliegenden Entwurfs keinen Anlass, nachträglich irgendwelche Kaufbelege zu konstruieren oder unzutreffende Herkunftserklärungen anzufertigen. Dokumentiert werden sollte nur, was tatsächlich bekannt und belegbar ist.
Der entscheidende Unterschied zur Social-Media-Warnung
Der Kern der derzeit kursierenden Warnung enthält also einen wahren Ausgangspunkt: Der Staat plant tatsächlich zusätzliche Möglichkeiten zur Aufklärung und Sicherung von Vermögenswerten unklarer Herkunft, und dabei können Herkunftsnachweise eine wichtige Rolle spielen.
Die daraus abgeleitete Vorstellung, jeder private Goldbesitzer müsse künftig vorsorglich seine alte Rechnung vorzeigen können, entspricht dem Regierungsentwurf jedoch nicht. Vorgesehen ist ein Instrument für bedeutsame Vermögensgegenstände und Fälle, in denen tatsächliche Anhaltspunkte Zweifel an der rechtmäßigen Herkunft begründen.
Für Besitzer größerer Goldbestände ist die Entwicklung trotzdem relevant. Denn erstmals soll ein administratives Verfahren außerhalb eines klassischen Strafverfahrens geschaffen werden, das im äußersten Fall bis zur gerichtlichen Einziehung führen kann. Welche Regelungen am Ende tatsächlich gelten, hängt vom weiteren Gesetzgebungsverfahren und dem endgültig verabschiedeten Gesetzestext ab.
Bis dahin sollte sauber zwischen dem Regierungsentwurf und bereits geltendem Recht unterschieden werden. Die Behauptung „Ohne Rechnung kann der Staat dein Gold wegnehmen“ ist in dieser Pauschalität keine zutreffende Beschreibung der Rechtslage.
25.09.2026 - Tobias Dalacker - info@muenzkauf.de
Weitere Artikel aus Wissenswertes
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare