
DAX vor entscheidender Börsenwoche
Börse & Märkte am 26. Oktober 2026: Der DAX erholt sich, doch Fed, EZB, Unternehmensbilanzen und Ölpreise könnten neue Turbulenzen auslösen.
Inhaltsverzeichnis
Die neue Börsenwoche beginnt mit vorsichtigem Optimismus am deutschen Aktienmarkt. Nach deutlichen Verlusten in der vergangenen Woche kann sich der DAX am Montagmorgen, dem 26. Oktober 2026, zunächst erholen. Allerdings steht den internationalen Finanzmärkten eine außergewöhnlich ereignisreiche Handelswoche bevor. Gleich zwei bedeutende Zentralbanken entscheiden über ihre Geldpolitik, zahlreiche deutsche Großunternehmen legen Quartalszahlen vor und die Entwicklung der Energiepreise bleibt ein entscheidender Unsicherheitsfaktor.
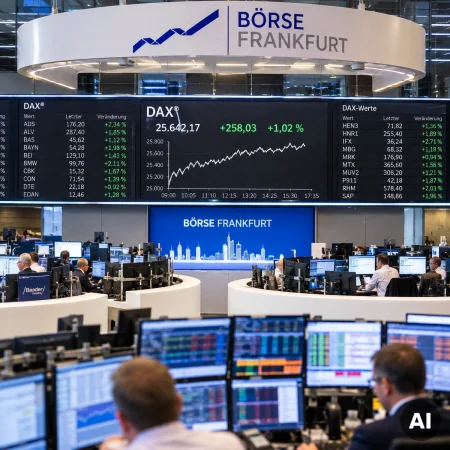
Der DAX notierte am Montagmorgen zeitweise bei rund 25.330 Punkten und damit etwa 0,6 Prozent über dem Schlussstand vom Freitag. Die Erholung folgt auf eine schwierige Handelswoche, in der der deutsche Leitindex insgesamt rund 1,7 Prozent verloren hatte. Besonders bemerkenswert ist, dass sich der DAX seit mehreren Wochen überwiegend innerhalb einer Spanne zwischen etwa 25.000 und 25.500 Punkten bewegt. Ein nachhaltiger Ausbruch aus diesem Bereich könnte die weitere Marktrichtung bestimmen.
Die zentrale Frage lautet deshalb nicht allein, ob die Aktienkurse kurzfristig steigen. Entscheidend wird sein, ob die bevorstehenden Unternehmenszahlen und geldpolitischen Signale ausreichen, um das Vertrauen der Anleger dauerhaft zu stärken.
DAX zwischen Erholung und neuer Unsicherheit
Die ersten Handelsstunden am Montag zeigen eine vorsichtige Stabilisierung. Nach dem Rückgang auf rund 25.182 Punkte zum Wochenschluss versuchen Käufer, den deutschen Leitindex wieder nach oben zu bewegen. Von einer gesicherten Trendwende kann allerdings noch keine Rede sein.
Die jüngste Schwächephase wurde von mehreren Entwicklungen begleitet. Steigende Energiepreise belasteten die Inflationserwartungen, höhere Anleiherenditen machten Aktien im Vergleich zu festverzinslichen Wertpapieren teilweise weniger attraktiv und Zweifel an den hohen Bewertungen einzelner Technologieunternehmen sorgten international für Zurückhaltung.
Nun deutet sich bei den Ölpreisen und Anleiherenditen eine gewisse Entspannung an. Für den DAX ist das grundsätzlich günstig, weil insbesondere energieintensive Industrieunternehmen und hoch verschuldete Konzerne empfindlich auf steigende Finanzierungskosten reagieren.
Allerdings dürfte die weitere Entwicklung stark von den bevorstehenden Nachrichten abhängen. Sollten Unternehmen schwächere Geschäftsaussichten melden oder die Zentralbanken eine restriktivere Geldpolitik signalisieren als erwartet, könnte die Erholung rasch wieder unter Druck geraten.
Bereits in den vergangenen Tagen standen die Aktienmärkte unter dem Einfluss steigender Energiepreise und wachsender Unsicherheit. Der frühere Bericht Börse & Märkte – DAX und Wall Street unter Druck dokumentiert die Ausgangslage vor dem aktuellen Wochenbeginn.
Fed und EZB entscheiden über die Richtung der Märkte
Die wichtigste geldpolitische Entscheidung dieser Woche steht am Mittwoch, dem 28. Oktober, in den Vereinigten Staaten an. Dann veröffentlicht die US-Notenbank Federal Reserve ihre nächste Zinsentscheidung. Nur einen Tag später, am Donnerstag, dem 29. Oktober, folgt die Europäische Zentralbank.
Für die Finanzmärkte sind dabei nicht nur mögliche Veränderungen der Leitzinsen entscheidend. Mindestens ebenso wichtig werden die begleitenden Aussagen zur Inflation, zum Wirtschaftswachstum und zum weiteren geldpolitischen Kurs sein.
Die US-Notenbank steht vor der schwierigen Aufgabe, Preisstabilität und wirtschaftliche Entwicklung miteinander zu vereinbaren. Eine anhaltend hohe Inflation könnte eine vorsichtige Geldpolitik erforderlich machen. Gleichzeitig würden schwächere Konjunkturdaten den Druck erhöhen, die Finanzierungsbedingungen nicht unnötig zu verschärfen.
Die EZB muss ihrerseits beurteilen, wie sich die wirtschaftliche Lage im Euroraum entwickelt. Deutschland und andere europäische Volkswirtschaften reagieren empfindlich auf Veränderungen bei Energiekosten, Exportnachfrage und Kreditbedingungen.
Für Aktiengesellschaften sind die Zinsen unmittelbar relevant. Steigende Finanzierungskosten können Investitionen verzögern, Gewinne schmälern und die Bewertung zukünftiger Erträge belasten. Sinkende Marktzinsen können dagegen die Finanzierung erleichtern und die Attraktivität von Aktien erhöhen.
Entscheidend ist jedoch die Abweichung von den Erwartungen. Selbst eine unveränderte Zinsentscheidung kann deutliche Marktbewegungen auslösen, wenn die Aussagen der Zentralbanken überraschend ausfallen.
Deutsche Berichtssaison erreicht ihren Höhepunkt
Neben der Geldpolitik rückt die wirtschaftliche Verfassung der deutschen Großunternehmen in den Mittelpunkt. In den kommenden Tagen veröffentlichen zahlreiche bedeutende Konzerne ihre Geschäftszahlen für das zurückliegende Quartal.
Besondere Aufmerksamkeit erhalten unter anderem Beiersdorf, die Deutsche Bank, BASF, Mercedes-Benz, Volkswagen, Adidas und Airbus. Die Berichte dürften wichtige Hinweise darauf liefern, wie sich die internationale Nachfrage, die Produktionskosten und die Gewinnmargen entwickelt haben.
Für die deutsche Automobilindustrie wird vor allem interessant sein, wie sich die Absatzentwicklung in China, Europa und Nordamerika auf Umsatz und Profitabilität ausgewirkt hat. Hinzu kommen Fragen nach dem Wettbewerb bei Elektrofahrzeugen, möglichen Handelshemmnissen und den Kosten der technologischen Transformation.
Bei Chemieunternehmen wie BASF stehen die industrielle Nachfrage und die Energiepreise im Vordergrund. Banken werden dagegen besonders daran gemessen, wie sich Zinserträge, Kreditrisiken und Kapitalmarktgeschäft entwickelt haben.
Auch die Erwartungen für das kommende Geschäftsjahr dürften eine erhebliche Rolle spielen. Gute Quartalsergebnisse reichen häufig nicht aus, um Aktienkurse nachhaltig steigen zu lassen, wenn der Vorstand gleichzeitig einen schwächeren Ausblick präsentiert.
Umgekehrt können Aktien trotz mäßiger Geschäftszahlen zulegen, wenn die Ergebnisse weniger schlecht ausfallen als zuvor befürchtet.
Damit wird die Berichtssaison zu einem wichtigen Test dafür, ob die derzeitigen Aktienbewertungen durch die tatsächliche Ertragsentwicklung der Unternehmen gestützt werden.
Ölpreise bleiben ein Risiko für die Weltwirtschaft
Ein weiterer entscheidender Faktor ist die Entwicklung an den internationalen Energiemärkten. Die geopolitischen Spannungen im Nahen Osten haben in den vergangenen Wochen gezeigt, wie schnell sich Veränderungen bei der Versorgungssicherheit auf die Rohstoffpreise auswirken können.
Steigende Ölpreise treffen die Weltwirtschaft auf mehreren Ebenen. Sie verteuern Transporte, erhöhen die Produktionskosten zahlreicher Unternehmen und können die Verbraucherpreise beeinflussen.
Besonders empfindlich reagieren Fluggesellschaften, Logistikunternehmen, Chemiekonzerne und energieintensive Industriebetriebe. Gleichzeitig können höhere Energiepreise die Inflationserwartungen verstärken und damit die geldpolitischen Spielräume der Zentralbanken einschränken.
Für die Börsen entsteht daraus ein schwieriges Spannungsfeld: Einerseits könnten schwächere Wirtschaftsdaten für niedrigere Zinsen sprechen. Andererseits kann ein neuer Energiepreisschub die Inflationsbekämpfung erschweren und damit eine Lockerung der Geldpolitik verzögern.
Die am Montagmorgen erkennbare Entspannung bei Öl und Anleiherenditen ist deshalb ein positives Signal. Ob daraus eine nachhaltige Beruhigung entsteht, bleibt angesichts der geopolitischen Risiken jedoch offen.
Wall Street und Technologieaktien vor einem wichtigen Test
Auch die amerikanischen Aktienmärkte stehen vor einer richtungsweisenden Woche. Besonders der Technologiesektor dürfte erneut im Mittelpunkt stehen. Die hohen Investitionen in künstliche Intelligenz, Rechenzentren und digitale Infrastruktur haben die Erwartungen an zahlreiche Unternehmen stark steigen lassen.
Die entscheidende Frage ist inzwischen, in welchem Umfang diese Investitionen tatsächlich zusätzliche Umsätze und Gewinne erzeugen.
Für hoch bewertete Wachstumsunternehmen spielen zudem die langfristigen Kapitalmarktzinsen eine wichtige Rolle. Steigende Renditen können den heutigen Wert erwarteter zukünftiger Gewinne reduzieren und damit Druck auf die Aktienbewertungen ausüben.
Die geldpolitischen Aussagen der Federal Reserve könnten deshalb insbesondere bei Technologieaktien deutliche Kursbewegungen auslösen.
Für den DAX ist die Entwicklung an der Wall Street ebenfalls von Bedeutung. Internationale Investoren vergleichen fortlaufend die Chancen verschiedener Aktienmärkte. Starke Kursverluste in den Vereinigten Staaten können sich deshalb auch auf europäische Börsen übertragen, selbst wenn die unmittelbaren wirtschaftlichen Ursachen unterschiedlich sind.
Umgekehrt könnte eine positive Reaktion der amerikanischen Märkte auf Unternehmenszahlen und geldpolitische Signale die Risikobereitschaft weltweit stärken.
Anleihemärkte und Frankreichs Schuldenprobleme
Neben Aktien und Rohstoffen verdienen die europäischen Staatsanleihemärkte besondere Aufmerksamkeit. Die Entwicklung der Renditen beeinflusst nicht nur die Finanzierungskosten der Staaten, sondern auch die Kreditbedingungen für Unternehmen und private Haushalte.
In Frankreich hat die Entscheidung der Ratingagentur Moody's, zunächst auf eine Herabstufung zu verzichten, zuletzt für eine gewisse Entspannung am Anleihemarkt gesorgt. Die grundlegenden Probleme der französischen Staatsfinanzen sind dadurch allerdings nicht verschwunden.
Hohe Haushaltsdefizite und politische Unsicherheiten können das Vertrauen der Investoren belasten. Steigen die Renditen französischer Staatsanleihen deutlich gegenüber deutschen Bundesanleihen, kann dies als Hinweis auf wachsende Risikoprämien interpretiert werden.
Der aktuelle Hintergrund wird im Beitrag Frankreichs Staatsanleihen atmen auf näher beleuchtet.
Für die europäischen Aktienmärkte ist eine Stabilisierung der Staatsanleiherenditen grundsätzlich hilfreich. Eine erneute Verschärfung der Schuldenprobleme könnte dagegen Banken, Versicherungen und andere Finanzwerte belasten.
Gold und Silber zwischen Zinsen und Unsicherheit
Auch die Edelmetallmärkte werden die Entscheidungen der Zentralbanken aufmerksam verfolgen. Gold reagiert häufig empfindlich auf Veränderungen der realen Kapitalmarktzinsen und des US-Dollars.
Steigende reale Renditen können die Attraktivität unverzinster Edelmetalle beeinträchtigen. Sinkende reale Renditen können dagegen unterstützend wirken. Allerdings wird die Preisentwicklung gleichzeitig von geopolitischen Risiken, Zentralbanknachfrage und der allgemeinen Stimmung an den Finanzmärkten beeinflusst.
Deshalb ist ein unmittelbarer und eindeutiger Zusammenhang zwischen Leitzinsentscheidungen und Goldpreisbewegungen nicht garantiert.
Silber besitzt zusätzlich eine ausgeprägte industrielle Komponente. Die Nachfrage aus Elektronik, Solartechnik und weiteren industriellen Anwendungen kann seine Preisentwicklung beeinflussen. Eine schwächere Weltkonjunktur könnte deshalb trotz steigender Unsicherheit belastend wirken.
In Phasen starker Marktbewegungen können sich Gold und Silber deutlich unterschiedlich entwickeln. Während Gold häufig als defensiver Vermögenswert betrachtet wird, reagiert Silber aufgrund seiner industriellen Verwendung teilweise stärker auf Konjunkturerwartungen.
Welche Szenarien sind für den DAX denkbar?
Für den weiteren Verlauf der Handelswoche lassen sich drei grundlegende Szenarien unterscheiden.
Positives Szenario: Die Unternehmensberichte fallen überwiegend solide aus, die Zentralbanken senden beruhigende Signale und die Ölpreise stabilisieren sich. In diesem Fall könnte der DAX seine Erholung fortsetzen und die obere Begrenzung seiner bisherigen Handelsspanne bei etwa 25.500 Punkten erneut testen.
Neutrales Szenario: Die Geschäftszahlen liefern ein gemischtes Bild und die Notenbanken vermeiden überraschende Aussagen. Dann könnte sich die seit Wochen beobachtete Seitwärtsbewegung zunächst fortsetzen.
Negatives Szenario: Schwache Unternehmensausblicke treffen auf steigende Anleiherenditen oder neue geopolitische Spannungen. In diesem Fall könnte die Marke von 25.000 Punkten erneut unter Druck geraten. Ein nachhaltiger Rückgang darunter würde die technische Ausgangslage verschlechtern.
Diese Szenarien sind keine Kursprognosen. Sie beschreiben mögliche Marktreaktionen auf unterschiedliche wirtschaftliche Entwicklungen.
Die wichtigsten Termine der Börsenwoche
Am Montag, dem 26. Oktober, steht in Deutschland zunächst das ifo-Geschäftsklima für Oktober im Mittelpunkt. Der Indikator liefert Hinweise darauf, wie Unternehmen ihre aktuelle Geschäftslage und die kommenden Monate einschätzen.
Ab Dienstag gewinnt die Berichtssaison erheblich an Bedeutung. Zahlreiche große europäische Unternehmen veröffentlichen ihre Quartalszahlen und aktualisieren gegebenenfalls ihre Jahresprognosen.
Am Mittwoch, dem 28. Oktober, folgt die Zinsentscheidung der Federal Reserve. Sie dürfte insbesondere für den US-Dollar, amerikanische Staatsanleihen, Technologieaktien und Gold von Bedeutung sein.
Am Donnerstag, dem 29. Oktober, entscheidet die Europäische Zentralbank über ihre Geldpolitik. Für den DAX, den Euro und europäische Anleihemärkte wird vor allem die Einschätzung der EZB zu Inflation und Wirtschaftswachstum entscheidend sein.
Parallel dazu könnten neue Unternehmensberichte aus der Automobilindustrie, dem Finanzsektor und der Industrie die Kursentwicklung einzelner DAX-Werte erheblich beeinflussen.
Die Kombination dieser Termine erhöht die Wahrscheinlichkeit größerer Kursschwankungen. Dabei ist zu berücksichtigen, dass Finanzmärkte erwartete Ereignisse häufig bereits im Vorfeld einpreisen. Überraschungen entstehen daher vor allem dann, wenn die tatsächlichen Ergebnisse von den zuvor gebildeten Erwartungen abweichen.
Ausblick: Die Börsen suchen nach einer neuen Richtung
Der Wochenauftakt am 26. Oktober 2026 zeigt, dass die internationalen Aktienmärkte trotz erheblicher Unsicherheiten weiterhin über Erholungspotenzial verfügen. Der DAX startet freundlich, doch die bevorstehenden Ereignisse könnten das aktuelle Marktbild innerhalb weniger Tage grundlegend verändern.
Für eine nachhaltige Stabilisierung wäre es wichtig, dass sich die Energiepreise beruhigen, die Kapitalmarktzinsen nicht erneut deutlich steigen und die Unternehmen überzeugende Geschäftsperspektiven präsentieren.
Gleichzeitig bleibt die Gefahr bestehen, dass geopolitische Entwicklungen oder überraschende Aussagen der Zentralbanken die Risikobereitschaft der Investoren erneut dämpfen.
Besonders aufschlussreich dürfte sein, ob der DAX seine seit Wochen bestehende Handelsspanne verlassen kann. Ein solcher Ausbruch allein wäre allerdings noch kein Beleg für einen langfristigen Trendwechsel. Entscheidend wäre, ob er von einer breiten Beteiligung der Aktien und verbesserten wirtschaftlichen Erwartungen begleitet wird.
Die kommende Handelswoche könnte damit weit über kurzfristige Kursbewegungen hinaus Bedeutung gewinnen. Sie wird zeigen, wie belastbar die Gewinne der Unternehmen sind, welche geldpolitischen Perspektiven sich eröffnen und ob die Anleger bereit sind, trotz der bestehenden Risiken wieder stärker auf Aktien zu setzen.
Redaktionsstand: 26. Oktober 2026, Vormittag. Genannte Indexstände beziehen sich auf den frühen Handel und sind keine Schlusskurse. Der Beitrag dient ausschließlich der journalistischen Information und stellt keine Anlageberatung dar.
26.10.2026 - Rina Teitscheid - edelmetalle-aktuell@muenzkauf.de
Weitere Artikel
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare
Quelle: https://blog.muenzkauf.de/Boerse-heute-26102026-DAX-Fed-EZB-und-Aktien-im-Fokus-26102026