
Digitaler Euro – wird Bargeld ersetzt?
EZB und EU-Parlament treiben den digitalen Euro voran. Was das für Bargeld, Datenschutz und die Freiheit beim Bezahlen bedeutet.
Inhaltsverzeichnis
Wer heute mit einem 50-Euro-Schein bezahlt, benötigt weder ein Smartphone noch ein Bankkonto. Niemand muss dafür eine App öffnen oder eine Internetverbindung herstellen. Genau diese Eigenschaften machen Bargeld zu einem besonderen Zahlungsmittel. Mit dem digitalen Euro möchte die Europäische Zentralbank (EZB) öffentliches Geld auch für elektronische Zahlungen verfügbar machen. Doch wie viel von der bisherigen Freiheit des Bargeldes lässt sich in die digitale Welt übertragen?
Am 19. November 2026 ist der digitale Euro noch kein eingeführtes Zahlungsmittel. Die politischen Verhandlungen laufen, während die EZB bereits an der technischen Infrastruktur arbeitet. Ein erster größerer Praxistest ist für 2027 vorgesehen. Die mögliche Einführung 2029 hängt davon ab, ob die europäischen Gesetzgeber rechtzeitig eine Einigung erzielen.
Die zentrale Aussage der europäischen Institutionen ist eindeutig: Der digitale Euro soll Banknoten und Münzen ergänzen, nicht ersetzen. Für Verbraucher sind damit allerdings längst nicht alle Fragen beantwortet. Besonders beim Datenschutz, der Annahmepflicht und der langfristigen Verfügbarkeit von Bargeld kommt es auf die endgültigen gesetzlichen Regelungen an.
Was der digitale Euro eigentlich ist
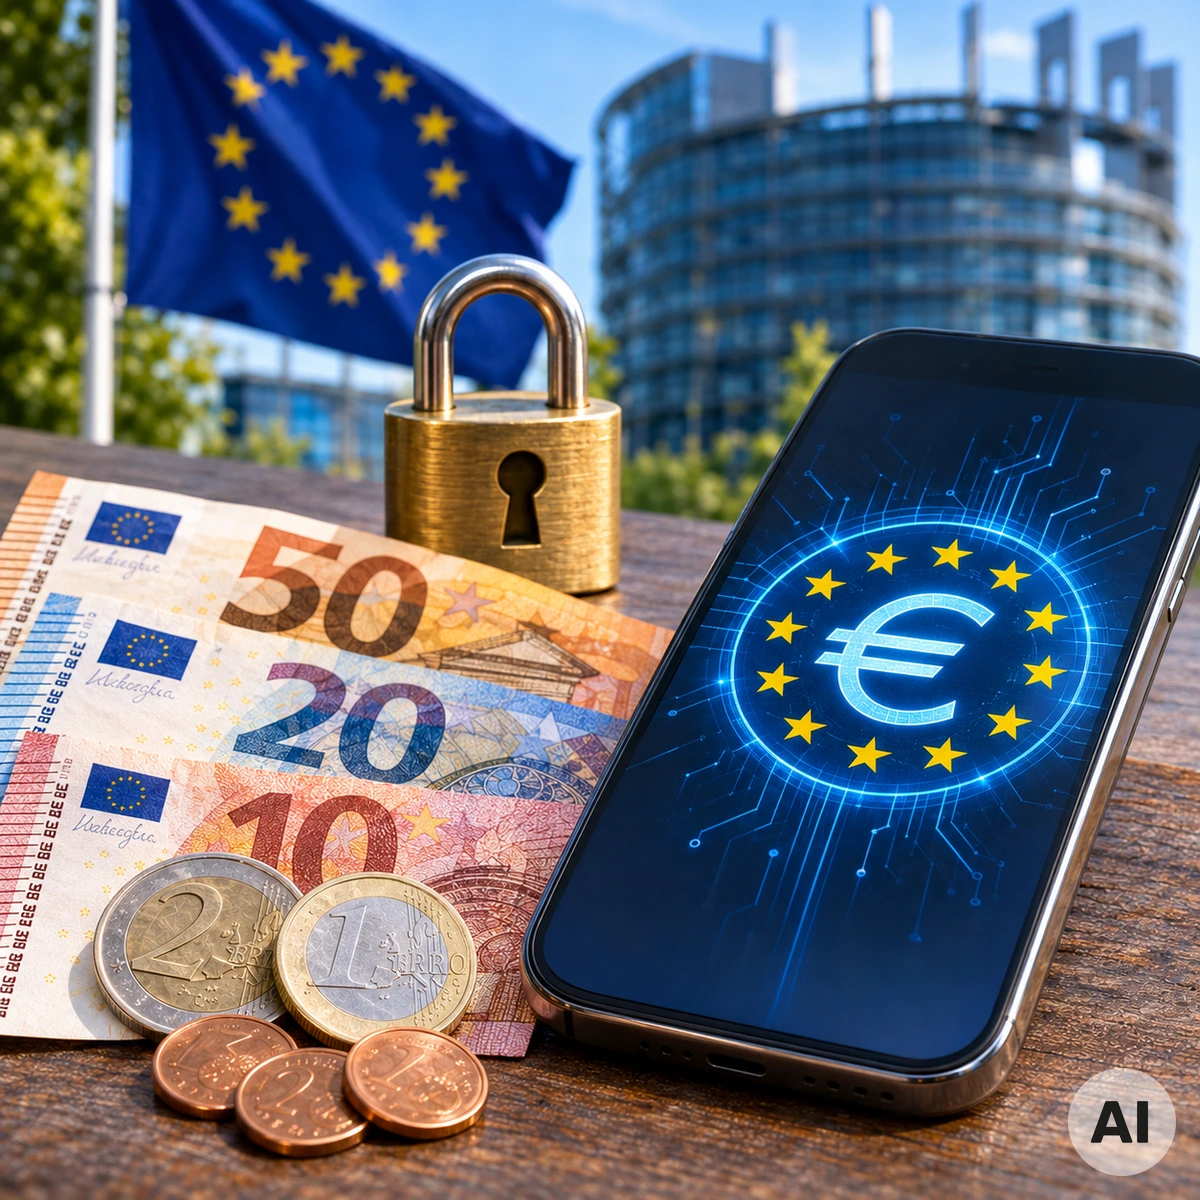
Der digitale Euro wäre eine digitale Zentralbankwährung, international als Central Bank Digital Currency (CBDC) bezeichnet. Er würde vom Eurosystem ausgegeben und wäre damit eine direkte Verbindlichkeit der Zentralbank.
Das unterscheidet ihn vom gewöhnlichen Guthaben auf einem Girokonto. Kontoguthaben sind Forderungen gegenüber einer Geschäftsbank. Bargeld ist dagegen bereits heute Zentralbankgeld, das Privatpersonen unmittelbar nutzen können.
Der digitale Euro soll diese Eigenschaft in den elektronischen Zahlungsverkehr übertragen. Verbraucher könnten über Banken und andere zugelassene Zahlungsdienstleister digitale Euro erhalten und sie in einer digitalen Geldbörse verwalten.
Vorgesehen sind Zahlungen im Geschäft, im Internet und zwischen Privatpersonen. Neben Smartphones könnten dafür weitere geeignete Geräte oder Karten eingesetzt werden. Die grundlegende Nutzung soll für Verbraucher kostenlos sein.
Anders als Bitcoin oder andere Kryptowährungen wäre der digitale Euro kein privat organisiertes Zahlungsmittel mit schwankendem Wechselkurs. Ein digitaler Euro hätte denselben wie ein Euro in bar.
Warum die EU den digitalen Euro einführen möchte
Hinter dem Vorhaben steht auch eine wirtschaftspolitische Frage. Der europäische Zahlungsverkehr ist in wichtigen Bereichen von internationalen Kartenunternehmen und digitalen Zahlungsdiensten abhängig. Die EZB sieht darin ein mögliches Risiko für die strategische Eigenständigkeit Europas.
Ein gemeinsames digitales Zentralbankgeld könnte eine zusätzliche europäische Zahlungsinfrastruktur schaffen. Es soll sowohl für grenzüberschreitende Zahlungen innerhalb des Euroraums als auch für alltägliche Einkäufe nutzbar sein.
Die Befürworter verweisen auf mehr Wettbewerb, eine höhere Widerstandsfähigkeit des Zahlungsverkehrs und den öffentlichen Charakter des Geldes. Kritiker fragen dagegen, ob der zusätzliche Nutzen die erheblichen Entwicklungs- und Betriebskosten rechtfertigt und welche Auswirkungen auf Banken und private Zahlungsanbieter entstehen.
Diese Fragen sind nicht allein technischer Natur. Sie betreffen die künftige Rolle des Staates im Zahlungsverkehr und die Bedingungen, unter denen Bürger elektronische Zahlungen vornehmen können.
Wird Bargeld durch den digitalen Euro abgeschafft?
Eine Abschaffung des Bargeldes ist im derzeitigen europäischen Gesetzespaket nicht vorgesehen. Vielmehr behandeln die Institutionen zwei miteinander verbundene Vorhaben: die mögliche Einführung des digitalen Euro und die Stärkung des Status von Euro-Banknoten und -Münzen als gesetzliches Zahlungsmittel.
Der Rat der Europäischen Union einigte sich am 19. Dezember 2025 auf seine Verhandlungsposition. Das Europäische Parlament bestätigte am 9. Juli 2026 sein Mandat für die Verhandlungen mit dem Rat.
Das Parlament fordert, dass die Mitgliedstaaten den Zugang zu Bargeld gewährleisten. Unternehmen sollen Bargeld nicht durch pauschale Ausschlüsse oder entsprechende allgemeine Geschäftsbedingungen zurückweisen dürfen. Ausnahmen und Einzelheiten müssen im endgültigen Gesetz festgelegt werden.
Besondere Aufmerksamkeit gilt Menschen, die auf Bargeld angewiesen sind. Dazu gehören unter anderem ältere Personen, Menschen mit geringem Einkommen und Bürger ohne regulären Bankzugang.
Der rechtliche Schutz ist allerdings nur ein Teil der Herausforderung. Wenn Geldautomaten verschwinden oder Geschäfte zunehmend auf elektronische Zahlungen setzen, kann Bargeld trotz seiner gesetzlichen Stellung im Alltag an Bedeutung verlieren.
Die EU muss deshalb nicht nur festlegen, ob Bargeld akzeptiert werden soll, sondern auch, wie seine tatsächliche Verfügbarkeit gesichert wird.
Digitaler Euro und Datenschutz – wie privat bleiben Zahlungen?
Beim Datenschutz liegt einer der wichtigsten Unterschiede zwischen Bargeld und digitalem Zentralbankgeld. Eine persönliche Bargeldzahlung kann stattfinden, ohne dass ein Zahlungsdienstleister den Vorgang elektronisch registriert.
Der digitale Euro benötigt dagegen eine technische Infrastruktur. Deshalb unterscheidet das bisherige Konzept zwischen Online- und Offline-Zahlungen.
Online-Zahlungen: Hier sollen Banken und andere Zahlungsdienstleister die für die Zahlungsabwicklung erforderlichen Informationen verarbeiten. Hinzu kommen gesetzliche Anforderungen zur Kundenidentifizierung, Betrugsbekämpfung und Geldwäscheprävention. Die EZB soll dabei keine personenbezogenen Informationen erhalten, mit denen sie einzelne Nutzer unmittelbar identifizieren und deren Zahlungen zuordnen könnte.
Offline-Zahlungen: Hier soll digitales Guthaben lokal auf geeigneten Geräten gespeichert und unmittelbar zwischen diesen übertragen werden können. Nach dem Konzept der EZB sollen die Zentralbank und Zahlungsdienstleister keine Informationen über einzelne Offline-Transaktionen erhalten.
Vollständige Anonymität lässt sich daraus dennoch nicht für sämtliche Vorgänge ableiten. Bereits das Aufladen einer digitalen Geldbörse oder die Identifizierung eines Nutzers kann die Verarbeitung personenbezogener Informationen erfordern.
Das Europäische Parlament fordert ausdrücklich Datenschutz durch Technikgestaltung und datenschutzfreundliche Voreinstellungen. Diskutiert werden kryptografische Verfahren wie Zero-Knowledge-Proofs, mit denen bestimmte Eigenschaften einer Zahlung überprüft werden können, ohne sämtliche zugrunde liegenden Informationen offenzulegen.
Welche Verfahren tatsächlich eingesetzt werden und welche Daten Zahlungsdienstleister speichern dürfen, hängt von den endgültigen Rechtsvorschriften und der technischen Umsetzung ab.
Für Verbraucher ist daher eine differenzierte Bewertung sinnvoll: Der digitale Euro könnte gegenüber manchen bestehenden elektronischen Zahlungsmethoden Datenschutzvorteile bieten. Die Privatsphäre einer unmittelbaren Bargeldübergabe lässt sich damit jedoch nicht ohne Weiteres gleichsetzen.
Was das Europäische Parlament beschlossen hat
Der Wirtschafts- und Währungsausschuss des Europäischen Parlaments verabschiedete seine Position zum digitalen Euro am 23. Juni 2026 mit 43 Ja-Stimmen, 14 Nein-Stimmen und einer Enthaltung.
Am 9. Juli bestätigte das Plenum die Aufnahme interinstitutioneller Verhandlungen mit 416 Ja-Stimmen, 169 Gegenstimmen und 22 Enthaltungen.
Die parlamentarische Position sieht unter anderem eine Nutzung des digitalen Euro sowohl online als auch offline, besondere Datenschutzvorkehrungen und eine grundsätzlich breite Annahmepflicht im Handel vor.
Für bestimmte kleine Unternehmen und Selbstständige, die keine anderen digitalen Zahlungen akzeptieren, sind Ausnahmen vorgesehen. Auch technische Störungen können unter bestimmten Voraussetzungen eine vorübergehende Nichtannahme rechtfertigen.
Eine weitere Forderung betrifft die Begrenzung der digitalen Euro-Guthaben. Damit soll verhindert werden, dass größere Geldbeträge dauerhaft aus dem Geschäftsbankensystem in Zentralbankgeld verlagert werden.
Die Beschlüsse bedeuten noch keine endgültige Verabschiedung der Verordnung. Sie bilden die Grundlage für die Verhandlungen mit dem Rat. Die offizielle Mitteilung des Europäischen Parlaments vom 9. Juli 2026 dokumentiert die wichtigsten Punkte.
Gesetzesstand im November 2026 und der Zeitplan der EZB
Die Europäische Kommission hatte ihren Vorschlag bereits am 28. Juni 2023 vorgelegt. Nach den Positionierungen des Rates und des Parlaments laufen inzwischen die sogenannten Trilogverhandlungen zwischen beiden Gesetzgebern und der Kommission.
Nach Angaben der vom 5. November 2026 soll möglichst noch bis Ende des Jahres eine politische Einigung erzielt werden. Das ist ein angestrebter Zeitplan und kein bereits feststehender Gesetzesabschluss.
Parallel bereitet das Eurosystem einen zwölfmonatigen Pilotversuch vor, der in der zweiten Jahreshälfte 2027 beginnen soll. Insgesamt 36 ausgewählte Zahlungsdienstleister aus dem Euroraum sollen daran mitwirken.
Während der Testphase werden alltägliche Zahlungssituationen erprobt, beispielsweise Zahlungen in Kantinen oder bei ausgewählten Händlern. Dabei soll überprüft werden, ob die Infrastruktur zuverlässig, benutzerfreundlich und ausreichend skalierbar ist.
Die verwendete Beta-Version besitzt noch keinen Status als gesetzliches Zahlungsmittel. Der Pilotversuch ist deshalb nicht mit einer allgemeinen Einführung gleichzusetzen.
Die EZB strebt an, für eine mögliche Erstausgabe im Jahr 2029 bereit zu sein. Diese Planung setzt voraus, dass die Verordnung rechtzeitig angenommen wird. Die endgültige Entscheidung über eine Ausgabe trifft der EZB-Rat erst nach Abschluss des Gesetzgebungsverfahrens.
Den technischen Zeitplan und die Voraussetzungen erläutert die Europäische Zentralbank auf ihrer offiziellen Seite zum Pilotprojekt.
Kann der digitale Euro staatlich programmiert werden?
Eine besonders weitreichende Befürchtung betrifft die Möglichkeit, digitales Geld auf bestimmte Verwendungszwecke zu beschränken. Denkbar wäre bei entsprechend gestalteten Systemen beispielsweise, dass bestimmte Zahlungen technisch blockiert oder Geldbeträge nur unter vorgegebenen Bedingungen verwendet werden können.
Die EZB lehnt ein solches programmierbares Zentralbankgeld für den digitalen Euro ausdrücklich ab. Das Zahlungsmittel soll nicht so ausgestaltet werden, dass die Zentralbank festlegt, wofür Bürger ihr Geld ausgeben dürfen.
Davon zu unterscheiden sind bedingte Zahlungen, bei denen eine Transaktion automatisch ausgeführt wird, sobald bestimmte vertragliche Voraussetzungen erfüllt sind. Solche Funktionen könnten durch Zahlungsdienstleister angeboten werden, ohne dass der digitale Euro selbst auf bestimmte Waren oder Dienstleistungen beschränkt wäre.
Eine weitere Unterscheidung betrifft gesetzliche Zahlungssperren. Auch bei bestehenden Bankkonten können beispielsweise oder gerichtliche Maßnahmen dazu führen, dass Gelder nicht frei verfügbar sind. Solche rechtlichen Eingriffe sind nicht dasselbe wie eine allgemeine Programmierung des Geldes.
Ob die vorgesehenen Garantien langfristig ausreichend sind, hängt von der rechtlichen Verbindlichkeit, der technischen Kontrolle und den Möglichkeiten unabhängiger Aufsicht ab.
Was der digitale Euro für Banken und Kontoinhaber bedeutet
Ein digitaler Euro wäre nicht als verzinstes Sparkonto gedacht. Er soll vor allem Zahlungen ermöglichen. Die geplante Obergrenze für Guthaben dient dazu, mögliche Auswirkungen auf die Finanzierung von Geschäftsbanken zu begrenzen.
Wenn viele Menschen größere Teile ihrer Bankeinlagen in Zentralbankgeld umschichten würden, könnten Kreditinstituten wichtige Finanzierungsquellen verloren gehen. Das könnte ihre Kreditvergabe beeinflussen und in angespannten Marktphasen zusätzliche Risiken schaffen.
Eine genaue Obergrenze ist noch nicht abschließend festgelegt. Die EZB hat unterschiedliche Betragsgrenzen untersucht, während die europäischen Institutionen über die rechtliche Ausgestaltung beraten.
Technisch ist vorgesehen, digitale Euro-Wallets mit Bankkonten zu verknüpfen. Dadurch könnten Zahlungen auch dann möglich sein, wenn das unmittelbar verfügbare Wallet-Guthaben nicht ausreicht. Die erforderliche Summe könnte dann über das verknüpfte Konto bereitgestellt werden.
Für Verbraucher würde der digitale Euro damit eher eine neue Zahlungsform als eine Alternative zu sämtlichen bisherigen Bankdienstleistungen darstellen.
Welche Folgen hat die Entwicklung für Gold- und Silberkäufer?
Für den Edelmetallhandel ist vor allem die Unterscheidung zwischen Zahlungsmittel, Privatsphäre und gesetzlichen Identifizierungspflichten wichtig.
Die Einführung des digitalen Euro würde weder den Besitz von Goldmünzen und Goldbarren einschränken noch automatisch neue Vorschriften für deren Aufbewahrung schaffen. Ebenso wenig wäre damit ein allgemeines Verbot verbunden, Edelmetalle mit Bargeld zu bezahlen.
Allerdings gelten für bestimmte Edelmetallgeschäfte bereits heute besondere Vorschriften zur Geldwäscheprävention. Hinzu kommt die europäische Bargeldobergrenze, die ab dem 10. Juli 2027 grundsätzlich gewerbliche Bargeldzahlungen oberhalb von 10.000 Euro untersagt. Nationale strengere Regelungen und besondere Identifizierungspflichten bleiben zu beachten.
Diese Regelung ist rechtlich vom digitalen Euro unabhängig. Eine ausführlichere Einordnung bietet unser Beitrag EU-Bargeldgrenze 2027 – Was sich bei 10.000 Euro ändert.
Wer Edelmetalle erwirbt, sollte deshalb zwischen dem Schutz des Bargeldes als Zahlungsmittel und den gesetzlichen Grenzen einzelner Bargeschäfte unterscheiden. Der digitale Euro verändert diese Unterscheidung nicht grundsätzlich.
Die entscheidende Frage ist die Wahlfreiheit beim Bezahlen
Die Einführung eines digitalen Zentralbankgeldes könnte Europas Zahlungsverkehr verändern, ohne dass dafür Banknoten und Münzen abgeschafft werden müssten. Die rechtliche Absicht, beide Formen nebeneinander bestehen zu lassen, ist in den bisherigen Positionen der europäischen Institutionen erkennbar.
Ob Verbraucher langfristig tatsächlich zwischen Bargeld und digitalen Zahlungsmitteln wählen können, entscheidet sich jedoch auch außerhalb der Gesetzestexte: an der Zahl verfügbarer Geldautomaten, der Bargeldannahme im Handel, der technischen Zuverlässigkeit digitaler Systeme und dem tatsächlichen Schutz persönlicher Zahlungsdaten.
Mit den laufenden Verhandlungen muss die EU deshalb zwei unterschiedliche Ziele miteinander vereinbaren. Sie möchte öffentliches Geld für den digitalen Zahlungsverkehr bereitstellen und gleichzeitig die besonderen Eigenschaften des Bargeldes bewahren.
Die endgültige Verordnung wird zeigen, wie verbindlich diese Zusagen werden. Bis dahin bleibt der digitale Euro ein politisch und technisch vorbereitetes Vorhaben – kein bereits beschlossenes neues Zahlungsmittel für den Alltag.
Häufige Fragen zum digitalen Euro und Bargeld
Muss jeder Bürger künftig eine digitale Euro-Wallet besitzen?
Nein. Nach dem bisherigen Konzept soll der digitale Euro eine zusätzliche Zahlungsmöglichkeit sein. Eine allgemeine Verpflichtung für Verbraucher, eine digitale Euro-Wallet einzurichten, ist nicht vorgesehen.
Kann die EZB meine Einkäufe mit dem digitalen Euro verfolgen?
Nach dem vorgesehenen Datenschutzkonzept soll die EZB einzelne Nutzer nicht anhand personenbezogener Zahlungsinformationen identifizieren können. Zahlungsdienstleister müssen bei Online-Zahlungen allerdings bestimmte Daten verarbeiten. Die endgültigen gesetzlichen und technischen Schutzmechanismen stehen noch nicht vollständig fest.
Was passiert bei einem Internetausfall?
Der digitale Euro soll auch Offline-Zahlungen zwischen geeigneten Geräten ermöglichen. Ob eine Zahlung tatsächlich funktioniert, hängt von den technischen Voraussetzungen und dem verfügbaren Offline-Guthaben ab. Ein umfassender Ersatz für Bargeld bei sämtlichen technischen Störungen ist damit nicht garantiert.
Ist die Einführung des digitalen Euro für 2029 bereits beschlossen?
Nein. Die EZB möchte für eine mögliche Erstausgabe 2029 bereit sein. Voraussetzung sind die Verabschiedung der europäischen Rechtsvorschriften und eine spätere positive Entscheidung des EZB-Rats.
19.11.2026 - Tobias Dalacker - edelmetalle-aktuell@muenzkauf.de
Weitere Artikel
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare
Quelle: https://blog.muenzkauf.de/Digitaler-Euro-Bargeld-Datenschutz-und-EU-Gesetz-2026-19112026t