
Gold auf Kredit – das Geschäft mit geliehenem Metall
Gold, Silber und Platin binden enormes Kapital. Metallleasing hilft Unternehmen bei der Finanzierung ihrer Bestände – birgt aber eigene Risiken.
Inhaltsverzeichnis
1,12 Milliarden US-Dollar. Auf diesen Wert beliefen sich die Edelmetall-Leasingverpflichtungen des amerikanischen Handelskonzerns Gold.com zum 30. September 2026. Hinzu kamen weitere Verpflichtungen aus geliehenen Edelmetallen im Umfang von rund 794 Millionen Dollar. Die Zahlen stammen aus dem am 5. November veröffentlichten Quartalsbericht des Unternehmens und verdeutlichen eine Besonderheit der Edelmetallwirtschaft: Gold und andere wertvolle Metalle werden nicht nur gekauft, verkauft oder gelagert. Sie dienen auch als Betriebsmittel, die Unternehmen zeitweise ausleihen.
Diese Form der Finanzierung ist außerhalb der Branche wenig bekannt. Für Raffinerien, und industrielle Verarbeiter kann sie jedoch entscheidend sein. Denn zwischen dem Einkauf eines Metalls und dem Verkauf des fertigen Produkts liegen mitunter Wochen oder Monate. Während dieser Zeit ist Kapital gebunden – unabhängig davon, ob das Unternehmen bereits einen Käufer gefunden hat.
Wenn ein Kilogramm Gold zum Finanzierungsproblem wird
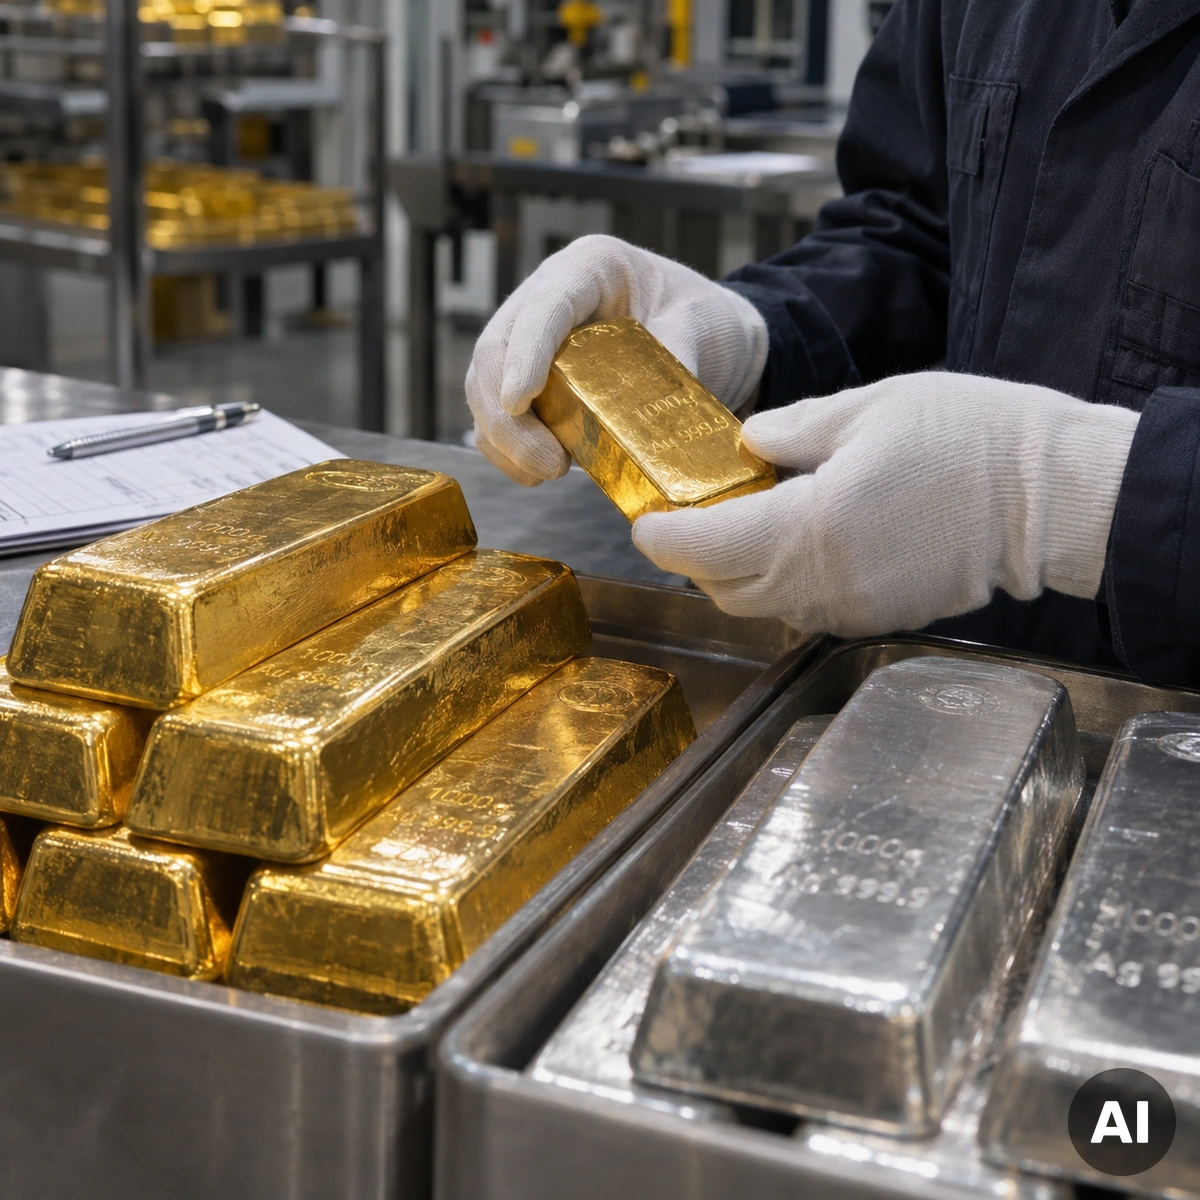
Der durchschnittliche Goldpreis lag im dritten Quartal 2026 nach Angaben des World Gold Council bei rund 4.262 US-Dollar je Feinunze. Ein Kilogramm Feingold entsprach damit einem rechnerischen Metallwert von ungefähr 137.000 Dollar. Für Unternehmen, die regelmäßig größere Mengen verarbeiten oder vorhalten müssen, entsteht daraus ein beträchtlicher Finanzierungsbedarf.
Eine Goldschmuckmanufaktur benötigt beispielsweise Material, bevor sie Ringe, Ketten oder Armbänder fertigen kann. Eine Raffinerie muss Edelmetalle während der Verarbeitung und bis zur Auslieferung finanzieren. Ähnliche Anforderungen bestehen bei Silberproduzenten oder Unternehmen, die Platin und Palladium für technische Anwendungen einsetzen.
Beim Metallleasing erhält ein Unternehmen eine vereinbarte Menge Edelmetall gegen eine vertraglich festgelegte Vergütung. Je nach Vertragsmodell wird am Ende der Laufzeit eine entsprechende Metallmenge zurückgegeben oder eine Geldzahlung geleistet. Der Betrieb muss das Material nicht von Beginn an vollständig mit Eigenkapital erwerben.
Die London Bullion Market Association beschreibt die unterschiedlichen Formen solcher Geschäfte in ihrem Leitfaden zur Edelmetallleihe. Die Finanzierungsbedingungen hängen unter anderem vom Metall, der Laufzeit, der Bonität des Kreditnehmers und der vereinbarten Rückzahlung ab.
Ein Blick in die Bilanz von Gold.com
Wie bedeutend die Finanzierung mit geliehenem Metall geworden ist, zeigt der jüngste Quartalsbericht des börsennotierten Unternehmens Gold.com. Die im Bericht genannten Leasingverpflichtungen gingen von rund 1,69 Milliarden Dollar Ende Juni auf rund 1,12 Milliarden Dollar Ende September 2026 zurück.
Die gesondert ausgewiesenen Verpflichtungen aus geliehenen Metallen stiegen dagegen leicht von 776,1 auf 793,8 Millionen Dollar. Es handelt sich um unterschiedliche Bilanzpositionen des Unternehmens, nicht um eine Statistik des gesamten Edelmetallmarktes.
Bemerkenswert ist außerdem die Entwicklung der Finanzierungskosten. Für Verpflichtungen aus Metallleihen und Leasinggeschäften meldete Gold.com im Quartal bis Ende September 2026 Zinsaufwendungen von 8,2 Millionen Dollar. Im entsprechenden Vorjahresquartal waren es 2,1 Millionen Dollar gewesen.
Der gewichtete effektive Zinssatz dieser Finanzierungsformen lag zugleich bei 2,2 Prozent nach 3,2 Prozent im Vorjahreszeitraum. Höhere absolute Zinskosten können also auch auftreten, wenn der durchschnittliche Zinssatz niedriger liegt. Entscheidend sind unter anderem das Finanzierungsvolumen und die Zusammensetzung der Geschäfte. Einzelheiten enthält der bei der US-Börsenaufsicht SEC veröffentlichte Quartalsbericht von Gold.com.
Die ausgewiesenen Verpflichtungen sind nicht mit einem entsprechenden Unternehmensverlust gleichzusetzen. Ihnen stehen betriebliche Vermögenswerte, Metallbestände und weitere Finanzpositionen gegenüber. Gleichwohl machen die Beträge deutlich, welche Bedeutung ein verlässlicher Zugang zu Finanzierungsquellen für größere Edelmetallunternehmen besitzt.
Metallpreise verändern auch das Kreditrisiko
Für die Kreditgeber ist eine Metallleihe keineswegs risikofrei. Wird beispielsweise eine bestimmte Menge Platin verliehen und steigt anschließend dessen Marktwert, erhöht sich der Geldwert des ausstehenden Metallanspruchs. Kommt es zu einem Zahlungsausfall oder bleibt die vereinbarte Metallrückgabe aus, kann der wirtschaftliche Schaden entsprechend groß sein.
Deshalb spielen Sicherheiten, Bonitätsprüfungen und die Kontrolle offener Positionen eine zentrale Rolle. Hinzu kommt das Liquiditätsrisiko: Ein Unternehmen kann zwar wertvolle Edelmetalle besitzen oder verarbeiten, aber trotzdem Schwierigkeiten bekommen, kurzfristig fällige Zahlungen zu leisten.
Auch Metallleasing beseitigt nicht automatisch jedes Preisrisiko. Ob ein Unternehmen gegenüber steigenden oder fallenden Goldpreisen abgesichert ist, hängt vom jeweiligen Vertrag und von ergänzenden Sicherungsgeschäften ab. In der Praxis werden dafür unter anderem Termin- und Forwardgeschäfte eingesetzt.
Bei Herstellern und Händlern gewinnt damit die Abstimmung zwischen Materialbeschaffung, Produktion, Verkauf und Finanzierung an Bedeutung. Besonders problematisch können Situationen werden, in denen große Metallbestände finanziert werden müssen, während die Nachfrage nach den fertigen Produkten zurückgeht.
Dass hohe Goldpreise die Absatzmärkte unterschiedlich beeinflussen, zeigt sich beispielsweise im Schmuckgeschäft. Der bereits veröffentlichte Beitrag Goldschmuck verliert weltweit an Nachfrage behandelt diese Entwicklung aus Sicht der Schmuckwirtschaft.
Warum der Markt auf verlässliche Finanzierung angewiesen ist
Für Unternehmen mit hohen Edelmetallbeständen stellt sich nicht nur die Frage nach der Höhe des Gold-, Silber- oder Platinpreises. Ebenso wichtig ist, zu welchen Bedingungen sie Material beschaffen und zwischenfinanzieren können.
Gerade industriell genutzte Edelmetalle unterscheiden sich dabei von gewöhnlichen Verbrauchsmaterialien. Platin und können beispielsweise über längere Zeit in Katalysatoren gebunden sein, ohne vollständig verbraucht zu werden. Das Metall besitzt weiterhin einen erheblichen Wert, steht dem Unternehmen aber während der Nutzung nicht ohne Weiteres für andere Zwecke zur Verfügung.
Für die kommenden Quartale sind deshalb neben den Metallpreisen auch die Finanzierungskosten und die Kreditbedingungen der Branche relevant. Werden Metallleihen teurer oder schwerer verfügbar, kann dies den Kapitalbedarf von Raffinerien und Verarbeitern erhöhen – selbst wenn ihre Produktionsmengen unverändert bleiben.
Häufige Fragen zum Metallleasing
Worin unterscheidet sich Metallleasing von einem gewöhnlichen Bankkredit?
Bei einem klassischen Bankkredit erhält das Unternehmen Geld und kauft damit Edelmetall. Beim Metallleasing wird das Metall selbst zur Verfügung gestellt. Die Rückzahlung beziehungsweise Rückgabe richtet sich nach den vertraglichen Bedingungen.
Muss nach Ablauf der Laufzeit derselbe Goldbarren zurückgegeben werden?
Normalerweise nicht. Bei einer Metallleihe besteht häufig die Verpflichtung, eine entsprechende Menge Metall vereinbarter Qualität zurückzugeben. Die Rückgabe exakt derselben physischen Barren ist bei solchen Geschäften üblicherweise nicht vorgesehen.
Können steigende Edelmetallpreise die Finanzierungskosten erhöhen?
Ja. Bei wertabhängigen Gebühren, zusätzlichen Sicherheiten oder der Refinanzierung kann ein höherer Metallpreis die Belastung erhöhen. Ein fest vereinbarter Zinssatz steigt allerdings nicht allein deshalb automatisch, weil Gold oder Platin teurer wird.
10.11.2026 - Rina Teitscheid - edelmetalle-aktuell@muenzkauf.de
Weitere Artikel
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare
Quelle: https://blog.muenzkauf.de/Metallleasing-2026-Wie-Unternehmen-Gold-und-Silber-finanzieren-10112026