
Tagesgeld oder Gold – was schützt Ersparnisse?
Zinsen, Kaufkraft, Einlagensicherung und Gold-Spread im Vergleich: Worauf Sparer 2026 wirklich achten sollten.
Inhaltsverzeichnis
10.000 Euro auf dem Tagesgeldkonto bleiben zunächst 10.000 Euro. Eine Goldmünze dagegen kann innerhalb weniger Wochen deutlich an Wert gewinnen oder verlieren. Trotzdem ist das Bankguthaben nicht automatisch die bessere Absicherung gegen Inflation. Denn während Tagesgeld einen berechenbaren Geldbetrag und laufende Zinsen bietet, kann Gold langfristig von Veränderungen der Kaufkraft, des Vertrauens in Währungen und der Nachfrage nach Sachwerten profitieren. Garantiert ist dieser Schutz allerdings nicht.
Wer sich zwischen Tagesgeld oder Gold entscheiden möchte, sollte deshalb zwei unterschiedliche Fragen beantworten: Wie sicher bleibt der Betrag in Euro erhalten? Und wie viel lässt sich mit diesem Geld später tatsächlich kaufen?
Gerade in Zeiten erhöhter Inflation ist diese Unterscheidung entscheidend. Ein nominell wachsendes Bankguthaben kann real an Wert verlieren. Umgekehrt kann ein steigender Goldpreis die Kaufkraft erhöhen, obwohl Gold keinerlei Zinsen abwirft. Beide Anlageformen haben unterschiedliche Stärken, Kosten und Risiken.
Inflation 2026: Warum der Kaufkraftverlust wieder wichtiger wird
Nach vorläufigen Angaben des Statistischen Bundesamtes vom 30. Oktober 2026 lag die deutsche Inflationsrate im Oktober bei 2,8 Prozent gegenüber dem Vorjahresmonat. Im September waren es noch 3,3 Prozent gewesen. Die Energiepreise stiegen im Oktober gegenüber dem Vorjahresmonat um 12,2 Prozent. Die endgültigen Oktoberzahlen sollen am 11. November veröffentlicht werden.
Damit liegt die allgemeine Teuerungsrate weiterhin über dem mittelfristigen Inflationsziel der Europäischen Zentralbank von zwei Prozent. Für private Haushalte bedeutet das: Selbst bei stabilen Kontoständen nimmt die Kaufkraft ab, wenn die Verzinsung hinter der individuellen Preissteigerung zurückbleibt.
Die amtliche Inflationsrate beschreibt allerdings einen durchschnittlichen Warenkorb. Wer besonders viel Geld für Heizung, Mobilität oder Lebensmittel ausgibt, kann eine andere persönliche Teuerungsrate erleben.
Wie stark insbesondere Energiepreise die Entwicklung beeinflussen, zeigt auch unser Beitrag über den erneuten Inflationsanstieg in Deutschland.
Wichtig ist außerdem die zeitliche Einordnung: Die Inflationsrate vom Oktober beschreibt die Preisentwicklung der vergangenen zwölf Monate. Sie ist keine gesicherte Prognose für die kommenden zwölf Monate.
Nominalrendite und Realrendite: Der entscheidende Unterschied
Die Nominalrendite gibt an, wie stark eine Geldanlage in Euro wächst. Die Realrendite berücksichtigt zusätzlich den Kaufkraftverlust durch Inflation.
Ein einfaches Rechenbeispiel macht den Unterschied deutlich:
Ein Sparer legt 10.000 Euro für ein Jahr zu einem angenommenen Tagesgeldzins von 2,5 Prozent an. Nach zwölf Monaten stehen vor Steuern 10.250 Euro auf dem Konto.
Steigen die Verbraucherpreise im selben Zeitraum um 3 Prozent, reicht dieser Betrag jedoch nicht aus, um die ursprüngliche Kaufkraft vollständig zu erhalten.
Die mathematisch genaue Berechnung lautet:
Realrendite = (1 + Nominalrendite) / (1 + Inflationsrate) − 1
Bei 2,5 Prozent Zinsen und 3 Prozent Inflation ergibt sich eine Realrendite von rund minus 0,49 Prozent vor Steuern.
Die 10.250 Euro besitzen dann nur noch eine Kaufkraft von rund 9.951 Euro, gemessen an den Preisen zu Beginn des Jahres.
Der Kontostand ist gestiegen, der reale Vermögenswert dagegen gesunken.
Die verwendeten Zinssätze und Inflationswerte sind ausschließlich Rechenannahmen und keine konkreten Tagesgeldangebote oder Inflationsprognosen.
Zusätzlich können Steuern auf Zinserträge die Nettorendite reduzieren. Ob tatsächlich Steuern anfallen, hängt unter anderem vom verfügbaren Sparer-Pauschbetrag und der individuellen steuerlichen Situation ab.
Tagesgeld 2026: Sicherheit mit veränderlichen Zinsen
Der wichtigste Vorteil von Tagesgeld ist seine Flexibilität. Guthaben sind grundsätzlich täglich verfügbar. Im Gegensatz zu Festgeld müssen Sparer keine feste Laufzeit vereinbaren.
Hinzu kommt die gesetzliche Einlagensicherung. In Deutschland sind erstattungsfähige Bankeinlagen grundsätzlich bis zu 100.000 Euro pro Einleger und Bank geschützt. Unter bestimmten gesetzlichen Voraussetzungen können vorübergehend höhere Guthaben zusätzlich abgesichert sein.
Bei Gemeinschaftskonten gelten die gesetzlichen Sicherungsgrenzen grundsätzlich für die jeweiligen Einleger. Entscheidend ist dabei, welche Einlagensicherung für das betreffende Kreditinstitut zuständig ist.
Die Einlagensicherung schützt jedoch den nominalen Geldbetrag im gesetzlichen Umfang. Sie garantiert keine bestimmte Kaufkraft und keinen dauerhaft positiven Realzins.
Ein weiterer Nachteil: Tagesgeldzinsen sind variabel. Banken können ihre Konditionen verändern. Besonders attraktive Neukundenzinsen gelten häufig nur für einen begrenzten Zeitraum oder unter zusätzlichen Bedingungen.
Die Europäische Zentralbank beließ bei ihrer Sitzung vom 29. Oktober 2026 den Zinssatz für die Einlagefazilität bei 2,50 Prozent. Der Hauptrefinanzierungssatz beträgt weiterhin 2,65 Prozent.
Diese EZB-Sätze sind allerdings keine garantierten Tagesgeldzinsen für Privatkunden. Banken bestimmen ihre Angebote selbst und berücksichtigen dabei unter anderem Refinanzierungskosten, Wettbewerb und Geschäftsstrategie.
Für Sparer ist deshalb nicht allein der beworbene Zinssatz entscheidend, sondern die tatsächlich erzielbare Verzinsung über den gesamten geplanten Anlagezeitraum.
Gold als Inflationsschutz: Warum der Zusammenhang komplizierter ist
Gold unterscheidet sich grundlegend von Tagesgeld. Physisches Anlagegold stellt einen materiellen Vermögenswert dar, dessen Preis international durch Angebot und Nachfrage bestimmt wird. Es handelt sich nicht um eine Forderung gegenüber einer Bank.
Gold kann besonders dann gefragt sein, wenn Anleger langfristige Inflationsrisiken, Währungsabwertung, geopolitische Unsicherheit oder Vertrauensverluste in Finanzinstitutionen befürchten.
Ein automatischer Inflationsausgleich ist daraus jedoch nicht abzuleiten.
Steigende Verbraucherpreise führen nicht zwangsläufig zu steigenden Goldpreisen. Wenn Notenbanken als Reaktion auf Inflation die Zinsen erhöhen, können verzinsliche Anlagen attraktiver werden. Höhere reale Kapitalmarktrenditen können Gold belasten, weil das Edelmetall selbst keine laufenden Erträge erwirtschaftet.
Umgekehrt können sinkende Realzinsen, Währungsunsicherheit oder eine stärkere Nachfrage von Zentralbanken und privaten Investoren den Goldpreis unterstützen.
Hinzu kommt für deutsche Anleger der Wechselkurs. Gold wird international überwiegend in US-Dollar gehandelt. Veränderungen des Euro-Dollar-Kurses können die Goldrendite in Euro verstärken oder abschwächen.
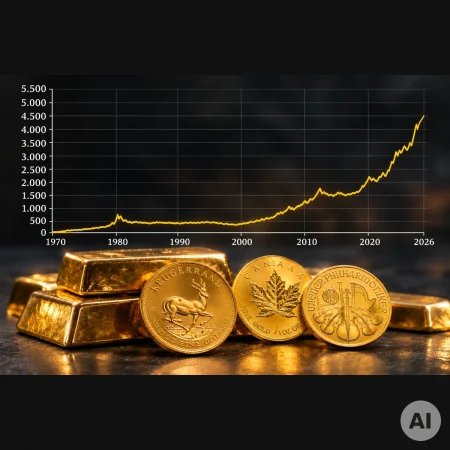
Historisch gab es lange Zeiträume mit erheblichen Goldpreissteigerungen, aber auch mehrjährige Verlust- und Seitwärtsphasen. Die historische Goldpreisentwicklung bis 2026 verdeutlicht, weshalb der Betrachtungszeitraum bei der Bewertung von Gold besonders wichtig ist.
Gold ist somit ein möglicher langfristiger Baustein zur Vermögensdiversifikation, aber kein verlässlicher kurzfristiger Inflationsausgleich.
Der Gold-Spread: Ein oft unterschätzter Kostenfaktor
Beim Vergleich von Tagesgeld oder Gold wird häufig nur auf Zinsen und Goldpreisveränderungen geachtet. Gerade bei physischem Gold kann jedoch der sogenannte Spread entscheidend sein.
Der Spread bezeichnet die Differenz zwischen dem Preis, den ein Käufer für Gold bezahlt, und dem Preis, den er bei einem unmittelbaren Wiederverkauf erzielen könnte.
Ein vereinfachtes Beispiel:
Eine Goldmünze kostet beim Kauf 1.000 Euro. Der gleichzeitig angebotene Rückkaufpreis beträgt 960 Euro.
Der Käufer würde bei einem sofortigen Verkauf 40 Euro verlieren. Bezogen auf den Kaufpreis entspricht das vier Prozent.
Steigen anschließend die Ankaufspreise um vier Prozent, reicht dies in diesem Beispiel noch nicht ganz aus, um den ursprünglichen Kaufpreis wieder zu erreichen. Aus 960 Euro würden 998,40 Euro.
Erst wenn der tatsächlich erzielbare Rückkaufpreis über dem ursprünglichen Kaufpreis liegt, entsteht vor weiteren Kosten und Steuern ein Gewinn.
Die Zahlen dienen ausschließlich der Veranschaulichung. Tatsächliche An- und Verkaufspreise hängen vom Produkt, der Stückelung, der Marktlage und dem jeweiligen Handelspartner ab.
Kleinere Goldbarren und Münzen weisen bezogen auf ihren Materialwert häufig höhere relative Aufgelder auf als größere Standardprodukte. Dafür ermöglichen kleinere Einheiten einen flexibleren Teilverkauf.
Auch Versand, Versicherung, Verwahrung und gegebenenfalls die Echtheitsprüfung können Kosten verursachen. Wer physisches Gold nur für wenige Monate halten möchte, muss diese Faktoren besonders sorgfältig berücksichtigen.
Welche Risiken unterscheiden Tagesgeld und Gold?
Bei Tagesgeld stehen der Kaufkraftverlust, veränderliche Zinssätze und gegebenenfalls Risiken außerhalb des gesetzlichen Einlagenschutzes im Mittelpunkt.
Bei Gold dominieren dagegen Marktpreisrisiken. Ein Goldpreisrückgang um zehn oder zwanzig Prozent ist grundsätzlich möglich, ohne dass ein solcher Verlust durch eine Einlagensicherung aufgefangen wird.
Physisches Gold kann außerdem gestohlen werden oder verloren gehen. Eine sichere Aufbewahrung verursacht unter Umständen zusätzliche Kosten.
Andererseits besitzt physisches Gold bei unmittelbarem Eigentum und eigener Verwahrung kein klassisches Bankausfallrisiko. Es bleibt allerdings von Marktliquidität, Verkaufsmöglichkeiten und der Echtheit des jeweiligen Produkts abhängig.
Eine Besonderheit betrifft die steuerliche Behandlung in Deutschland: Gewinne aus dem privaten Verkauf physischen Goldes können nach Ablauf einer Haltedauer von mehr als einem Jahr grundsätzlich außerhalb der Besteuerung privater Veräußerungsgeschäfte liegen. Bei kürzeren Haltedauern sind die gesetzlichen Voraussetzungen und Freigrenzen zu prüfen.
Bei Tagesgeld unterliegen Zinserträge grundsätzlich der Besteuerung von Kapitalerträgen, soweit keine Freistellung oder andere steuerliche Ausnahme greift.
Die unterschiedliche steuerliche Behandlung kann das Ergebnis eines Anlagevergleichs verändern. Sie ersetzt jedoch keine Betrachtung von Kursrisiko, Kosten und Liquiditätsbedarf.
Was passiert mit 10.000 Euro bei Tagesgeld und Gold?
Für einen sachgerechten Vergleich muss zwischen einer berechenbaren Zinsanlage und einer unsicheren Goldpreisentwicklung unterschieden werden.
Angenommen, 10.000 Euro werden ein Jahr lang zu konstant 2,5 Prozent verzinst. Ohne Steuern ergibt sich ein Endbetrag von 10.250 Euro.
Bei einer angenommenen Inflation von drei Prozent entspricht das einer realen Kaufkraft von rund 9.951 Euro zum Ausgangszeitpunkt.
Bei Gold lässt sich ein vergleichbarer Endbetrag nicht im Voraus bestimmen.
Unterstellen wir vereinfachend, dass beim Kauf von physischem Gold zunächst vier Prozent des eingesetzten Betrags durch die Differenz zwischen Kauf- und sofortigem Rückkaufwert gebunden sind. Der anfänglich erzielbare Verkaufswert beträgt dann 9.600 Euro.
Steigt dieser Rückkaufwert innerhalb eines Jahres um zehn Prozent, ergibt sich ein möglicher Verkaufserlös von 10.560 Euro. Bei drei Prozent Inflation entspricht dies einer realen Kaufkraft von rund 10.252 Euro.
Fällt der Rückkaufwert dagegen um zehn Prozent, verbleiben 8.640 Euro. Die inflationsbereinigte Kaufkraft sinkt auf rund 8.388 Euro.
Diese Modellrechnung ist keine Goldpreisprognose. Sie zeigt lediglich, wie unterschiedlich sich dieselbe Ausgangssumme entwickeln kann. Steuern, Verwahrungskosten und weitere Gebühren sind nicht berücksichtigt.
Die entscheidende Erkenntnis: Tagesgeld macht den nominalen Ertrag bei unterstelltem konstantem Zins gut kalkulierbar. Gold bietet dagegen Chancen auf reale Wertsteigerungen, kann aber auch deutlich an Kaufkraft verlieren.
Für welchen Zeitraum eignet sich welche Anlageform?
Wer Geld für die nächste Heizkostenabrechnung, eine größere Anschaffung oder einen kurzfristigen finanziellen Notfall benötigt, ist auf Verfügbarkeit und einen möglichst stabilen Eurobetrag angewiesen.
Für solche Zwecke erfüllt Tagesgeld häufig eine andere Funktion als Gold. Das Kapital bleibt im gesetzlichen Sicherungsrahmen nominal geschützt und kann kurzfristig abgerufen werden.
Bei einem langfristigen Vermögenshorizont verändert sich die Betrachtung. Hier kann die Frage relevant werden, wie sich ein Teil des Vermögens gegenüber Währungsrisiken, Finanzmarktturbulenzen und langfristigem Kaufkraftverlust verhält.
Gold kann in diesem Zusammenhang als Ergänzung zu anderen Vermögenswerten betrachtet werden. Eine feste Goldquote lässt sich daraus jedoch nicht allgemein ableiten. Entscheidend sind die persönliche Risikotragfähigkeit, vorhandene Reserven, der Anlagehorizont und die übrige Vermögensstruktur.
Auch eine Kombination aus Tagesgeld und Gold beseitigt nicht sämtliche Risiken. Sie verteilt sie lediglich auf unterschiedliche Einflussfaktoren.
Fünf Fragen vor der Entscheidung
Bevor Ersparnisse auf Tagesgeld oder Gold verteilt werden, lohnt es sich, fünf Punkte konkret zu prüfen:
- Wann wird das Geld benötigt? Kurzfristige Verpflichtungen erfordern andere Liquiditätsreserven als langfristige Vermögensziele.
- Wie hoch ist die tatsächliche Nettorendite? Beim Tagesgeld zählen Zinsen nach Steuern und Inflation, nicht allein der Werbezins.
- Welche Gesamtkosten entstehen? Bei Gold sind insbesondere Kaufaufschlag, Spread, Lagerung und Verkaufskosten relevant.
- Welche Verluste sind tragbar? Ein vorübergehender Goldpreisrückgang darf notwendige Ausgaben nicht gefährden.
- Wie ist das Vermögen bereits aufgestellt? Ein einzelner Vermögenswert sollte nicht isoliert, sondern im Zusammenhang mit den übrigen Reserven betrachtet werden.
Besondere Vorsicht ist bei Vergleichen geboten, die einen kurzfristigen Tagesgeldzins mit einer außergewöhnlich hohen historischen Goldrendite gegenüberstellen. Solche Vergleiche verwenden unterschiedliche Zeiträume und Risikoprofile und können deshalb irreführend sein.
Fazit: Tagesgeld schützt den Betrag, Gold kann Kaufkraft absichern
Die Frage „Tagesgeld oder Gold?“ lässt sich nicht mit einem pauschalen Sieger beantworten.
Tagesgeld bietet im Rahmen der gesetzlichen Einlagensicherung einen hohen Schutz des nominalen Guthabens, tägliche Verfügbarkeit und laufende Zinsen. Liegt die Nettorendite jedoch unter der Inflation, verlieren die Ersparnisse real an Kaufkraft.
Gold kann über längere Zeiträume zur Diversifikation beitragen und in bestimmten wirtschaftlichen Situationen Kaufkraft erhalten oder steigern. Gleichzeitig schwankt sein Preis, es entstehen Handelskosten und eine positive Realrendite ist nicht garantiert.
Für die Beurteilung des Inflationsschutzes zählt deshalb nicht nur, wie viele Euro am Ende vorhanden sind. Entscheidend ist, welche Kaufkraft nach Inflation, Steuern und Kosten tatsächlich übrig bleibt.
Der sinnvollste Vergleich beginnt nicht mit der Frage nach der höchsten möglichen Rendite, sondern mit dem Zweck der Ersparnisse. Sicherheit des Geldbetrags, jederzeitige Verfügbarkeit und langfristiger Kaufkrafterhalt sind unterschiedliche Ziele, die nicht zwangsläufig durch dieselbe Anlageform optimal erfüllt werden.
Dieser Artikel dient der allgemeinen wirtschaftlichen Information und stellt keine individuelle Anlage-, Rechts- oder Steuerberatung dar. Aussagen über künftige Goldpreise, Inflation und Zinsen sind mit Unsicherheit verbunden.
Häufige Fragen zu Tagesgeld oder Gold
Ist Tagesgeld bei hoher Inflation noch sinnvoll?
Ja, insbesondere für kurzfristig benötigtes Geld und finanzielle Reserven kann Tagesgeld sinnvoll sein. Allerdings schützt die Einlagensicherung den nominalen Betrag, nicht dessen Kaufkraft. Liegt die Nettorendite unter der Inflation, entsteht ein realer Verlust.
Schützt Gold zuverlässig vor Inflation?
Gold kann langfristig zum Kaufkrafterhalt beitragen, bietet aber keinen garantierten Inflationsschutz. Kurz- und mittelfristig können Goldpreise trotz steigender Verbraucherpreise deutlich fallen. Auch Wechselkurse, Realzinsen und Handelskosten beeinflussen das Ergebnis.
Sind 100.000 Euro auf dem Tagesgeldkonto sicher?
Erstattungsfähige Bankeinlagen sind in Deutschland grundsätzlich bis zu 100.000 Euro je Einleger und Bank gesetzlich geschützt. Dabei zählen die entsprechenden Einlagen bei derselben Bank zusammen. Die Einlagensicherung schützt jedoch nicht vor Inflation.
Wie stark muss Gold steigen, damit sich der Kauf trotz Spread lohnt?
Das hängt von der Differenz zwischen Kaufpreis und erzielbarem Rückkaufpreis sowie weiteren Kosten ab. Bei einem Kaufpreis von 1.000 Euro und einem anfänglichen Rückkaufwert von 960 Euro müsste der Rückkaufwert um mehr als 4,17 Prozent steigen, um vor weiteren Kosten einen nominalen Gewinn zu erzielen.
03.11.2026 - Tobias Dalacker - edelmetalle-aktuell@muenzkauf.de
Weitere Artikel
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare
Quelle: https://blog.muenzkauf.de/Tagesgeld-oder-Gold-2026---Was-schuetzt-vor-Inflation-03112026t