
China am Rohstoffhebel – TSMC sucht den Ausweg
Der weltgrößte Auftragsfertiger für Chips prüft Maschinen ohne Seltene Erden. Washington investiert Millionen, während Japan Engpässe fürchtet.
Ein winziges Bauteil kann eine milliardenschwere Chipfabrik zum Stillstand bringen. Genau dieses Risiko beschäftigt jetzt den taiwanischen Halbleiterkonzern TSMC. Wie Reuters am Donnerstag, dem 22. Oktober 2026, exklusiv berichtet, untersucht der weltweit größte Auftragsfertiger für Halbleiter, ob seine hochautomatisierten Produktionsanlagen künftig mit Motoren auskommen könnten, die keine Seltenen Erden benötigen. Hintergrund sind Chinas Exportkontrollen und die Sorge, dass wichtige Komponenten plötzlich nicht mehr verfügbar sein könnten.
Die Nachricht zeigt, wie weit der internationale Rohstoffkonflikt inzwischen reicht. Es geht längst nicht mehr nur um Lithium für Batterien, Kupfer für Stromnetze oder Seltene Erden für Elektromotoren. Selbst die Fabriken, in denen modernste Halbleiter für künstliche Intelligenz, Smartphones und Rechenzentren hergestellt werden, geraten durch die Abhängigkeit von wenigen Rohstofflieferanten unter Druck.
Gleichzeitig kündigten die Vereinigten Staaten am Donnerstag neue Fördermittel für Halbleitertechnologien und kritische Materialien an. Und in Japan wächst die Sorge um die Verfügbarkeit des seltenen Metalls Yttrium. Drei Entwicklungen, die dasselbe Problem sichtbar machen: Die Kontrolle über strategische Rohstoffe ist zu einem entscheidenden Instrument internationaler Wirtschaftspolitik geworden.
TSMC prüft erstmals Alternativen für seine Produktionsanlagen
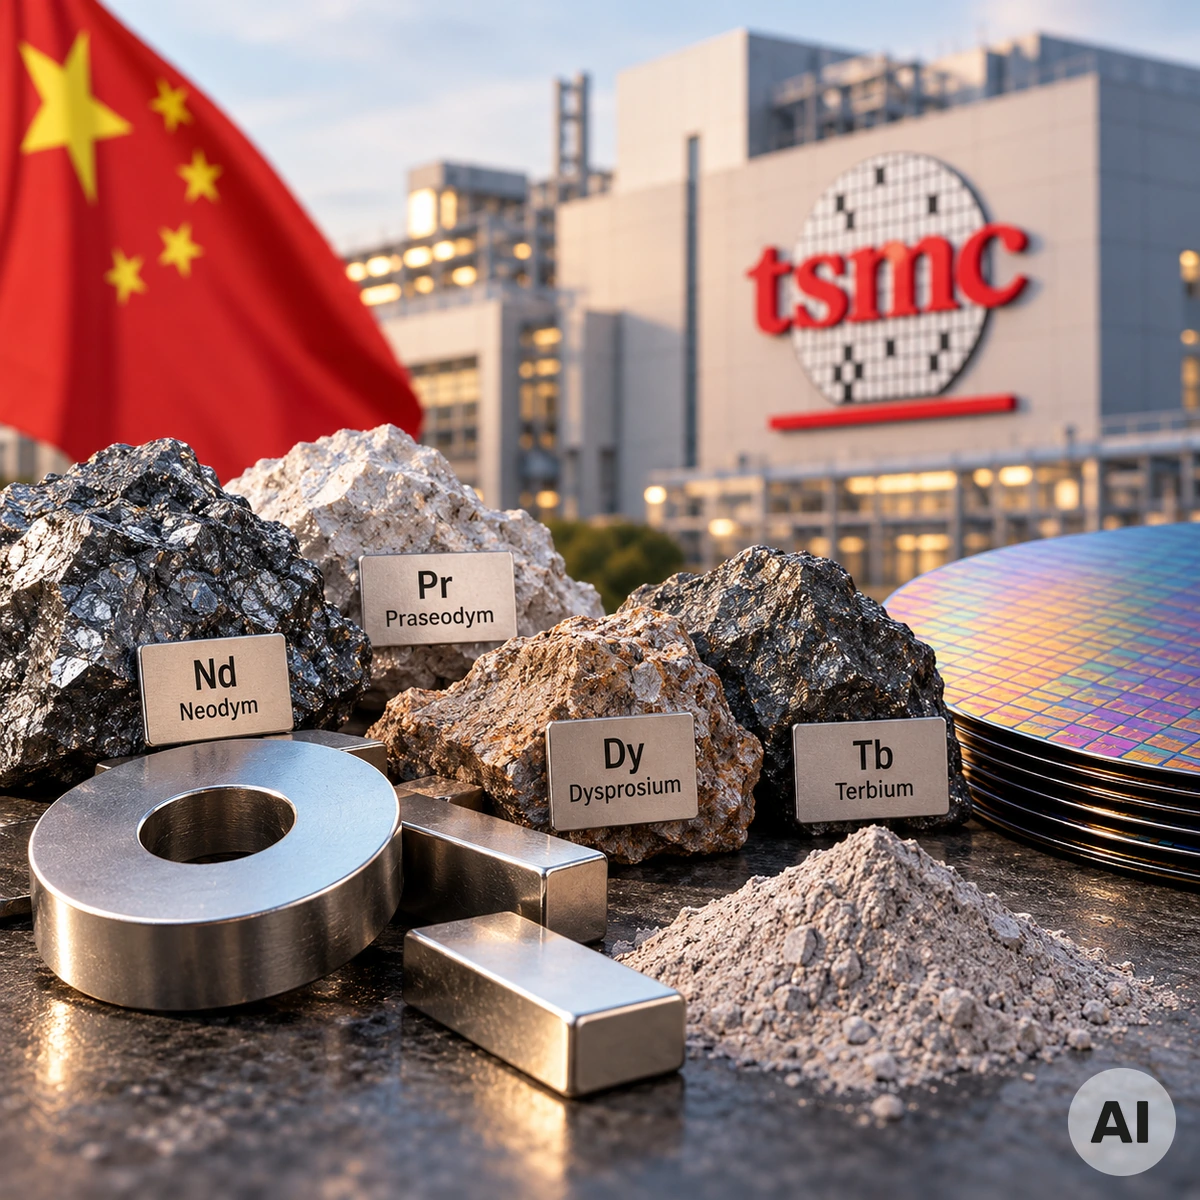
Nach Angaben von drei mit den Vorgängen vertrauten Führungskräften hat TSMC seine Zulieferer zur Möglichkeit befragt, in der Fabrikautomation künftig Motoren ohne Seltene Erden einzusetzen. Damit will der Konzern das Risiko möglicher Lieferunterbrechungen durch chinesische Exportbeschränkungen verringern.
Der entscheidende Punkt liegt in der technischen Ausstattung der Fabriken. Hochmoderne Chipproduktionsanlagen benötigen zahlreiche Motoren für präzise Bewegungen, Transportmechanismen und automatisierte Fertigungsschritte. In vielen industriellen Antriebssystemen kommen leistungsstarke Permanentmagnete zum Einsatz, die unter anderem Neodym und Praseodym enthalten können.
Auch Dysprosium und Terbium spielen bei bestimmten Magnettypen eine wichtige Rolle, beispielsweise wenn hohe Temperaturen oder besondere Anforderungen an die magnetische Stabilität auftreten.
Ein Engpass bei solchen Komponenten kann die Wartung, Erweiterung oder den Betrieb von Maschinen erschweren. In einer Halbleiterfabrik mit extrem hohen Investitionskosten können bereits vergleichsweise kleine Verzögerungen erhebliche wirtschaftliche Folgen haben.
Die Untersuchungen bei TSMC befinden sich allerdings noch in einem frühen Stadium. Eine umfassende Umstellung auf Anlagen ohne Seltene Erden ist bislang nicht erfolgt. Auf die Anfrage von Reuters lehnte das Unternehmen eine Stellungnahme ab.
Die Einzelheiten der Recherche veröffentlichte Reuters am 22. Oktober 2026.
China kontrolliert entscheidende Teile der Lieferkette
Die politische Bedeutung der Entwicklung lässt sich anhand der internationalen Produktionsstruktur erklären.
Nach Untersuchungen der Internationalen Energieagentur entfielen im Jahr 2024 rund 60 Prozent der weltweiten Förderung magnetrelevanter Seltener Erden auf China. Bei der Raffination lag der chinesische Anteil bei ungefähr 91 Prozent. Noch ausgeprägter war die Konzentration bei gesinterten Permanentmagneten, von denen etwa 94 Prozent aus chinesischer Produktion stammten.
Diese Zahlen zeigen einen entscheidenden Unterschied zwischen dem Besitz von Rohstoffvorkommen und der tatsächlichen Kontrolle über die Lieferkette. Seltene Erden kommen auch außerhalb Chinas vor. Ihre wirtschaftliche Gewinnung und vor allem die anschließende Trennung, Aufbereitung und Verarbeitung erfordern jedoch spezialisierte Anlagen, Know-how und erhebliche Investitionen.
Gerade bei der Herstellung leistungsstarker Magnete verfügt China über eine umfassende industrielle Infrastruktur, die sich nicht kurzfristig ersetzen lässt.
Die Internationale Energieagentur verweist in ihrem Global Critical Minerals Outlook 2026 auf diese strukturellen Abhängigkeiten. Besonders problematisch ist, dass neue Bergbauprojekte außerhalb Chinas schneller geplant werden als die dazugehörigen Verarbeitungs- und Magnetproduktionsanlagen.
Ein neu erschlossenes Rohstoffvorkommen garantiert deshalb noch keine unabhängige Versorgung mit einsatzfähigen Industrieprodukten. Ohne entsprechende Raffinerien, Metallverarbeitung und Magnetfertigung können die gewonnenen Materialien weiterhin auf ausländische Verarbeitungskapazitäten angewiesen bleiben.
Japan warnt vor Engpässen bei Yttrium
Wie angespannt die Lage bei einzelnen Spezialrohstoffen bereits ist, zeigen aktuelle Warnungen aus Japan.
Nach einem Bericht der Financial Times vom 20. Oktober 2026 befürchten japanische Regierungsstellen, dass die Vorräte an Yttrium bei anhaltend eingeschränkten Lieferungen innerhalb weniger Monate kritisch knapp werden könnten.
Yttrium gehört zu den Seltenen Erden und wird unter anderem für hitzebeständige Beschichtungen sowie bestimmte Anwendungen in der Halbleiterindustrie benötigt. Entsprechende Werkstoffe kommen auch in der Luft- und Raumfahrttechnik zum Einsatz.
Besonders problematisch ist die Kombination aus wenigen verfügbaren Lieferanten, spezialisierten industriellen Anforderungen und langen Qualifizierungsverfahren für alternative Materialien.
Ein Ersatz muss nicht nur chemisch geeignet sein. Er muss die vorgesehenen technischen Eigenschaften unter den tatsächlichen Betriebsbedingungen zuverlässig erfüllen.
Japan hat deshalb die amerikanische Regierung um Unterstützung bei Gesprächen über die chinesischen Lieferbeschränkungen gebeten. Nach bisherigen Berichten diskutierten Vertreter beider Länder bereits Möglichkeiten, die Versorgung mit kritischen Rohstoffen besser abzusichern.
Die Entwicklung ist auch für Europa relevant. Denn Schwierigkeiten bei japanischen oder taiwanischen Zulieferern können sich über internationale Wertschöpfungsketten auf deutsche Maschinenbauer, Automobilhersteller und Elektronikunternehmen übertragen.
USA fördern neue Technologien mit 389 Millionen Dollar
Während China seine etablierte Stellung in der Rohstoffverarbeitung verteidigt, versucht Washington, technologische und industrielle Alternativen auszubauen.
Am Donnerstag kündigte das amerikanische Handelsministerium geplante Forschungs- und Entwicklungsförderungen von insgesamt bis zu 389 Millionen US-Dollar für vier Unternehmen an. Die Mittel sollen unter anderem Leistungshalbleiter, neue Energietechnologien und kritische Materialien unterstützen.
Zu den vorgesehenen Empfängern gehört Sibelco North America, ein Unternehmen der belgischen Sibelco-Gruppe. Es soll bis zu 56 Millionen US-Dollar erhalten, um neue Verfahren zur Reinigung besonders hochreinen Quarzes zu entwickeln und eine Demonstrationsanlage in North Carolina zu unterstützen.
Hochreiner Quarz ist ein wichtiger Ausgangsstoff für Spezialkomponenten, die bei der Halbleiterfertigung benötigt werden. Die Förderung betrifft somit einen anderen Rohstoffbereich als die Seltenen Erden, verfolgt aber ein vergleichbares industriepolitisches Ziel: die Absicherung wichtiger vorgelagerter Produktionsstufen.
Weitere Förderzusagen betreffen Helion, Commonwealth Fusion Systems und Vertical Semiconductor. Sie sollen die Entwicklung spezialisierter Leistungshalbleiter und Elektronik für Energieanlagen, Fusionsforschung und Rechenzentren unterstützen.
Bei den angekündigten Summen handelt es sich um geplante beziehungsweise bis zu einer bestimmten Höhe vorgesehene Förderungen, nicht um bereits vollständig ausgezahlte Mittel.
Die amerikanische Strategie zeigt, dass Versorgungssicherheit heute mehr umfasst als den eigentlichen Bergbau. Entscheidend sind zunehmend auch Materialreinheit, industrielle Verarbeitung, Spezialkomponenten und eigene Fertigungskapazitäten.
Kann die Industrie Seltene Erden vollständig ersetzen?
Die entscheidende technische Frage lautet, ob sich leistungsfähige Industrieanlagen künftig ohne bestimmte Seltene Erden betreiben lassen.
Grundsätzlich existieren verschiedene Motorkonzepte, die keine Permanentmagnete mit Seltenen Erden benötigen. Dazu gehören beispielsweise Asynchronmotoren, elektrisch erregte Synchronmaschinen oder bestimmte Antriebe mit Ferritmagneten.
Diese Systeme haben jedoch unterschiedliche Eigenschaften hinsichtlich Wirkungsgrad, Baugröße, Gewicht, Steuerung und Leistungsdichte.
Eine vorhandene Präzisionsmaschine lässt sich daher nicht zwangsläufig durch einen einfachen Austausch des Motors umrüsten. Antriebe müssen auf ihre mechanischen und elektronischen Anforderungen abgestimmt werden. Gerade in der Halbleiterproduktion kommen umfangreiche Tests und Qualifizierungsverfahren hinzu.
Hinzu kommt, dass sich nicht sämtliche Seltenen Erden durch dieselbe technologische Lösung ersetzen lassen. Die Anforderungen eines Industriemotors unterscheiden sich grundlegend von den Eigenschaften einer hitzebeständigen Beschichtung oder eines speziellen optischen Materials.
Eine vollständige industrielle Unabhängigkeit durch Materialsubstitution allein erscheint deshalb auf absehbare Zeit unrealistisch. Wahrscheinlicher ist eine Kombination aus alternativen Technologien, neuen Lieferquellen, Recycling und dem Ausbau eigener Verarbeitungskapazitäten.
Europa muss seine Rohstoffabhängigkeit reduzieren
Die aktuelle Entwicklung trifft einen empfindlichen Punkt der europäischen Industriepolitik.
Mit der europäischen Verordnung zu kritischen Rohstoffen, dem Critical Raw Materials Act, verfolgt die EU bereits das Ziel, ihre Abhängigkeit von einzelnen ausländischen Lieferanten zu verringern.
Bis 2030 sollen sich die europäischen Kapazitäten an vier zentralen Richtwerten orientieren: mindestens zehn Prozent des jährlichen Bedarfs an strategischen Rohstoffen sollen durch Förderung innerhalb der EU gedeckt werden können, mindestens 40 Prozent durch europäische Verarbeitung und mindestens 25 Prozent durch Recyclingkapazitäten. Zugleich soll die Abhängigkeit von einem einzelnen Drittland bei einem strategischen Rohstoff 65 Prozent nicht überschreiten.
Diese Werte sind europäische Zielmarken und keine bereits erreichten Ergebnisse. Auch garantieren sie keine vollständig eigenständige Versorgung.
Die europäischen Maßnahmen erläutert der Rat der Europäischen Union in seiner Übersicht zu kritischen Rohstoffen.
Gerade für Deutschland ist die Versorgungssicherheit von besonderer Bedeutung. Maschinenbau, Automobilindustrie, Elektrotechnik, Energietechnik und zahlreiche mittelständische Spezialunternehmen sind auf hochwertige Metalle und industrielle Vorprodukte angewiesen.
Die politische Herausforderung besteht darin, zusätzliche Rohstoffprojekte und Verarbeitungskapazitäten wirtschaftlich tragfähig zu entwickeln. Dabei müssen Genehmigungsverfahren, Energieversorgung, Investitionskosten und Umweltstandards berücksichtigt werden.
Ohne langfristige Abnahmeverträge und verlässliche wirtschaftliche Rahmenbedingungen werden viele Projekte schwer zu finanzieren bleiben.
Welche Rohstoffe könnten besonders profitieren?
Die zunehmende Konzentration auf Versorgungssicherheit kann die Nachfrage nach unterschiedlichen Rohstoffen und Technologien verändern.
Besonders relevant bleiben Neodym und Praseodym für leistungsstarke Permanentmagnete sowie Dysprosium und Terbium für bestimmte technische Spezialanwendungen. Auch Yttrium gewinnt durch die aktuellen Lieferprobleme erneut Aufmerksamkeit.
Daneben dürften Rohstoffe wie Gallium, Germanium und hochreiner Quarz aufgrund ihrer Bedeutung für elektronische und industrielle Anwendungen weiter im Mittelpunkt der politischen Diskussion stehen.
Das bedeutet allerdings nicht, dass die Preise sämtlicher kritischer Rohstoffe zwangsläufig steigen werden. Entscheidend sind das tatsächliche Angebot, die verfügbaren Lagerbestände, die Industrienachfrage, technologische Alternativen und die Entwicklung internationaler Handelsbeschränkungen.
Der Rohstoffmarkt ist zudem stark differenziert. Während bei einigen Spezialmaterialien akute Versorgungsrisiken bestehen, können andere Märkte durch zusätzliche Produktionskapazitäten zeitweise ein Überangebot aufweisen.
Die größere strategische Bedeutung eines Metalls ist deshalb nicht automatisch gleichbedeutend mit einer kurzfristig positiven Preisentwicklung.
Der Kampf um Rohstoffe erreicht die Chipfabriken
Die neue Reuters-Recherche zu TSMC macht deutlich, wie ernst große Technologieunternehmen die Risiken konzentrierter Rohstofflieferketten inzwischen nehmen.
Dass der weltgrößte Auftragsfertiger für Halbleiter Alternativen zu seltene-erdenhaltigen Komponenten untersuchen lässt, ist ein industriepolitisches Signal. Eine unmittelbar bevorstehende Produktionsunterbrechung bei TSMC ist damit jedoch nicht belegt.
Während China bei der Verarbeitung strategischer Materialien weiterhin über eine außergewöhnlich starke Marktstellung verfügt, suchen die Vereinigten Staaten, Taiwan, Japan und Europa nach Möglichkeiten, diese Abhängigkeit schrittweise zu reduzieren.
Der Aufbau zusätzlicher Minen allein wird dafür nicht genügen. Notwendig sind auch Raffinerien, Werkstofftechnik, Maschinenbau, Recycling und langfristig gesicherte industrielle Lieferbeziehungen.
Die eigentliche Bedeutung der heutigen Nachrichten liegt somit nicht in einer einzelnen Rohstoffpreisbewegung. Vielmehr zeigt sich ein struktureller Wandel: Rohstoffversorgung wird für Hochtechnologieunternehmen zunehmend zu einer Frage der strategischen Handlungsfähigkeit.
Und genau dort entscheidet sich künftig, wer seine Industrie unabhängig weiterentwickeln kann – und wer bei einer Lieferunterbrechung auf Entscheidungen anderer Staaten angewiesen bleibt.
Redaktionsstand: 22. Oktober 2026, 23:52 Uhr MESZ. Grundlagen sind die Reuters-Recherchen vom 22. Oktober 2026, der Global Critical Minerals Outlook 2026 der Internationalen Energieagentur, Berichte der Financial Times sowie offizielle Angaben der Europäischen Union. Gemeldete Unternehmensüberlegungen werden von bereits umgesetzten Produktionsveränderungen unterschieden. Der Beitrag stellt keine Anlageberatung dar.
22.10.2026 - Rina Teitscheid - info@muenzkauf.de
Weitere Artikel aus Rohstoffe
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare