
Gold verkaufen: Wann ist der Gewinn steuerfrei?
Bei physischem Gold im Privatvermögen entscheidet vor allem die Haltedauer – doch auch Freigrenze, Nachweise und Sonderfälle sind wichtig.
Wer einen Goldbarren oder eine Goldmünze mit Gewinn verkauft, muss darauf in Deutschland nicht automatisch Einkommensteuer zahlen. Für privat gehaltenes physisches Gold gilt eine steuerlich interessante Besonderheit: Liegen zwischen Anschaffung und Verkauf mehr als zwölf Monate, fällt der Veräußerungsgewinn grundsätzlich nicht unter die Besteuerung privater Veräußerungsgeschäfte nach § 23 Einkommensteuergesetz.
Wird das Gold dagegen innerhalb eines Jahres wieder verkauft, kann der erzielte Gewinn steuerpflichtig sein. Entscheidend ist dabei nicht der gesamte Verkaufspreis, sondern grundsätzlich die Differenz zwischen Veräußerungspreis und den berücksichtigungsfähigen Anschaffungs- sowie Werbungskosten. Für private Goldbesitzer lohnt es sich deshalb, Kaufbelege und andere Unterlagen zur Herkunft des Goldes aufzubewahren.
Nach mehr als einem Jahr ist der Gewinn grundsätzlich steuerfrei
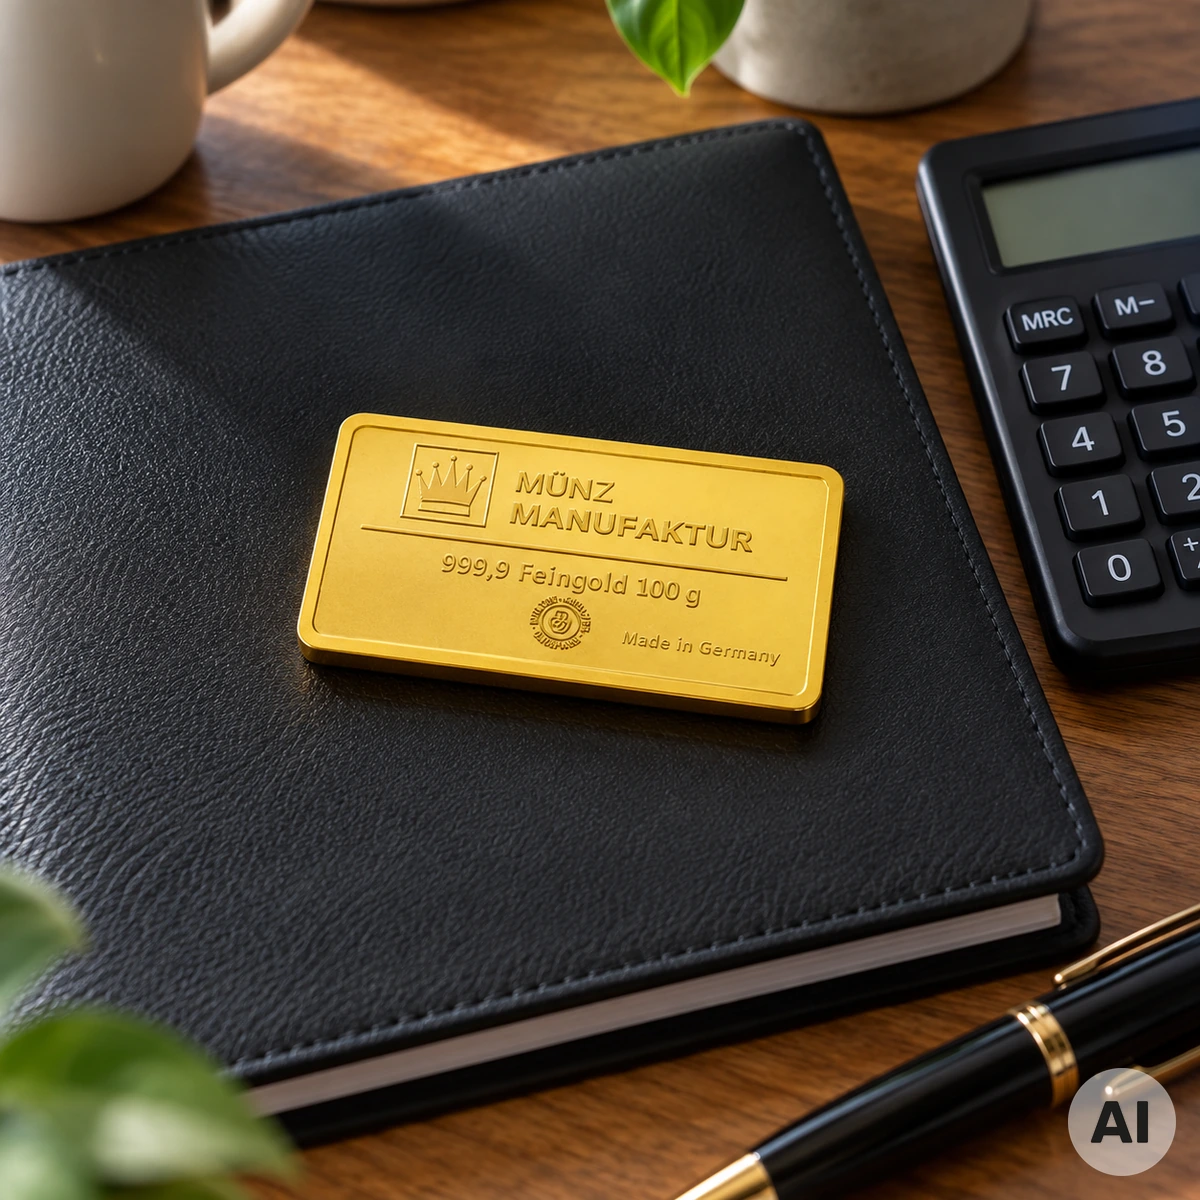
Die maßgebliche Regel findet sich in § 23 Einkommensteuergesetz. Danach gehören Veräußerungen sogenannter anderer Wirtschaftsgüter zu den privaten Veräußerungsgeschäften, wenn zwischen Anschaffung und Veräußerung nicht mehr als ein Jahr liegt. Physisches Anlagegold im Privatvermögen fällt grundsätzlich unter diese Regelung.
Wer beispielsweise einen Goldbarren kauft und ihn erst nach Ablauf der Jahresfrist mit Gewinn wieder verkauft, erzielt damit grundsätzlich keinen steuerpflichtigen Gewinn aus einem privaten Veräußerungsgeschäft nach § 23 EStG. Die Höhe der zwischenzeitlichen Wertsteigerung ändert daran nichts.
Damit unterscheidet sich physisches Gold steuerlich erheblich von vielen klassischen Kapitalanlagen. Die oft verwendete Formulierung „Spekulationsfrist“ beschreibt diese Jahresfrist anschaulich, auch wenn das Einkommensteuergesetz selbst von privaten Veräußerungsgeschäften spricht.
Verkauf innerhalb eines Jahres kann steuerpflichtig sein
Anders sieht es aus, wenn Gold innerhalb eines Jahres nach seiner Anschaffung wieder verkauft wird. Ein dabei erzielter Gewinn kann als sonstige Einkunft aus einem privaten Veräußerungsgeschäft steuerpflichtig werden.
Ein einfaches Beispiel verdeutlicht das Prinzip: Wird ein Goldbarren für 3.000 Euro gekauft und einige Monate später für 3.400 Euro verkauft, beträgt der rechnerische Gewinn zunächst 400 Euro. Für die steuerliche Gewinnermittlung sieht § 23 EStG grundsätzlich den Unterschied zwischen Veräußerungspreis einerseits sowie Anschaffungs- oder Herstellungskosten und Werbungskosten andererseits vor.
Es handelt sich dabei nicht um die Abgeltungsteuer, die beispielsweise bei vielen Kapitalerträgen eine Rolle spielt. Ein steuerpflichtiger Gewinn aus einem privaten Veräußerungsgeschäft wird nach den dafür geltenden einkommensteuerlichen Regeln behandelt.
Die 1.000-Euro-Grenze ist eine Freigrenze
Auch bei einem Verkauf innerhalb der Jahresfrist muss nicht zwangsläufig Steuer anfallen. Nach der derzeit geltenden Fassung des § 23 EStG bleiben Gewinne aus privaten Veräußerungsgeschäften steuerfrei, wenn der im Kalenderjahr erzielte Gesamtgewinn aus diesen Geschäften weniger als 1.000 Euro beträgt.
Wichtig ist das Wort „weniger“. Ebenso wichtig ist die Unterscheidung zwischen einer Freigrenze und einem Freibetrag. Bei einem Freibetrag würde lediglich der darüberliegende Teil steuerlich berücksichtigt. Die Regelung des § 23 EStG ist dagegen eine Freigrenze. Wird sie erreicht oder überschritten, ist nicht einfach nur der die Grenze übersteigende Betrag relevant.
Außerdem bezieht sich die Grenze nicht isoliert auf jeden einzelnen Goldbarren oder jede einzelne Münze. Das Gesetz stellt auf den Gesamtgewinn aus privaten Veräußerungsgeschäften im jeweiligen Kalenderjahr ab. Andere relevante private Veräußerungsgeschäfte können daher bei der Beurteilung ebenfalls eine Rolle spielen.
Kaufbelege können Jahre später wichtig werden
In der Praxis entsteht häufig ein ganz anderes Problem: Der Besitzer weiß zwar, dass er das Gold schon lange hat, findet aber die Rechnung nicht mehr. Gerade Gold wird oftmals über viele Jahre oder Jahrzehnte aufbewahrt. Kaufbelege geraten dabei leicht in Vergessenheit.
Eine Rechnung kann jedoch wichtige Informationen über Anschaffungsdatum, Produkt, Menge und Kaufpreis liefern. Diese Angaben können insbesondere dann relevant werden, wenn gegenüber dem Finanzamt die Haltedauer oder die Höhe eines steuerlich zu berücksichtigenden Gewinns nachvollziehbar gemacht werden muss.
Bei größeren Edelmetallbeständen empfiehlt sich deshalb eine geordnete Dokumentation. Rechnungen, Kaufverträge und andere geeignete Nachweise sollten möglichst zusammen mit einer nachvollziehbaren Zuordnung zu den jeweiligen Barren oder Münzen aufbewahrt werden. Bei nummerierten Barren kann auch die dokumentierte Seriennummer hilfreich sein.
Was gilt bei geerbtem oder geschenktem Gold?
Eine Erbschaft oder Schenkung setzt für die Jahresfrist nicht automatisch eine völlig neue Anschaffung in Gang. Das Gesetz bestimmt für unentgeltlich erworbene Wirtschaftsgüter, dass dem Rechtsnachfolger die Anschaffung durch den Rechtsvorgänger zugerechnet wird.
Für die steuerliche Betrachtung eines späteren Verkaufs kann deshalb das ursprüngliche Anschaffungsdatum des Schenkers oder Erblassers entscheidend sein. Das ist von der eigenständigen schenkung- oder erbschaftsteuerlichen Behandlung der Vermögensübertragung zu unterscheiden.
Gerade bei älteren Familienbeständen kann die Dokumentation allerdings schwierig sein. Fehlen Belege über eine Jahrzehnte zurückliegende Anschaffung, sollte bei steuerlich relevanten Beträgen fachlicher Rat eingeholt werden, anstatt Anschaffungsdaten oder Preise lediglich zu schätzen.
Einkommensteuer und Umsatzsteuer nicht verwechseln
Beim Thema Gold und Steuern werden zwei unterschiedliche Sachverhalte häufig miteinander vermischt. Die Jahresfrist betrifft die einkommensteuerliche Behandlung eines privaten Veräußerungsgewinns. Daneben existieren besondere umsatzsteuerliche Vorschriften für Anlagegold.
§ 25c Umsatzsteuergesetz definiert Anlagegold und sieht für entsprechende Umsätze grundsätzlich eine Umsatzsteuerbefreiung vor. Bei Barren beziehungsweise Plättchen verlangt die Vorschrift unter anderem einen Feingehalt von mindestens 995 Tausendteilen. Für Goldmünzen gelten weitere gesetzlich festgelegte Voraussetzungen.
Diese Umsatzsteuerbefreiung ist jedoch nicht der Grund dafür, dass ein privater Veräußerungsgewinn nach ausreichender Haltedauer einkommensteuerlich außerhalb des § 23 EStG liegen kann. Es handelt sich um zwei verschiedene Steuerarten mit unterschiedlichen Vorschriften.
Die Regel gilt nicht automatisch für jedes Goldprodukt
Die bekannte Jahresfrist sollte nicht pauschal auf sämtliche Produkte übertragen werden, die wirtschaftlich mit dem Goldpreis verbunden sind. Bei Wertpapieren, Fonds, Zertifikaten, Schuldverschreibungen oder anderen Finanzprodukten hängt die Besteuerung von deren konkreter rechtlicher Ausgestaltung ab.
Das Bundesministerium der Finanzen unterscheidet beispielsweise bei goldbezogenen Schuldverschreibungen danach, welche Ansprüche die jeweiligen Vertrags- und Emissionsbedingungen vermitteln. Deshalb lässt sich die steuerliche Behandlung eines Gold-ETC oder eines anderen börsengehandelten Produktes nicht allein aus der Tatsache ableiten, dass dessen Wert an Gold gekoppelt ist.
Auch gewerblicher Goldhandel ist von der hier beschriebenen Situation eines privaten Besitzers zu unterscheiden. Wer Gold nicht im Privatvermögen hält oder seine Tätigkeit steuerlich als gewerblich einzustufen ist, kann sich nicht ohne Weiteres auf die Regeln eines privaten Veräußerungsgeschäfts berufen.
Ein Jahr Haltedauer kann steuerlich entscheidend sein
Für klassisches physisches Gold im Privatvermögen ist die Grundregel damit vergleichsweise übersichtlich: Erfolgt die Veräußerung erst außerhalb der einjährigen Frist des § 23 EStG, unterliegt ein dabei erzielter Gewinn grundsätzlich nicht der Besteuerung als privates Veräußerungsgeschäft. Bei einem Verkauf innerhalb der Frist müssen dagegen Gewinn und die für das Kalenderjahr geltende Freigrenze betrachtet werden.
Komplizierter können Erbschaften, Schenkungen, fehlende Anschaffungsnachweise, umfangreiche An- und Verkäufe oder goldbezogene Finanzprodukte sein. In solchen Fällen hängt die steuerliche Beurteilung von den konkreten Umständen ab. Eine saubere Dokumentation der Goldkäufe kann deshalb selbst dann sinnvoll sein, wenn ein Verkauf erst viele Jahre später geplant ist.
20.09.2026 - Tobias Dalacker - info@muenzkauf.de
Weitere Artikel aus Wissenswertes
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare