
Kobaltpreis 2026 – Kongo steuert den Weltmarkt
Exportquoten, strategische Reserven und schwankende Nachfrage verändern den Kobaltmarkt. Warum steigende Preise nicht garantiert sind.
Inhaltsverzeichnis
Der internationale Kobaltmarkt erlebt 2026 einen tiefgreifenden Wandel. Die Demokratische Republik Kongo, weltweit wichtigster Förderstaat des Batteriemetalls, begrenzt ihre Kobaltausfuhren durch staatliche Exportquoten. Damit verändert sich die Preisbildung eines Rohstoffs, der für Lithium-Ionen-Batterien, Luftfahrttechnik, Speziallegierungen und zahlreiche industrielle Anwendungen benötigt wird.
Die Exportbeschränkungen haben zunächst zu erheblichen Preissteigerungen beigetragen. Doch im Herbst 2026 zeigt sich, dass staatlich verknapptes Angebot allein keine dauerhaft hohen Kobaltpreise garantiert. Schwächere Nachfrage, technologische Veränderungen in der Batterieindustrie und die Wiederaufnahme regulierter Lieferungen beeinflussen inzwischen ebenfalls die Entwicklung.
Besonders bemerkenswert ist die neue Rolle des kongolesischen Staates: Er kontrolliert nicht mehr ausschließlich die Rahmenbedingungen der Förderung, sondern greift zunehmend unmittelbar in die international verfügbaren Exportmengen ein. Damit wird Kobalt zu einem Beispiel dafür, wie rohstoffreiche Staaten versuchen, ihre Marktstellung wirtschaftspolitisch zu nutzen.
Warum der Kongo den Kobaltmarkt dominiert
Die Demokratische Republik Kongo verfügt über bedeutende Kobaltvorkommen und steht seit Jahren an der Spitze der weltweiten Minenproduktion. Nach Angaben des United States Geological Survey und internationalen Marktanalysen stammen rund 70 Prozent oder mehr der globalen Kobaltförderung aus dem zentralafrikanischen Land. Die genaue Quote verändert sich mit Fördermengen und Bezugsjahr.
Ein großer Teil der Vorkommen konzentriert sich auf den südlichen Kupfergürtel, insbesondere die Provinzen Lualaba und Haut-Katanga. Dort wird Kobalt überwiegend gemeinsam mit Kupfer gewonnen. Diese Verbindung ist entscheidend für das Verständnis des Marktes: Selbst wenn die Kobaltnachfrage nachlässt, können hohe Kupferpreise eine weiterhin umfangreiche Förderung wirtschaftlich attraktiv machen.
Zu den bedeutenden Unternehmen mit Aktivitäten im Kongo gehören der chinesische Bergbaukonzern CMOC, Glencore sowie weitere international tätige Rohstoffunternehmen. Gleichzeitig spielt China eine zentrale Rolle bei der Verarbeitung des geförderten Kobalts zu Batteriematerialien und industriellen Vorprodukten.
Die internationale Lieferkette ist dadurch stark konzentriert: Ein erheblicher Teil der Rohstoffförderung findet im Kongo statt, während wesentliche Verarbeitungsschritte in China erfolgen. Einschränkungen an einer dieser Stellen können Auswirkungen auf Hersteller in Europa, Nordamerika und Asien haben.
Vom Exportverbot zum Quotensystem
Im Februar 2025 reagierte die kongolesische Regierung auf einen durch Überangebot belasteten Kobaltmarkt mit einem Exportverbot. Die Maßnahme sollte verhindern, dass weiterhin große Mengen auf den Weltmarkt gelangen und den Preis zusätzlich unter Druck setzen.
Nach mehrfachen Verlängerungen wurde das Ausfuhrverbot im Oktober 2025 durch ein Quotensystem ersetzt. Zuständig für dessen Umsetzung ist die staatliche Regulierungsbehörde ARECOMS.
Für die Jahre 2026 und 2027 wurde ein jährlicher Exportrahmen von bis zu 96.600 Tonnen enthaltenem Kobalt vorgesehen. Davon entfallen 87.000 Tonnen auf reguläre Unternehmensquoten und 9.600 Tonnen auf eine strategische Quote.
Diese Mengen beziehen sich auf den enthaltenen Kobaltanteil und dürfen nicht mit dem Gesamtgewicht exportierter Zwischenprodukte wie Kobalthydroxid verwechselt werden.
Nach einer Analyse von S&P Global Market Intelligence vom 16. Oktober 2025 liegt der vorgesehene jährliche Exportrahmen rund 48 Prozent unter den kongolesischen Ausfuhren des Jahres 2024. Das verdeutlicht die Größenordnung des staatlichen Eingriffs.
Die Maßnahme verfolgt mehrere Ziele: Das verfügbare Angebot soll kontrolliert, der Exportwert stabilisiert und die Weiterverarbeitung innerhalb des Landes gefördert werden. Allerdings bedeutet eine Exportquote nicht zwangsläufig, dass die tatsächliche Minenproduktion im gleichen Umfang sinkt. Nicht ausgeführtes Kobalt kann zunächst eingelagert werden.
Kobaltpreis 2026 zwischen Preissprung und Korrektur
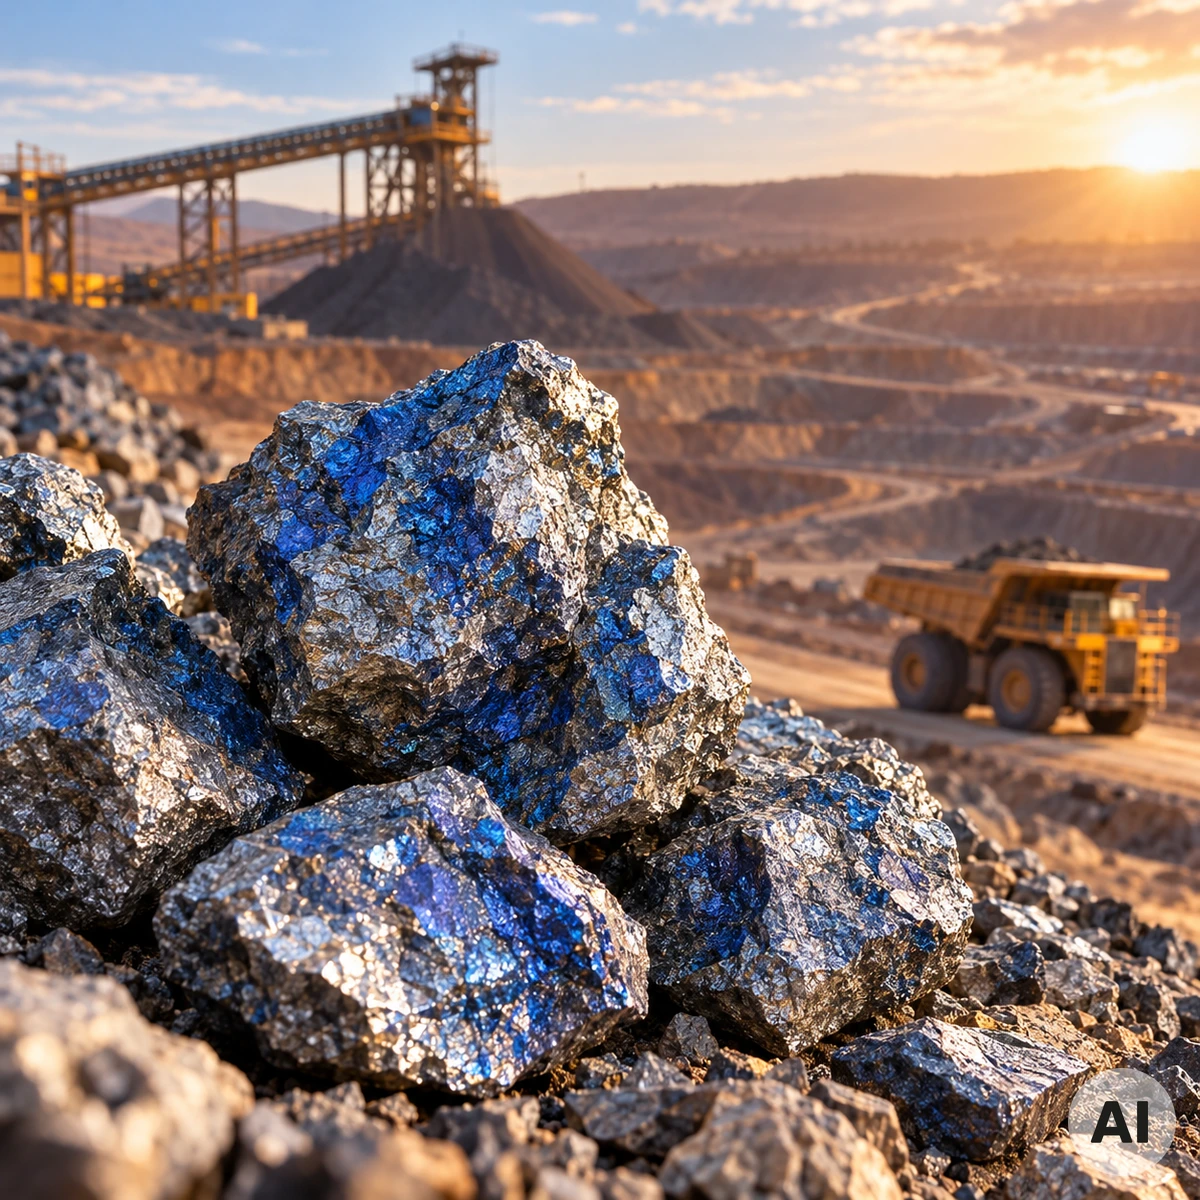
Die Folgen der kongolesischen Exportpolitik wurden 2025 und 2026 an den Rohstoffmärkten sichtbar. Laut einer Reuters-Meldung vom 3. Juli 2026 war der Kobaltpreis seit Februar 2025 um rund 160 Prozent auf etwa 26 US-Dollar je Pfund gestiegen. Umgerechnet entspricht dies ungefähr 57.320 US-Dollar je metrischer Tonne.
Diese Entwicklung zeigt, wie empfindlich der Markt auf Lieferbeschränkungen aus dem wichtigsten Förderland reagieren kann. Allerdings ist der Kobaltpreis kein weltweit einheitlicher Börsenwert. Marktteilnehmer unterscheiden unter anderem zwischen raffiniertem Kobaltmetall, Kobalthydroxid und verschiedenen regionalen Lieferbedingungen.
Im weiteren Jahresverlauf gerieten einzelne Preisnotierungen erneut unter Druck. Eine am 19. Oktober 2026 veröffentlichte Auswertung kongolesischer Außenhandelsreferenzpreise bezifferte den Kobaltpreis für den Zeitraum vom 12. bis 17. Oktober auf 38.507 US-Dollar je Tonne. Anfang September hatte die entsprechende Referenz noch bei rund 55.600 US-Dollar gelegen.
Das entspricht einem Rückgang von etwa 31 Prozent innerhalb weniger Wochen. Diese Werte stammen aus der kongolesischen Außenhandels-Mercuriale und sind nicht ohne Weiteres mit europäischen Metallnotierungen oder chinesischen Kobalthydroxidpreisen gleichzusetzen.
Die Entwicklung macht deutlich, dass die Exportquoten zwar die Angebotsseite beeinflussen, die Nachfrageentwicklung jedoch weiterhin entscheidend bleibt. Schwache Bestellungen aus der Batterieindustrie können einen Teil der durch Exportbeschränkungen ausgelösten Preissteigerungen wieder aufheben.
Ein einheitlicher, belastbarer Echtzeit-Kassapreis für sämtliche Kobaltqualitäten lässt sich deshalb nicht angeben. Für Preisvergleiche müssen stets Produktqualität, Handelsplatz, Währung, Lieferbedingungen und Bewertungsdatum berücksichtigt werden.
Strategische Kobaltreserven stärken die staatliche Kontrolle
Die kongolesische Regierung hat ihre Eingriffe 2026 weiterentwickelt. Im April wurde über den Aufbau einer strategischen Kobaltreserve berichtet. ARECOMS erhielt zusätzliche Möglichkeiten, strategische Mineralien zu erwerben, zu halten und zu vermarkten.
Ein wesentlicher Bestandteil des Quotensystems ist die strategische Zuteilung, die rund zehn Prozent des vorgesehenen jährlichen Exportrahmens ausmacht. Diese Mengen sollen unter anderem Projekten zugutekommen, die als wirtschaftlich besonders wichtig für das Land eingestuft werden.
Ende Juni 2026 verschärfte die Behörde außerdem den Umgang mit ungenutzten Exportrechten. Nicht ausgeschöpfte Zuteilungen für das erste Halbjahr sollten eingezogen und dem staatlich kontrollierten strategischen Kontingent zugeordnet werden.
Dadurch entsteht ein zusätzlicher wirtschaftlicher Druck auf Bergbauunternehmen. Sie müssen nicht nur Kobalt fördern und aufbereiten, sondern auch sicherstellen, dass ihre Exporte innerhalb der vorgesehenen Fristen ordnungsgemäß abgewickelt werden.
Wie Reuters Anfang Juli berichtete, führten technische und administrative Probleme bei Zollanmeldungen zeitweise zu erheblichen Unsicherheiten. Nach Einschätzung einer Branchenquelle waren dadurch Lieferungen von bis zu 20.000 Tonnen gefährdet. Diese Zahl war eine damalige Risikoschätzung und kein bestätigter endgültiger Exportausfall.
Der Fall verdeutlicht, dass nicht allein die festgelegte Quote über die tatsächliche Versorgung entscheidet. Zollverfahren, Transportwege, Genehmigungen und die praktische Umsetzung der Regeln können die verfügbaren Liefermengen zusätzlich beeinflussen.
Warum China für die Kobaltpreise entscheidend bleibt
China ist ein zentraler Standort für die Raffination von Kobalt und die Herstellung von Batteriematerialien. Zahlreiche internationale Hersteller beziehen Kobaltverbindungen oder daraus gefertigte Vorprodukte aus chinesischen Verarbeitungsanlagen.
Deshalb hängt die Entwicklung des Kobaltpreises nicht ausschließlich von der Fördermenge im Kongo ab. Ebenso wichtig ist, wie viel Material chinesische Raffinerien benötigen, welche Lagerbestände vorhanden sind und wie sich die Nachfrage nach unterschiedlichen Batterietypen entwickelt.
Im August 2026 berichtete Fastmarkets über schwache Nachfrage in Teilen des chinesischen Batteriemarktes. Gleichzeitig hielt ARECOMS an den bestehenden Exportquoten fest und schloss zusätzliche Einschränkungen für den Fall anhaltender Marktungleichgewichte nicht grundsätzlich aus.
Die Verflechtung zwischen afrikanischer Förderung und chinesischer Verarbeitung schafft damit eine besondere Situation: Während der Kongo die Ausfuhrmengen steuert, beeinflusst China durch seine industrielle Nachfrage wesentlich, zu welchen Preisen das verfügbare Material aufgenommen wird.
Elektroautos und Batterietechnik verändern die Nachfrage
Kobalt ist ein wichtiger Bestandteil verschiedener Lithium-Ionen-Batterien. Besonders bei nickelhaltigen Kathodenmaterialien wird es eingesetzt, um bestimmte elektrochemische Eigenschaften und die Stabilität zu unterstützen.
Allerdings benötigen nicht alle Elektrofahrzeuge Kobalt. Lithium-Eisenphosphat-Batterien, häufig als LFP-Batterien bezeichnet, kommen ohne Kobalt und Nickel im Kathodenmaterial aus. Ihre zunehmende Verbreitung verändert die langfristigen Wachstumsperspektiven des Kobaltmarktes.
Für Hersteller sind dabei nicht nur Rohstoffpreise entscheidend, sondern auch Energiedichte, Sicherheit, Lebensdauer, Ladeverhalten und Produktionskosten.
Steigende Kobaltpreise können den wirtschaftlichen Anreiz verstärken, kobaltärmere oder kobaltfreie Batterietechnologien einzusetzen. Damit entsteht ein möglicher Gegeneffekt zur kongolesischen Exportpolitik: Eine starke Angebotsverknappung kann höhere Preise auslösen, zugleich aber die Substitution des Rohstoffs beschleunigen.
Kobalt bleibt dennoch für zahlreiche Anwendungen relevant. Dazu gehören bestimmte Batteriezellen für mobile Elektronik, Superlegierungen für Turbinen, Hartmetalle, Katalysatoren und industrielle Spezialwerkstoffe.
Die Nachfrage wird deshalb nicht allein durch den weltweiten Absatz von Elektroautos bestimmt.
Welche Folgen die Exportquoten für Europa haben
Für europäische Industrieunternehmen ist Kobalt ein strategisch wichtiger Rohstoff. Die Europäische Union zählt Kobalt zu den kritischen Rohstoffen und verfolgt das Ziel, ihre Abhängigkeit von konzentrierten internationalen Lieferketten zu reduzieren.
Besonders relevant sind die Versorgungssicherheit der Batterieindustrie, die Verfügbarkeit hochwertiger Speziallegierungen und die langfristige Entwicklung europäischer Raffinations- und Recyclingkapazitäten.
Der Critical Raw Materials Act der Europäischen Union soll unter anderem die heimische Gewinnung, Verarbeitung und Wiederverwertung strategischer Rohstoffe stärken. Hintergrund ist die Erkenntnis, dass eine starke Abhängigkeit von einzelnen Förder- und Verarbeitungsländern erhebliche wirtschaftliche Risiken verursachen kann.
Die wirtschaftlichen Folgen der Rohstoffkonzentration lassen sich auch am Ausbau strategischer Rohstoffprojekte in der Europäischen Union nachvollziehen.
Für europäische Unternehmen können die kongolesischen Exportquoten zu größeren Unsicherheiten bei Beschaffungskosten und Lieferterminen führen. Ob sich daraus tatsächlich höhere Endproduktpreise ergeben, hängt jedoch von langfristigen Lieferverträgen, Lagerbeständen, Verarbeitungskosten und der verwendeten Batterietechnologie ab.
Warum zusätzliche Förderung außerhalb Afrikas nicht sofort hilft
Ein höherer Kobaltpreis kann Investitionen in neue Förderprojekte attraktiver machen. Neben dem Kongo sind insbesondere Indonesien sowie weitere Länder mit Nickel- und Kupfervorkommen für das internationale Angebot relevant.
Doch neue Bergbauprojekte benötigen umfangreiche Investitionen, Genehmigungen, Infrastruktur und geeignete Verarbeitungskapazitäten. Zwischen einer Investitionsentscheidung und der tatsächlichen Rohstoffproduktion können mehrere Jahre liegen.
Hinzu kommt, dass Kobalt häufig als Nebenprodukt anderer Metalle gewonnen wird. In Indonesien steht die Förderung beispielsweise in engem Zusammenhang mit der Nickelindustrie, während im Kongo die Kupferproduktion eine bedeutende Rolle spielt.
Dadurch reagieren die weltweiten Fördermengen nicht immer unmittelbar auf Veränderungen des Kobaltpreises. Eine zusätzliche Besonderheit besteht darin, dass steigende Kupfer- oder Nickelproduktion auch dann mehr Kobalt hervorbringen kann, wenn dessen eigener Markt bereits ausreichend versorgt ist.
Die Exportpolitik des Kongo kann somit kurzfristig die verfügbaren Mengen begrenzen, während langfristig neue Lieferquellen und technologische Alternativen entstehen.
Was den Kobaltpreis 2027 beeinflussen könnte
Für die weitere Entwicklung des Kobaltmarktes sind mehrere Faktoren ausschlaggebend. Dazu gehört zunächst die Frage, ob die Demokratische Republik Kongo ihre bisherigen Exportquoten bis Ende 2027 unverändert beibehält oder auf veränderte Marktbedingungen reagiert.
Auch die Verwendung strategischer Reserven und die mögliche Neuverteilung ungenutzter Exportrechte können die tatsächlich verfügbaren Mengen verändern.
Auf der Nachfrageseite kommt es insbesondere auf die Batterieproduktion in China, die internationale Nachfrage nach Elektrofahrzeugen sowie den Anteil kobaltfreier Batterietechnologien an.
Ein weiteres Risiko ergibt sich aus möglichen Lagerbeständen. Werden größere Mengen zunächst zurückgehalten und später auf den Markt gebracht, kann dies den Preis erneut belasten.
S&P Global Market Intelligence hatte im Oktober 2025 für 2026 und 2027 eine Verknappung des internationalen Kobaltangebots unter dem damaligen Quotenszenario erwartet. Diese Einschätzung war eine Prognose auf Basis der seinerzeit verfügbaren Informationen und keine Garantie für eine bestimmte Preisentwicklung.
Die zwischenzeitlichen Preisrückgänge im Herbst 2026 unterstreichen, dass sich Angebot, Nachfrage und Erwartungen fortlaufend verändern. Belastbare Preisprognosen müssen daher regelmäßig an neue Marktdaten angepasst werden.
Fazit – Kobalt wird zum strategisch gesteuerten Rohstoff
Der Kobaltmarkt 2026 zeigt, wie stark staatliche Entscheidungen die internationalen Rohstoffströme beeinflussen können. Die Demokratische Republik Kongo nutzt ihre führende Stellung in der Förderung, um durch Exportquoten, strategische Reserven und strengere Kontrollen mehr Einfluss auf die Wertschöpfung zu gewinnen.
Die bisherigen Entwicklungen zeigen allerdings auch die Grenzen dieser Strategie. Während die Exportbeschränkungen zunächst deutliche Preissteigerungen begünstigten, führten schwächere Nachfrage und veränderte Marktbedingungen später zu neuen Korrekturen.
Für die internationale Industrie bleibt Kobalt damit ein strategisch wichtiger, aber schwer kalkulierbarer Rohstoff. Entscheidend wird sein, ob der Kongo seine Exportpolitik mit den tatsächlichen Bedürfnissen des Weltmarktes in Einklang bringen kann und wie schnell sich alternative Lieferketten und Batterietechnologien weiterentwickeln.
Häufige Fragen zum Kobaltpreis 2026
Warum hat der Kongo Exportquoten für Kobalt eingeführt?
Die Demokratische Republik Kongo will das internationale Kobaltangebot begrenzen, die Exporterlöse stabilisieren und mehr Wertschöpfung im eigenen Land ermöglichen. Die Quoten ersetzten im Oktober 2025 ein zuvor verhängtes Exportverbot.
Wie viel Kobalt darf der Kongo 2026 exportieren?
Für 2026 wurde ein jährlicher Exportrahmen von bis zu 96.600 Tonnen enthaltenem Kobalt festgelegt. Davon entfallen 87.000 Tonnen auf reguläre Unternehmensquoten und 9.600 Tonnen auf eine strategische Quote. Tatsächliche Ausfuhren können darunter liegen.
Warum fällt der Kobaltpreis trotz Exportbeschränkungen?
Exportquoten begrenzen das Angebot, garantieren aber keine steigenden Preise. Schwächere Nachfrage, vorhandene Lagerbestände, Lieferungen aus anderen Ländern und der zunehmende Einsatz kobaltfreier Batterien können den Markt belasten.
Welche Bedeutung haben Kobaltexportquoten für Elektroautos?
Sie können die Beschaffung von Kobalt für bestimmte Batterietypen verteuern oder erschweren. Fahrzeuge mit Lithium-Eisenphosphat-Batterien benötigen dagegen kein Kobalt im Kathodenmaterial und sind von direkten Kobaltpreisänderungen weniger betroffen.
30.10.2026 - Tobias Dalacker - edelmetalle-aktuell@muenzkauf.de
Weitere Artikel
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare
Quelle: https://blog.muenzkauf.de/Kobaltpreis-2026---Kongos-Exportquoten-veraendern-den-Weltmarkt--30102026t