
Uranpreis 2026 – Atomkraft verändert den Rohstoffmarkt
Neue Kernkraftwerke, längere Reaktorlaufzeiten und strategische Lieferverträge verändern den weltweiten Uranmarkt. Doch wie stark kann der Preis davon profitieren?
Inhaltsverzeichnis
Uran gehört 2026 zu den strategisch bedeutenden Rohstoffen der internationalen Energieversorgung. Während Deutschland seine letzten Kernkraftwerke bereits 2023 abgeschaltet hat, verfolgen zahlreiche andere Staaten einen entgegengesetzten Kurs. China baut seine Reaktorflotte aus, Indien setzt auf zusätzliche Kernkraftkapazitäten und auch in den USA gewinnt die langfristige Nutzung bestehender Anlagen wieder an Bedeutung. Der wachsende Strombedarf, die Versorgungssicherheit und die Suche nach CO₂-armen Energiequellen verändern damit die Perspektiven des Uranmarktes.
Für Uranproduzenten und Energieversorger stellt sich eine entscheidende Frage: Kann das weltweite Angebot mit dem erwarteten Bedarf Schritt halten? Neue Uranminen benötigen häufig viele Jahre bis zur Produktionsaufnahme. Gleichzeitig sichern sich Betreiber von Kernkraftwerken ihre Brennstoffversorgung zunehmend über langfristige Verträge. Das schafft einen Rohstoffmarkt, dessen Preisentwicklung nicht allein von der aktuellen Förderung abhängt, sondern wesentlich von Erwartungen über die Energieversorgung der kommenden Jahrzehnte geprägt wird.
Weltweiter Ausbau der Atomkraft gewinnt an Dynamik
Die internationale Kernenergiebranche blickt auf ein Jahr mit hoher Stromproduktion zurück. Nach dem am 20. Oktober veröffentlichten World Nuclear Outlook Report 2026 der World Nuclear Association erreichte die weltweite Stromerzeugung aus Kernkraftwerken im Jahr 2025 rund 2.701 Terawattstunden. Damit lag sie etwa 35 Terawattstunden über dem Vorjahreswert. Kernenergie deckte ungefähr neun Prozent der weltweiten Stromerzeugung.
Besonders deutlich wird die Entwicklung in Asien. Von elf weltweit im Jahr 2025 begonnenen Reaktorneubauten entfielen nach Angaben der World Nuclear Association neun auf China und zwei auf Russland. Damit konzentriert sich ein erheblicher Teil der neuen Bauaktivitäten auf wenige Staaten.
Die politischen Ausbauziele gehen allerdings weit über die bereits begonnenen Projekte hinaus. Die World Nuclear Association hält in ihrem aktuellen Bericht eine globale Kernkraftkapazität von 1.467 Gigawatt elektrisch bis 2050 für möglich, sofern nationale Ziele umgesetzt, geplante Projekte realisiert und bestehende Reaktoren entsprechend lange weiterbetrieben werden.
Diese Größenordnung ist ausdrücklich ein Szenario und keine gesicherte Entwicklung. Finanzierung, Genehmigungsverfahren, Baukosten und politische Entscheidungen können den Ausbau erheblich beeinflussen.
Für den Uranmarkt ist dennoch bereits die Planung neuer Reaktoren relevant. Energieunternehmen müssen ihre künftige Brennstoffversorgung lange vor der Inbetriebnahme organisieren. Dadurch kann zusätzliche Nachfrage nach langfristigen Lieferverträgen entstehen, bevor ein neues Kraftwerk überhaupt Strom produziert.
Uranbedarf könnte bis 2050 erheblich steigen
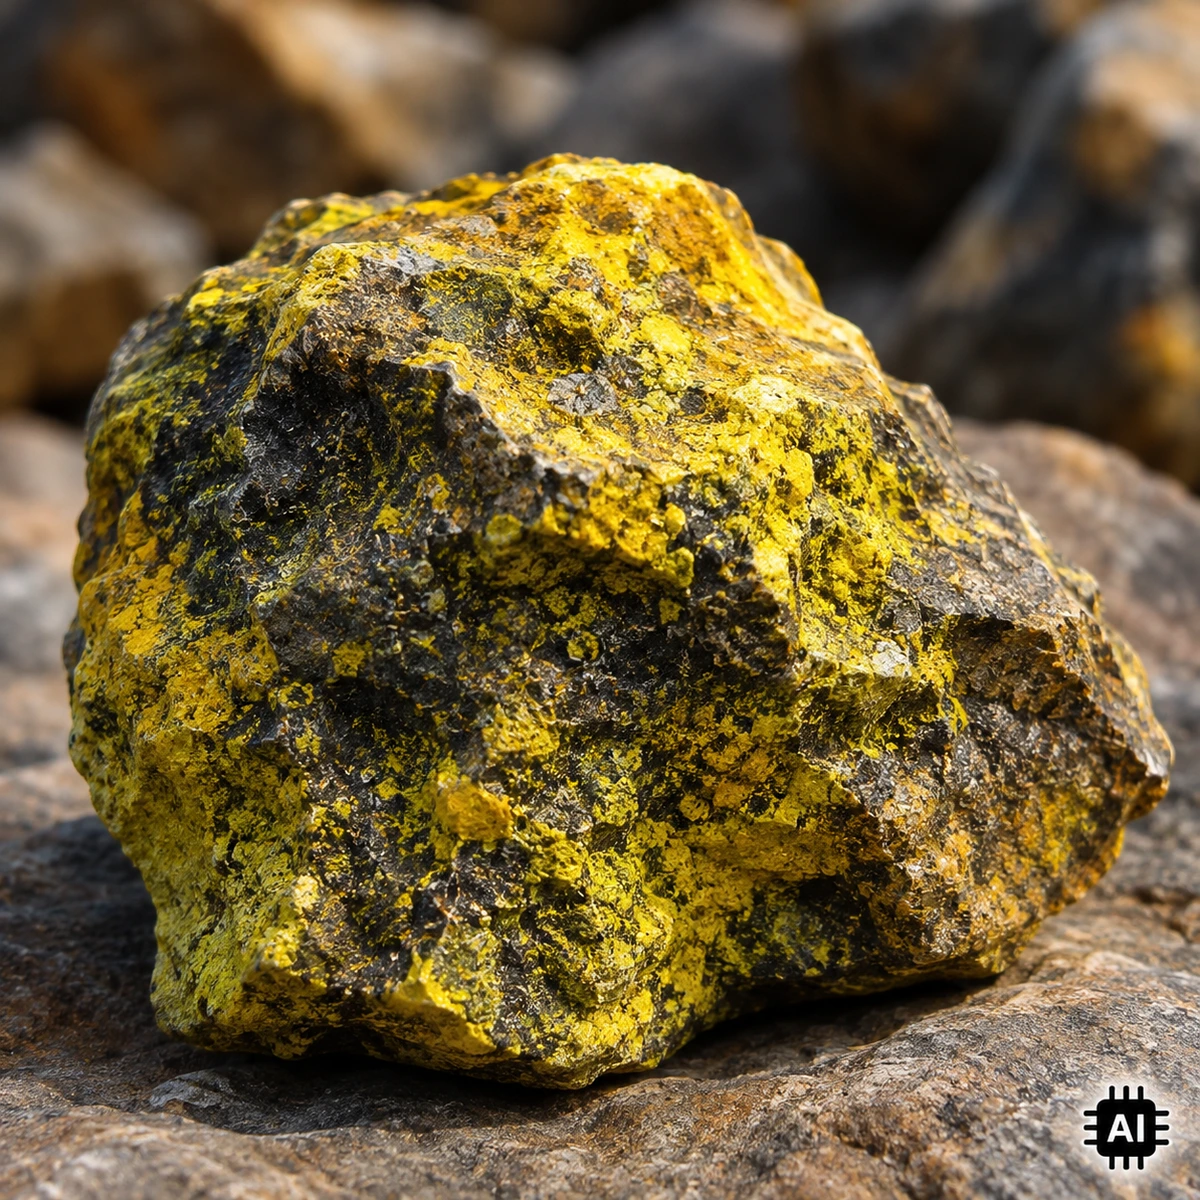
Wie stark die weltweite Nachfrage wachsen könnte, zeigt der im September 2026 veröffentlichte Bericht „Uranium 2026: Resources, Production and Demand“. Die gemeinsame Untersuchung der OECD Nuclear Energy Agency und der Internationalen Atomenergie-Organisation beschreibt unterschiedliche Entwicklungspfade für die weltweite Kernenergie.
Zum Stichtag 1. Januar 2025 waren demnach 418 kommerzielle Kernreaktoren mit einer Nettoleistung von insgesamt 378 Gigawatt elektrisch in Betrieb. Ihr jährlicher Uranbedarf lag bei ungefähr 64.500 Tonnen Uran.
Bis 2050 könnte der jährliche Bedarf abhängig vom jeweiligen Wachstumsszenario auf rund 84.800 bis 143.900 Tonnen Uran steigen. Das entspricht gegenüber dem genannten Ausgangswert einem möglichen Zuwachs von etwa 31 bis 123 Prozent.
Die tatsächliche Nachfrage hängt jedoch nicht ausschließlich von der Anzahl neuer Kernkraftwerke ab. Auch längere Laufzeiten bestehender Reaktoren, höhere Auslastungen und technische Verbesserungen bei der Brennstoffnutzung beeinflussen den Verbrauch.
Ein weiterer Faktor ist die Erstbeladung neuer Reaktoren. Für die erstmalige Ausstattung eines Kernkraftwerks wird deutlich mehr Uran benötigt als für den späteren laufenden Ersatz verbrauchter Brennelemente. Entsprechend können größere Inbetriebnahmewellen den Bedarf zeitweise zusätzlich erhöhen.
Warum neue Uranminen nicht kurzfristig helfen können
Die entscheidende Herausforderung liegt weniger in einer unmittelbaren geologischen Knappheit als in der rechtzeitigen Verfügbarkeit förderbarer Uranmengen.
Der aktuelle OECD-NEA-Bericht beziffert die weltweit identifizierten Uranressourcen, die bei Gewinnungskosten unter 260 US-Dollar je Kilogramm Uran wirtschaftlich gewinnbar erscheinen, auf mehr als 8,1 Millionen Tonnen. Nach Einschätzung der Autoren reichen diese Ressourcen grundsätzlich aus, um auch Szenarien mit hoher Nachfrage bis 2050 abzudecken.
Doch zwischen einer bekannten Lagerstätte und einer tatsächlich produzierenden Mine liegen häufig 15 bis 20 Jahre. Exploration, Umweltprüfungen, Genehmigungen, Finanzierung und der Aufbau der Infrastruktur benötigen erhebliche Zeit.
Steigt die Nachfrage schneller als neue Förderkapazitäten entstehen, können deshalb Engpässe auftreten, obwohl ausreichend Uran im Boden vorhanden ist.
Hinzu kommt die geografische Konzentration der Produktion. Besonders Kasachstan, Kanada und weitere etablierte Förderländer besitzen eine wichtige Stellung im internationalen Uranhandel. Störungen in einzelnen Regionen können Auswirkungen auf die Versorgung weit entfernter Kernkraftwerke haben.
Für Energieversorger ist deshalb nicht nur der reine Rohstoffpreis entscheidend. Ebenso wichtig sind zuverlässige Lieferketten, politische Stabilität und langfristig kalkulierbare Beschaffungskosten.
Uranpreis 2026 – Langfristverträge gewinnen an Bedeutung
Der Uranmarkt unterscheidet sich grundlegend von vielen anderen Rohstoffmärkten. Während beispielsweise Erdöl in großen Mengen kurzfristig gehandelt wird, erfolgt ein erheblicher Teil der Uranversorgung über mehrjährige Liefervereinbarungen zwischen Produzenten und Energieunternehmen.
Nach Angaben der World Nuclear Association haben solche Verträge häufig Laufzeiten von drei bis fünfzehn Jahren. Damit sichern sich Kernkraftwerksbetreiber ihre Brennstoffversorgung über längere Zeiträume.
Der Uran-Spotmarkt bildet dagegen nur einen Teil des gesamten Handels ab. Seine Preisbewegungen können entsprechend deutlich von den Konditionen langfristiger Lieferverträge abweichen.
Ein wichtiger Anhaltspunkt für die Preisentwicklung ist der langfristige Uranpreisindikator. Dieser erreichte nach Angaben der World Nuclear Association Ende August 2026 einen Wert von 96,50 US-Dollar je Pfund Uranoxid U₃O₈. Damit lag er über dem früheren Höchststand von 95 US-Dollar aus den Jahren 2007 und 2008.
Diese Angabe bezeichnet ausdrücklich einen langfristigen Preisindikator vom August und keinen tagesaktuellen Spotpreis vom 27. Oktober 2026.
Für die weitere Preisentwicklung ist entscheidend, ob Energieversorger zusätzliche langfristige Liefermengen nachfragen und ob Uranproduzenten ihre Förderkapazitäten entsprechend ausbauen können.
Steigende Preise können Investitionen in neue Projekte attraktiver machen. Umgekehrt können verzögerte Reaktorprojekte, zusätzliche Fördermengen oder eine schwächere Nachfrage den Markt wieder entlasten.
China, Indien und die USA verändern die Nachfrage
China spielt beim internationalen Ausbau der Kernenergie eine zentrale Rolle. Das Land investiert in neue Reaktoren, industrielle Fertigungskapazitäten und die Entwicklung eigener Technologien. Dabei verfolgt Peking das Ziel, seine Energieversorgung breiter aufzustellen und die Abhängigkeit von fossilen Brennstoffen zu begrenzen.
Auch Indien sieht in der Kernenergie eine Möglichkeit, den langfristig steigenden Strombedarf seiner Wirtschaft zu decken. Allerdings hängen dort neue Projekte ebenfalls von Finanzierung, Technologieverfügbarkeit und Genehmigungen ab.
In den USA steht neben möglichen Neubauten insbesondere die Verlängerung bestehender Reaktorlaufzeiten im Mittelpunkt. Eine länger betriebene Anlage benötigt weiterhin Brennstoff und kann dadurch die Uran-Nachfrage über Jahrzehnte stabilisieren.
Zusätzliche Aufmerksamkeit erhält Kernenergie durch den steigenden Strombedarf von Rechenzentren und Anwendungen künstlicher Intelligenz. Große Technologieunternehmen interessieren sich zunehmend für langfristig verfügbare Strommengen. Daraus entsteht jedoch nicht automatisch ein entsprechender Zuwachs beim Uranverbrauch. Entscheidend bleibt, ob tatsächlich zusätzliche Kernkraftkapazitäten entstehen oder bestehende Anlagen länger betrieben werden.
Der Uranmarkt hängt auch von Verarbeitung und Anreicherung ab
Selbst eine ausreichende Uranförderung garantiert noch keine reibungslose Brennstoffversorgung. Nach dem Abbau muss das Material mehrere industrielle Verarbeitungsschritte durchlaufen.
Dazu gehören die Umwandlung des Uranprodukts, bei vielen Reaktortypen die Anreicherung und schließlich die Herstellung geeigneter Brennelemente.
Die hierfür benötigten industriellen Kapazitäten sind international ungleich verteilt. Deshalb können Engpässe bei der Konversion oder Anreicherung auftreten, obwohl genügend natürliches Uran verfügbar ist.
Die World Nuclear Association weist in ihrem World Nuclear Outlook Report 2026 ausdrücklich darauf hin, dass ein umfangreicher Ausbau der Kernenergie zusätzliche Investitionen in sämtliche Bereiche des nuklearen Brennstoffkreislaufs erfordert.
Geopolitische Spannungen, Handelsbeschränkungen und Bemühungen um eine stärkere Diversifizierung der Lieferketten erhöhen die strategische Bedeutung dieser Verarbeitungsschritte.
Damit entwickelt sich Uran zunehmend zu einem Rohstoff, bei dem die Sicherheit der gesamten Versorgungskette mindestens ebenso wichtig sein kann wie die reine Fördermenge.
Welche Risiken den Uranpreis wieder belasten könnten
Der weltweite Ausbau der Kernenergie bedeutet nicht zwangsläufig dauerhaft steigende Uranpreise. Zwischen politischen Ausbauzielen und tatsächlich fertiggestellten Kernkraftwerken können erhebliche Unterschiede bestehen.
Neue Reaktoren sind kapitalintensiv und benötigen lange Planungs- und Bauzeiten. Verzögerungen, steigende Finanzierungskosten oder politische Kurswechsel können dazu führen, dass der erwartete Uranbedarf später entsteht oder geringer ausfällt.
Auch auf der Angebotsseite sind Veränderungen möglich. Höhere Uranpreise verbessern die Wirtschaftlichkeit bislang unrentabler Lagerstätten. Werden stillgelegte Minen reaktiviert oder neue Förderprojekte erfolgreich umgesetzt, kann das zusätzliche Angebot den Preisdruck reduzieren.
Hinzu kommen Lagerbestände, wiederaufbereitetes Material und andere sekundäre Versorgungsquellen. Diese können die Nachfrage nach frisch gefördertem Uran zeitweise verringern.
Schließlich spielen auch die Kosten konkurrierender Technologien eine Rolle. Der weitere Ausbau erneuerbarer Energien, Stromspeicher und moderner Stromnetze beeinflusst die langfristige Wirtschaftlichkeit neuer Kernkraftwerke.
Der Uranpreis bleibt daher von politischen, industriellen und wirtschaftlichen Entwicklungen abhängig. Eine einfache Gleichung, nach der mehr Kernkraftwerke automatisch zu höheren Uranpreisen führen, greift zu kurz.
Ausblick – Uran wird zum strategischen Energierohstoff
Die Perspektiven für den Uranmarkt haben sich 2026 deutlich verändert. Während die Kernenergie in einigen europäischen Ländern weiterhin politisch umstritten ist, setzen zahlreiche Staaten auf Neubauten oder längere Laufzeiten bestehender Anlagen.
Der jüngste Bericht der OECD Nuclear Energy Agency und der Internationalen Atomenergie-Organisation macht dabei einen wesentlichen Zusammenhang deutlich: Weltweit sind ausreichend Uranressourcen bekannt, doch ihre rechtzeitige Erschließung erfordert erhebliche Investitionen.
Für den Uranpreis werden deshalb vor allem drei Entwicklungen maßgeblich sein: die tatsächliche Geschwindigkeit des Kernkraftausbaus, der Abschluss langfristiger Lieferverträge und die Fähigkeit der Förderindustrie, neue Kapazitäten bereitzustellen.
Die entscheidende Frage für die kommenden Jahre lautet somit nicht, ob der Welt das Uran grundsätzlich ausgeht. Vielmehr geht es darum, ob die internationale Rohstoffwirtschaft schnell genug auf eine mögliche neue Wachstumsphase der Kernenergie reagieren kann.
Weiterführende Quellen: OECD Nuclear Energy Agency – Uranium 2026 sowie World Nuclear Association – World Nuclear Outlook Report 2026.
27.10.2026 - Tobias Dalacker - edelmetalle-aktuell@muenzkauf.de
Weitere Artikel
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare
Quelle: https://blog.muenzkauf.de/Uranpreis-2026--Atomkraft-Ausbau-veraendert-die-Nachfrage-27102026t