
Börsen unter Druck nach den US-Zwischenwahlen
DAX vor schwierigem Handelsstart, Technologieaktien unter Druck, Gold gefragt: Die US-Wahlen verändern die Erwartungen an Politik und Märkte.
Inhaltsverzeichnis
Die internationalen Finanzmärkte starten am Mittwoch, dem 4. November 2026, mit erheblichen politischen und wirtschaftlichen Unsicherheiten in den Handel. Nach den US-Zwischenwahlen zeichnen sich deutliche Machtverschiebungen im amerikanischen Kongress ab. Die Aussicht auf demokratische Mehrheiten in beiden Kammern belastet insbesondere Technologieaktien und sorgt für Bewegung an den Devisen-, Anleihe- und Rohstoffmärkten.
Während der deutsche Leitindex DAX vor einem schwächeren Handelsauftakt steht, haben asiatische Aktienmärkte bereits teilweise deutliche Verluste verzeichnet. Der Goldpreis profitiert dagegen von der Nachfrage nach sicheren Anlagen. Gleichzeitig bleibt der Ölmarkt wegen der angespannten Lage im Nahen Osten ein erheblicher Unsicherheitsfaktor.
Für Anleger kommen mehrere Entwicklungen zusammen: politische Veränderungen in Washington, Zweifel an den hohen Bewertungen von KI-Unternehmen, steigende Finanzierungskosten und neue Konjunkturdaten. Besonders wichtig wird sein, ob sich die anfänglichen Marktreaktionen im europäischen und später im amerikanischen Handel bestätigen.
Stand der Marktbetrachtung: 4. November 2026, etwa 9:30 Uhr MEZ. Die genannten Kurse beziehen sich auf die jeweils angegebenen Handels- und Berichtszeitpunkte. Sie sind keine fortlaufend aktualisierten Echtzeitnotierungen.
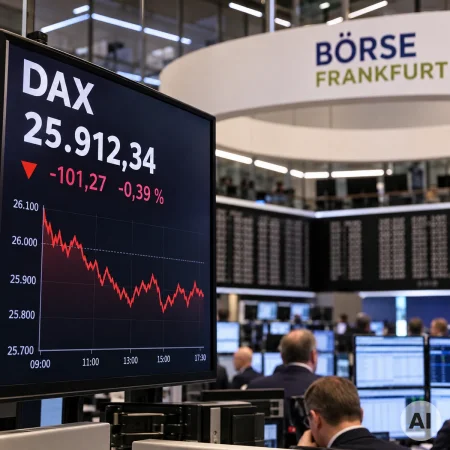
DAX vor schwächerem Start – US-Wahlausgang belastet
Der DAX hatte den Dienstag mit einem Abschlag von rund 0,4 Prozent bei 25.864,62 Punkten beendet. Am Mittwochmorgen deuteten die Terminmärkte zunächst auf weitere Verluste hin. Gegen 7:40 Uhr deutscher Zeit lagen die DAX-Futures etwa 0,2 Prozent im Minus, nachdem die europäischen Aktienfutures während des asiatischen Handels zwischenzeitlich deutlich stärker nachgegeben hatten.
Die Entwicklung zeigt, wie empfindlich die Aktienmärkte auf politische Veränderungen in den Vereinigten Staaten reagieren. Nach übereinstimmenden Medienprognosen haben die Demokraten bei den Zwischenwahlen die Mehrheiten in beiden Kammern des US-Kongresses erobert. Damit verändert sich die politische Ausgangslage für Präsident Donald Trump erheblich.
Für deutsche Unternehmen könnte dies unterschiedliche Konsequenzen haben. Einerseits dürfte es für die amerikanische Regierung schwieriger werden, neue Steuer- und Wirtschaftsvorhaben ohne größere Kompromisse umzusetzen. Andererseits könnte eine veränderte Handelspolitik einzelnen europäischen Branchen zugutekommen.
Entscheidend bleibt jedoch, welche Maßnahmen tatsächlich beschlossen werden. Aus einem Wahlergebnis allein lassen sich noch keine verlässlichen Aussagen über künftige Zölle, Investitionen oder Unternehmensgewinne ableiten.
Besonders aufmerksam verfolgen Investoren die Entwicklung bei exportorientierten deutschen Unternehmen. Automobilhersteller, Maschinenbauer, Chemiekonzerne und Technologielieferanten sind von der Nachfrage aus den USA und China sowie von internationalen Handelsbedingungen abhängig.
Wall Street – Technologieaktien zwischen Hoffnung und Bewertungsdruck
Die amerikanischen Börsen hatten am Dienstag noch uneinheitlich geschlossen. Der Dow Jones Industrial Average verlor rund 0,4 Prozent und beendete den Handel bei 51.786,72 Punkten. Der marktbreite S&P 500 legte dagegen um rund 0,4 Prozent auf 7.568,92 Punkte zu. Der technologielastige Nasdaq Composite gewann etwa 0,8 Prozent.
Damit zeigte sich bereits vor der vollständigen Auswertung der Zwischenwahlen eine deutliche Differenzierung zwischen den einzelnen Marktsegmenten.
Große Technologieunternehmen konnten sich zunächst teilweise erholen. Gleichzeitig wächst die Diskussion darüber, ob die enormen Investitionen in künstliche Intelligenz und Rechenzentren langfristig ausreichend hohe Gewinne ermöglichen.
Besonders betroffen sind Unternehmen aus den Bereichen Halbleiter, Cloud-Infrastruktur, Rechenzentren und KI-Hardware. Sie gehören zu den wichtigsten Profiteuren des Investitionsbooms der vergangenen Jahre.
Die Aussicht auf eine stärkere demokratische Kontrolle des Kongresses hat nun zusätzliche Fragen aufgeworfen. Marktteilnehmer diskutieren, ob neue regulatorische Vorgaben den Bau von Rechenzentren, die Energieversorgung großer KI-Anlagen und die Geschäftspraktiken marktbeherrschender Technologiekonzerne beeinflussen könnten.
Eine strengere Regulierung ist allerdings noch keine beschlossene Maßnahme. Entscheidend werden konkrete Gesetzesinitiativen, Mehrheitsverhältnisse und mögliche Kompromisse mit der Regierung sein.
Die vorbörslichen US-Terminmärkte signalisierten am Mittwochmorgen zunächst Zurückhaltung. Besonders der Nasdaq-Future stand zeitweise unter Druck. Ob daraus eine länger anhaltende Korrektur entsteht, dürfte auch von den kommenden Unternehmenszahlen und den Erwartungen an die amerikanische Geldpolitik abhängen.
Asiens Börsen reagieren empfindlich – Japan besonders betroffen
In Asien waren die Auswirkungen der amerikanischen Wahlen bereits deutlich sichtbar. Der japanische Nikkei 225 verlor während des Mittwochhandels zeitweise mehrere Prozent. Gegen 7 Uhr deutscher Zeit lag der Index nach Reuters-Angaben etwa 1,9 Prozent im Minus bei rund 61.879 Punkten.
Andere Momentaufnahmen aus dem asiatischen Handel zeigten noch stärkere zwischenzeitliche Verluste. Die erheblichen Schwankungen verdeutlichen die Nervosität an den Märkten.
Besonders stark gerieten Unternehmen unter Druck, deren Geschäft eng mit dem weltweiten Ausbau künstlicher Intelligenz verbunden ist. Dazu zählen Hersteller von Halbleiterausrüstung, Speicherchips und Infrastrukturkomponenten.
Auch der südkoreanische Aktienmarkt verzeichnete Verluste. Der Kospi reagierte empfindlich auf die Schwäche der internationalen Technologiebranche. Die südkoreanische Wirtschaft ist stark mit der globalen Halbleiterproduktion verflochten.
In China zeigte sich ein uneinheitlicheres Bild. Die Börsen in Shanghai und Hongkong wurden neben den amerikanischen Wahlergebnissen auch von chinesischen Konjunkturdaten und Maßnahmen der People's Bank of China beeinflusst.
Der chinesische Dienstleistungssektor expandierte im Oktober laut privatem Einkaufsmanagerindex zwar weiter, allerdings mit geringerer Dynamik. Der entsprechende Index fiel auf 50,8 Punkte. Werte oberhalb von 50 signalisieren Wachstum, unterhalb dieser Marke eine Schrumpfung der Geschäftstätigkeit.
Für deutsche Industrieunternehmen ist diese Entwicklung relevant. Eine schwächere chinesische Nachfrage kann sich auf Maschinenbau, Automobilindustrie und Chemie auswirken. Gleichzeitig beeinflusst die chinesische Konjunktur die Nachfrage nach Industriemetallen.
Goldpreis steigt – politische Unsicherheit stärkt die Nachfrage
Am Edelmetallmarkt gehörte Gold am Mittwochmorgen zu den Gewinnern. Nach Angaben der Nachrichtenagentur Anadolu notierte die Feinunze zeitweise bei rund 3.954 US-Dollar, etwa 0,9 Prozent höher. Andere Marktberichte nannten am frühen Morgen Kurse um 3.958 US-Dollar.
Die Entwicklung steht im Zusammenhang mit der politischen Unsicherheit nach den US-Wahlen und der erhöhten Nachfrage nach Anlagen, die von vielen Investoren als vergleichsweise krisenbeständig angesehen werden.
Hinzu kommt die Bewegung am Devisenmarkt. Ein schwächerer US-Dollar kann Gold für Käufer außerhalb des Dollarraums rechnerisch günstiger machen und dadurch die Nachfrage unterstützen.
Allerdings besteht kein dauerhaft verlässlicher Zusammenhang zwischen politischen Krisen und steigenden Goldpreisen. Gerade in Phasen hoher Unsicherheit können auch Gewinnmitnahmen, Liquiditätsbedarf oder steigende Anleiherenditen den Goldpreis belasten.
Für den längerfristigen Goldmarkt bleiben zudem die Käufe der Zentralbanken von Bedeutung. Nach aktuellen Angaben des World Gold Council stiegen die Goldkäufe der Zentralbanken im dritten Quartal 2026 gegenüber dem Vergleichsquartal um 42 Prozent. Gleichzeitig belasteten die hohen Preise die Schmucknachfrage.
Damit treffen zwei gegenläufige Entwicklungen aufeinander: institutionelle Nachfrage nach Goldreserven und eine preisbedingt zurückhaltendere Nachfrage aus der Schmuckindustrie.
Wie sich diese Faktoren auf den Markt auswirken, hängt wesentlich von der Geldpolitik, der internationalen Konjunktur und den Wechselkursen ab.
Für deutsche Käufer ist außerdem der Euro-Dollar-Kurs entscheidend. Ein steigender Goldpreis in US-Dollar führt nicht zwangsläufig zu einem gleich hohen Anstieg des Goldpreises in Euro.
Die jüngsten Entwicklungen am Edelmetallmarkt wurden bereits im Beitrag Edelmetall-Abendbericht vom 3. November 2026 eingeordnet.
Silber, Platin und Palladium – Industriemetalle zwischen zwei Kräften
Anders als Gold reagieren Silber, Platin und Palladium nicht nur auf die Nachfrage nach Edelmetallen als Wertaufbewahrungsmittel. Sie sind gleichzeitig wichtige industrielle Rohstoffe.
Silber wird unter anderem in der Elektronik, Elektrotechnik und Photovoltaik eingesetzt. Platin und Palladium spielen weiterhin eine wichtige Rolle in der Fahrzeugindustrie und bei chemischen Anwendungen.
Eine Abschwächung der Weltkonjunktur kann deshalb die industrielle Nachfrage belasten. Umgekehrt können Investitionen in Energieinfrastruktur, Elektrifizierung und neue Technologien zusätzliche Nachfrage schaffen.
Besonders Silber befindet sich in diesem Spannungsfeld. Das Metall kann bei steigender Nachfrage nach Edelmetallen profitieren, reagiert aber häufig stärker auf Veränderungen der Konjunkturerwartungen als Gold.
Für den Mittwochmorgen liegen keine ausreichend einheitlich verifizierten aktuellen Kursnotierungen für Silber, Platin und Palladium vor, um konkrete Preisbewegungen seriös zu beziffern. Deshalb wird auf ungesicherte Kursangaben verzichtet.
Ölmarkt – Brent um 103 Dollar trotz geopolitischer Risiken
Der internationale Ölmarkt bleibt ein wesentlicher Risikofaktor für die Weltwirtschaft. Am Mittwochmorgen bewegte sich die Nordseesorte Brent nach aktuellen Marktberichten im Bereich von rund 103 US-Dollar je Barrel. Amerikanisches WTI-Rohöl notierte ungefähr bei 96 US-Dollar.
Damit liegen die Ölpreise weiterhin auf einem Niveau, das für Unternehmen und Verbraucher erhebliche Kosten verursachen kann.
Besondere Aufmerksamkeit gilt der Lage im Nahen Osten. Der Konflikt zwischen den Vereinigten Staaten und Iran sowie die Sicherheit der Schifffahrt in der Straße von Hormus beeinflussen die Erwartungen an die weltweite Energieversorgung.
Aus Iran kamen am Mittwoch neue Meldungen über angebliche Angriffe auf Tanker und militärische Zwischenfälle. Einzelne Angaben der iranischen Revolutionsgarden waren zum Zeitpunkt der Berichterstattung nicht unabhängig bestätigt. Sie dürfen deshalb nicht als gesicherte Ereignisse betrachtet werden.
Gleichzeitig beeinflussen Hoffnungen auf diplomatische Fortschritte die Ölpreise. Schon die Aussicht auf eine Entspannung kann dazu führen, dass zuvor eingepreiste geopolitische Risikozuschläge teilweise zurückgehen.
Für die deutsche Wirtschaft sind insbesondere drei Folgen hoher Ölpreise relevant: steigende Transportkosten, höhere Produktionskosten energieintensiver Unternehmen und mögliche Auswirkungen auf die Verbraucherpreise.
Die Entwicklung wirkt sich auch auf den Heizölmarkt aus. Welche Faktoren bei der Entscheidung über einen Heizölkauf eine Rolle spielen, erläutert der Beitrag Heizölpreise November 2026 – jetzt kaufen oder warten?.
US-Dollar und Anleihen – Anleger bewerten Washington neu
Auch an den Devisen- und Anleihemärkten hinterlassen die amerikanischen Zwischenwahlen deutliche Spuren.
Der US-Dollar geriet am Mittwochmorgen unter Druck. Der Dollarindex verlor nach aktuellen Marktangaben etwa 0,5 Prozent und bewegte sich um 101,3 Punkte. Der Euro legte gegenüber der amerikanischen Währung zu und notierte zeitweise bei rund 1,1250 US-Dollar.
Die Entwicklung spiegelt unter anderem die Erwartung wider, dass eine veränderte Machtverteilung im Kongress die Wirtschafts- und Finanzpolitik der Vereinigten Staaten beeinflussen könnte.
Am amerikanischen Anleihemarkt fiel die Rendite zehnjähriger Staatsanleihen zeitweise um mehrere Basispunkte. Spätere Momentaufnahmen zeigten allerdings bereits wieder eine Erholung in Richtung 4,95 Prozent.
Diese Schwankungen sind für die internationalen Kapitalmärkte bedeutsam. Amerikanische Staatsanleihen gelten als wichtiger Referenzmaßstab für Finanzierungskosten weltweit.
Steigende Renditen können insbesondere hoch bewertete Wachstumsunternehmen belasten. Sinkende Renditen können dagegen die Attraktivität von Aktien und unverzinslichen Anlagen wie Gold erhöhen.
Allerdings hängt die Wirkung davon ab, weshalb sich die Renditen verändern. Ein Renditerückgang infolge schwächerer Konjunkturerwartungen ist anders zu bewerten als ein Rückgang aufgrund sinkender Inflation.
Federal Reserve – Zinserwartungen bleiben ein zentraler Faktor
Neben den Wahlergebnissen richten sich die Blicke der Investoren auf die amerikanische Notenbank Federal Reserve.
Die Märkte diskutieren derzeit, ob die weiterhin hohen Inflationsrisiken und die vergleichsweise robuste amerikanische Wirtschaft eine erneute Zinserhöhung erforderlich machen könnten.
Nach einer am Mittwoch veröffentlichten Marktanalyse war an den Geldmärkten zeitweise eine Wahrscheinlichkeit von rund 80 Prozent für eine Zinserhöhung um 25 Basispunkte im Dezember eingepreist. Dabei handelt es sich um eine momentane Markterwartung und nicht um eine Entscheidung der Federal Reserve.
Neue Arbeitsmarktdaten könnten diese Erwartungen verändern. Die Zahl der offenen Stellen in den Vereinigten Staaten stieg im September laut JOLTS-Erhebung um rund 333.000 auf 7,5 Millionen.
Damit zeigte sich die Nachfrage nach Arbeitskräften stärker als erwartet.
Ein widerstandsfähiger Arbeitsmarkt kann der Federal Reserve mehr Spielraum geben, die Inflation mit einer restriktiven Geldpolitik zu bekämpfen. Gleichzeitig erhöhen hohe Zinsen die Finanzierungskosten für Unternehmen und private Haushalte.
Für Aktien, Gold und den Dollar sind deshalb nicht nur die nächsten Zinsentscheidungen wichtig, sondern auch die Aussagen der Notenbank zum weiteren geldpolitischen Kurs.
Unternehmen im Fokus – BMW, Bayer und die Berichtssaison
Abseits der großen politischen Ereignisse liefert die laufende Berichtssaison wichtige Hinweise auf die wirtschaftliche Verfassung der Unternehmen.
In Deutschland stehen am Mittwoch unter anderem BMW, Vonovia, Continental, Fresenius und Heidelberg Materials im Blickpunkt.
Besonders aufmerksam verfolgen Anleger die Lage der Automobilindustrie. BMW hat seine Prognose für das laufende Jahr erneut gesenkt. Für das Automobilgeschäft erwartet der Konzern nach aktuellen Berichten eine operative Marge in einer Spanne von minus 0,5 bis plus 0,5 Prozent.
Als Belastungsfaktoren werden unter anderem schwache Nachfragebedingungen in China und zusätzliche Produktionskosten genannt.
Die Entwicklung ist für den gesamten deutschen Automobilsektor relevant. Hersteller und Zulieferer müssen gleichzeitig hohe Investitionen in neue Antriebstechnologien, Digitalisierung und effizientere Produktionsverfahren bewältigen.
Auch die Pharma- und Chemiebranche steht im Mittelpunkt. Bayer hatte am Dienstag mit Geschäftszahlen auf sich aufmerksam gemacht, die über den Erwartungen lagen. Die Aktie konnte sich daraufhin deutlich besser entwickeln als der Gesamtmarkt.
Die Unterschiede zwischen den einzelnen Unternehmen zeigen, dass die Entwicklung der Aktienmärkte derzeit nicht ausschließlich von politischen Ereignissen bestimmt wird.
Unternehmen mit stabilen Gewinnen, belastbaren Bilanzen und überzeugenden Geschäftsaussichten können sich zeitweise auch in einem schwachen Marktumfeld behaupten. Umgekehrt können enttäuschende Prognosen selbst bei grundsätzlich freundlicher Börsenstimmung erhebliche Kursverluste auslösen.
Eurozone – Inflationsdaten und Einkaufsmanagerindizes erwartet
In Europa stehen am Mittwoch neue Konjunkturdaten im Mittelpunkt. Besonders wichtig sind die Angaben zur Preisentwicklung im Euroraum sowie die Einkaufsmanagerindizes für den Dienstleistungssektor.
Die Inflationsentwicklung entscheidet wesentlich darüber, welchen geldpolitischen Spielraum die Europäische Zentralbank besitzt.
Steigende Energiepreise könnten den Rückgang der Inflation erschweren. Gleichzeitig belasten schwaches Wirtschaftswachstum und zurückhaltende Investitionen zahlreiche europäische Unternehmen.
Für die EZB entsteht dadurch ein schwieriges Spannungsfeld. Eine zu restriktive Geldpolitik kann die Konjunktur zusätzlich schwächen. Eine zu lockere Geldpolitik könnte dagegen neue Inflationsrisiken verstärken.
Auch die Einkaufsmanagerindizes sind wichtig. Sie geben frühzeitig Hinweise auf Auftragseingänge, Beschäftigung, Geschäftserwartungen und die Entwicklung der wirtschaftlichen Aktivität.
Für den DAX könnte deshalb neben dem amerikanischen Wahlergebnis entscheidend sein, ob die europäischen Konjunkturdaten eher auf eine Stabilisierung oder eine weitere Abschwächung hindeuten.
Was die Börsen im weiteren Tagesverlauf bewegen könnte
Der Mittwoch dürfte von mehreren Faktoren geprägt bleiben. Zunächst müssen die europäischen Aktienmärkte die Ergebnisse der US-Zwischenwahlen verarbeiten. Dabei wird sich zeigen, ob die Verluste an den asiatischen Börsen auf Europa übergreifen oder ob Anleger die niedrigeren Kurse für neue Käufe nutzen.
Im weiteren Verlauf rücken die amerikanischen Konjunkturdaten und die Entwicklung der US-Aktienfutures stärker in den Vordergrund.
Besonders wichtig werden die ADP-Arbeitsmarktdaten, die Hinweise auf die Beschäftigungsentwicklung im amerikanischen Privatsektor liefern. Außerdem stehen Einkaufsmanagerindizes für den Dienstleistungssektor auf der Tagesordnung.
Parallel dazu bleibt der Ölmarkt ein Unsicherheitsfaktor. Neue diplomatische oder militärische Entwicklungen im Nahen Osten könnten die Energiepreise kurzfristig erheblich beeinflussen.
Am Edelmetallmarkt dürften insbesondere der Dollar, die amerikanischen Anleiherenditen und die weitere Nachfrage nach sicheren Anlagen die Richtung bestimmen.
Die politischen Folgen der Zwischenwahlen werden darüber hinaus nicht innerhalb eines Handelstages vollständig eingepreist sein. Erst konkrete wirtschaftspolitische Entscheidungen werden zeigen, welche Branchen langfristig profitieren oder belastet werden.
Ausblick – zwischen politischem Umbruch und wirtschaftlicher Realität
Der 4. November 2026 beginnt für die internationalen Börsen mit einer veränderten politischen Ausgangslage. Die erwartete neue Machtverteilung im US-Kongress könnte die amerikanische Wirtschafts- und Handelspolitik in den kommenden Jahren erheblich beeinflussen.
Die erste Reaktion der Finanzmärkte fällt überwiegend vorsichtig aus. Vor allem asiatische Technologieaktien stehen unter Druck, während Gold von der erhöhten Unsicherheit profitiert.
Für den deutschen Aktienmarkt kommt es nun darauf an, ob sich die anfängliche Nervosität in einen breiteren Verkaufsdruck verwandelt. Die laufende Berichtssaison, neue Konjunkturdaten und die Entwicklung der Energiepreise werden dabei eine wichtige Rolle spielen.
Die mittelfristigen Perspektiven hängen jedoch nicht allein von Washington ab. Unternehmensgewinne, Investitionen, Inflation und die Geldpolitik bleiben entscheidende Einflussgrößen.
Für Anleger und Marktbeobachter ist deshalb eine Unterscheidung besonders wichtig: Politische Nachrichten können kurzfristig starke Kursbewegungen auslösen. Ob daraus ein dauerhafter Trend entsteht, entscheidet sich erst an den wirtschaftlichen Folgen.
Als ergänzende Quelle zur aktuellen europäischen Marktlage dient die Reuters-Berichterstattung zum europäischen Börsenauftakt am 4. November 2026.
04.11.2026 - Rina Teitscheid - edelmetalle-aktuell@muenzkauf.de
Weitere Artikel
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare
Quelle: https://blog.muenzkauf.de/Boerse-Maerkte-am-4-November-2026-DAX-Wall-Street-Gold-und-Oel-nach-den-US-Wahlen-04112026