
Platin und Palladium im Fokus der Börsen
Nach kräftigen Kursbewegungen stehen die Edelmetalle zwischen Zinsdruck, schwächerer Autonachfrage und neuen Erwartungen an die industrielle Versorgung. Die Marktanalyse zum 10. Oktober 2026.
Die internationalen Märkte für Platin und Palladium haben eine bewegte Handelswoche hinter sich. Während die Edelmetallpreise am Freitag, dem 9. Oktober 2026, eine deutliche Gegenbewegung verzeichneten, bleibt das übergeordnete Marktumfeld von Unsicherheit geprägt. Steigende Anleiherenditen, die Zinspolitik der amerikanischen Notenbank, Veränderungen in der Automobilindustrie und unterschiedliche Prognosen zur Versorgungslage bestimmen die Preisbildung. Besonders bemerkenswert ist, dass sich Platin und Palladium trotz ihrer chemischen Verwandtschaft und gemeinsamer industrieller Einsatzgebiete zunehmend unterschiedlich entwickeln.
Am Samstag, dem 10. Oktober 2026, richtet sich der Blick deshalb auf die Schlussphase der zurückliegenden Handelswoche. Die aktuellen Marktdaten zeigen eine Erholung beider Metalle am Freitag, allerdings ohne eine eindeutige Trendwende zu bestätigen. Platin bleibt gegenüber Palladium deutlich höher bewertet. Gleichzeitig stellen neue Prognosen die bisherige Vorstellung eines dauerhaft angespannten Platinmarktes infrage.
Platin und Palladium: Die Börsenkurse zum Wochenende
Nach Angaben der Nachrichtenagentur Reuters stieg der Platin-Spotpreis am Freitag auf 1.685,64 US-Dollar je Feinunze. Das entsprach einem Tagesgewinn von 3,1 Prozent. Palladium verteuerte sich gleichzeitig um 2,1 Prozent auf 1.146,39 US-Dollar je Feinunze. Trotz dieser Erholung steuerten beide Edelmetalle auf eine negative Wochenbilanz zu.
Die Preisbewegung fand im Umfeld einer breiteren Erholung der Edelmetallmärkte statt. Auch Gold und Silber konnten zulegen, nachdem der US-Dollar nachgegeben hatte und die Renditen amerikanischer Staatsanleihen von ihren zuvor erreichten Höchstständen zurückgekommen waren.
Die Kursdaten zeigen allerdings, dass eine kräftige Tagesbewegung nicht automatisch eine nachhaltige Erholung bedeutet. Nach Angaben von Trading Economics hatte Platin auf Monatssicht rund 5,9 Prozent verloren, während Palladium im gleichen Zeitraum ungefähr 11,2 Prozent nachgegeben hatte. Die unterschiedliche Entwicklung unterstreicht die größere strukturelle Belastung des Palladiummarktes.
Bei der Interpretation der Preise ist zwischen Spotmarkt, Terminkontrakten und börsengehandelten Differenzkontrakten zu unterscheiden. Diese Instrumente können unterschiedliche Notierungen aufweisen. Die genannten Reuters-Kurse beziehen sich auf den Spotmarkt vom Freitag und sind keine fortlaufenden Wochenendnotierungen.
Die Edelmetall-Terminmärkte der CME Group spielen für die internationale Preisfindung eine wichtige Rolle. Dort können Marktteilnehmer Preisrisiken absichern oder über Futures auf Veränderungen der Edelmetallpreise reagieren.
Warum die amerikanische Zinspolitik beide Metalle belastet
Ein wesentlicher Einflussfaktor bleibt die Geldpolitik der US-Notenbank Federal Reserve. Die amerikanische Wirtschaft steht weiterhin vor dem Problem, Inflation und wirtschaftliches Wachstum miteinander in Einklang zu bringen. Hohe Energiepreise, anhaltender Preisdruck und steigende Finanzierungskosten erschweren diese Aufgabe.
Die Märkte rechnen deshalb mit der Möglichkeit weiterer Zinserhöhungen. Laut Reuters wurde am Freitag an den Terminmärkten eine Wahrscheinlichkeit von rund 19 Prozent für eine Zinserhöhung im Oktober eingepreist. Die Wahrscheinlichkeit für mindestens eine Anhebung um 25 Basispunkte bis Dezember lag demnach bei etwa 84 Prozent. Diese Werte sind Momentaufnahmen der Markterwartungen und keine Entscheidungen der Federal Reserve.
Für Platin und Palladium ergeben sich daraus mehrere Belastungen. Beide Edelmetalle werfen keine laufenden Zinsen ab. Steigen die Renditen amerikanischer Staatsanleihen, erhöhen sich die Opportunitätskosten einer Edelmetallanlage. Gleichzeitig kann ein stärkerer US-Dollar die Nachfrage außerhalb des Dollarraums beeinträchtigen.
Anders als bei Gold kommt jedoch ein zweiter wichtiger Faktor hinzu: Platin und Palladium sind Industriemetalle. Eine restriktive Geldpolitik kann Investitionen verteuern, die Automobilproduktion schwächen und die Nachfrage nach industriellen Rohstoffen reduzieren. Damit wirken hohe Zinsen nicht nur über die Finanzmärkte, sondern möglicherweise auch über den tatsächlichen Metallverbrauch.
Die bevorstehenden amerikanischen Inflationsdaten werden deshalb zu einem wichtigen Orientierungspunkt für die nächste Handelswoche. Überraschend hohe Verbraucherpreise könnten die Erwartungen weiterer Zinsschritte verstärken. Eine schwächere Inflationsentwicklung könnte dagegen den Renditedruck verringern.
Platinmarkt 2026: Die Versorgungslage wird neu bewertet
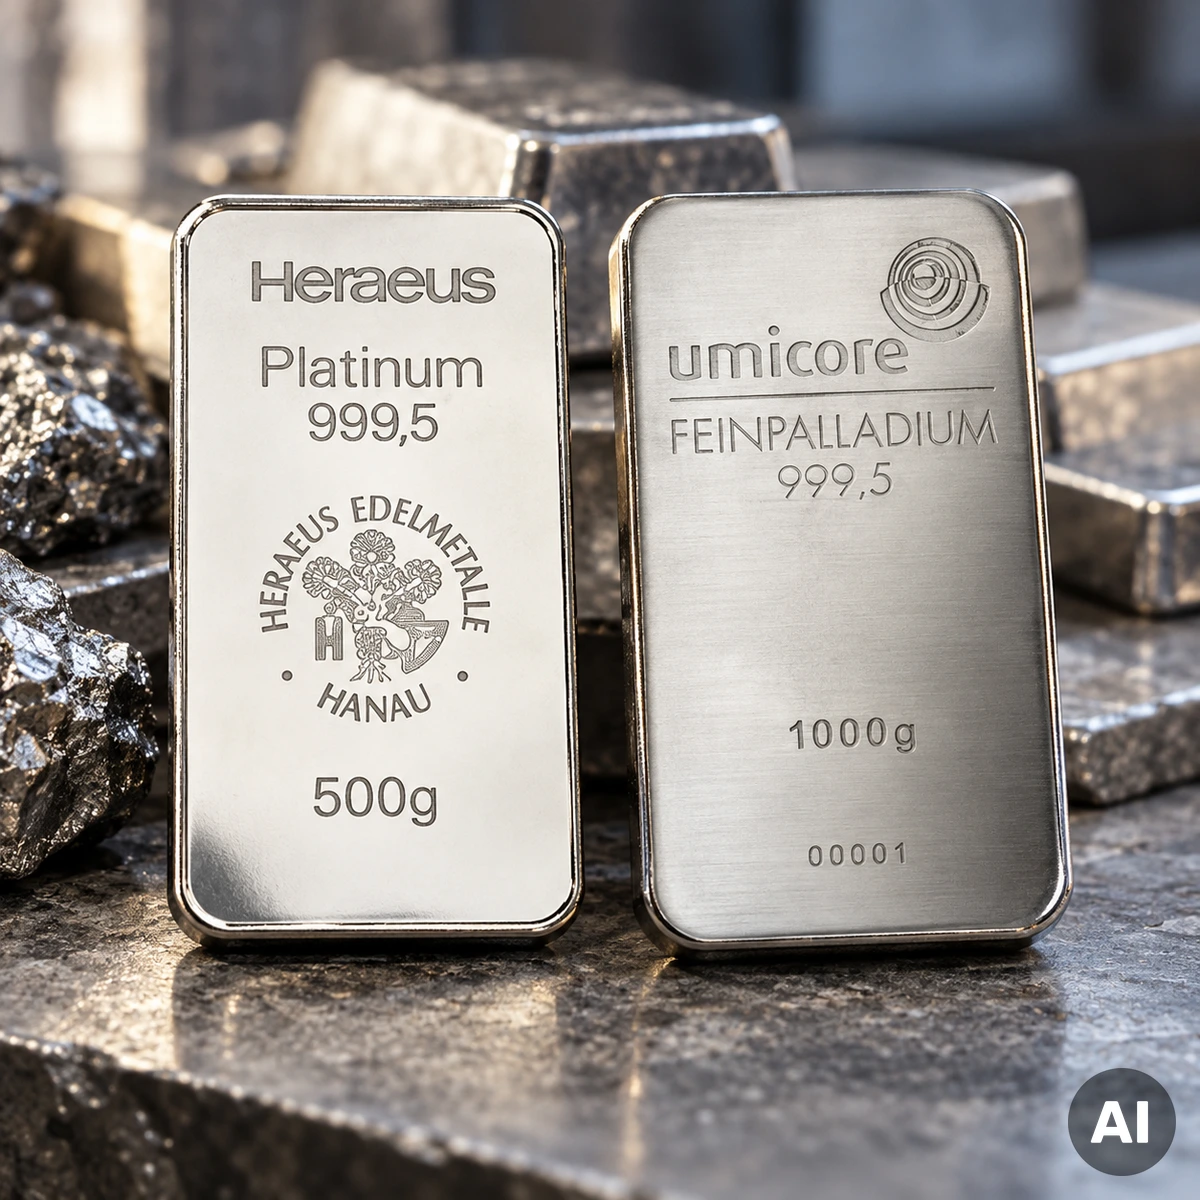
Besondere Aufmerksamkeit verdient die veränderte Einschätzung der globalen Platinversorgung. Noch im Mai 2026 hatte Johnson Matthey für das laufende Jahr ein weiteres Angebotsdefizit prognostiziert. Das Unternehmen verwies auf eine begrenzte Minenproduktion und eine weiterhin robuste industrielle Nachfrage.
Der World Platinum Investment Council (WPIC) veröffentlichte jedoch am 9. September eine aktualisierte Prognose, die ein anderes Bild zeichnet. Demnach könnte der Platinmarkt 2026 einen Überschuss von rund 265.000 Feinunzen erreichen. Als wesentlicher Grund werden Kapitalabflüsse aus Platinanlagen während der ersten Jahreshälfte genannt.
Die Organisation erwartet für das Gesamtjahr Nettoabflüsse aus dem Investmentbereich von 83.000 Feinunzen. Gleichzeitig soll die industrielle Nachfrage um fünf Prozent steigen, während die Nachfrage der Automobilindustrie um vier Prozent zurückgehen könnte. Im Schmucksektor wird ein Rückgang um 15 Prozent prognostiziert.
Diese Entwicklung ist für die Börsenbewertung entscheidend. Ein Markt, der lange von der Erwartung einer anhaltenden Unterversorgung geprägt war, muss sich nun mit der Möglichkeit eines vorübergehenden Angebotsüberschusses auseinandersetzen.
Allerdings bedeutet ein rechnerischer Überschuss nicht zwangsläufig eine komfortable Versorgung. Nach Einschätzung des WPIC hat das außergewöhnlich hohe Defizit des Jahres 2025 die oberirdischen Lagerbestände deutlich reduziert. Selbst bei einem Überschuss 2026 würden die verfügbaren Bestände zum Jahresende rechnerisch lediglich etwa 3,4 Monate der weltweiten Nachfrage abdecken.
Der Unterschied zwischen jährlicher Marktbilanz und tatsächlich verfügbaren Lagerbeständen bleibt damit von erheblicher Bedeutung. Zudem unterscheiden sich die Prognosen der Marktbeobachter hinsichtlich der erwarteten Nachfrage und der Investmentströme. Die jüngere WPIC-Schätzung ersetzt nicht automatisch die anderslautende Analyse von Johnson Matthey, zeigt aber, wie stark sich die Erwartungen innerhalb weniger Monate verändert haben.
Die vollständigen Veröffentlichungen und die zugrunde liegenden Angebots- und Nachfragedaten sind beim World Platinum Investment Council abrufbar.
Palladium unter Druck: Der Strukturwandel der Autoindustrie
Während der Platinmarkt zwischen Angebotsengpässen und schwankender Investmentnachfrage steht, wird Palladium vor allem durch langfristige Veränderungen in der Automobilindustrie belastet. Das Edelmetall wird überwiegend in Abgaskatalysatoren von Fahrzeugen mit Ottomotor eingesetzt. Die zunehmende Verbreitung batterieelektrischer Fahrzeuge reduziert deshalb einen wichtigen Teil des traditionellen Absatzpotenzials.
Johnson Matthey rechnet für 2026 mit einem Rückgang der gesamten Palladiumnachfrage um neun Prozent. Gleichzeitig könnte der Markt nach einer langen Phase struktureller Defizite erstmals wieder einen kleinen Überschuss erreichen.
Die Entwicklung ist allerdings komplexer als ein einfacher Rückgang der Verbrennungsmotoren. Hybridfahrzeuge benötigen weiterhin Abgaskatalysatoren, und strengere Emissionsanforderungen können den Edelmetalleinsatz pro Fahrzeug beeinflussen. Auch die teilweise Substitution von Palladium durch Platin verändert die Nachfrageverteilung zwischen den beiden Metallen.
Hinzu kommt das Recycling. Hohe Edelmetallpreise verbessern grundsätzlich die Wirtschaftlichkeit der Rückgewinnung aus gebrauchten Fahrzeugkatalysatoren. Johnson Matthey erwartet für 2026 eine kräftige Erholung dieses Angebotsbereichs.
Für Palladium entsteht dadurch eine besondere Situation: Während die primäre Förderung in wichtigen Produzentenländern unter Druck stehen kann, steigt möglicherweise das Angebot aus dem Recycling. Trifft dies auf eine rückläufige Automobilnachfrage, kann sich die Marktbilanz auch ohne eine Ausweitung der Minenproduktion entspannen.
Das erklärt, warum Palladium gegenüber Platin derzeit mit einem deutlichen Preisabschlag gehandelt wird. Der Abstand ist nicht allein Ausdruck kurzfristiger Spekulation, sondern spiegelt unterschiedliche Erwartungen an die zukünftige Verwendung beider Metalle wider.
Südafrika und Russland bleiben strategische Schlüsselländer
Die internationale Versorgung mit Platinmetallen konzentriert sich auf vergleichsweise wenige Förderregionen. Besonders Südafrika besitzt eine herausragende Bedeutung für die Platinproduktion. Russland ist vor allem für den Palladiummarkt von großer Bedeutung.
Diese geografische Konzentration macht beide Märkte anfällig für politische und wirtschaftliche Störungen. In Südafrika können hohe Energiekosten, Schwierigkeiten bei der Stromversorgung, steigende Betriebsausgaben und notwendige Investitionen in bestehende Bergwerke die Förderbedingungen erschweren.
Auch die Finanzierung neuer Projekte ist problematisch. Bergbauunternehmen müssen Investitionen über lange Zeiträume planen, während die Preise der einzelnen Platinmetalle erheblich schwanken können. Ein kurzfristiger Preisanstieg reicht deshalb nicht zwangsläufig aus, um umfangreiche neue Förderprojekte wirtschaftlich zu rechtfertigen.
In Russland kommen geopolitische Risiken und Unsicherheiten über Handelsbeziehungen, Zahlungsabwicklung und internationale Lieferketten hinzu. Johnson Matthey erwartet für 2026 einen deutlichen Rückgang der russischen Palladiumförderung auf den niedrigsten Stand seit mindestens zwei Jahrzehnten.
Für die Börsen ergibt sich daraus ein Spannungsverhältnis. Einerseits kann eine nachlassende Nachfrage die Preise belasten. Andererseits können unerwartete Produktionsausfälle oder Lieferstörungen bei einem geografisch konzentrierten Angebot starke Kursbewegungen auslösen.
Gerade bei Palladium sollte deshalb zwischen langfristigem Nachfragerückgang und kurzfristigem Versorgungsrisiko unterschieden werden. Beide Entwicklungen können gleichzeitig auftreten und die hohe Volatilität des Marktes erklären.
Industrie, Wasserstoff und Rechenzentren als neue Nachfragefaktoren
Platin besitzt gegenüber Palladium eine breitere industrielle Nachfragebasis. Neben der Automobilindustrie wird das Metall unter anderem in der Chemieindustrie, der Glasherstellung, bestimmten elektronischen Anwendungen und in Technologien zur Wasserstofferzeugung und -nutzung eingesetzt.
Besondere Aufmerksamkeit erhält der Ausbau digitaler Infrastruktur. Johnson Matthey verweist in seinem Marktbericht 2026 auf die Bedeutung von Rechenzentren für bestimmte Anwendungen von Platin und anderen Platingruppenmetallen. Auch der WPIC erwartet einen Anstieg der industriellen Platinnachfrage.
Allerdings sollte die Bedeutung neuer Technologien nicht überschätzt werden. Ein steigender Bedarf in einzelnen Industriezweigen kann rückläufige Nachfrage aus anderen Bereichen teilweise ausgleichen, muss dies aber nicht vollständig tun.
Ähnliches gilt für die Wasserstoffwirtschaft. Platin wird unter anderem als Katalysatormaterial in bestimmten Brennstoffzellen und Elektrolysetechnologien verwendet. Die langfristige Nachfrage hängt jedoch davon ab, wie schnell entsprechende Anlagen tatsächlich gebaut werden, welche Technologien sich durchsetzen und wie effizient Edelmetalle eingesetzt werden können.
Für die Bewertung an den Rohstoffbörsen ist daher entscheidend, ob technologische Erwartungen in messbaren zusätzlichen Metallverbrauch übergehen. Ankündigungen neuer Projekte sind noch keine gesicherte physische Nachfrage.
Was die Entwicklung für Aktien und Rohstoffbörsen bedeutet
Die Kursbewegungen von Platin und Palladium betreffen nicht nur den physischen Edelmetallhandel. Sie beeinflussen auch die wirtschaftlichen Perspektiven börsennotierter Bergbauunternehmen, Recyclingbetriebe und industrieller Verbraucher.
Für Förderunternehmen sind insbesondere die erzielbaren Preise des gesamten Metallkorbs entscheidend. Viele südafrikanische Bergwerke produzieren Platin, Palladium, Rhodium und weitere Metalle gemeinsam. Ein steigender Platinpreis kann deshalb durch schwächere Preise anderer Förderprodukte teilweise ausgeglichen werden.
Zu den international beachteten Unternehmen gehören unter anderem Valterra Platinum, Impala Platinum und Sibanye-Stillwater. Ihre Aktienkurse hängen jedoch nicht ausschließlich von den Edelmetallnotierungen ab. Produktionskosten, Fördermengen, Investitionen, Verschuldung, Währungsbewegungen und unternehmensspezifische Entwicklungen spielen ebenfalls eine wesentliche Rolle.
Ein weiterer wichtiger Einflussfaktor ist der südafrikanische Rand. Da ein erheblicher Teil der Förderkosten in Landeswährung anfällt, die Metalle international aber überwiegend in US-Dollar gehandelt werden, können Wechselkursbewegungen die Ertragslage verändern.
Auch europäische Automobilhersteller und Zulieferer beobachten die Preisentwicklung. Sinkende Palladiumpreise können die Kosten bestimmter Abgassysteme reduzieren. Umgekehrt erhöhen steigende Edelmetallpreise den wirtschaftlichen Anreiz, den Materialeinsatz zu optimieren oder geeignete Metalle teilweise zu ersetzen.
Damit bestehen enge Wechselwirkungen zwischen Rohstoffterminmärkten, Aktienbörsen, Währungsmärkten und industriellen Investitionsentscheidungen.
Die kommende Börsenwoche: Welche Signale entscheidend werden
Nach der Erholung vom Freitag stellt sich für die kommende Handelswoche vor allem die Frage, ob sich die Nachfrage nach Platin und Palladium stabilisiert oder ob die jüngsten Kursgewinne lediglich eine technische Gegenbewegung innerhalb eines schwächeren Markttrends darstellen.
Für Platin steht dabei die Marke von 1.700 US-Dollar je Feinunze im Blickpunkt. Sie ist eine psychologisch auffällige runde Kursmarke und lag zuletzt im Bereich der beobachteten Notierungen. Ein nachhaltiger Anstieg darüber könnte die kurzfristige Marktstimmung verbessern, wäre für sich genommen jedoch kein Beleg für eine grundlegende Trendwende.
Bei Palladium bleibt zunächst die Entwicklung im Bereich von rund 1.150 US-Dollar je Feinunze relevant. Entscheidender als einzelne Kursmarken dürfte allerdings sein, ob neue Konjunkturdaten eine Stabilisierung der Automobilproduktion erkennen lassen und ob sich die Erwartungen für das Recyclingangebot verändern.
Auf makroökonomischer Ebene werden die nächsten US-Inflationsdaten, die Renditen amerikanischer Staatsanleihen und die Entwicklung des US-Dollars besonders wichtig. Hinzu kommen Nachrichten aus den Förderregionen Südafrika und Russland sowie mögliche Änderungen der internationalen Handels- und Automobilpolitik.
Die Marktteilnehmer müssen dabei zwei unterschiedliche Risiken gegeneinander abwägen. Eine schwächere Weltkonjunktur könnte die industrielle Nachfrage nach beiden Metallen beeinträchtigen. Unerwartete Störungen auf der Angebotsseite könnten dagegen auch bei verhaltener Nachfrage erhebliche Preisreaktionen auslösen.
Ausblick: Platin besitzt andere Perspektiven als Palladium
Zum 10. Oktober 2026 zeigt sich ein Edelmetallmarkt, in dem Platin und Palladium zwar auf ähnliche geldpolitische und konjunkturelle Signale reagieren, ihre langfristigen Perspektiven jedoch deutlich auseinanderlaufen.
Platin profitiert grundsätzlich von einer breiteren industriellen Verwendung und einer weiterhin empfindlichen Versorgungssituation. Die neue WPIC-Prognose eines Marktüberschusses für 2026 zeigt allerdings, dass selbst bei begrenzten Lagerbeständen erhebliche Preiskorrekturen möglich bleiben. Besonders die Entwicklung der Investmentnachfrage ist zu einem entscheidenden Unsicherheitsfaktor geworden.
Palladium steht dagegen stärker unter dem Einfluss des technologischen Wandels im Automobilsektor. Eine rückläufige Nachfrage nach klassischen Ottomotor-Katalysatoren und ein steigendes Recyclingangebot können den Markt langfristig belasten. Gleichzeitig bleiben geopolitische Risiken und die Konzentration der Förderung mögliche Auslöser plötzlicher Preissprünge.
Die jüngste Erholung an den Edelmetallbörsen ist deshalb differenziert zu bewerten. Sie zeigt, dass nach deutlichen Kursverlusten weiterhin Kaufinteresse vorhanden ist. Ob daraus eine länger anhaltende Aufwärtsbewegung entsteht, wird jedoch wesentlich von den nächsten Konjunkturdaten, der amerikanischen Zinspolitik und der tatsächlichen Entwicklung von Angebot und Nachfrage abhängen.
Für die internationalen Börsen bleiben Platin und Palladium damit zwei eng verbundene, aber zunehmend eigenständige Rohstoffmärkte. Gerade ihre unterschiedliche Abhängigkeit von Industrie, Technologie und Investmentkapital dürfte auch in den kommenden Monaten für bemerkenswerte Preisunterschiede und starke Kursschwankungen sorgen.
10.10.2026 - Tobias Dalacker - info@muenzkauf.de
Weitere Artikel aus Börse & Märkte
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare