
Straße von Hormus: Warum sie Gold und Öl bewegt
Ein Engpass zwischen Iran und Oman beeinflusst Energiepreise, Inflation, Zinsen und damit auch Gold und internationale Börsen
Kaum eine Wasserstraße besitzt für die internationalen Rohstoff- und Finanzmärkte eine vergleichbare Bedeutung wie die Straße von Hormus. Die Meerenge verbindet den Persischen Golf mit dem Golf von Oman und dem Arabischen Meer. Durch sie werden große Teile der Öl- und Flüssiggasexporte aus Saudi-Arabien, den Vereinigten Arabischen Emiraten, Kuwait, Irak und Katar in Richtung Weltmarkt transportiert.
Entsprechend empfindlich reagieren Öl, Erdgas, Devisen, Anleihen, Aktien und Edelmetalle auf Nachrichten aus der Region. Dabei muss die Straße von Hormus nicht vollständig geschlossen werden, um erhebliche Marktbewegungen auszulösen. Schon Angriffe auf Schiffe, höhere Versicherungsprämien, verzögerte Transporte oder die Gefahr einer erneuten Verschärfung können zusätzliche Kosten und einen Risikoaufschlag in die Energiepreise bringen.
Im Jahr 2026 ist dieser Zusammenhang besonders sichtbar geworden. Die seit Ende Februar erheblich eingeschränkte Passage hat die globalen Energieströme verändert. Inzwischen werden zwar wieder mehr Rohölmengen exportiert und alternative Transportwege stärker genutzt, die Situation bleibt jedoch eng mit den politischen und militärischen Entwicklungen zwischen Iran und den USA sowie den übrigen Akteuren der Region verbunden.
Wo liegt die Straße von Hormus?
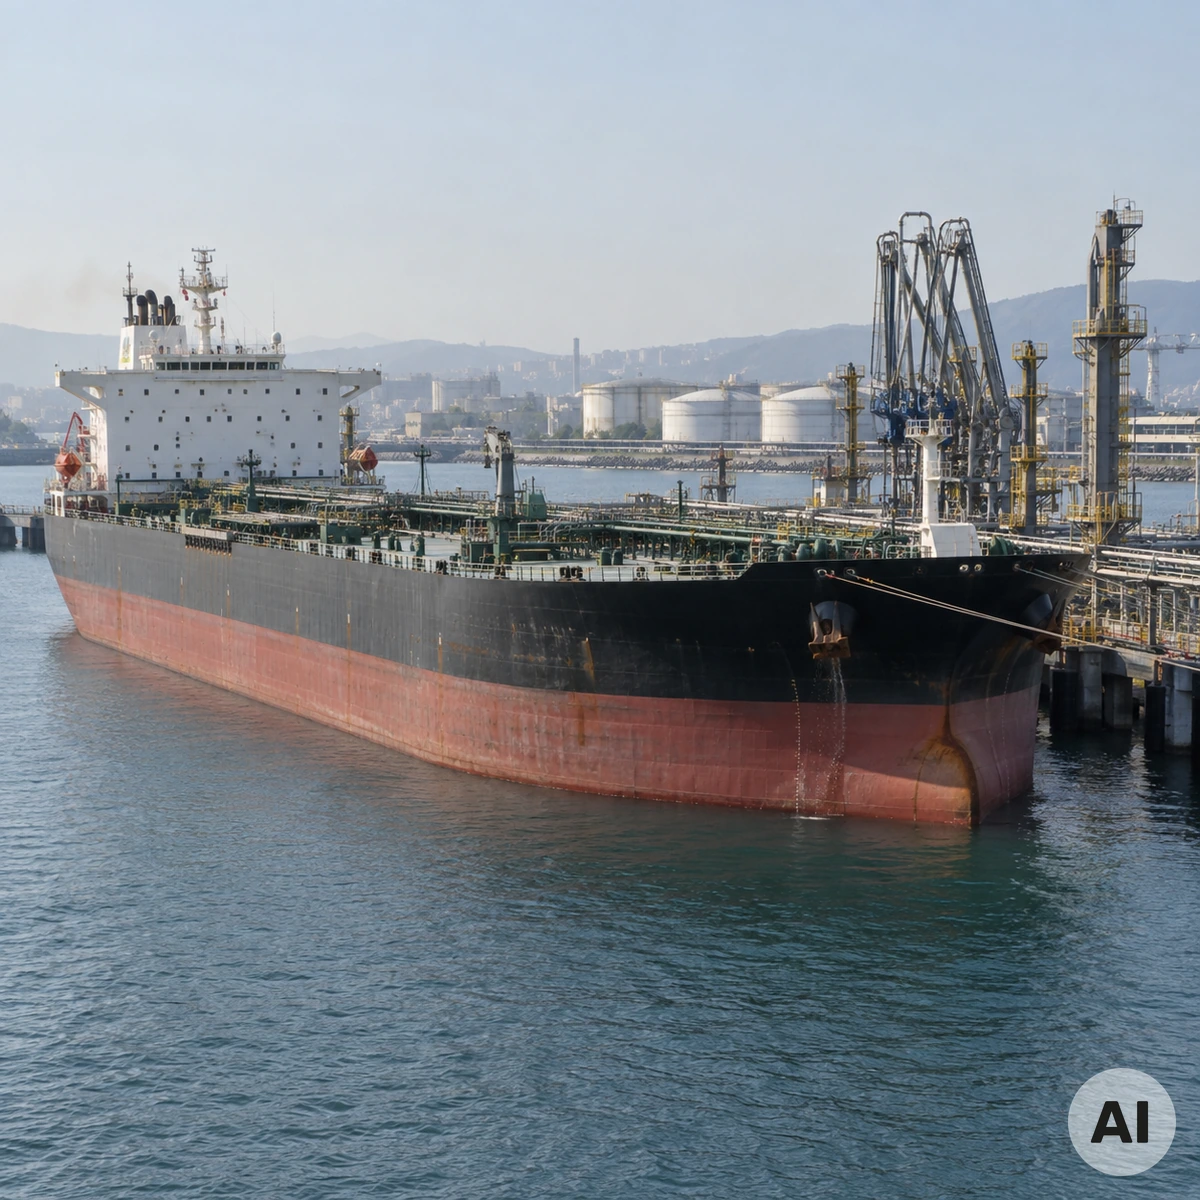
Die Straße von Hormus liegt zwischen Iran im Norden und Oman beziehungsweise der omanischen Exklave Musandam im Süden. Sie bildet den einzigen direkten Seeweg vom Persischen Golf in den Indischen Ozean.
An ihrer engsten Stelle ist die Wasserstraße nur rund 21 Meilen beziehungsweise etwa 34 Kilometer breit. Der tatsächlich für die internationale Schifffahrt vorgesehene Bereich ist noch wesentlich schmaler. Nach Angaben der U.S. Energy Information Administration verlaufen jeweils etwa zwei Meilen breite Fahrspuren für ein- und auslaufende Schiffe durch die Meerenge, getrennt durch eine ebenfalls rund zwei Meilen breite Sicherheitszone.
Die Wasserstraße ist tief genug für große Rohöltanker. Genau diese Kombination aus begrenztem Raum und enormem Transportvolumen macht sie zu einem sogenannten Chokepoint – einem Engpass, an dem eine relativ kleine geografische Störung Auswirkungen auf einen erheblichen Teil des Welthandels haben kann.
Rund ein Fünftel des weltweiten Ölverbrauchs
Die Größenordnung erklärt, weshalb jeder Zwischenfall sofort von Rohstoffhändlern beobachtet wird. Im ersten Halbjahr 2025 wurden nach Berechnungen der U.S. Energy Information Administration durchschnittlich rund 20,9 Millionen Barrel Öl und Erdölprodukte pro Tag durch die Straße von Hormus transportiert.
Das entsprach ungefähr 20 Prozent des weltweiten Verbrauchs flüssiger Erdölprodukte und etwa einem Viertel des international auf dem Seeweg gehandelten Öls. Die U.S. Energy Information Administration bezeichnet Hormus deshalb als einen der wichtigsten Öl-Engpässe der Welt.
Diese Zahl bedeutet nicht, dass bei einer vollständigen Unterbrechung sofort 20 Prozent der weltweiten Ölversorgung verschwinden würden. Produzenten verfügen über Lagerbestände, strategische Reserven und teilweise über Pipelines zu anderen Häfen. Die möglichen Ersatzwege reichen jedoch nicht aus, um das bisherige Transportvolumen vollständig zu ersetzen.
2026 brachen die Transporte zeitweise massiv ein
Wie empfindlich das System ist, zeigte sich im laufenden Jahr. Nach der erheblichen Einschränkung des Schiffsverkehrs Ende Februar sank die durch Hormus transportierte Ölmenge laut EIA im zweiten Quartal 2026 im Durchschnitt auf rund 4,9 Millionen Barrel pro Tag. Im vierten Quartal 2025 waren es noch etwa 21,6 Millionen Barrel täglich gewesen.
Die Welt verlor dadurch nicht dieselbe Menge an Ölproduktion. Stattdessen mussten Produzenten Exporte verschieben, alternative Leitungen verwenden, Tankertransporte neu organisieren oder Lieferungen zeitweise reduzieren.
Genau diese Umstellung kostet Geld. Selbst wenn ein Barrel Rohöl am Ende weiterhin einen Käufer erreicht, können zusätzliche Pipelinegebühren, längere Tankerrouten, Schiff-zu-Schiff-Umladungen, höhere Charterraten und Versicherungsprämien den tatsächlichen Lieferpreis erhöhen.
Auch Flüssiggas hängt von Hormus ab
Die Bedeutung der Meerenge beschränkt sich nicht auf Rohöl. Besonders wichtig ist sie auch für Flüssigerdgas, kurz LNG. Katar gehört zu den größten LNG-Exporteuren der Welt und verschifft praktisch seine gesamte Produktion aus dem Persischen Golf.
Nach EIA-Daten liefen 2024 rund 20 Prozent des weltweiten LNG-Handels durch die Straße von Hormus. Allein Katar exportierte damals etwa 9,3 Milliarden Kubikfuß Flüssiggas pro Tag durch die Meerenge. Rund 83 Prozent der LNG-Mengen durch Hormus gingen in asiatische Märkte.
Die Auswirkungen einer Unterbrechung können trotzdem auch Europa erreichen. Fehlen asiatischen Käufern katarische Lieferungen, konkurrieren sie stärker mit europäischen Abnehmern um LNG aus den USA, Australien oder anderen Regionen. Damit kann eine Störung im Persischen Golf indirekt auch europäische Gaspreise beeinflussen. Die Größenordnung der LNG-Ströme dokumentiert die EIA in ihrer Analyse zum Flüssiggasverkehr durch die Straße von Hormus.
Warum kann man das Öl nicht einfach über Pipelines umleiten?
Es existieren tatsächlich Umgehungsrouten. Saudi-Arabien betreibt die East-West-Pipeline vom Osten des Landes zum Hafen Yanbu am Roten Meer. Die Vereinigten Arabischen Emirate verfügen über eine Leitung zum Hafen Fujairah am Golf von Oman. Damit können bestimmte Mengen ausgeführt werden, ohne die Straße von Hormus zu passieren.
Die EIA beziffert die Kapazität der wichtigsten saudischen und emiratischen Umgehungsmöglichkeiten zusammen auf mehrere Millionen Barrel täglich. Das ist erheblich, liegt aber deutlich unter den Mengen, die in normalen Zeiten durch Hormus transportiert werden.
Hinzu kommt ein weiteres Problem: Eine alternative Route ist nur dann hilfreich, wenn auch sie sicher funktioniert. Angriffe auf Pipelineinfrastruktur oder Risiken für die Schifffahrt im Roten Meer können dazu führen, dass die Umgehung selbst teurer oder vorübergehend eingeschränkt wird.
Saudi-Arabien hat Ende September die Nutzung seiner East-West-Pipeline wieder hochgefahren und die Beladung von Tankern in Yanbu erneut aufgenommen. Diese Entwicklung trug am 29. September dazu bei, dass der Ölmarkt einen Teil seines zuvor aufgebauten Risikoaufschlags wieder abgab.
Der Ölpreis handelt nicht nur tatsächliche Lieferausfälle
Für den Börsenpreis muss kein Tanker tatsächlich fehlen. Der Ölmarkt bewertet zukünftige Verfügbarkeit. Händler, Raffinerien und große Verbraucher versuchen ständig einzuschätzen, wie wahrscheinlich eine Unterbrechung in den kommenden Tagen oder Wochen ist.
Steigt dieses Risiko, entsteht ein geopolitischer Risikoaufschlag. Raffinerien sichern sich Lieferungen, Händler kaufen Terminverträge und Reedereien verlangen höhere Frachtraten. Gleichzeitig können Versicherer für Fahrten durch gefährdete Gebiete zusätzliche Kriegsrisikoprämien verlangen.
Eine Meldung über Verhandlungen kann deshalb den Ölpreis innerhalb kurzer Zeit drücken. Eine Meldung über einen Angriff, gescheiterte Gespräche oder neue Einschränkungen kann ihn ebenso schnell nach oben bewegen.
Warum die Märkte derzeit so nervös reagieren
Am 29. September zeigte sich dieses Wechselspiel erneut. Die Rohölpreise fielen im Tagesverlauf um rund 2,5 Prozent. Brent schloss laut Reuters bei 102,59 US-Dollar je Barrel, nachdem sich Hinweise auf wieder steigende Exporte aus der Golfregion verdichtet hatten. Die regionalen Rohölausfuhren erreichten im September den höchsten Stand seit Beginn der schweren Störungen im Februar.
Gleichzeitig laufen erneut diplomatische Bemühungen. Vertreter der USA und Irans führten über Vermittler getrennte Gespräche über mögliche Schritte zur Eindämmung des Konflikts. Ein belastbares Abkommen über die Straße von Hormus war bis zum 29. September jedoch nicht erreicht.
Damit schwankt der Markt zwischen zwei Szenarien: einer schrittweisen Normalisierung der Exporte auf der einen und dem Risiko neuer Störungen auf der anderen Seite. Die aktuellen Ölmarktbewegungen und die Erholung der regionalen Exporte beschreibt Reuters im Marktbericht vom 29. September 2026.
Von Hormus zur Inflation
Der entscheidende Schritt für die Finanzmärkte folgt erst nach dem Ölpreisanstieg. Energie steckt direkt oder indirekt in fast allen Teilen einer Volkswirtschaft. Kraftstoffe werden teurer, Fluggesellschaften zahlen mehr für Kerosin, Transportunternehmen für Diesel und energieintensive Industrien für Strom und Wärme.
Ein dauerhafter Anstieg der Energiepreise kann deshalb die Verbraucherpreisinflation erhöhen. Gleichzeitig steigen möglicherweise die Produktionskosten von Unternehmen. Diese Kombination ist für Zentralbanken schwierig: Höhere Inflation spricht für eine straffere Geldpolitik, höhere Kosten können aber gleichzeitig das Wirtschaftswachstum belasten.
Damit wird aus einer Meerenge im Nahen Osten sehr schnell ein Thema für die Federal Reserve, die Europäische Zentralbank und die internationalen Anleihemärkte.
Warum Hormus sogar US-Staatsanleihen bewegt
Wenn Investoren aufgrund höherer Ölpreise mit mehr Inflation rechnen, können die Renditen von Staatsanleihen steigen. Anleger verlangen dann eine höhere Verzinsung, um den erwarteten Kaufkraftverlust auszugleichen.
Zugleich können die Märkte erwarten, dass Zentralbanken ihre Leitzinsen länger hoch halten oder erneut anheben. Genau dieses Muster war im September 2026 mehrfach zu beobachten: steigende Energiepreise gingen mit deutlich höheren Renditen amerikanischer Staatsanleihen einher.
Die Straße von Hormus beeinflusst damit nicht nur Tanker und Ölterminals. Über Inflationserwartungen kann sie unmittelbar auf die Finanzierungskosten von Staaten, Unternehmen und privaten Haushalten wirken.
Warum Gold nicht automatisch von einer Krise profitiert
Für den Goldmarkt entsteht daraus eine interessante Situation. Geopolitische Konflikte können grundsätzlich die Nachfrage nach Gold als Krisenanlage erhöhen. Gleichzeitig kann derselbe Konflikt aber Öl und Inflation nach oben treiben.
Steigen dadurch die Anleiherenditen und der US-Dollar, entsteht Gegenwind für Gold. Das Edelmetall zahlt keine laufenden Zinsen. Höhere Renditen von Staatsanleihen erhöhen daher die Opportunitätskosten einer Goldposition.
Außerdem wird Gold international überwiegend in US-Dollar gehandelt. Ein stärkerer Dollar kann Gold für Käufer außerhalb des Dollarraums verteuern und die Nachfrage dämpfen.
Deshalb kann eine Verschärfung an der Straße von Hormus gleichzeitig einen positiven Kriseneffekt und einen negativen Zins- und Dollareffekt auf Gold auslösen. Welcher Faktor stärker wirkt, hängt von der jeweiligen Marktsituation ab.
Silber reagiert noch komplexer
Bei Silber kommt ein weiterer Faktor hinzu. Das Metall ist nicht nur Edelmetall, sondern zugleich bedeutender Industrierohstoff.
Steigende Energiepreise können zunächst über Inflation und geopolitische Unsicherheit ähnlich wie bei Gold wirken. Gleichzeitig können hohe Ölpreise und steigende Zinsen aber die Erwartungen für die Weltwirtschaft belasten.
Wenn Anleger deshalb mit einer schwächeren Industrieproduktion rechnen, kann dies die erwartete industrielle Silbernachfrage drücken. Silber reagiert dadurch häufig stärker und volatiler als Gold.
Platin und Palladium hängen stärker an der Konjunktur
Bei Platin und Palladium ist die industrielle Komponente noch ausgeprägter. Beide Metalle werden unter anderem in der Automobilindustrie eingesetzt. Höhere Energie- und Finanzierungskosten können die Erwartungen für Fahrzeugproduktion und Konjunktur verändern.
Damit können dieselben Nachrichten aus Hormus Gold, Silber, Platin und Palladium durchaus in unterschiedliche Richtungen bewegen. Die Bezeichnung „Edelmetalle“ bedeutet nicht, dass alle vier Märkte identisch reagieren.
Aktienmärkte reagieren je nach Branche unterschiedlich
Auch für Aktien ist ein steigender Ölpreis kein einheitlich negatives Ereignis. Produzenten von Öl und Gas können von höheren Verkaufspreisen profitieren. Für Fluggesellschaften, Logistikunternehmen, Chemieunternehmen und andere energieintensive Branchen entstehen dagegen höhere Kosten.
Bei einem längeren Energieschock kann zusätzlich der private Konsum leiden. Müssen Haushalte mehr für Kraftstoffe, Heizung und Strom ausgeben, bleibt weniger verfügbares Einkommen für andere Güter und Dienstleistungen.
Die Börse bewertet deshalb nicht nur die Frage, ob Öl steigt oder fällt. Entscheidend sind Dauer, Geschwindigkeit und Ursache der Bewegung.
Europa ist besonders empfindlich gegenüber Energiepreisen
Für Europa besitzt die Lage eine zusätzliche Bedeutung. Die Europäische Union ist stark auf Energieimporte angewiesen. Ein globaler Anstieg von Öl- und LNG-Preisen kann deshalb Handelsbilanz, Inflation und Unternehmensgewinne stärker belasten als in Ländern mit umfangreicher eigener Energieproduktion.
Ein hoher Energiepreis kann außerdem den Euro gegenüber dem US-Dollar unter Druck setzen. Wird der Dollar gleichzeitig stärker, verteuern sich in Dollar gehandelte Rohstoffe aus Sicht europäischer Käufer zusätzlich.
Für deutsche Goldanleger entsteht daraus ein besonderer Effekt: Ein fallender Goldpreis in US-Dollar kann durch einen schwächeren Euro teilweise ausgeglichen werden. Deshalb können sich Goldpreisbewegungen in Dollar und Euro deutlich unterscheiden.
Strategische Ölreserven sollen extreme Ausschläge dämpfen
Staaten haben für schwere Versorgungsstörungen strategische Ölreserven aufgebaut. Im März 2026 vereinbarten Mitgliedstaaten der Internationalen Energieagentur eine koordinierte Freigabe von insgesamt rund 400 Millionen Barrel.
Die USA kündigten am 29. September an, weitere bis zu 40 Millionen Barrel aus ihrer Strategic Petroleum Reserve als Leihmenge bereitzustellen. Solche Maßnahmen können kurzfristig zusätzliche Versorgung schaffen und extreme Preisbewegungen abmildern.
Eine dauerhafte Alternative zu funktionierenden Transportwegen sind strategische Reserven allerdings nicht. Sie überbrücken Engpässe, ersetzen aber keine langfristige Ölproduktion und keine dauerhaft offene Handelsroute.
Eine vollständige Sperrung ist nicht nötig
Besonders wichtig für die Marktbeobachtung ist deshalb die Unterscheidung zwischen physischer Schließung und wirtschaftlicher Einschränkung. Eine Wasserstraße kann technisch passierbar sein und trotzdem nur einen Bruchteil ihres normalen Handelsvolumens transportieren.
Wenn Reedereien Fahrten vermeiden, Versicherungen extrem teuer werden oder Tanker nur unter besonderen Sicherheitsvorkehrungen verkehren, sinkt die effektive Transportkapazität bereits erheblich.
Für die Börse zählt daher nicht allein die Schlagzeile „offen“ oder „geschlossen“. Relevant sind tatsächliche Tankerbewegungen, exportierte Mengen, Frachtraten, Versicherungsprämien und die Funktionsfähigkeit alternativer Pipelines.
Warum ein Friedenssignal sofort Milliarden bewegt
Genau deshalb können einzelne diplomatische Meldungen enorme Marktbewegungen auslösen. Wenn Händler erwarten, dass eine Vereinbarung den Schiffsverkehr normalisiert, sinkt der Risikoaufschlag im Ölpreis möglicherweise schon lange bevor die ersten zusätzlichen Tanker tatsächlich passieren.
Umgekehrt kann das Scheitern von Gesprächen den Risikoaufschlag unmittelbar wieder erhöhen. Märkte handeln Erwartungen und nicht erst die später veröffentlichten physischen Lieferdaten.
Das erklärt die teilweise starken täglichen Schwankungen des Ölpreises im September. Meldungen über Verhandlungen, Pipelineausfälle, wiederaufgenommene Exporte und militärische Risiken verändern fortlaufend die Einschätzung der zukünftigen Versorgung.
Hormus ist klein auf der Karte und groß für die Märkte
Die Straße von Hormus zeigt exemplarisch, wie eng Geopolitik und Finanzmärkte miteinander verbunden sind. Ein nur wenige Kilometer breiter Schifffahrtskorridor kann über die Versorgung mit Öl und Flüssiggas die Inflation beeinflussen, anschließend Anleiherenditen und Zentralbankerwartungen verändern und schließlich Gold, Silber, Aktien und Währungen bewegen.
Die entscheidende Größe ist dabei nicht allein die Menge des tatsächlich ausfallenden Öls. Ebenso wichtig sind Unsicherheit, Transportkosten, Versicherungsrisiken und die Erwartung, wie lange eine Störung dauern könnte.
Ende September 2026 hat sich die Versorgung gegenüber den schwierigsten Monaten des Jahres verbessert. Saudi-Arabien nutzt wieder verstärkt die Route zum Roten Meer, die regionalen Exporte steigen und gleichzeitig laufen neue diplomatische Bemühungen. Von einer vollständigen Normalisierung lässt sich dennoch nicht sprechen.
Für Edelmetallmärkte bleibt Hormus deshalb ein wichtiger Beobachtungspunkt. Eine erneute Verschärfung kann Gold zunächst als Krisenanlage unterstützen, gleichzeitig aber über Öl, Inflation, Renditen und Dollar erheblichen Gegenwind erzeugen. Gerade dieses Spannungsfeld erklärt, warum geopolitische Risiken nicht automatisch steigende Goldpreise bedeuten.
Der Beitrag beschreibt die Zusammenhänge zum Stand vom 29. September 2026 und stellt weder eine Prognose über den weiteren Konfliktverlauf noch eine Anlageberatung dar.
29.09.2026 - Tobias Dalacker - info@muenzkauf.de
Weitere Artikel aus Börse & Märkte

Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare