
KI wird zum Faktor für die Edelmetallmärkte
Rechenzentren, Halbleiter und Stromnetze verbinden den KI-Ausbau zunehmend mit Gold, Silber und internationalen Rohstoffmärkten.
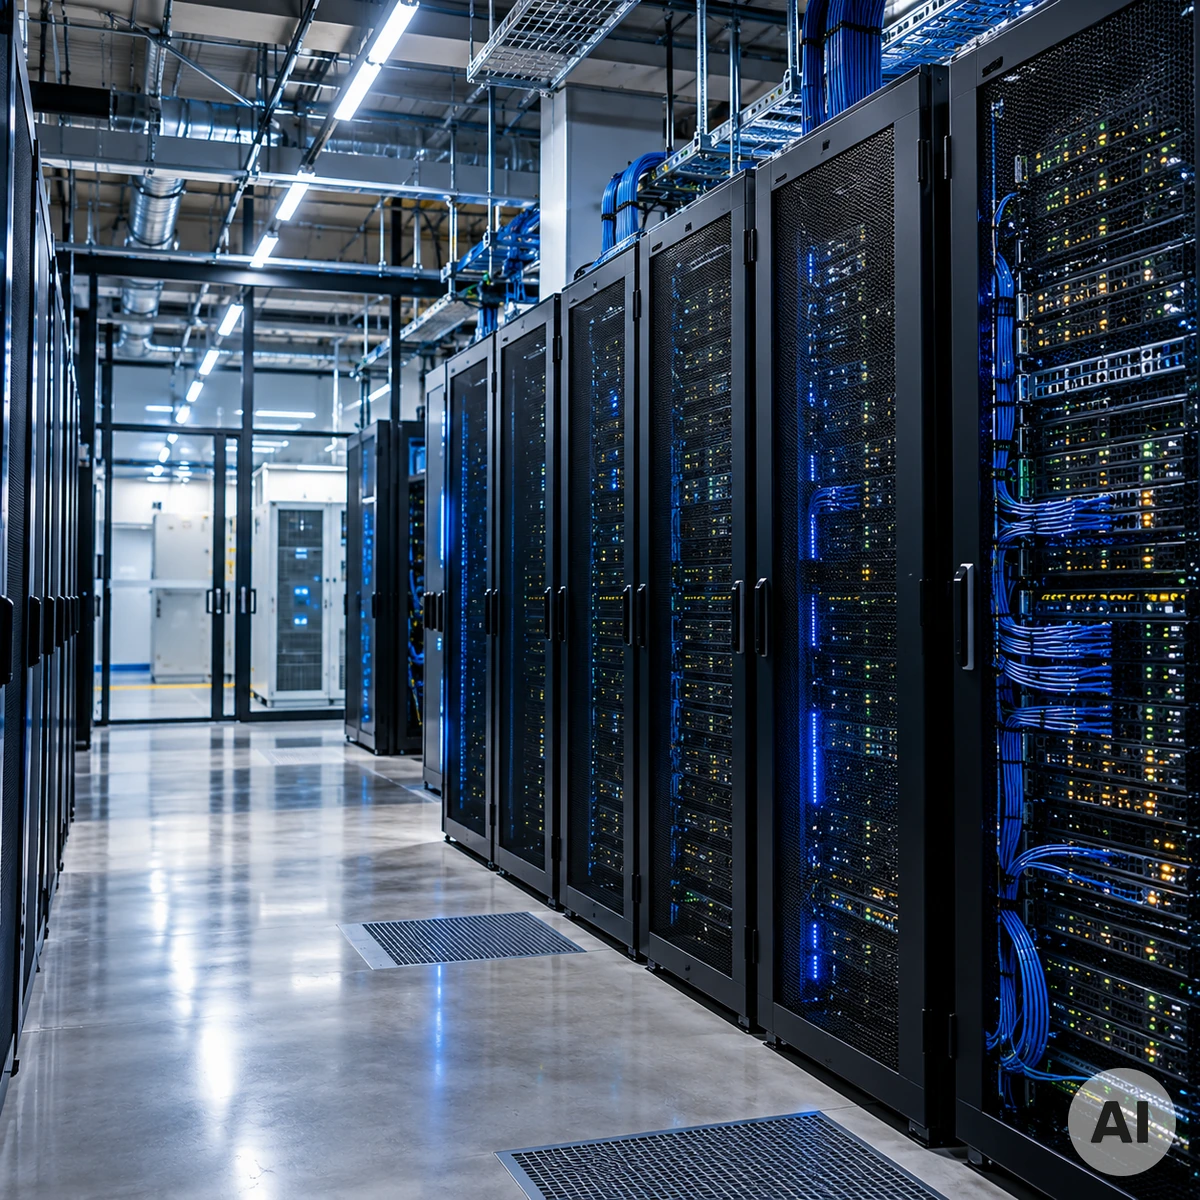
Künstliche Intelligenz erreicht zunehmend die Rohstoffmärkte. Hinter KI stehen Rechenzentren, Hochleistungsprozessoren, Speichertechnik, Netzwerke und eine leistungsfähige Stromversorgung. Für Edelmetalle ist dabei weniger entscheidend, wie viel Material in einem einzelnen KI-Chip steckt. Relevant ist die Größenordnung der weltweit aufgebauten Infrastruktur.
Wie groß diese Entwicklung werden könnte, zeigt der Energiebedarf. Die Internationale Energieagentur IEA erwartet, dass der weltweite Stromverbrauch von Rechenzentren von rund 485 TWh im Jahr 2025 auf etwa 950 TWh im Jahr 2030 steigt. KI-orientierte Rechenzentren sollen dabei wesentlich schneller wachsen als der Gesamtmarkt. Das betrifft nicht nur Server, sondern auch Stromnetze, Schalttechnik, Kühlung und Energieerzeugung.
Silber rückt besonders in den Fokus
Silber besitzt aufgrund seiner hohen elektrischen Leitfähigkeit eine besondere Stellung. Es wird in Elektronik, Kontakten, Leistungselektronik und elektrischer Infrastruktur eingesetzt. Damit betrifft der Ausbau von Rechenzentren den Silbermarkt nicht nur über Prozessoren und Server, sondern auch über die Infrastruktur, die diese Anlagen mit Strom versorgt.
Der World Silver Survey 2026 sieht Rechenzentren als zunehmend wichtigen Silberverbraucher. Hinzu kommen bereits große industrielle Absatzfelder wie Photovoltaik, Fahrzeuge und Stromnetze.
Für die Marktbilanz gibt es allerdings einen Gegenspieler: den sinkenden Materialeinsatz je Bauteil. Hersteller versuchen bei hohen Rohstoffpreisen, Silber einzusparen oder teilweise zu ersetzen. Entscheidend ist deshalb die Nettowirkung aus wachsender Produktion, technischer Effizienz, Recycling und Substitution.
Gold profitiert anders vom KI-Boom
Gold wird in hochwertigen elektronischen Kontakten, Halbleitern und Verbindungstechniken eingesetzt. Der World Gold Council beziffert die weltweite Goldnachfrage des Technologiesektors für 2025 auf rund 323 Tonnen. Im ersten Quartal 2026 stieg der industrielle Goldverbrauch gegenüber dem Vorjahresquartal um 1 Prozent auf 82 Tonnen; die Elektroniknachfrage erhöhte sich um 3 Prozent auf 69 Tonnen.
Der World Gold Council beschreibt allerdings einen Wettbewerb zwischen wachsender KI-Nachfrage auf der einen und Miniaturisierung sowie Kosteneinsparungen auf der anderen Seite. Der schnelle Ausbau von KI-Chips führte deshalb bislang nicht zu einem entsprechend starken Anstieg des gesamten technologischen Goldverbrauchs.
Für den Goldpreis ist das besonders wichtig: Technologie bleibt nur ein Teil des Marktes. Investmentnachfrage, Zentralbankkäufe, Realzinsen, US-Dollar und geopolitische Risiken besitzen wesentlich größeren Einfluss. Allein die Zentralbanken kauften 2025 nach Angaben des World Gold Council 863 Tonnen Gold. Damit lässt sich die Größenordnung des Technologiesektors besser einordnen.
USA, China und Asien bestimmen die Lieferketten
International verteilt sich der KI-Effekt über mehrere Wirtschaftsräume. Die USA treiben einen großen Teil der Investitionen in KI und Rechenzentren. China baut ebenfalls große digitale Kapazitäten aus und besitzt gleichzeitig eine starke Elektronik-, Solar- und Metallverarbeitungsindustrie. Taiwan und Südkorea spielen Schlüsselrollen bei Halbleitern und Speicherchips, Japan bei Elektronik, Materialien und Präzisionstechnik.
Nach Berechnungen der IEA entfallen auf die USA und China zusammen fast 80 Prozent des erwarteten weltweiten Wachstums des Stromverbrauchs von Rechenzentren bis 2030. Europa bleibt ebenfalls ein bedeutender Standort, wächst in absoluten Zahlen aber langsamer.
Für Edelmetalle entsteht daraus eine globale Wirkungskette: Investitionen in amerikanische Rechenzentren können Bestellungen asiatischer Halbleiter auslösen, während die benötigten Rohstoffe und Vorprodukte wiederum aus anderen Regionen stammen. Veränderungen bei KI-Investitionen können deshalb weit über den eigentlichen Technologiesektor hinausreichen.
Das Angebot reagiert langsamer als Technologie
Für die Preisbildung ist die Angebotsseite ebenso wichtig. Ein neues Rechenzentrum kann innerhalb weniger Jahre entstehen. Neue Minen benötigen dagegen häufig wesentlich längere Planungs-, Genehmigungs- und Bauzeiten. Silber und Platingruppenmetalle werden zudem teilweise als Nebenprodukte anderer Bergbauaktivitäten gewonnen. Ein steigender Preis führt deshalb nicht automatisch kurzfristig zu einer entsprechend höheren Förderung.
Bei angespannten Märkten gewinnen Lagerbestände und Recycling an Bedeutung. Gleichzeitig fördern höhere Preise die Rückgewinnung von Edelmetallen und erhöhen für Hersteller den Anreiz, weniger Material einzusetzen. Gerade dieses Zusammenspiel verhindert eine einfache Gleichung nach dem Muster „mehr KI bedeutet automatisch höhere Edelmetallpreise“.
DACH-Raum zwischen Industrie und Rohstoffabhängigkeit
Deutschland, Österreich und die Schweiz nehmen eine andere Position ein als die großen asiatischen Halbleiterstandorte. Stärken des DACH-Raums liegen unter anderem in Maschinenbau, Automatisierung, Elektrotechnik, Leistungselektronik, Präzisionstechnik sowie Metallverarbeitung und Recycling.
Damit wirken internationale Entwicklungen auch auf den DACH-Markt. Mehr Automatisierung und Rechenleistung erhöhen die Anforderungen an Elektronik und Strominfrastruktur. Gleichzeitig bleiben Deutschland, Österreich und die Schweiz bei vielen Rohstoffen und elektronischen Vorprodukten von internationalen Lieferketten abhängig.
Für Europa gewinnt deshalb neben der Versorgung mit Primärrohstoffen das Recycling an Bedeutung. Edelmetalle aus Elektronik, Industrieanlagen, Fahrzeugen und anderen Produkten können wieder in den Rohstoffkreislauf zurückgeführt werden und einen Teil der Importabhängigkeit reduzieren.
Was bedeutet KI künftig für die Edelmetallmärkte?
Beim Silber dürfte vor allem die industrielle Marktbilanz interessant bleiben. Treffen Rechenzentren, Stromnetzausbau, Elektronik und andere wachsende Anwendungen auf ein nur langsam reagierendes Angebot, kann sich der physische Markt verengen. Materialeinsparungen, Substitution und Recycling wirken in die entgegengesetzte Richtung.
Bei Gold ist KI dagegen eher ein zusätzlicher struktureller Nachfragebaustein. Für die Preisentwicklung bleiben Geldpolitik, Realzinsen, US-Dollar, Zentralbankkäufe und internationale Investmentströme wesentlich bedeutender. Platin und Palladium werden weiterhin stärker von Automobilindustrie, Katalysatorentechnik und anderen etablierten Anwendungen bestimmt.
KI schafft damit keinen eigenen Edelmetallmarkt. Sie verbindet jedoch Technologie, Energie und internationale Rohstoffketten enger miteinander. Für Marktbeobachter wird entscheidend sein, wie viel zusätzliche physische Nachfrage aus dem weltweiten Ausbau tatsächlich entsteht – und wie schnell Minenproduktion, Recycling und technische Einsparungen darauf reagieren.
01.10.2026 - Tobias Dalacker - info@muenzkauf.de
Weitere Artikel aus Börse & Märkte

Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare