
Indien wird zum Faktor für Gold- und Silbermärkte
Gold, Silber, Rupie, Zinsen und die MCX: Warum Indiens Edelmetallmarkt für die internationalen Börsen immer wichtiger wird.
Bei den BRICS-Staaten wird der Blick auf die Edelmetallmärkte häufig von China und Russland bestimmt. Für die Börsenentwicklung von Gold und Silber sollte Indien jedoch nicht unterschätzt werden. Das Land verbindet einen der weltweit größten physischen Goldmärkte mit einem schnell wachsenden Kapitalmarkt, einer bedeutenden Terminbörse und einer außergewöhnlich starken Nachfrage nach Silber.
Für internationale Edelmetallmärkte ist Indien deshalb weit mehr als ein Absatzmarkt für Schmuck. Bewegungen des Goldpreises in London und New York, der Dollar-Rupie-Wechselkurs, indische Importzölle, die Geldpolitik der Reserve Bank of India und die Handelsaktivität an der Multi Commodity Exchange of India – kurz MCX – greifen unmittelbar ineinander.
Gerade 2026 zeigt sich, wie stark diese Faktoren inzwischen zusammenspielen. Der internationale Goldpreis kann fallen, während Gold in indischen Rupien trotzdem steigt. Silber kann weltweit von industrieller Nachfrage profitieren und gleichzeitig in Indien eine zusätzliche Investmentwelle erleben. Wer die Edelmetallmärkte innerhalb der BRICS betrachtet, sollte Indien deshalb als eigenständigen Markt verstehen.
Indien verbindet Weltmarkt und eigenen Goldpreis
Gold besitzt einen internationalen Referenzpreis, doch für einen indischen Käufer ist dieser Preis nur ein Ausgangspunkt. Entscheidend sind zusätzlich der Wechselkurs zwischen Rupie und US-Dollar, Importkosten, Steuern und die lokale Angebotssituation.
Wie stark dieser Effekt sein kann, zeigte sich 2026 besonders deutlich. Nach Angaben des World Gold Council lag der internationale Goldpreis Mitte Juni seit Jahresbeginn ungefähr unverändert. Der indische Goldpreis lag dagegen rund 13 Prozent höher. Hauptgründe waren die Abwertung der Rupie und die im Mai kräftig angehobenen Importabgaben.
Damit entsteht für den indischen Edelmetallhandel eine besondere Situation: Ein fallender Goldpreis in US-Dollar bedeutet nicht zwangsläufig günstigeres Gold in Indien. Schwächt sich gleichzeitig die Rupie ab, kann der Währungseffekt einen Teil der internationalen Kursverluste ausgleichen oder sogar überkompensieren.
Die MCX macht Indien auch zum Börsenplatz
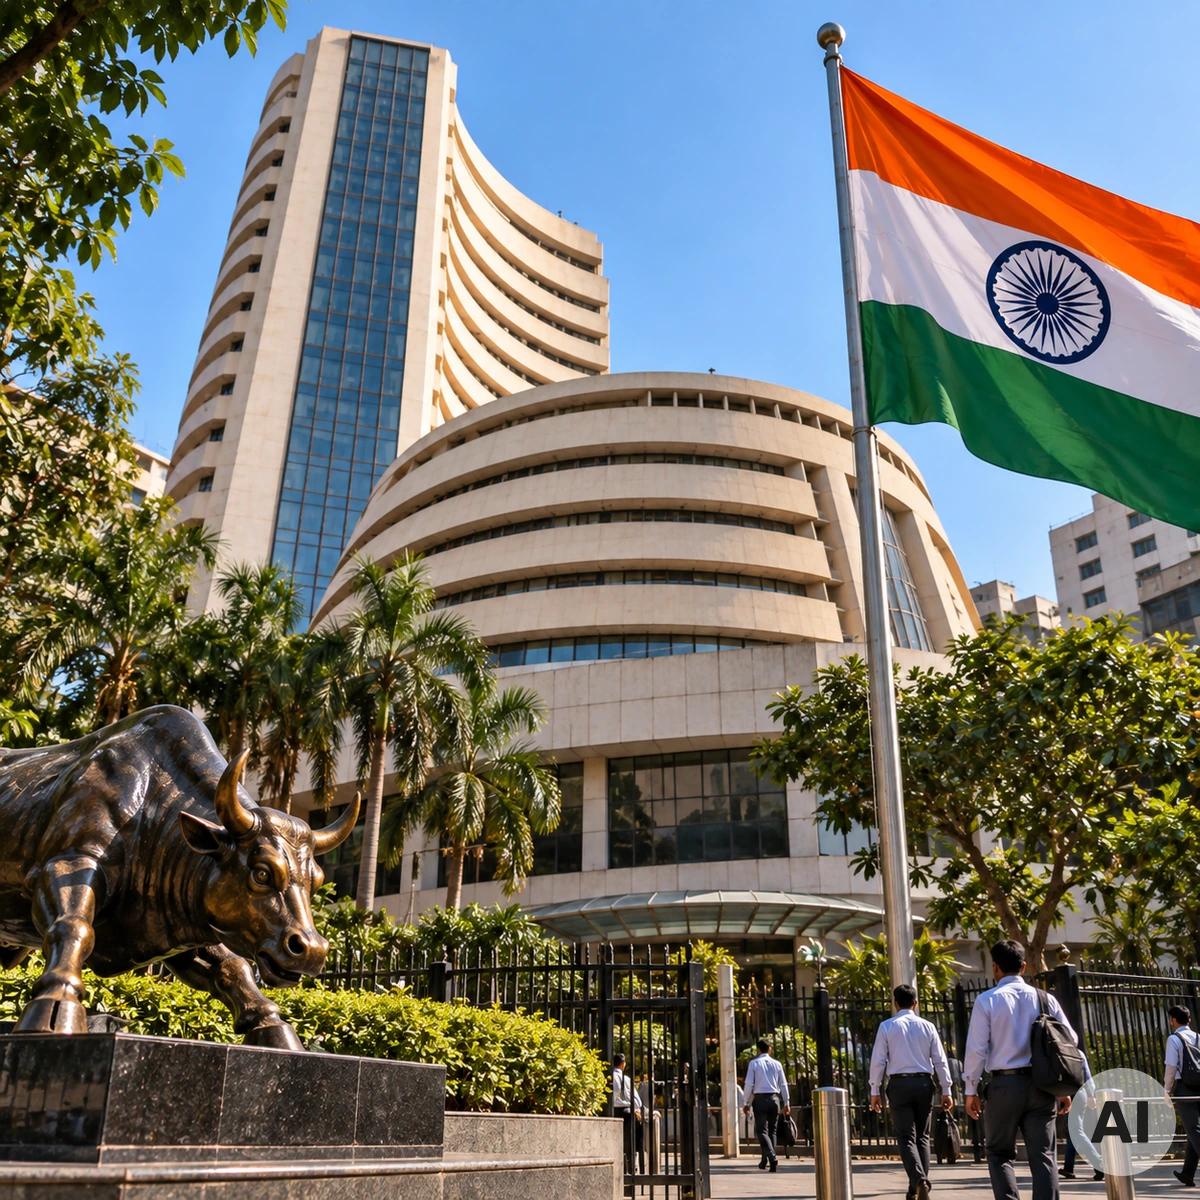
Für die Einordnung Indiens ist die Multi Commodity Exchange of India besonders wichtig. Über die MCX werden unter anderem Futures auf Gold und Silber gehandelt. Damit existiert neben dem enormen physischen Markt ein bedeutender organisierter Terminmarkt.
Indische Händler, Produzenten, Importeure und Investoren können dort Preisrisiken absichern oder Positionen auf die weitere Entwicklung der Edelmetallpreise eingehen. Der indische Markt reagiert dadurch unmittelbar auf Bewegungen der internationalen Handelsplätze.
Im August 2026 erreichte der Handel mit Gold-Futures an der MCX nach Angaben des World Gold Council ein Fünfmonatshoch. Die starken Goldpreisbewegungen führten sowohl zu zusätzlichem Absicherungsbedarf als auch zu kurzfristigem Handel. Das zeigt, dass die Bedeutung Indiens nicht mehr allein anhand der Tonnen physisch importierten Goldes gemessen werden sollte.
Für den Weltmarkt entsteht eine Verbindung zwischen dem außerbörslichen Londoner Goldmarkt, den US-Terminmärkten und dem asiatischen Handel. Indien bildet innerhalb dieses Systems einen großen regionalen Preis-, Handels- und Nachfrageblock.
Rupie und Dollar sind ein zentraler Kursfaktor
Besonders wichtig ist die indische Währung. Gold wird international überwiegend in US-Dollar bewertet. Für indische Käufer muss dieser Preis in Rupien umgerechnet werden.
Eine schwächere Rupie verteuert deshalb Gold in Indien selbst dann, wenn sich der Dollar-Goldpreis kaum verändert. Eine stärkere Rupie kann dagegen einen internationalen Preisanstieg teilweise abfedern.
Ende September 2026 stand die Rupie erneut unter erheblichem Druck. Reuters berichtete am 28. September von einem Schlusskurs von rund 95,98 Rupien je US-Dollar. Gleichzeitig belasteten hohe Ölpreise die indische Währung. Indien ist stark von Energieimporten abhängig, wodurch steigende Ölpreise zusätzlichen Devisenbedarf erzeugen.
Für Gold entsteht daraus eine interessante Wechselwirkung. Hohe Ölpreise können die Rupie belasten. Eine schwächere Rupie wiederum verteuert importiertes Gold. Gleichzeitig können geopolitische Spannungen, die Öl verteuern, international die Nachfrage nach Gold als Absicherungsinstrument erhöhen. Mehrere Faktoren können damit gleichzeitig auf den indischen Goldpreis wirken.
Indiens Zinsmarkt beeinflusst Gold zusätzlich
Neben dem Wechselkurs gewinnt die indische Geldpolitik für Edelmetallhändler an Bedeutung. Ende September 2026 lag der Leitzins der Reserve Bank of India bei 5,25 Prozent. Wegen steigender Inflationsrisiken diskutieren Marktteilnehmer inzwischen wieder über eine Straffung der Geldpolitik.
Reuters berichtete Ende September, dass Kapitalabflüsse aus indischen Aktien und Anleihen sowie der schrumpfende Zinsabstand zu anderen Märkten zusätzlichen Druck erzeugen. Eine Zinserhöhung könnte grundsätzlich die Rupie unterstützen, erhöht aber zugleich die Opportunitätskosten einer unverzinsten Goldanlage.
Die Wirkung auf Gold ist deshalb nicht eindimensional. Höhere indische Zinsen können Gold als Anlage relativ weniger attraktiv machen. Stabilisieren sie gleichzeitig die Rupie, könnte sich auch der lokale Goldpreis abschwächen. Bleiben Inflation, geopolitische Risiken und Kapitalabflüsse hoch, können Anleger Gold dennoch weiterhin als Diversifikationsinstrument einsetzen.
Goldimporte können die Handelsbilanz belasten
Hier liegt eine der größten Schwächen des indischen Edelmetallmarktes. Das Land besitzt eine enorme Goldnachfrage, produziert selbst aber nur vergleichsweise geringe Mengen.
Der World Gold Council beziffert Indien als zweitgrößten Goldmarkt der Welt mit einer Netto-Nachfrage von ungefähr 800 Tonnen jährlich. Ein erheblicher Teil muss aus dem Ausland kommen.
Im zweiten Quartal 2026 entfielen rund 82 Prozent des indischen Goldangebots auf Importe. Recycling stellte rund 16 Prozent und die heimische Minenproduktion lediglich etwa zwei Prozent.
Eine Goldhausse kann Indien deshalb stärker belasten als Länder mit großer eigener Förderung. Steigen Goldpreis und Dollar gleichzeitig, benötigt das Land mehr Devisen für dieselbe Menge importierten Goldes.
Das ist auch für die Finanzmärkte relevant. Hohe Goldimporte vergrößern zusammen mit Energieimporten den Devisenbedarf und können die Leistungsbilanz belasten. Der Goldmarkt wird damit indirekt zu einem Faktor für Rupie, Devisenreserven und indische Geldpolitik.
Importzölle verändern den indischen Börsenpreis
Die Regierung besitzt allerdings ein wirkungsvolles Instrument: die Importabgaben. Im Mai 2026 wurde der indische Importzoll auf Gold von sechs auf 15 Prozent angehoben.
Die Folgen waren schnell sichtbar. Der lokale Goldpreis entfernte sich vom internationalen Preis, während die Importmengen zurückgingen. Im Mai lagen die Goldimporte nach Berechnungen des World Gold Council nur noch bei ungefähr 25 bis 30 Tonnen, nach rund 46 Tonnen im April.
Im Juni sank das geschätzte Importvolumen weiter auf etwa 16 bis 22 Tonnen. Im August lagen die Bruttoimporte nach Schätzungen nur noch zwischen 15 und 20 Tonnen.
Für internationale Märkte ist das relevant: Indien besitzt genügend Nachfragevolumen, dass Änderungen seiner Importpolitik physische Handelsströme beeinflussen können. Die Nachfrage verschwindet dadurch nicht zwangsläufig. Teile können in Recycling, Goldtausch, ETFs oder andere Anlageformen ausweichen.
Indische Gold-ETFs werden zu einem eigenen Marktfaktor
Ein besonders interessanter Wandel findet außerhalb des klassischen Schmuckhandels statt. Indische Anleger nutzen zunehmend börsengehandelte Goldprodukte.
Im ersten Halbjahr 2026 erreichte die Nachfrage indischer Gold-ETFs nach Angaben des World Gold Council einen Rekordwert von 24 Tonnen. Das entsprach einem Plus von 163 Prozent gegenüber dem Vorjahr. Ende Juni hielten indische Gold-ETFs insgesamt rund 119 Tonnen Gold. Das verwaltete Vermögen lag bei ungefähr 1,7 Billionen Rupien beziehungsweise rund 17,6 Milliarden US-Dollar.
Damit entsteht ein zweiter bedeutender Nachfragekanal. Früher wurde indische Goldnachfrage vor allem anhand von Schmuck, Münzen und Barren beurteilt. Heute müssen Marktbeobachter zusätzlich ETF-Zuflüsse, digitale Goldkäufe und Terminmarktpositionierungen berücksichtigen.
Indien wird dadurch stärker mit den globalen Finanzmärkten verzahnt. Eine Goldbewegung kann innerhalb weniger Stunden Reaktionen bei Futures und ETFs auslösen, während der traditionelle Schmuckmarkt langsamer auf Preisveränderungen reagiert.
Silber könnte für Indien noch interessanter werden
Beim Silber ist diese Entwicklung teilweise noch ausgeprägter. Indien ist traditionell ein großer Markt für Silberschmuck, Silberwaren und physische Anlageprodukte. Inzwischen kommen börsengehandelte Produkte und industrielle Anwendungen hinzu.
Nach dem World Silver Survey 2026 stiegen die physischen Silberinvestitionen in Indien 2025 um 33 Prozent auf 79,2 Millionen Unzen beziehungsweise rund 2.464 Tonnen.
Noch bemerkenswerter war die Entwicklung bei börsengehandelten Silberprodukten. Über Silber-ETPs wurden weitere geschätzte 68,3 Millionen Unzen beziehungsweise etwa 2.125 Tonnen gekauft. Physische Investments und ETPs zusammen erreichten damit einen Rekord von rund 147,6 Millionen Unzen oder etwa 4.590 Tonnen.
Das zeigt, wie stark sich der indische Silbermarkt verändert. Silber ist dort nicht mehr ausschließlich Schmuck-, Geschenk- oder Industriemetall. Es entwickelt sich zusätzlich zu einem bedeutenden Finanzinvestment.
Der Silbermarkt reagiert besonders empfindlich
Für die internationalen Börsen könnte Indien beim Silber sogar überproportional wichtig sein. Der globale Silbermarkt ist wesentlich kleiner als der Goldmarkt. Große Veränderungen der physischen Investmentnachfrage können deshalb stärker auf verfügbare Metallmengen wirken.
Das Silver Institute erwartet für 2026 das sechste globale Marktdefizit in Folge. Gleichzeitig soll die weltweite physische Investmentnachfrage um rund 20 Prozent auf 227 Millionen Unzen steigen. Für Indien wird erwartet, dass die Investmentnachfrage auf den starken Zuwächsen von 2025 aufbauen kann.
Allerdings zeigt sich auch hier eine Schwäche: Hohe Preise treffen die traditionelle Nachfrage. Das Silver Institute erwartet 2026 weltweit einen Rückgang der Schmucknachfrage um mehr als neun Prozent und bei Silberwaren um rund 17 Prozent. Ein erheblicher Teil dieser Schwäche wird Indien zugerechnet.
Der indische Markt reagiert damit zweigeteilt. Anleger können bei steigenden Silberpreisen verstärkt investieren, während Verbraucher bei Schmuck und Silberwaren Käufe reduzieren.
Indien ist innerhalb der BRICS ein Sonderfall
China, Russland und Indien sollten bei Edelmetallen nicht als einheitlicher BRICS-Block betrachtet werden. Ihre Marktstrukturen unterscheiden sich erheblich.
China verbindet eine große heimische Minenproduktion mit einem enormen privaten Goldmarkt und bedeutenden offiziellen Reserven. Russland ist ebenfalls ein großer Goldproduzent. Indien dagegen verfügt über einen riesigen Absatz- und Investmentmarkt, ist aber wesentlich stärker auf Importe angewiesen.
Damit profitiert Indien zwar vom steigenden Wert bereits vorhandener Goldbestände, muss für neue physische Nachfrage jedoch zu Weltmarktpreisen einkaufen. Ein steigender Goldpreis ist für Indien volkswirtschaftlich deshalb nicht ausschließlich positiv.
Das unterscheidet das Land grundlegend von einem Goldexporteur, dessen Bergbauunternehmen und Exporterlöse unmittelbar von höheren Preisen profitieren können.
Die Reserve Bank of India setzt auf Gold – aber nicht unbegrenzt
Auch bei den offiziellen Reserven ist eine differenzierte Betrachtung notwendig. Die Reserve Bank of India hielt nach Angaben des World Gold Council seit Mitte 2025 rund 880 Tonnen Gold. Bis Ende des zweiten Quartals 2026 blieb dieser Bestand weitgehend stabil.
Trotzdem stieg der Goldanteil an den gesamten Reserven von etwa zwölf auf 16 Prozent. Ursache war vor allem der kräftige Anstieg des Goldpreises und damit die höhere Bewertung des vorhandenen Bestandes.
Ein steigender Goldanteil bedeutet deshalb nicht automatisch, dass die RBI ständig große Mengen Gold am Markt zukauft. Für Börsenbeobachter ist diese Unterscheidung wichtig, weil tatsächliche Zentralbankkäufe zusätzliche physische Nachfrage darstellen, reine Bewertungsgewinne dagegen nicht.
Was Indien für Gold- und Silberbörsen bedeutet
Für Gold entsteht in Indien ein komplexes Zusammenspiel aus Weltmarktpreis, Dollar, Rupie, Zinsen, Importzöllen, Schmucknachfrage, Investmentkäufen und staatlicher Regulierung. Genau diese Kombination macht das Land für die internationale Marktbeobachtung interessant.
Eine schwache Rupie kann indische Goldpreise erhöhen. Höhere Importzölle können die physischen Einfuhren reduzieren. Ein fallender Goldpreis kann dagegen Schmuck- und Investmentkäufe wieder anregen. ETF-Zuflüsse und stärkerer Futures-Handel sorgen gleichzeitig dafür, dass Indien schneller auf internationale Börsenbewegungen reagiert als früher.
Bei Silber kommt ein weiterer Faktor hinzu: Indien entwickelt sich zu einem außergewöhnlich großen Investmentmarkt, während Silber gleichzeitig für Industrie und Energietechnik benötigt wird. Aufgrund des kleineren globalen Silbermarktes können Veränderungen der indischen Nachfrage dort besonders aufmerksam verfolgt werden.
Indien ist kein Goldproduzent – aber ein Preistreiber
Indiens größte Stärke auf den Edelmetallmärkten liegt somit nicht in eigenen Minen. Sie liegt in der Größe seiner Nachfrage und zunehmend auch in der Tiefe seiner Finanzmärkte.
Die Schwäche ist das Spiegelbild dieser Stärke: Gold und Silber müssen zu erheblichen Teilen importiert werden. Steigen Edelmetall- und Energiepreise gleichzeitig und gerät zusätzlich die Rupie unter Druck, können die Importkosten schnell zu einem gesamtwirtschaftlichen Problem werden.
Für die internationalen Gold- und Silbermärkte bleibt Indien dennoch ein zentraler Faktor. Physische Nachfrage, MCX-Futures, ETFs, Rupienkurs und Importpolitik können inzwischen nicht mehr getrennt voneinander betrachtet werden. Besonders beim Silber zeigt die Entwicklung der vergangenen Jahre, dass indische Anleger in Größenordnungen auftreten können, die auch für den Weltmarkt relevant sind.
Innerhalb der BRICS besitzt Indien damit eine besondere Position: weniger Rohstofflieferant als China oder Russland, dafür einer der größten Käufer und zunehmend ein wichtiger Finanzmarkt für Edelmetalle. Genau deshalb kann das Verhalten indischer Anleger, Händler und Behörden für Gold und Silber an den internationalen Börsen erheblich an Bedeutung gewinnen.
01.10.2026 - Tobias Dalacker - info@muenzkauf.de
Weitere Artikel aus Börse & Märkte
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare