
Öl über 100 Dollar bringt neue Marktrisiken
Chinas Exportstopp für Kraftstoffe verschärft die Versorgungslage und wirkt über Inflation, Zinsen und Dollar bis in den Goldmarkt
Der Energiemarkt ist am 1. Oktober 2026 erneut zu einem der wichtigsten Taktgeber für Börsen, Anleihen und Edelmetalle geworden. Brent-Rohöl stieg zeitweise wieder über die Marke von 100 US-Dollar je Barrel. Auslöser war diesmal nicht allein der Nahe Osten, sondern eine überraschende Entscheidung chinesischer Raffinerien: Für Oktober wurden Exporte von Benzin, Diesel und Flugkraftstoff weitgehend ausgesetzt.
Damit trifft ein weiterer Angebotsfaktor auf einen ohnehin angespannten Markt. Die Folgen reichen weit über den Ölpreis hinaus. Höhere Energiepreise erhöhen den Inflationsdruck, belasten Unternehmen und Verbraucher und können gleichzeitig die Erwartungen an die Geldpolitik verändern. Für Gold und Silber entsteht dadurch ein widersprüchliches Umfeld aus Inflationsschutz, steigenden Renditen und einem festen US-Dollar.
China hält Kraftstoffe im eigenen Land
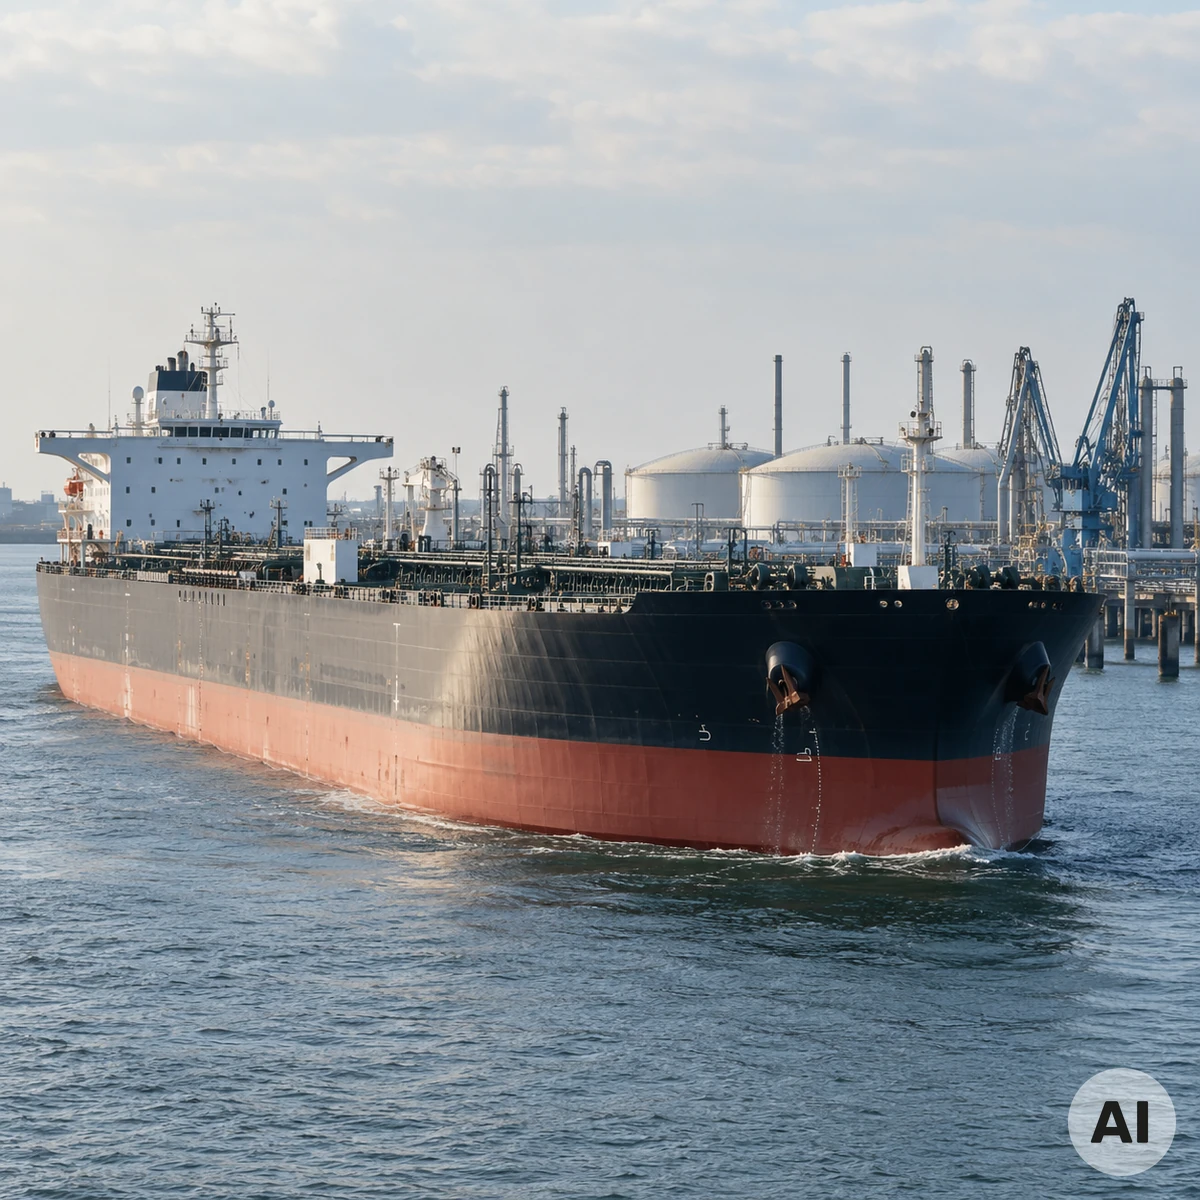
Nach Informationen von Reuters haben chinesische Raffinerien ihre Exporte von Ölprodukten für Oktober zunächst ausgesetzt. Betroffen sind Lieferungen außerhalb von Hongkong und Macau. PetroChina soll bereits geplante Ladungen mit Benzin und Flugkraftstoff gestrichen haben.
China will damit offenbar die eigenen Vorräte sichern. Der Schritt ist für den Weltmarkt bedeutsam, weil chinesische Raffinerien regelmäßig große Mengen Diesel, Benzin und Flugkraftstoff nach Asien und in andere Regionen liefern. Fallen diese Mengen kurzfristig aus, müssen Käufer auf andere Anbieter ausweichen.
Über die aktuelle Entwicklung berichtet Reuters. Noch ist offen, wie lange die Einschränkungen bestehen bleiben.
Brent steigt wieder über 100 Dollar
Die unmittelbare Reaktion am Markt fiel deutlich aus. Brent-Rohöl stieg am Donnerstag um rund drei US-Dollar und notierte zeitweise bei etwa 100,8 US-Dollar je Barrel. Auch amerikanisches WTI legte zu.
Damit rückt die psychologisch wichtige Marke von 100 Dollar erneut in den Mittelpunkt. Entscheidend ist dabei nicht nur der Rohölpreis selbst. Für Unternehmen und Verbraucher sind vor allem die Preise raffinierter Produkte wie Diesel, Benzin und Kerosin relevant.
Gerade beim Diesel ist die Versorgungslage angespannt. Ausfälle und Einschränkungen in Russland und im Nahen Osten haben das Angebot bereits reduziert. Wenn nun zusätzlich chinesische Exportmengen fehlen, kann sich der Engpass bei Mitteldestillaten verschärfen.
Der Ölpreis wird zum Inflationsfaktor
Steigende Energiepreise wirken direkt und indirekt auf die Inflation. Kraftstoffe werden für Verbraucher teurer, gleichzeitig steigen Transport-, Produktions- und Logistikkosten für Unternehmen. Diese höheren Kosten können anschließend über Waren und Dienstleistungen weitergegeben werden.
Für die Finanzmärkte ist deshalb weniger entscheidend, ob Öl kurzfristig einige Dollar steigt oder fällt. Wichtiger ist die Frage, ob sich ein dauerhaft höheres Preisniveau etabliert.
Genau dieses Risiko belastet derzeit die Anleihemärkte. Die Rendite zehnjähriger US-Staatsanleihen erreichte am 1. Oktober zeitweise rund 5,34 Prozent und damit den höchsten Stand seit 2002. Anleger verlangen zunehmend höhere Renditen als Ausgleich für Inflations- und Staatsfinanzierungsrisiken.
Gold reagiert widersprüchlich
Für Gold entsteht daraus ein ungewöhnliches Spannungsfeld. Auf der einen Seite können steigende Energiepreise die Nachfrage nach Gold als Absicherung gegen Inflation und geopolitische Risiken erhöhen. Auf der anderen Seite treiben dieselben Inflationsrisiken die Anleiherenditen nach oben.
Hohe Renditen sind grundsätzlich negativ für Gold, weil Anleihen laufende Erträge bieten. Gold selbst zahlt keine Zinsen. Steigt gleichzeitig der US-Dollar, erhöht sich der Druck zusätzlich.
Trotzdem konnte sich Gold am 1. Oktober leicht erholen und wurde zeitweise um 4.170 US-Dollar je Feinunze gehandelt. Das zeigt erneut, dass der Markt derzeit nicht allein nach klassischen Zinsregeln funktioniert.
Die Federal Reserve gerät zwischen zwei Signale
Die amerikanische Notenbank steht dabei vor einem schwierigen Problem. Jüngste Inflationsdaten fielen zunächst etwas schwächer aus und reduzierten die Erwartungen an eine weitere Zinserhöhung im Oktober. Gleichzeitig könnten steigende Öl- und Kraftstoffpreise die Inflation erneut beschleunigen.
Am Markt gingen die Erwartungen an eine weitere Zinserhöhung zuletzt deutlich zurück. Gleichzeitig bleiben die langfristigen Anleiherenditen hoch. Diese Kombination zeigt, dass Anleger zwischen kurzfristiger Geldpolitik und längerfristigem Inflationsrisiko unterscheiden.
Die Entscheidungen und Veröffentlichungen des Offenmarktausschusses sind direkt bei der Federal Reserve abrufbar.
Aktienmärkte spüren den Energiedruck
Auch für Aktien ist ein Ölpreis oberhalb von 100 Dollar nicht neutral. Energieunternehmen können kurzfristig profitieren, während Branchen mit hohem Treibstoff- oder Energiebedarf stärker belastet werden.
Besonders Fluggesellschaften, Logistikunternehmen, Chemieproduzenten und energieintensive Industrien reagieren empfindlich auf steigende Kraftstoffkosten. Gleichzeitig sinkt bei höheren Energieausgaben die Kaufkraft der Verbraucher.
Am US-Aktienmarkt zeigte sich am 1. Oktober dennoch ein gemischtes Bild. Nachdem steigende Renditen die Indizes zunächst belastet hatten, erholten sich S&P 500 und Nasdaq im späteren Handel wieder leicht. Energieaktien gehörten aufgrund der Ölbewegung zu den stärkeren Sektoren.
Europa trifft ein hoher Ölpreis besonders direkt
Für den Euroraum kommt ein zusätzlicher Faktor hinzu: Öl wird international überwiegend in US-Dollar gehandelt. Ist der Dollar gleichzeitig stark und der Euro schwach, verteuert sich Energie für europäische Käufer doppelt.
Am 1. Oktober fiel der Euro zeitweise auf etwa 1,124 US-Dollar und damit auf den niedrigsten Stand seit rund 17 Monaten. Dadurch werden Rohöl und raffinierte Produkte in Euro zusätzlich teurer.
Für Unternehmen in Deutschland bedeutet dies höhere Import- und Produktionskosten. Gleichzeitig können steigende Energiepreise die Inflationsrate im Euroraum wieder nach oben drücken und damit den Spielraum der Europäischen Zentralbank einschränken.
Silber reagiert stärker auf die Konjunkturseite
Silber befindet sich in einer etwas anderen Lage als Gold. Das Metall profitiert zwar ebenfalls teilweise von Inflations- und Krisennachfrage, gleichzeitig spielt die Industrie eine wesentlich größere Rolle.
Hohe Ölpreise können deshalb auf mehreren Wegen wirken. Kurzfristig steigt das Interesse an realen Sachwerten, gleichzeitig können höhere Energie- und Finanzierungskosten die Weltkonjunktur abschwächen. Das wiederum wäre für industrielle Rohstoffe belastend.
Bei Silber entscheidet deshalb zunehmend die Frage, welcher Effekt stärker ist: monetäre Nachfrage oder konjunkturelle Belastung.
Der Kraftstoffmarkt wird wichtiger als der Rohölpreis
Für die kommenden Wochen dürfte der Markt besonders genau auf Diesel und andere raffinierte Produkte achten. Entscheidend ist nicht nur, wie viele Barrel Rohöl weltweit gefördert werden, sondern ob Raffinerien daraus ausreichend Kraftstoffe für den tatsächlichen Verbrauch herstellen und exportieren können.
Russland hat seine Exportbeschränkungen für Diesel verlängert. Gleichzeitig bleiben Teile der Versorgung aus dem Nahen Osten unsicher. Die chinesische Entscheidung verschärft deshalb einen Engpass, der bereits vorher vorhanden war.
Gerade dieser Punkt unterscheidet die aktuelle Situation von einem klassischen Ölpreisschock. Ein ausreichend versorgter Rohölmarkt kann mit einem gleichzeitig knappen Dieselmarkt zusammenfallen. Für Inflation und Transportkosten ist dann der Preis des Endprodukts entscheidender als der Preis des Rohöls.
Was jetzt für Gold und Börsen entscheidend wird
Die entscheidende Frage lautet nun, ob China die Exportbeschränkungen nach den Feiertagen wieder lockert. Sollte das Land seine Kraftstoffexporte schnell wieder aufnehmen, könnte sich der Druck auf den internationalen Markt verringern.
Bleiben die Lieferungen dagegen länger eingeschränkt, könnte insbesondere der Dieselmarkt weiter angespannt bleiben. Dadurch würden Inflationssorgen, Anleiherenditen und der Dollar wahrscheinlich weiterhin eine zentrale Rolle an den Finanzmärkten spielen.
Für Gold entsteht daraus ein kompliziertes Gleichgewicht. Steigende Inflation und geopolitische Unsicherheit können stützen, hohe Renditen und ein starker Dollar belasten. Welche Seite sich durchsetzt, dürfte stark davon abhängen, ob der aktuelle Energieschock vorübergehend bleibt oder sich zu einem längerfristigen Problem entwickelt.
Der 1. Oktober zeigt damit erneut, wie eng Rohstoff-, Währungs-, Anleihe- und Edelmetallmärkte miteinander verbunden sind. Eine Entscheidung chinesischer Raffinerien kann innerhalb weniger Stunden den Ölpreis bewegen, Inflationsängste verstärken und damit auch Gold, Silber und internationale Aktienmärkte beeinflussen.
01.10.2026 - Tobias Dalacker - info@muenzkauf.de
Weitere Artikel aus Börse & Märkte
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare