
Neodym und Dysprosium – Europas Magnetproblem
Elektroautos, Windkraftanlagen und Industrietechnik benötigen leistungsfähige Permanentmagnete. Warum China die Lieferketten beherrscht und Europa nur langsam unabhängiger wird.
Inhaltsverzeichnis
Ein Elektromotor kann in Europa entwickelt, konstruiert und montiert werden – und trotzdem von wenigen Lieferanten in China abhängen. Der Grund liegt häufig in einem vergleichsweise kleinen Bauteil: dem Hochleistungs-Permanentmagneten. Für seine Herstellung werden insbesondere Neodym und Praseodym benötigt. Dysprosium kann zusätzlich dafür sorgen, dass der Magnet auch bei hohen Temperaturen seine Leistungsfähigkeit behält.
Was technisch unscheinbar wirkt, ist zu einer strategischen Herausforderung für die europäische Industrie geworden. Denn China kontrolliert nicht nur bedeutende Teile der Förderung Seltener Erden, sondern vor allem deren chemische Aufbereitung, die Metallherstellung und die industrielle Produktion fertiger Magnete.
Die Internationale Energieagentur (IEA) beziffert Chinas Anteil an der weltweiten Raffination magnetrelevanter Seltener Erden für 2024 auf 91 Prozent. Bei gesinterten Permanentmagneten lag der Anteil sogar bei 94 Prozent. Damit entscheidet sich Europas Versorgungssicherheit weniger allein an der Frage, wo neue Rohstoffvorkommen entdeckt werden, sondern vor allem daran, wer aus diesen Rohstoffen industriell einsetzbare Komponenten herstellen kann.
Warum Neodym und Dysprosium so wichtig sind
Neodym und Dysprosium gehören zu den 17 Elementen der Seltenen Erden. Ihre Bezeichnung ist allerdings missverständlich: Viele dieser Elemente sind geologisch keineswegs außergewöhnlich selten. Das eigentliche Problem besteht darin, wirtschaftlich nutzbare Lagerstätten zu erschließen und die chemisch ähnlichen Elemente voneinander zu trennen.
Neodym gehört zusammen mit Praseodym zu den wichtigsten Bestandteilen moderner Neodym-Eisen-Bor-Magnete, kurz NdFeB-Magnete. Diese Werkstoffe besitzen eine besonders hohe magnetische Energiedichte. Dadurch lassen sich leistungsfähige Elektromotoren und Generatoren vergleichsweise kompakt und leicht konstruieren.
Dysprosium erfüllt eine andere Aufgabe. Es wird bestimmten Hochleistungsmagneten zugesetzt, um ihre Widerstandsfähigkeit gegenüber hohen Betriebstemperaturen und einer unerwünschten Entmagnetisierung zu verbessern. Besonders wichtig ist das bei anspruchsvollen elektrischen Antrieben, in denen thermische und magnetische Belastungen zusammentreffen.
Allerdings benötigt nicht jeder Neodym-Magnet Dysprosium. Moderne Fertigungsverfahren, optimierte Legierungen und spezielle Diffusionsverfahren können den Bedarf an schweren Seltenen Erden reduzieren. Die technische Entwicklung zielt deshalb zunehmend darauf ab, mit möglichst geringen Dysprosiummengen die erforderlichen magnetischen Eigenschaften zu erreichen.
China beherrscht die entscheidenden Produktionsstufen
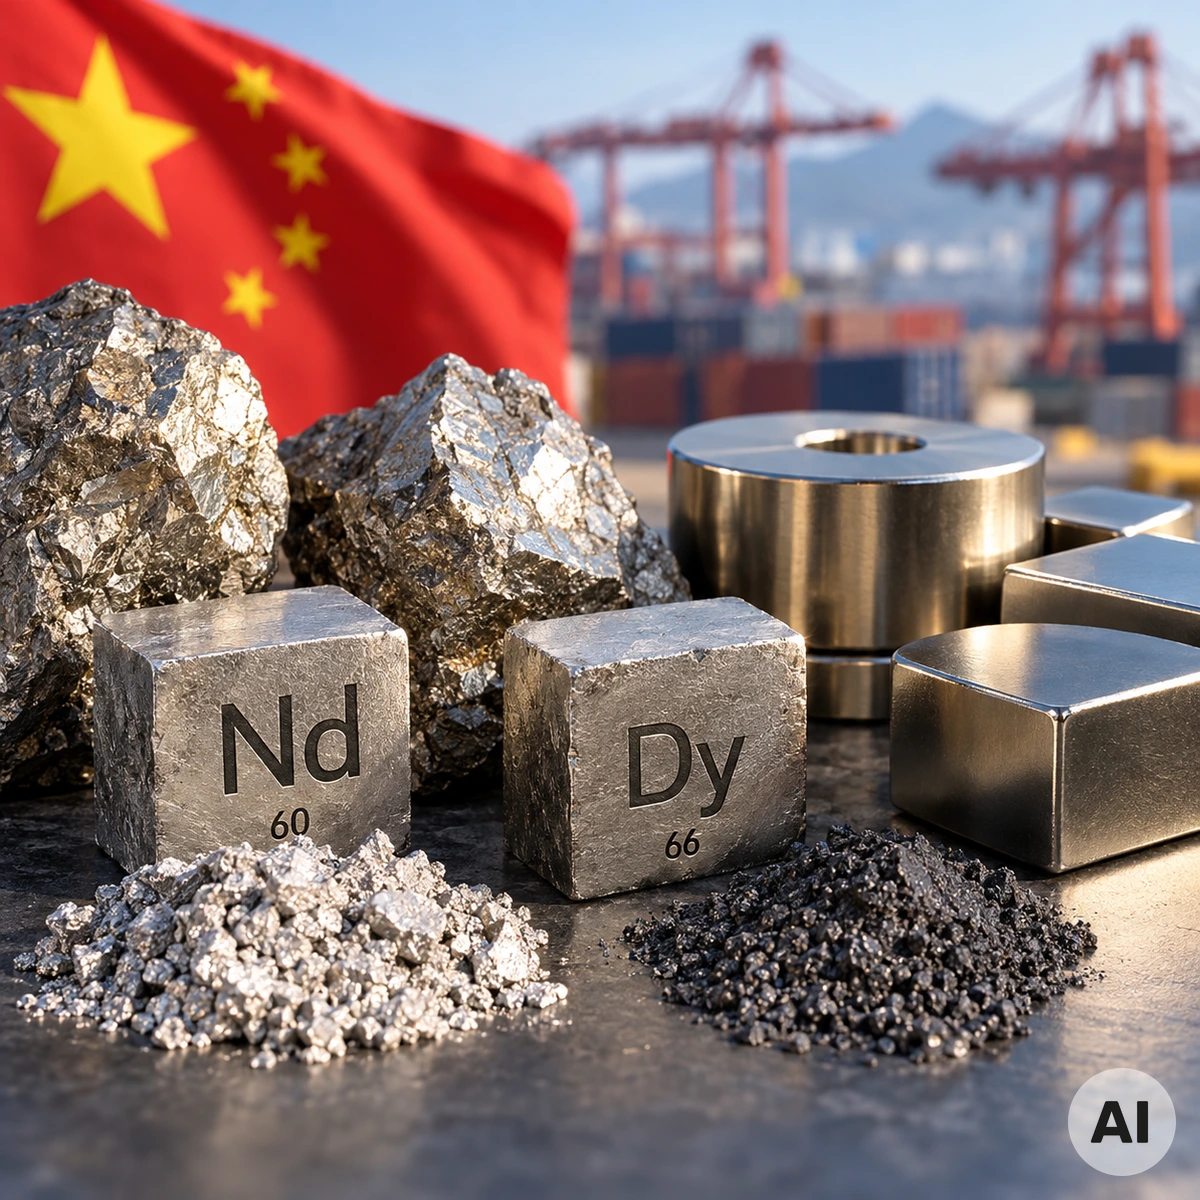
Die internationale Abhängigkeit von China lässt sich nur verstehen, wenn die gesamte Wertschöpfungskette betrachtet wird. Zwischen einer Lagerstätte und einem fertigen Magneten liegen zahlreiche industrielle Verarbeitungsschritte.
Zunächst müssen die mineralischen Rohstoffe gefördert und aufbereitet werden. Anschließend erfolgt die chemische Trennung in einzelne Seltene-Erden-Verbindungen. Aus den gewonnenen Oxiden werden Metalle hergestellt, die danach zu Legierungen verarbeitet werden. Erst weitere spezialisierte Produktionsschritte führen zu industriell verwendbaren Permanentmagneten.
China hat über Jahrzehnte hinweg große Kapazitäten in nahezu allen Bereichen dieser Wertschöpfung aufgebaut. Dazu gehören nicht nur Bergwerke und Raffinerien, sondern auch Anlagen für die Metallurgie, die Legierungsherstellung und die Fertigung magnetischer Werkstoffe.
Nach Angaben der IEA entfielen 2024 rund 60 Prozent der weltweiten Förderung magnetrelevanter Seltener Erden auf China. In der Raffination waren es 91 Prozent und bei gesinterten Permanentmagneten 94 Prozent. Die unterschiedlichen Marktanteile verdeutlichen, dass die chinesische Dominanz mit jeder weiteren Verarbeitungsstufe zunimmt.
Die Europäische Kommission beschreibt die Abhängigkeit ebenfalls als erheblich. Nach ihren veröffentlichten Angaben werden 98 Prozent des europäischen Bedarfs an Seltenerd-Permanentmagneten durch Importe aus China gedeckt. Diese Zahl bezieht sich auf die von der Kommission betrachtete Importversorgung und darf nicht mit Chinas Anteil an der weltweiten Rohstoffförderung gleichgesetzt werden.
Die aktuellen strukturellen Risiken erläutert die Internationale Energieagentur in ihrer Analyse der Seltenen Erden und Permanentmagnete.
Exportkontrollen machen die Abhängigkeit sichtbar
Im April 2025 führte China Exportkontrollen für sieben Seltene-Erden-Elemente sowie bestimmte damit verbundene Erzeugnisse ein. Dazu gehörte auch Dysprosium. Für betroffene Ausfuhren wurden Genehmigungen erforderlich, was die internationalen Lieferketten erheblich belastete.
Nach Darstellung der IEA gingen die entsprechenden Exportmengen im April und Mai 2025 deutlich zurück. Automobilhersteller in Europa, den Vereinigten Staaten und anderen Regionen hatten Schwierigkeiten, die benötigten Magnete zu beschaffen. Einzelne Unternehmen mussten ihre Produktionsauslastung reduzieren oder die Fertigung zeitweise unterbrechen.
Im Oktober 2025 kündigte China zusätzliche, weitreichende Beschränkungen an. Diese betrafen unter anderem weitere Seltene Erden sowie bestimmte Technologien und Produkte mit chinesischem Rohstoff- oder Technologiebezug. Die zusätzlichen Oktobermaßnahmen wurden im November 2025 für ein Jahr ausgesetzt.
Zum 31. Oktober 2026 ist deshalb zwischen den weiterhin relevanten Genehmigungspflichten aus dem Frühjahr 2025 und den später ausgesetzten Erweiterungen zu unterscheiden. Die Aussetzung bedeutet weder eine vollständige Aufhebung sämtlicher Kontrollen noch eine dauerhaft garantierte Exportfreiheit.
Besonders problematisch ist die Unsicherheit für industrielle Abnehmer. Unternehmen müssen langfristige Lieferverträge abschließen, Fertigungsabläufe planen und bestimmte Materialien häufig über Jahre hinweg technisch qualifizieren. Selbst vorübergehende Verzögerungen können deshalb Auswirkungen auf ganze Produktionsketten haben.
Elektroautos, Windkraft und Rüstung sind betroffen
Hochleistungsmagnete werden in zahlreichen industriellen Anwendungen eingesetzt. Besonders bedeutend sind elektrische Antriebe, bei denen hohe Leistung, geringes Gewicht und kompakte Bauformen erforderlich sind.
In Elektrofahrzeugen ermöglichen NdFeB-Permanentmagnete effiziente Antriebsmotoren. Viele Hersteller verwenden entsprechende Maschinen, weil sie eine hohe Leistungsdichte bieten. Allerdings existieren auch alternative Motorenkonzepte, beispielsweise fremderregte Synchronmaschinen und bestimmte Asynchronmotoren, die ohne Seltene-Erden-Permanentmagnete auskommen.
Bei Windkraftanlagen werden Permanentmagnete unter anderem in direkt angetriebenen Generatoren eingesetzt. Sie können dazu beitragen, mechanische Komponenten zu reduzieren und leistungsfähige Generatoren zu realisieren. Nicht jede Windkraftanlage verwendet jedoch diese Technik.
Weitere Anwendungen finden sich in Industrierobotern, Werkzeugmaschinen, Luft- und Raumfahrttechnik, Medizintechnik sowie militärischen Systemen. Gerade dort, wo Bauteile unter hohen Temperaturen oder starken Belastungen zuverlässig funktionieren müssen, können spezialisierte Magnetwerkstoffe eine entscheidende Rolle spielen.
Damit ist die Abhängigkeit von China nicht auf einzelne Industriezweige begrenzt. Sie verbindet die europäische Automobilwirtschaft mit der Energiewende, der industriellen Automatisierung und sicherheitsrelevanten Technologien.
Warum neue Bergwerke allein nicht ausreichen
Australien, Brasilien, Kanada, die Vereinigten Staaten und weitere Länder verfügen über Vorkommen Seltener Erden. Auch in Europa werden mögliche Lagerstätten untersucht und neue Rohstoffprojekte entwickelt.
Neue Minen können die geografische Konzentration der Rohstoffförderung verringern. Sie lösen jedoch nicht automatisch die Probleme bei der Weiterverarbeitung.
Seltene-Erden-Konzentrate müssen in spezialisierten Anlagen chemisch getrennt werden. Insbesondere die Gewinnung einzelner schwerer Seltener Erden stellt hohe Anforderungen an Verfahrenstechnik, Anlagenbetrieb und Umweltmanagement.
Hinzu kommt, dass Oxide noch keine fertigen Magnetwerkstoffe sind. Für die anschließende Metallherstellung, Legierungsproduktion und Magnetfertigung werden weitere industrielle Kapazitäten benötigt.
Die IEA sieht gerade in diesen nachgelagerten Produktionsstufen erhebliche Engpässe. Nach ihrer Analyse reichen die außerhalb Chinas bestehenden und geplanten Kapazitäten bislang nicht aus, um die erwartete Nachfrage vollständig durch diversifizierte Lieferketten zu deckcken.
Eine größere Rolle könnten künftig internationale Rohstoffpartnerschaften spielen. So werden auch Brasiliens Vorkommen zunehmend als Möglichkeit betrachtet, zusätzliche Lieferquellen aufzubauen. Die Entwicklungen und wirtschaftlichen Hintergründe behandelt der Beitrag Brasiliens Seltene Erden rücken in den Weltmarkt.
Europas Rohstoffstrategie setzt auf eigene Kapazitäten
Mit dem Critical Raw Materials Act hat die Europäische Union einen regulatorischen Rahmen geschaffen, um ihre Versorgung mit strategischen Rohstoffen widerstandsfähiger zu machen.
Bis 2030 verfolgt die EU mehrere Orientierungswerte für ihre jährliche Versorgung mit strategischen Rohstoffen: Mindestens zehn Prozent des Bedarfs sollen durch Förderung innerhalb der EU gedeckt werden können, mindestens 40 Prozent durch Verarbeitung und mindestens 25 Prozent durch Recycling. Außerdem soll die Abhängigkeit von einem einzelnen Drittstaat auf den jeweiligen relevanten Verarbeitungsstufen begrenzt werden.
Diese Zielgrößen beziehen sich auf strategische Rohstoffe insgesamt. Sie bedeuten nicht, dass bis 2030 automatisch 40 Prozent sämtlicher in Europa benötigter Hochleistungsmagnete innerhalb der EU hergestellt werden.
Für Neodym und Dysprosium müssen daher unterschiedliche Aufgaben gleichzeitig gelöst werden: neue Rohstoffquellen erschließen, chemische Trennanlagen aufbauen, metallurgische Verfahren industrialisieren und wettbewerbsfähige Magnetfabriken etablieren.
Die wirtschaftlichen Schwierigkeiten sind erheblich. Neue Produktionsanlagen benötigen hohe Investitionen, qualifiziertes Personal, technische Genehmigungen und langfristig gesicherte Absatzmengen. Gleichzeitig konkurrieren europäische Anbieter mit einer chinesischen Industrie, die bereits über große Produktionskapazitäten und eingespielte Lieferketten verfügt.
Die Frage, welche Rolle staatliche Finanzierung und strategische Beteiligungen spielen können, wird auch im Beitrag EU plant Staatseinstieg bei kritischen Rohstoffen behandelt.
Recycling könnte Europas Versorgung verbessern
Eine weitere Möglichkeit zur Verringerung der Importabhängigkeit ist die Rückgewinnung Seltener Erden aus gebrauchten Magneten und industriellen Produktionsresten.
Besonders interessant sind ausgediente Elektromotoren, Generatoren und bestimmte elektronische Geräte. Die enthaltenen Magnete können wertvolle Mengen an Neodym und Praseodym sowie teilweise Dysprosium oder Terbium enthalten.
Allerdings ist das Recycling technisch anspruchsvoll. Magnete müssen zunächst identifiziert, aus komplexen Baugruppen entfernt und nach Materialzusammensetzung sortiert werden. Anschließend können mechanische, thermische oder chemische Verfahren eingesetzt werden, um wiederverwendbare Magnetwerkstoffe oder einzelne Rohstoffe zurückzugewinnen.
Die IEA sieht langfristig erhebliches Potenzial. Ihrer Analyse zufolge könnte Recycling den Bedarf an primär gewonnenen Seltenen Erden bis 2050 um bis zu 35 Prozent verringern. Dabei handelt es sich um ein langfristiges Potenzial unter entsprechenden technischen und wirtschaftlichen Voraussetzungen, nicht um eine bereits erreichte Recyclingquote.
Kurzfristig bleibt die Verfügbarkeit geeigneter Altprodukte begrenzt. Viele Elektrofahrzeuge und Windkraftanlagen sind noch im Einsatz und werden erst nach längeren Nutzungszeiten zu relevanten Recyclingquellen.
Deshalb kann Recycling neue Bergwerke und Raffinerien ergänzen, aber den Aufbau zusätzlicher Primärversorgung zunächst nicht vollständig ersetzen.
Technologische Alternativen gewinnen an Bedeutung
Parallel zur Diversifizierung der Lieferketten arbeiten Forschungseinrichtungen und Industrieunternehmen daran, den Verbrauch kritischer Magnetrohstoffe zu reduzieren.
Ein Ansatz besteht darin, Dysprosium gezielter innerhalb des Magnetmaterials einzusetzen. Durch spezielle Korngrenzendiffusionsverfahren lassen sich die magnetischen Eigenschaften verbessern, ohne dass der gesamte Magnet einen entsprechend hohen Anteil des teuren Zusatzmaterials enthalten muss.
Andere Forschungsrichtungen untersuchen neue Magnetlegierungen oder alternative elektrische Maschinen. Ferritmagnete beispielsweise benötigen keine Seltenen Erden, erreichen jedoch nicht dieselbe magnetische Leistungsdichte wie hochwertige NdFeB-Magnete.
Für manche Anwendungen sind solche Alternativen wirtschaftlich und technisch sinnvoll. In besonders kompakten oder leistungsstarken Systemen können sie dagegen größere Bauformen, ein höheres Gewicht oder konstruktive Anpassungen erforderlich machen.
Eine vollständige Substitution von Neodym und Dysprosium in sämtlichen Hochleistungsanwendungen ist deshalb auf absehbare Zeit keine gesicherte Lösung. Realistischer erscheint eine Kombination aus Materialeinsparung, technologischen Alternativen, Recycling und neuen Produktionsstandorten.
Warum die nächsten Jahre entscheidend werden
Die Nachfrage nach magnetrelevanten Seltenen Erden wächst mit der Elektrifizierung und der zunehmenden Automatisierung. Nach Angaben der IEA hat sich die weltweite Nachfrage nach Neodym, Praseodym, Dysprosium und Terbium seit 2015 verdoppelt. Unter den gegenwärtigen politischen Rahmenbedingungen erwartet die Organisation bis 2030 einen weiteren Anstieg um rund ein Drittel.
Für Europa entsteht daraus ein industrielles Problem: Neue Raffinerien und Magnetfabriken müssen aufgebaut werden, während die Nachfrage nach den benötigten Komponenten weiter zunimmt.
Selbst wenn neue Projekte außerhalb Chinas erfolgreich umgesetzt werden, benötigen sie Zeit für Genehmigungen, Finanzierung, Bau, Inbetriebnahme und technische Qualifizierung. Zusätzlich müssen die produzierten Materialien die hohen Anforderungen der Automobil-, Energie- und Industrieunternehmen erfüllen.
Die wirtschaftliche Bedeutung der Abhängigkeit geht dabei weit über den unmittelbaren Handelswert der Seltenen Erden hinaus. Fehlt ein vergleichsweise kleiner Magnet, kann unter Umständen ein wesentlich teureres Endprodukt nicht fertiggestellt werden.
Genau dieses Missverhältnis macht die Versorgung mit Hochleistungsmagneten zu einer strategischen Frage für den europäischen Industriestandort.
Europa braucht mehr als zusätzliche Rohstoffvorkommen
Neodym und Dysprosium zeigen beispielhaft, wie eng moderne Industrieproduktion und geopolitische Rohstoffabhängigkeiten miteinander verbunden sind. Entscheidend ist nicht allein, wer über die größten Lagerstätten verfügt, sondern wer die technisch anspruchsvollen Verarbeitungsschritte wirtschaftlich beherrscht.
China besitzt hier einen über Jahrzehnte entstandenen industriellen Vorsprung. Neue Bergbauprojekte, europäische Raffinerien, Recyclingverfahren und alternative Magnetkonzepte können diesen Vorsprung schrittweise verringern. Eine schnelle und vollständige Unabhängigkeit lässt sich daraus jedoch nicht ableiten.
Für Europas Industrie wird deshalb maßgeblich sein, ob aus einzelnen Rohstoffprojekten tatsächlich belastbare Wertschöpfungsketten entstehen – von der Förderung über die Trennung und Metallverarbeitung bis zum fertigen Magneten.
Erst wenn diese Produktionsstufen in ausreichendem Umfang außerhalb Chinas verfügbar sind, wird sich die strategische Abhängigkeit bei Hochleistungsmagneten dauerhaft reduzieren lassen.
31.10.2026 - Tobias Dalacker - edelmetalle-aktuell@muenzkauf.de
Weitere Artikel
Ihre Bewertung, Ihr Kommentar oder Ihre Frage
Bewertungen und Kommentare
Quelle: https://blog.muenzkauf.de/Neodym-und-Dysprosium--Europas-Abhaengigkeit-von-China-bei-Hochleistungsmagneten-31102026t